メガトレンド · Smart City
トラック1台ごとを、毎月の会費に変える
メガトレンド Smart City は、まだお金になっていない大きな夢でいっぱいです——スマートシティ、自動運転、街のデジタルツイン。でも、そんな中で静かに「もうずっと前から本当に儲かっている」node がひとつあります:トラックや配送車、建設機械に小さな箱を取り付け、そこから読み取ったデータを「車1台あたり月いくら」の会費としてソフトで売る——という商売です。地味です。でもこれは、顧客がべったり離れず、毎月きっちり売上が戻ってくる SaaS ビジネスなんです。
01これは何?
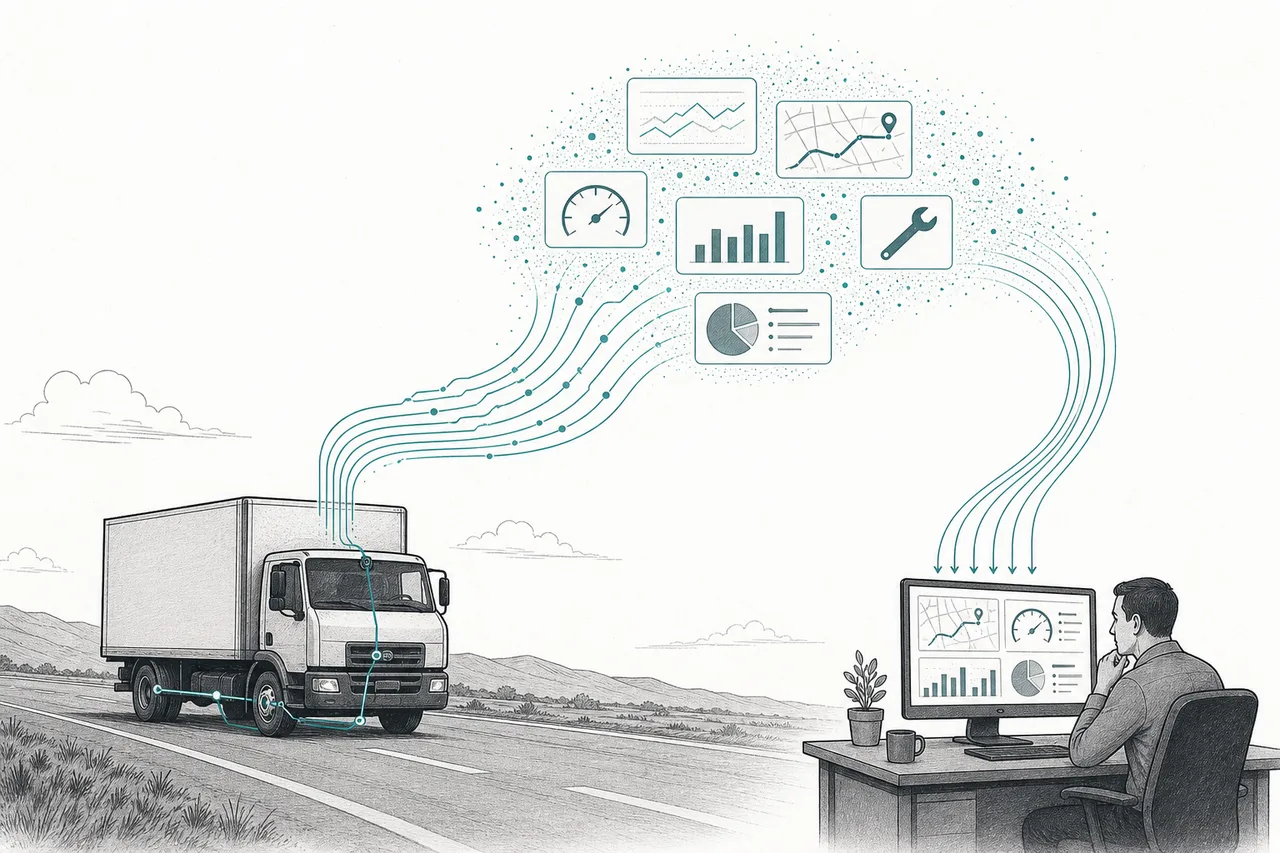
全国に500台のトラックを走らせて荷物を運んでいる会社を想像してみてください。管理者が毎日答えなければならないのは——どの車がいまどこにいるのか、誰がスピードを出しすぎて燃料を無駄にしているのか、どの車が故障寸前で、途中で止まる前に修理に入れるべきか、ドライバーの労働時間は法律の上限を超えていないか。昔はこの答えが、電話での問い合わせと紙からやってきました。いまは、すべての車に挿さっている小さな箱からやってくるのです。
Connected Fleet & Telematicsは、その箱と、それを読み取るソフトの商売です。「Telematics」は telecommunications(通信)+ informatics(情報処理)からきた言葉で、かんたんに言えば「遠くにある車のデータを中央に送り返すこと」。この箱(あるいは工場出荷時から車に付いているモデム)は、GPS の位置、速度、燃料の残量、エンジンの故障コード、ドライブレコーダーの映像を集めて、いつもクラウドへ送り続けます。クラウド側のソフトは、その生のデータを管理者が実際に使えるものに変えます:最適なルート、燃料の節約、故障する前の修理アラート、そして運転時間の法令順守。
この node はメガトレンドSmart City / Autonomous Infrastructureの下にあり、その定義はとてもまっすぐです:車や機械をつなぐハードウェア+クラウドのプラットフォーム——GPS、映像、分析——を、フリート事業者に会費として売る。この「会費として売る」というところが、物語ぜんぶの核心なんです。
Telematics=遠くにある車のデータを、無線ネットワークを通じて中央へ送る技術 · Fleet(フリート=車両群)=一つの会社が所有して動かす商用車のかたまり——運送トラック、配送バン、建設車両、サービス車(水道・電気の作業車)、さらにはレンタカーまで。車両群が大きくなるほど、管理するソフトに頼らざるをえなくなります。
02なぜ重要か(地味なのに儲かるやつ)
Smart City のトレンドの多くは未来への賭け——きれいだけど、まだ儲かっていません。でも telematics は違います。これはすでに本当にお金になると証明された SaaS ビジネスで、その理由はとてもシンプル:1か月目から、はっきりした数字で顧客のお金を節約できるからです。
実際の数字を見てみましょう。ドライバーの運転のクセ(急ブレーキ、急加速、エンジンをかけっぱなしのアイドリング)を分析して改善すると、車1台あたり燃料費を約8〜15%、さらにブレーキやタイヤの摩耗を20〜40%減らせます。合わせると、いまどきの telematics は1台あたり年に平均3,500〜6,200ドルを節約してくれます。500台のフリートなら、年に数百万ドル——払う会費の何倍にもなります。これが、顧客が買ったら離れない理由です。
でも、顧客にとっていちばんお金になるのは燃料ではありません——安全です。トラックの事故が1件あれば、損害は1万5,000〜5万ドル、裁判になればそれをはるかに上回ることもあります。スマートカメラ(AIドラレコ)は、スマホ操作や居眠りといった危険な行動をとらえてその場で警告し、1年で事故を25〜41%減らせます。そしてカメラのデータを保険会社と共有すれば、多くのフリートはすぐに保険料を5〜20%割り引いてもらえます。
ROI がこれだけはっきりしているので、市場はずっと伸び続けています。世界のフリート管理(fleet management)市場は2025年に約330億ドル、2030年には約670億ドルへ(年平均約15%の成長)。実際の導入台数も増え続けています——北米と欧州の video telematics だけでも、2025年末の約960万台から2030年には約2,160万台へ拡大する見込みです。
03どう動くのか
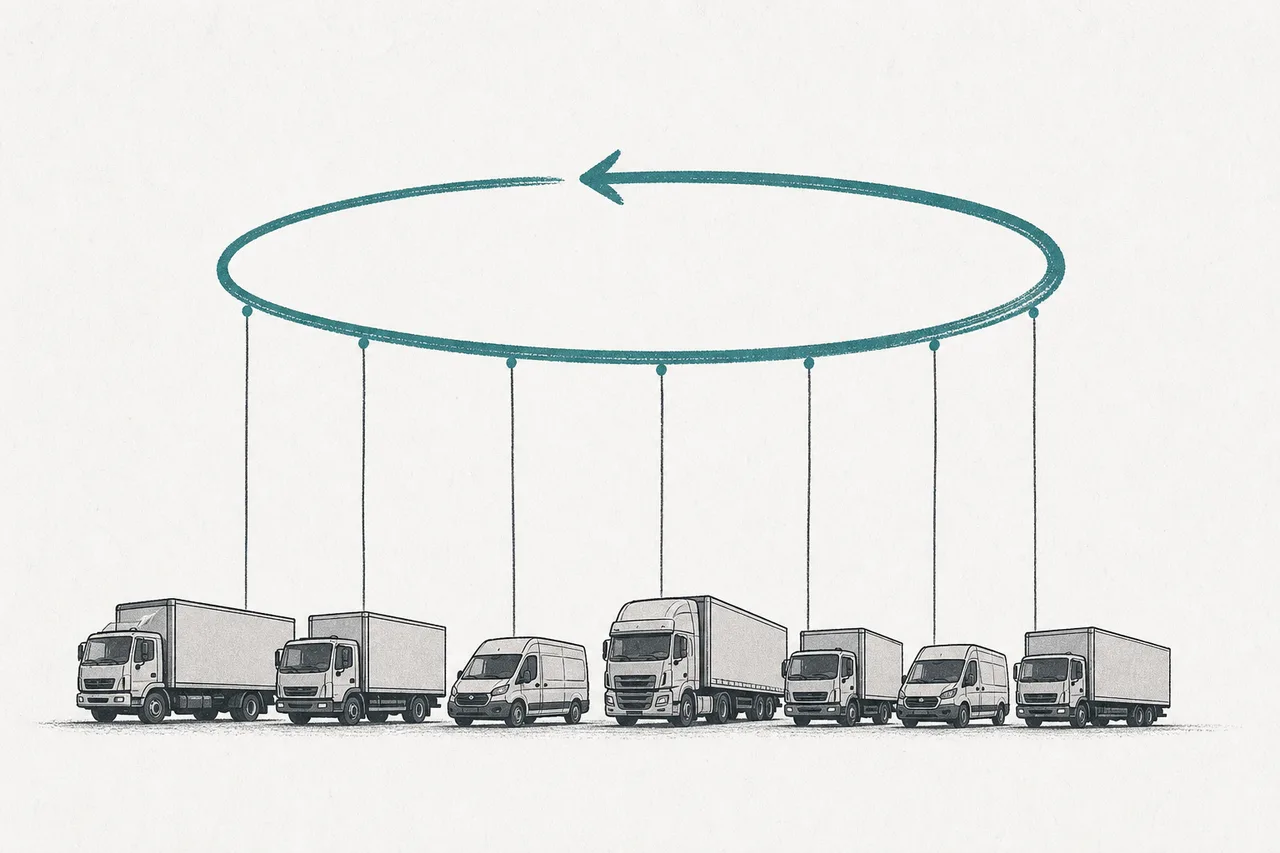
仕組みぜんぶは、シンプルだけど力強い3ステップの輪です——車からクラウドへ、そして管理者へ戻る。そして大事なのは、それがいつもぐるぐる回り続けること。だから売り手は会費を取り続けられるのです。
このモデルがビジネスとして美しいのは、ハードウェアはただの「呼び水」で、お金を生むのはソフトのほうだという点です。車に積む鉄の箱はもう安く、ありふれた汎用品になりました。でも、車1台あたり毎月とるソフトの会費こそが、売上を繰り返し戻してくれます。しかも顧客が長く使うほど過去のデータが積み上がり、他社へ乗り換えるのがどんどん痛くなる——だから、このグループのリーダーたちの継続率(retention)はとても高いのです。
04Smart City のどこにいるのか
メガトレンドSmart Cityが、街やインフラを「自分自身を見て、理解できる」ようにする試みだとすれば、Connected Fleet はその「動いている車両のデータ層」にあたります——街じゅうをいつも走り回っている、何百万個ものセンサー。そして、実在する中でいちばん大きな「移動のデータ源」のひとつなんです。
ほかのトレンドとも、しっかりつながっています:
- AIを頭脳として頼る: telematics を「地図の上の点」から「賢い相棒」に変えるのが AI です——カメラ映像を見てドライバーが居眠りしていると言い当てたり、エンジンが故障寸前だと予測したりするのがそれ。Samsara のようなリーダーは、自らを「フリートの AI 会社」だと位置づけています
- クラウド基盤の上に乗る: 何百万台もの車からのデータがクラウドへ流れ込み、リアルタイムで処理されなければなりません——安いクラウドがなければ、このトレンドそのものが成り立ちません
- Intelligent Traffic & Tollingと表裏一体: スマート交通システムが道路を「上から」見る(交通カメラ、路上センサー)のに対し、telematics は「内側から」見る(車1台ごとの視点)。この二つが組み合わさって、街全体の動きの像ができあがります
- Electrification & Mobilityと絡み合う: フリートが EV に切り替わると、バッテリー管理、走行距離、充電計画が新しい課題になり、telematics のソフトが答えるべきもの——まるごと新しいサービス分野が開けます
05いま、どこまで来たか + 主役は誰か
2025〜2026年は、telematics が「大人になった」時期です。もう、自分を証明しなければならない新顔ではありません——激しく競い合い、どんどんお互いを統合していく戦場です。いちばん物語を語ってくれる数字は、スタイルの違う二人のリーダーから出てきます。
一方はSamsara(米国市場ではティッカー IOT)——いちばん速く伸びるテック系の新顔で、自らを「フリートの AI 会社」と位置づけています。年間経常収益(ARR)は2026年度第3四半期に約17億5,000万ドルに達し、年に約29%成長。年間10万ドル超を払う大口顧客が3,000社近くもいます。いちばん大事な数字はnet retention 115〜120%——つまり既存の顧客は離れないどころか、毎年もっと払ってくれている。これが、本当に強い SaaS のサインなんです。
もう一方は、静かだけれど台数では大きいリーダー——Geotab、カナダの非公開企業です。ABI Research に商用 telematics 世界1位と4年連続で評価されました。Geotab は5万5,000社を超える顧客から500万台以上の接続車両を支えています——そして2025年10月には、欧州とオーストラリアの複数国で Verizon Connect の telematics 事業を買収。この市場が少数の大手へと統合されつつあることを、はっきり示しました。
はっきり言っておくべき事実があります:いちばん大きな本当の主役の多くが、上場していない非公開企業だということ——Geotab、Lytx、そして通信の巨人の中に埋め込まれた Verizon Connect の部門。だから私たちは、生の時価総額だけで並べるのではなく、競争上の立ち位置と市場での実際の役割でプレーヤーを並べています。
06これからの展開
第一の方向はAI がすべてを飲み込むこと。トレンドは「何が起きたかを教える」(車がどこにいるか、ドライバーが何回急ブレーキを踏んだか)から、「これから何が起きるかを前もって教える」へと動いています——どの部品が故障寸前か、どのドライバーが事故を起こしやすいか、どのルートが渋滞するかを予測する。だから価値は、ハードウェアからソフトの賢さへとますます流れていきます。これは AI が得意なプレーヤーのマージンにとって追い風です。
第二の方向は車の外へ広がること。Samsara のようなリーダーは車だけにとどまらず、機械や設備、建設現場まるごとの追跡へと広げています——「フリートのソフト」から「動くあらゆる資産のデータプラットフォーム」へと変わり、捕まえられる市場(TAM)を何倍にも広げているのです。
第三の方向はEV の波と安全規制。フリートがEVに切り替わると、走行距離・バッテリー・充電という新しい課題が新しいサービス分野になります。いっぽう、世界中で厳しくなる安全・環境規制(たとえば2017年から効力を持つ米国の ELD =運転時間の電子記録義務)が、フリートに telematics を「選択肢」ではなく「義務」として持たせるよう押しています。
07課題とリスク
儲かる SaaS とはいえ、telematics も傷のないビジネスではありません——見極めておくべきリスクが三つあります。
第一のリスクは競争と統合です。この市場はプレーヤーがとても多く、基本的な製品(GPS+箱)はどれも似たり寄ったり。戦場が混み合えば価格は押し下げられ、小さなプレーヤーは次々に買収されていきます(Geotab が Verizon Connect を買い、PowerFleet が MiX を統合したように)——生き残るには、ハードウェア以上のもの、まねしにくいソフト/AI が要ります。
第二のリスクはハードウェアの汎用品化(commoditization)です。GPS の箱は、いまや誰にでも作れます。新しい車の多くは工場出荷時からモデムを積んでいて、自動車メーカー(OEM)がデータ層を直接奪いに入る道が開いています。だから価値は上層のソフトへ移さなければなりません——でないと、安い鉄を売り合う競争だけが残ってしまいます。
第三の、そしていちばんデリケートなリスクはドライバーのプライバシーです。ドライバーの顔をとらえるカメラや、あらゆる動きを追う仕組みは、多くの国で倫理的な問いと労働組合からの反発を生みます——ドライバーは、ずっと見張られていると感じる。もしプライバシー法が厳しくなれば(とくに欧州で)、映像データの集め方や使い方が制限されるかもしれず、それは安全という売りに直接響きます。
ひとことで言えば:Smart City のほかの部分がまだ未来都市というビジョンを売っているあいだ、Connected Fleet & Telematics は何年も前から、トラック1台ずつ静かに会費を集めてきました。これは、「地味だけど本当にお金を節約できる」技術が、もっと派手に聞こえる技術よりいつも先に儲かる、という教訓です——そして、ごく普通のトラック1台が、なぜ顧客がやめられない毎月の会費に変わるのかを理解することは、いちばん「地味」に見えるこの node が、なぜトレンド全体でいちばん本当に儲かっている node のひとつなのかを理解することなんです。