Megatrend · トレンド全体の概観
世界中のクルマが「心臓」を載せ替えている
2025年、世界で売れた新車のおよそ5台に1台がEVになりました。中国にいたっては、新車の半分以上がすでに電気で走っています。これは単なる「クルマの買い替え」ではありません——自動車産業の土台そのものが、内燃エンジンからバッテリーへと、まるごと組み替えられているんです。このノードは、電動化の8カテゴリーを一本につなぐ地図——価値がどこへ移り、誰がボトルネックを握り、なぜ中国が盤面全体で先行しているのかを見ていきます(各カテゴリーには別途、深掘りの章があります)。
01大きな絵:クルマの心臓が載せ替えられるとき
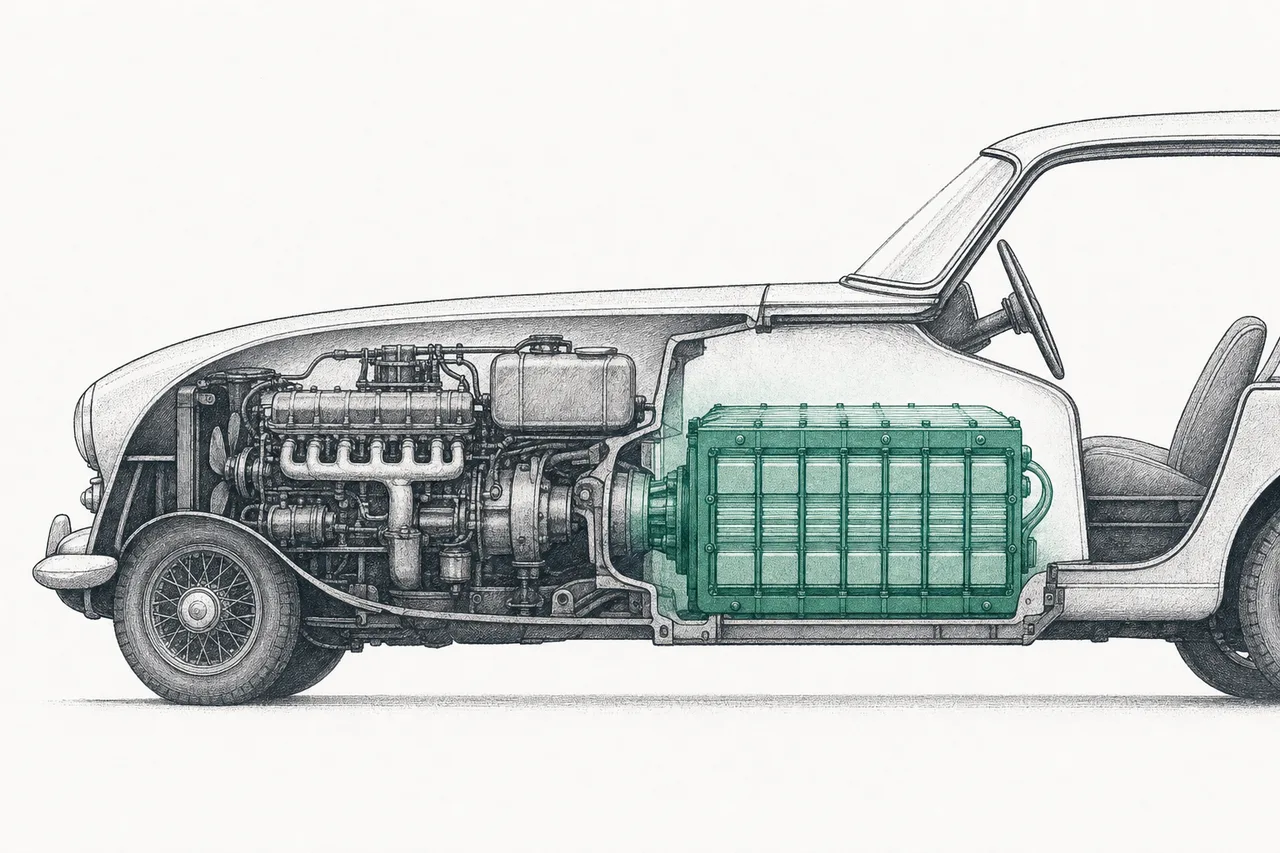
100年あまりのあいだ、クルマの「心臓」は内燃エンジンでした——鋳鉄、ピストン、燃料タンク、そしてその周りに築かれた世界中の産業。いま、その心臓が取り外され、まったく新しいものに置き換えられています:バッテリーと電気モーターです。そして心臓が変われば、それにつながるものすべても変わっていきます。
この変化のスケールは生半可ではありません。2025年、世界のEV販売は約2,160万台、前年比およそ20%増で、新車のほぼ5台に1台を占めました。中国だけ見れば、新車の半分以上がすでに電気です。これは、この時代で最大級の産業の載せ替えなんです。
でも、このトレンドを面白くしているのは販売台数だけではありません——それは価値の大移動です。ガソリン車では、価値はエンジン、トランスミッション、排気系に分散していました。ところがEVでは、クルマ一台分の価値のほぼ40%がバッテリーという一つの塊に集まります。これが、新しいプレーヤー(とくに中国勢)が、一世紀のあいだ市場を握ってきた老舗メーカーに挑む扉を開きました。この章は、新しいサプライチェーンで誰が何をやっているのかという「地図を広げる」ことです。
02地図:8つのサブカテゴリーとは何か
電動化への移行は8つのカテゴリーに分かれ、サプライチェーンの順番に沿って4つの「層」にまとめられます——上流の原材料から、路上を走るクルマと、それを支える仕組みまで。各カテゴリーには深掘りの章が別にあります(タップして読めます):
上流 — 原材料とバッテリー部材(supply chain)
- Battery Components & Materials: 正極、負極、電解液、セパレーター——価格も、航続距離も、安全性も決める電池セルの「中身」
- Battery Recycling & Circularity: 使い終わったバッテリーからリチウム、ニッケル、コバルトを回収して再利用する——新たに掘る鉱石への依存を減らす「都市鉱山」になりつつある
中流 — 心臓とパワーボックス(infrastructure)
- Battery Cells & Pack Manufacturing: セルを製造し、パックに組み上げる工場——クルマの価値のほぼ半分を占める心臓(CATL、BYDが世界を握る)
- EV Powertrain & Power Electronics: モーター、インバーター、そしてバッテリーの電気を車輪へ送るパワー半導体(power semiconductor)——電気時代の新しい「ギアボックス」
下流 — 実際に走るクルマ(application)
- Passenger EV OEMs (BEV / PHEV): 乗用EVメーカー——BYDとTeslaがぶつかり合い、Toyotaやヒョンデといった老舗が追い上げる主戦場
- Commercial & Heavy-Duty Electric Vehicles: 電気トラック、バス、配送車——乗用車より遅れて来たが、一日中走れば燃料費を莫大に節約できる
- Two-wheeler & Micromobility: 電動バイク、スクーター、電動自転車——「最も速く電動化が進む」カテゴリーで、とくにアジアで
つなぐ — 充電(infrastructure)
- Charging Infrastructure & Networks: EVに「燃料」を入れる充電ステーションとネットワーク——充電器が足りなければ、トレンド全体がボトルネックにはまる
03どうつながっているのか(鉱石から車輪まで)
このトレンドを面白くしている核心は、「鉱石から車輪まで」一段ずつ手渡されていくことです——鉱石や材料がバッテリー部材に変わり、セル工場へ送られ、パックに組まれ、モーターとパワーボックスと合わさってクルマになる。そして充電器に支えられて路上を走り、バッテリーが寿命を迎えたら、リサイクル工場へと戻っていく。この流れの全体像を見てみましょう:
いちばん面白いのは「核はバッテリー」という点です。ガソリン車では、エンジン単体ほど価値を食う部品はありませんでした。ところがEVでは、バッテリー一つでクルマ一台分の価値のほぼ40%を占めます。セルを低コストで作れる者が、鎖全体のゲームを握る——そしていま、それを握っているのは主に中国企業です。
04価値と力はどこにあるのか
このトレンドの大事なルールは、価値が「エンジン」から「バッテリー」へ移ること。そして価格決定力は、これまでのように完成車の組立工場ではなく、セルメーカーに集まります。
これが、なぜCATL(世界1位のセルメーカー)が、クルマを一台も売らないのに大手メーカーと肩を並べる影響力を持つのかを説明します——ほぼすべてのメーカーが、彼らからバッテリーを買わなければならないからです。そしてなぜBYD——鉱石、セル、チップ、クルマまで自前で作る——が、競合がほとんど追いつけないほど安く作れるのか。一方で、誰でもできる仕事——たとえばボディの組立——は、利益が紙のように薄い価格戦争の戦場です。
もう一つ、価値が育ちつつあるのが充電ネットワークです——電気時代のガソリンスタンドのようなもの。立地を押さえ、ユーザー基盤を先に築いた者が、長期の交渉力を持ちます(Teslaが充電規格NACSを他社に開放したのは、まさにこの場所を押さえるためです)。
このトレンドを見るときの教訓:「この会社はEVを作っているか」とだけ問うのではなく、「バッテリー/チップ/充電を握っているのか、それとも価格戦争の戦場でただクルマを組み立てているだけなのか」を問うこと。
05トレンド全体を動かす力
カテゴリーごとに事情は違っても、トレンド全体を同時に動かす大きな力が3つあります:
1. バッテリーがどんどん安くなる — これがすべての裏にある力です。EVのバッテリーパックの価格は、10年前の1 kWhあたり数百ドルから、2025年には約$99/kWhまで下がりました(中国では約$84まで)。バッテリーが安くなれば、EVはガソリン車の価格にどんどん近づき、多くの市場ではすでに安くなり始めています。
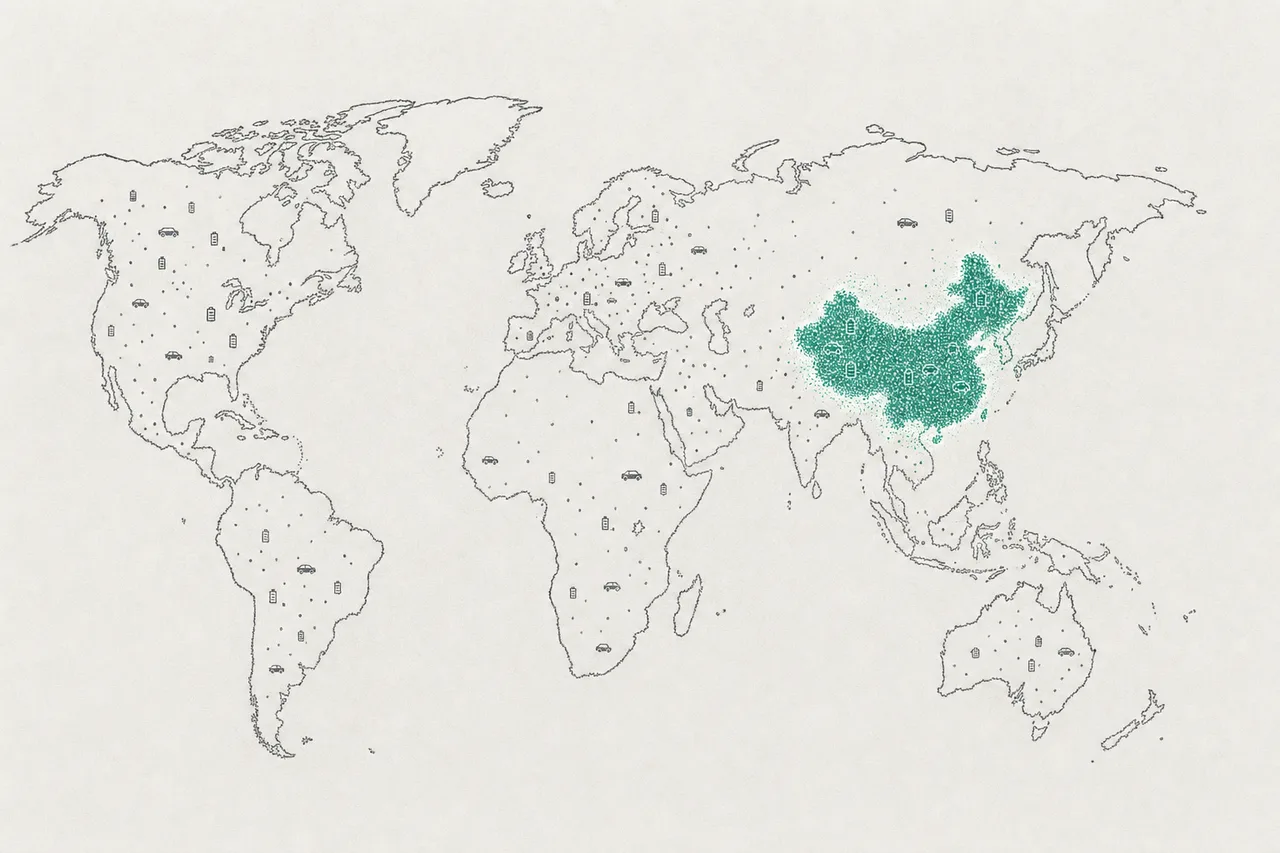
2. 中国が盤面全体を握る — これは、このトレンドで避けて通れない事実です。中国は世界のEV用バッテリーの約70%を作り(CATLとBYDだけで合わせて約56%)、世界の公共充電器の65%超を握り、EV販売のほぼ3分の2の供給源です。このトレンドを理解するとは、その中心がデトロイトでもヨーロッパでもなく、中国にあると認めることなんです。
3. 充電が追いつかなければならない — EVは、充電器が十分にあって初めて走れます。2025年、世界には約700万カ所の公共充電ポイント(33%増)があり、2030年には約4,000万カ所まで急増すると見られています。充電器の建設が車の販売に追いつかないかぎり(とくに中国の外で)、「どこで充電するのか」という不安は、トレンド全体のブレーキであり続けます。
06いまどこまで来たか + 各カテゴリーのチャンピオン
2025〜2026年は大きな転換点です——中国側では販売が急増し、新車の半分以上が電気になった一方、米国や欧州では補助金の打ち切りと依然高い価格から「足踏み」(EV demand wobble)の兆しが出てきました。この年の大きな節目が、BYDがTeslaを抜いたことです——純電気自動車(BEV)の世界販売で初めて1位に立ちました。以下は各カテゴリーの「チャンピオン」で、このトレンドの力がアジア(中国/韓国/日本)へはっきり傾いていることを映しています:
07未来とリスク
先を見れば、このトレンドには力強い追い風と、セットで見ておくべきリスクの両方があります。
チャンスの側:バッテリーは安く、良くなり続けます(LFPやナトリウム電池といった新しい化学組成)。最も速く電動化が進むのは電動二輪(販売の95%は中国、インド、ベトナム)で、次いで価格がディーゼルに近づきつつあるトラック、そして2030年までにほぼ8倍に拡大する充電ネットワークです——ボトルネック(セル、チップ、SiC、充電)を握れる者が、強い交渉力を持ちます。
リスクの側には、気をつけるべき3つの層があります:
- 中国の外での需要の足踏み(EV demand wobble): 米国や欧州が補助金を打ち切り、関税を引き上げると、それらの市場の販売は予想より鈍るかもしれない——そうなると、前もって大きく投資したメーカーが痛手を負う
- 中国への過度な依存+地政学: バッテリー、部品、充電器が中国に集中しているため、西側は関税の壁を立て、自前のサプライチェーンを築こうとしている——供給リスクであり、通商の戦場でもある
- 価格戦争と生産能力の過剰: 中国のバッテリー・EV工場が需要を超えて生産し、業界全体の利益を締め上げる激しい価格戦争を生んでいる——安くなるのは消費者には恩恵だが、弱いメーカーには毒になる
さらに、このトレンドの外にありながら、それを揺さぶる技術リスクもあります——別のトレンドRobotics & Physical AIにある自動運転(autonomy)です。もしrobotaxiが予想より早く来れば、「クルマを所有する」という形そのものが変わり、長期的には個人向けの新車販売に響くかもしれません。ただ、そのタイムラインはまだ不確かです。
だからこの章は「深掘りのガイド」ではなく「地図」なのです——トレンド全体を見ることの本当の価値は、すべての部品が、鉱石から車輪まで一つの物語としてつながっていると見えること。それが分かったうえで、各部屋を一つずつ詳しく探検していけばいい——気になるカテゴリーの深掘りの章へ、そのままタップして入っていけます。