メガトレンド · Defense & Geopolitical Fragmentation
攻めてくるのが1台数千円のドローンなら、問題は「どうやって撃ち落とすか」ではなく「破産せずに撃ち落とすか」
兄弟nodeが語るのが「矛」——安くて大量にばらまけて、自分で飛んで殺しにいくドローンや徘徊型弾薬——だとすれば、このnodeは「盾」の話です。相手のドローンの群れを 探知・追尾・判断・破壊 する仕組みのこと。一見ただ「撃ち落とすだけ」に思えますが、本当の核心はコストの方程式にあります。1台100万ドルのミサイルを、1台400ドルのドローンに撃つわけにはいかない——だからこそレーザー、高出力マイクロ波、電波妨害装置、そして安価な迎撃弾が、防衛業界でいちばん速く伸びている稼ぎ場のひとつになっているんです。
01これは何?
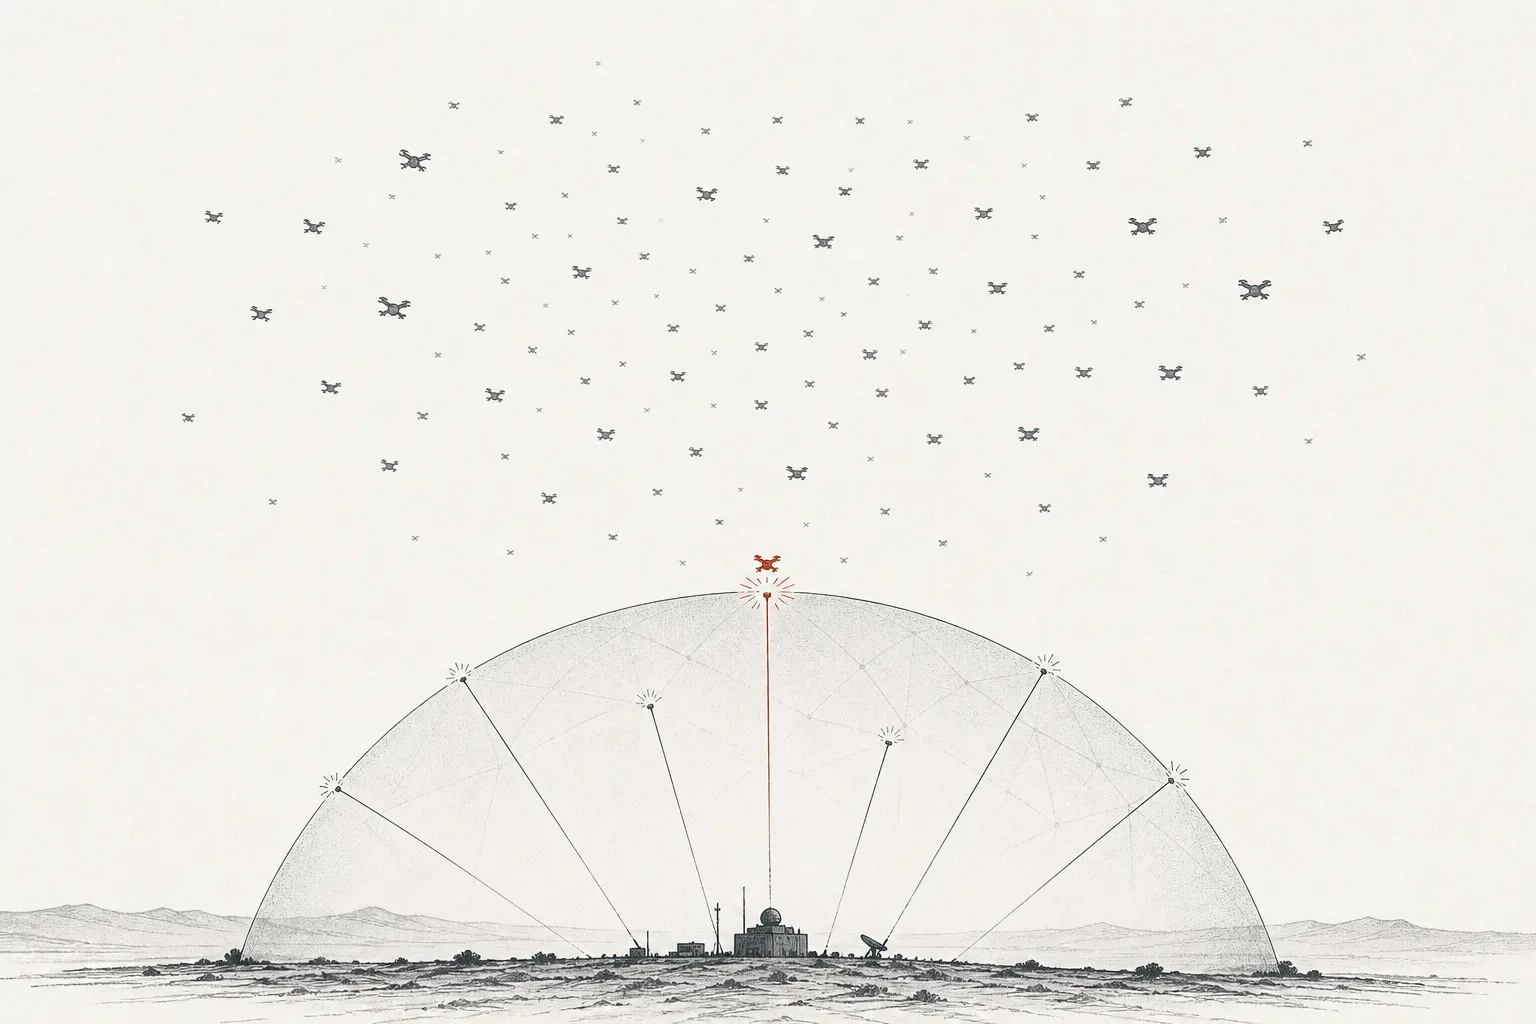
こう想像してみてください——1台あたり数千円の小さな飛行体が、何百、何千とあなたへ向かってくる。それぞれが小さな爆弾を積んでいるかもしれない。守る側の問いは「これは怖いか」(怖いです)ではなく、「どうやって全部止めるか、しかも相手より何千倍も高く払わずに」です。これがこのnodeの問いのすべてです。
Counter-UAS(Counter-Unmanned Aircraft System の略)、または counter-drone とは、脅威となる無人航空機を探知し、追尾し、破壊する仕組みのこと。単体の製品ではなく、チェーンのようにつながって動く道具のセットです:センサー(レーダー · 電波を捉える RF · 電子光学/赤外線カメラ)がドローンを「見る」 · 頭脳が味方か敵かを見分けて指示を出す · そして 破壊装置が大きく二種類——「ソフト」(soft-kill)は電波を妨害したり信号を騙したりしてドローンを迷わせ自滅させる、「ハード」(hard-kill)はレーザー、高出力マイクロ波、迎撃弾、銃で実際に撃ち落とす。
このnodeを理解するいちばん簡単な方法は、「矛」と対になる「盾」と見ることです。矛はその兄弟nodeにあたる——Loitering Munitions & Combat UAS(攻める側のドローンと徘徊型弾薬)。どちらも Autonomous Systems & Counter-Drone の下にあり、大きなメガトレンド Defense & Geopolitical Fragmentation に属します。面白いのは、「矛」が安く大量になるほど「盾」の需要も跳ね上がること——この二つは一緒に伸びていく、終わりのない猫とネズミの追いかけっこなんです。
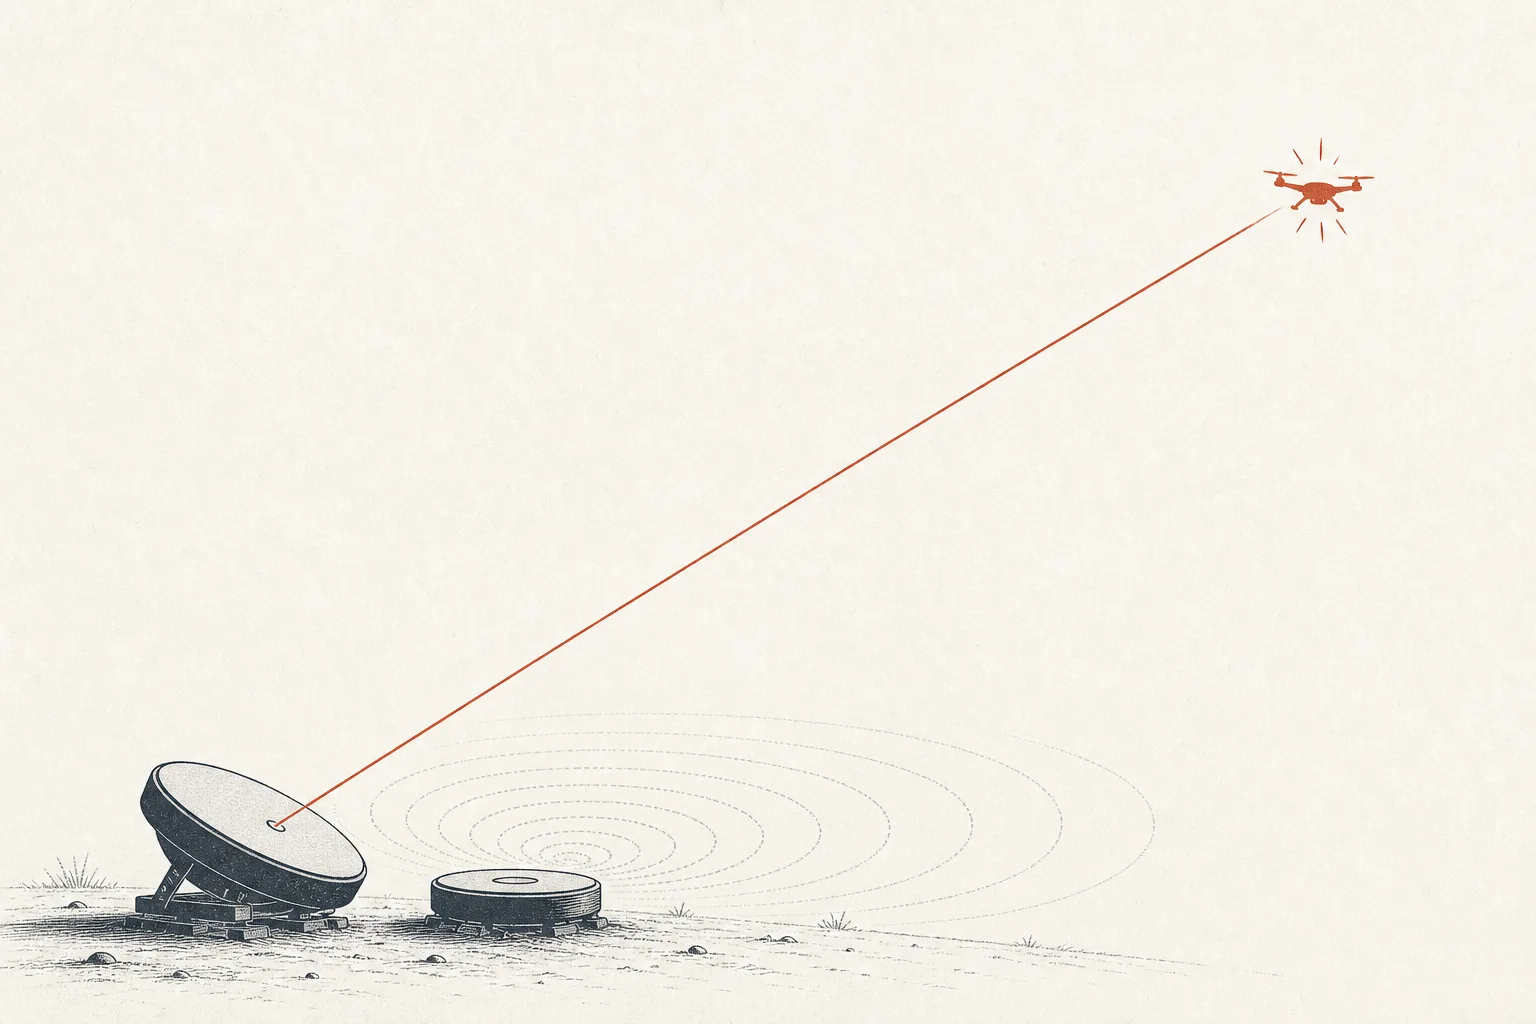
Soft-kill(ソフトに無力化)= 何も撃たず「電波」で勝負する——操縦信号を妨害(jamming)したり、衛星測位の信号を騙して(spoofing)ドローンを迷わせ自滅させる · Hard-kill(ハードに破壊)= 迎撃弾、銃、レーザー、マイクロ波でドローン本体を実際に壊す · Directed energy(指向性エネルギー兵器)= 高出力レーザーや高出力マイクロ波(HPM)をエネルギーの束として「撃つ」。電気を使うだけで弾を消費しないので、1発あたりのコストがとても低い。
02なぜ重要か——迎撃コストのゲーム
この業界全体を一行で説明できる言葉があります:「1台100万ドルのミサイルを、1台1,000ドルのドローンに撃つわけにはいかない」。ただの当たり前の理屈に聞こえますが、これは一流の軍隊が実際にはまっているワナなんです——いまある防空システムは高価な航空機やミサイルを撃つために設計されている。それを安いドローンに向けると「戦闘には勝つが、コストの戦争には負ける」ことになります。
だからこのnodeの重要さは「当たるか」(技術はもう揃っている)ではなく、「当てて割に合うか」にあります。そしてこれが、お金がものすごい勢いで流れ込んでいる理由です。世界の counter-UAS 市場は 2025年に約66億ドル で、多くの調査機関が 2030年に約200億ドル まで伸びると見ています。年平均で約 25% という高い成長率——防衛産業全体のなかでもいちばん速く伸びるセグメントのひとつです。
この大金を払うのは誰か? 答えは実際の契約にはっきり表れています。2025年終わり、米陸軍は Raytheon(RTX) と最大 50.4億ドル もの契約を結びました。Coyote(迎撃弾)と KuRFS レーダーをセットにしたもので——「もう一品ずつ買うものではなく、恒久的なプログラムだ」とはっきり告げる最初の長期契約です。需要は二方向から同時に来ています:ドローンが主要な脅威になったウクライナ戦場の教訓と、基地やインフラがドローンに繰り返し攻撃される中東の緊張です。
投資の観点でこのnodeが面白いのは、「やらざるを得ない市場」だという点です——安いドローンがさらに安く、さらに増え続けるかぎり(実際にそうなっている)、どの基地も、どの空港も、どの大きなイベントも、どの重要インフラも、守る盾を持たねばなりません。これは景気の波で消える需要ではなく、まだ始まったばかりの構造的な必要なんです。
03どう動くのか(探知→破壊のチェーン)
counter-drone の核心は、四つの輪でできた「チェーン」。これが数秒のうちに途切れず動かなければなりません。どれか一つの輪が欠ければシステム全体が崩れます。ドローンが現れてから止められるまで、一歩ずつ何が起きるか追ってみましょう。
これらを「難しく」しているのは輪の4番目です。選択肢ごとに1発あたりのコストがけた違いに違うから。電波妨害(soft-kill)は1回あたりのコストがほぼゼロ——送信機を入れるだけ——ですが、光ファイバーで操縦する新型ドローン(妨害する電波がない)や AI で自律飛行するドローンには効きません。一方 撃ち落とし(hard-kill)は確実だが高い——Coyote のような安価な迎撃弾でさえ1発あたり約 $100,000 で、標的のドローンより数十倍も高い。だから誰もがより安い解を探しているんです——1発が「電気代だけ」で済むレーザーとマイクロ波を。
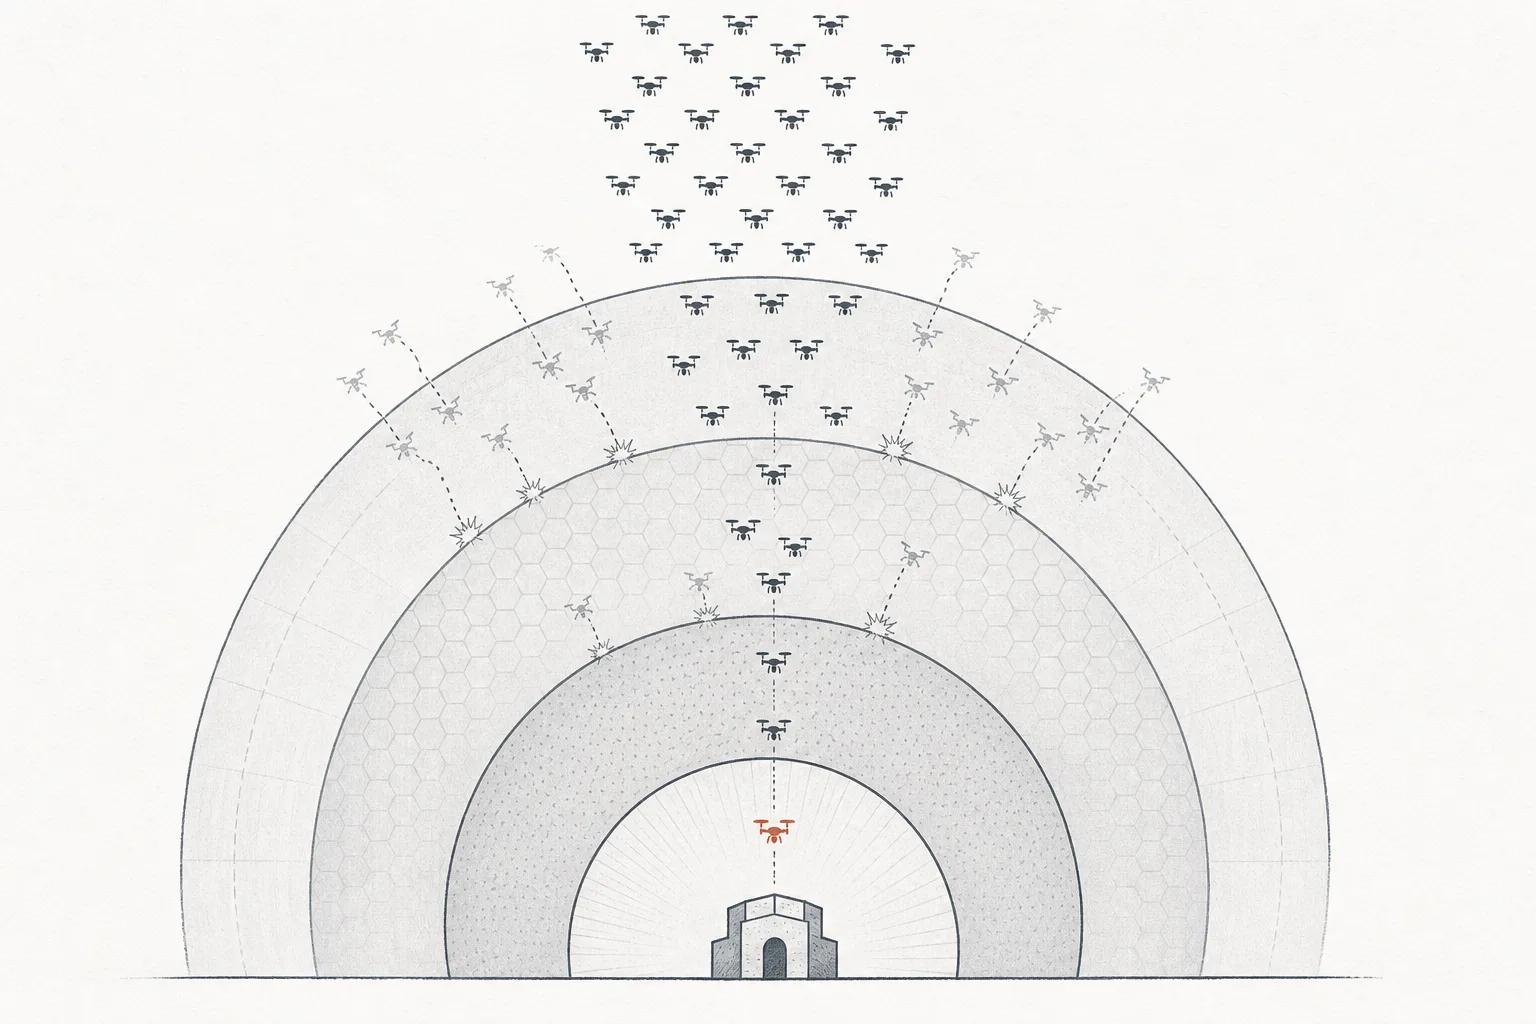
でも現実には「どんな場合も勝てる」方法はありません。新型ドローンは一つずつ回避するよう設計されています——光ファイバーは電波妨害を逃れ、雨や霧はレーザーの効きを落とし、大群になれば数の限られた迎撃弾では足りない。だから答えは「魔法の一品」ではなく、多層防御(layered defense)——複数のシステムを重ねて、ある層が別の層の死角を埋める。そして AI の頭脳が、脅威ごとにどれで止めるのがいちばん割に合うかを選ぶんです。
04エコシステムの中でのつながり
このnodeは「プラットフォーム層」に位置し、いくつもの技術の上に乗っています。そしてメガトレンドの地図の中で、隣人たちとはっきりした関係を持っています:
- 「矛」と直接対になる「盾」——Loitering Munitions & Combat UAS: この二つの sub-node は完璧な対をなします。攻める側はドローンを安く、賢くする(光ファイバー、AI で自律飛行)。守る側もそれに追いつかねばならない——「矛」が進化するたびに「盾」も変わる。これが両者を伸ばし続けるエンジンです
- 従来の防空を補う——Missiles & Air Defense: counter-drone は防空システムを置き換えるのではなく、従来システムには高価すぎて手に負えない「いちばん下の層」を埋めます——高価なミサイルは大きな標的に、安いレーザー/マイクロ波/迎撃弾は小さなドローンの群れに。こうして全層が揃う防御のピラミッドになります
- AI を頭脳として頼る: ドローンが群れで来る戦場では、人が画面を見て1台ずつ撃つのは不可能。AI こそが「見る・敵味方を見分ける・止め方を選ぶ」を秒単位でこなせるようにするものです。そして攻める側のドローンが AI で自律飛行するほど、守る側も AI で応戦せねばなりません
- 原材料と宇宙に頼る: センサー、レーダー、電子機器にはレアアースや、世界のサプライチェーンが握る部品が要ります。探知や測位の一部は衛星からの信号に頼ります——だからこのnodeは原材料のサプライチェーンと宇宙経済の両方につながっているんです
05いま、どこまで来たのか
いまの全体像は、お金と緊急性が両側に同時に流れ込んでいること——大きな契約を持つ従来の防衛大手と、技術のロジックを持ち込んで挑む新顔企業の両方です。まず大手から:RTX(Raytheon) は迎撃弾市場の王者。Coyote システムと KuRFS レーダー(小型ドローンを約16km先まで探知)を組み、2025年終わりに陸軍から50.4億ドルの契約を勝ち取りました。新型 Coyote Block 3 は1発あたりのコストを下げるため「再利用できる」よう設計されています。
指向性エネルギー兵器の側では、Lockheed Martin がレーザーのリーダー。出力60キロワット(120 kW まで拡張可能)の HELIOS システムを駆逐艦 USS Preble に搭載し、試験では複数のドローンを撃ち落としました。売りは「1発あたり数セント規模のコスト」——ただし雨、霧、塵で光線が拡散するという弱点もあります。
でもこの時期いちばん熱いのは、従来の防衛畑ではない新顔と専門企業の台頭です:
Anduril(非公開企業)は、指揮システム Lattice を通じて「多層防御」を丸ごと売る——電波妨害(Pulsar)から運動エネルギー迎撃(Anvil)まで、複数のセンサーと破壊装置をまとめ、AI にいちばん割に合う止め方を選ばせます。2025〜2026年には米海兵隊と 6.42億ドル の counter-drone 契約を勝ち取り、上限が10年で 200億ドル に達する陸軍の大型枠組み契約で最初の受注者になりました。
Epirus(非公開)は高出力マイクロ波(HPM)側の新星。その Leonidas システムはマイクロ波を一度に薙ぎ払うように撃ち「ドローンの群れを同時に複数倒せる」(one-to-many)——大群問題への直球の答えです。2025年には陸軍から第2世代(Gen II)の契約を約 4,350万ドル 獲得し、シリーズDで2.5億ドルを追加調達、調達総額は5.5億ドルを突破しました。
そして実際の株式市場の主役は DroneShield(DRO)。対ドローン専業の「pure-play」のオーストラリア企業です——RF を捉える装置と携帯型の妨害機(DroneGun シリーズ)の両方を手がけます。2025年には売上が約 A$216 百万(約276%増)に急増、すでに4,000セット以上を販売し、受注残(pipeline)は約 A$2,550 百万にのぼります——ドローンの脅威が現実になったとき、一つに集中する小さな企業がどれほど速く伸びうるかを示す好例です。
理解しておくべきは、最先端の破壊側のリーダーの多く(たとえば Anduril や Epirus)はまだ株式市場にいない非公開企業だということ——まだ新しく、民間資本がどっと流れ込む分野ならではの特徴です。だから株式市場の投資家がこのトレンドにアクセスするには、たいてい従来の大手(RTX、Lockheed、Kratos、AeroVironment)や DroneShield のような pure-play を通じることになり、非公開の挑戦者へ直接というわけにはいきません。
06この先——指向性エネルギーと多層防御
第一の方向は、指向性エネルギー兵器が少しずつ実験室から実戦へ出ていくこと。高出力のレーザーとマイクロ波こそ「コストの方程式を逆転させる」唯一の本当の答えです——1発あたりのコストが十分に低く、安いドローンを一日中撃ち落としても破産しない。いまこれらはまだ実戦運用の入り口にあります(HELIOS はわずかな艦にだけ、Leonidas は試験版を納入したばかり)が、方向は明らか:どの陣営も出力、射程、悪天候への耐性を急いで高めています。
第二の方向は、「多層防御」が標準になること。魔法の一品はないので、価値は「すべてをまとめる者」へ流れます——複数種のセンサーと複数種の破壊装置を結びつけ、AI に脅威ごとの止め方を選ばせる指揮システムです。だからこそソフトウェア(たとえば Anduril の Lattice)が、個々のハードウェアより高い交渉力を持つ場所になるかもしれません。それは、すべての部品が差し込まねばならない「頭脳」だからです。
第三の方向は、戦場の外への広がり。ドローンの脅威は最前線だけにとどまりません——空港、刑務所、大きなスポーツイベント、発電所、国境、どれもが対ドローンの仕組みを必要とし始めています。だから DroneShield のように手の届く価格の携帯型を作る企業は、軍・警察・民間にまたがる受注残を持つんです——「ドローンからの安全」という市場が、軍事だけより大きなカテゴリーになりつつあります。
07課題とリスク
熱く見えるこのトレンドにも、きちんと見ておくべき影があります。
第一のリスクは、「終わりのない猫とネズミの追いかけっこ」。守る側が止める術を見つけるたび、攻める側も新しい逃げ道を見つけます——光ファイバーのドローンは電波妨害を逃れ、AI で自律飛行するドローンは操縦信号に頼らず、大群は数の限られた迎撃弾を足りなくさせる。つまり今日買ったシステムが早く時代遅れになりうるし、売り手は止まらず開発投資を続けねばなりません——長期の需要には良いが、各社のコストと技術リスクを圧迫します。
第二のリスクは、まだ定まらないコストの方程式。皆が望みを託す指向性エネルギー兵器には、まだ現実の制約があります——レーザーは雨・霧・塵に弱く、出力と射程はまだ伸ばす必要がある。一方、確実に使える迎撃弾は、何千発も撃ち捨てるにはまだ高すぎる。この移行期には「本当に使えて、十分に安いもの」がまだ完全には揃っておらず、そこが攻める側につけ込まれかねない隙です。
第三のリスクは、自律システムをめぐる倫理と規制。システムが「見る・判断する・撃つ」を自分でこなすほど速くなるほど、人間の制御(human-in-the-loop)をめぐる問いも重くなります——AI が標的を撃ち間違えたら誰が責任を負うのか? さらに電波妨害や衛星信号の欺瞞は、周囲の民間航空や GPS 信号にも影響しうるため、市街地での使用には法的な制約があります。そして多くのファンドはそもそも兵器に投資しない方針を持っており、自律性の論点はこの分野の投資家層を狭め、政策の流れに左右されやすくしかねません。
ひとことで:このnodeは、戦場そのものを一変させたばかりの脅威への、守りの側からの答えです——ドローンが安く、多くなり続けるかぎり、それに追いつく盾は常に要る。そして勝者は「いちばん上手く当てる者」ではなく、「いちばん割に合う形で、何度でもドローンを止められる者」になるでしょう。