メガトレンド · Defense & Geopolitical Fragmentation
バイクの値段のドローンが、家一軒ぶんの戦車を倒すとき
ウクライナ戦争が、防衛業界全体を揺さぶる事実を証明しました——「使い捨てできる」安い物を大量に投入するほうが、数の少ない高価な物に勝ちつつある。そして戦場の経済が逆さまにひっくり返ると、防衛予算の流れも新しい方向へ動き始めます。これは、無人兵器と、安いドローンを追い詰める技術、そして業界の老舗の巨人に挑む新顔の会社の物語です。
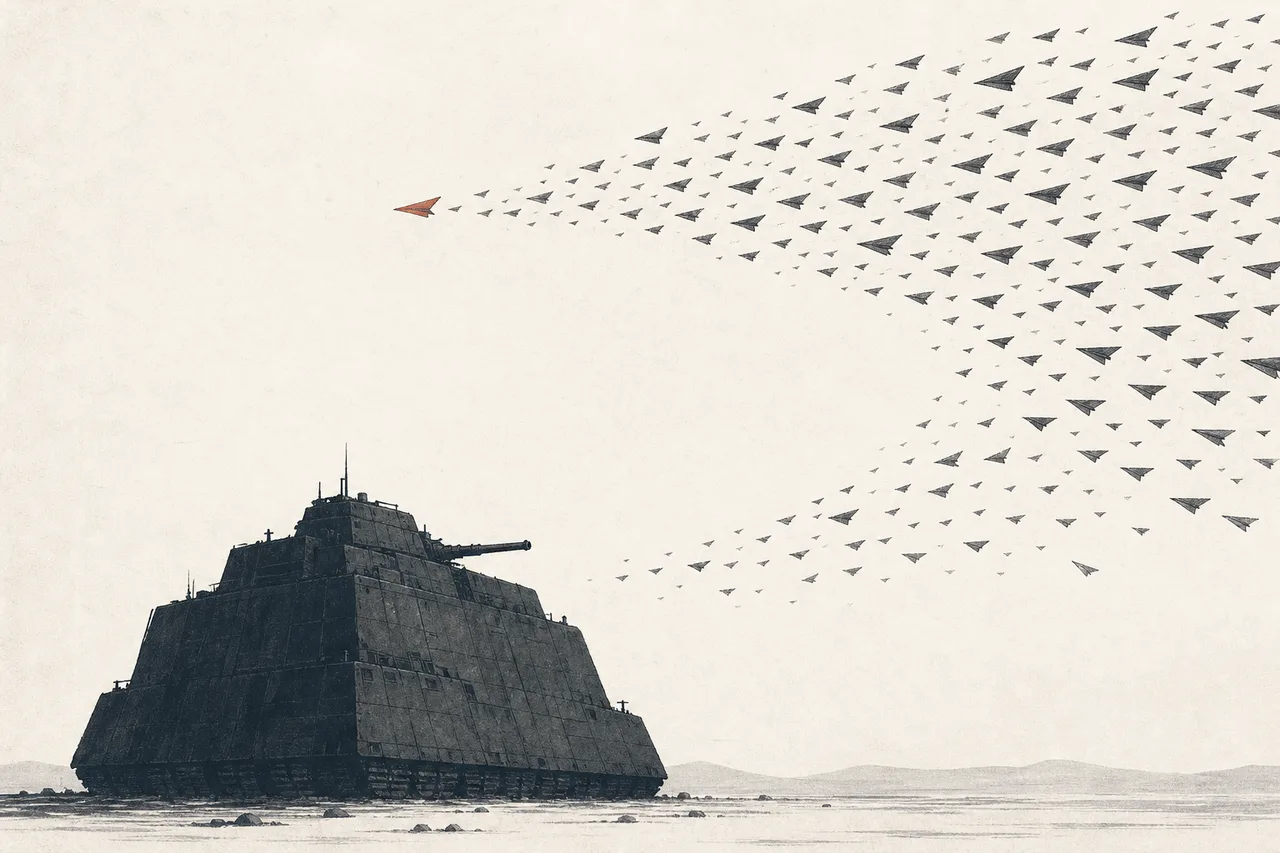
01これは何?
近代的な軍隊と聞くと、私たちはつい、一機で何千億円もする戦闘機や、何十年もかけて造る軍艦を思い浮かべます。どれも本当に優秀で、本当に高価です。でもそこには、最近あらわになった「経済の弱点」がある——失うには数が少なすぎるんです。このnodeは、その反対側の話——「使い捨て」できるほど安い無人兵器を、大量に投入する、そしてそれを「追い詰める」ための技術の話です。
これは、互いに絡み合った2つの世界に分かれます。このnodeの2つのサブ分野です:
- Loitering Munitions & Combat UAS(攻撃側の無人兵器): 自分で飛んでいけるドローンと「徘徊する弾薬」(loitering munition)。価格は数千円から数十万円、大量に生産できる。有人機と並んで飛ぶ「相棒ドローン」(collaborative combat aircraft)も含む
- Counter-UAS / Counter-Drone(対ドローンシステム): センサー、レーダー、電波妨害(jamming)、迎撃装置——相手のドローンの群れを「探知・追跡・阻止」する
Attritable =「失ってもいい」——破壊されても大して痛くない程度に安い物。exquisite platform(失えない高価な最高級品)の反対 · Mass =「物量」。attritable massの発想は、一点の卓越さではなく数で勝つこと · Loitering munition = 任務に入る前に、目標エリアの上空でしばらく「徘徊」できる無人機——半分ドローン、半分弾薬。
メガトレンドの地図では、Autonomous Systems & Counter-Droneは Defense & Geopolitical Fragmentation の下にあり、2026年の防衛産業で 最も速く変わっている部分です。大事な注意点:これはドローンの「軍事」の側面の話で、民生用ドローン(農業・撮影・配送)は別のnode Civil Drones & UAV にあります——基礎技術は似ていても、市場・プレイヤー・ルールはまったく別物なんです。
02なぜこれが大事になったのか
何十年ものあいだ、一流の軍隊はひとつの公式に従ってきました——高くて数が少なくても、いちばん良い兵器を作る。卓越した戦闘機が数百機あれば、格下の相手には勝てた。ところが2022年からのウクライナ戦争が、教科書を揺さぶる事実を明らかにします:相手が安い物を何百万個も持っているとき、「いちばん良い」は「いちばん多い」ほど大事ではないかもしれない。
それをいちばんよく語る数字があります。ウクライナはFPVドローン(操縦者視点のドローン。一機数千円)を月に約 20万機 のペースで生産し、年に数百万機を目標にしています——この規模になると、戦場は「高価なプラットフォーム同士のぶつかり合い」から「安い物をより速く量産できる工場の戦争」へと変わります。
ペンタゴンはもう気づいていて、時代の転換を映す金額で応えました。2027年度の予算要求で、米国はドローンと対ドローンシステムに約 750億ドル を割り当てることを提案——なかでもDefense Autonomous Warfare Group(DAWG)という新組織が最大の取り分を得ます。2026年のわずか約2.26億ドルから、2027年要求では 546億ドル への跳躍です。これほどの跳ね上がりは防衛予算ではめったになく、「安い物を大量に」という発想が正式に教科書へ組み込まれた合図なんです。
DAWGの前に、ペンタゴンには Replicator というパイロット計画(2023年発足)がありました。2025年半ばまでに「数千機」規模の無人システムを届けることを目指し、2024年の初期予算3億ドルから年約5億ドルへ拡大——でも実際に届いたのは「数百機」にとどまり、2025年末にDAWGへ統合されました。Replicatorの教訓は、意志はあっても 従来型の調達が戦争のスピードに追いつけないこと——これこそ、2027年の巨額予算が解こうとしている課題です。
しかもこれは、両側で伸びている市場です。世界の軍用ドローン市場は2026年で約 200億ドル、多くの調査機関は2035年ごろに 400〜660億ドル へ伸びると見ています。一方の「対ドローン」(counter-UAS)市場はさらに速く——2025年の約66億ドルから、2030年には約 200億ドル へ、年平均で約25%という高い成長率です。
03逆さまになった経済
このnodeの核心は、兵器の技術的な話ではなく、最近ひっくり返った 「コストの方程式」 です。この方程式が分かれば、なぜ業界全体が揺れているのかが分かります。
もともと軍隊は「最高級のプラットフォーム」に投資してきました——高価で、有人で、数は少ないが、とても優秀。このモデルは、敵も同じゲームを戦うかぎりは有効でした。問題は、安いドローンがルールを変えたこと。ウクライナでは、約 400ドル のFPVドローンが、何百万ドルもする戦車を何度も破壊しました——コスト比は 4,000対1 を超える不利。そして安い物が何百万個もあれば、計算ははっきり「数の多い」側に味方します。
この方程式のもう一枚の鏡が、守る側も同じコストの罠にはまることです——数千円のドローンを撃ち落とすために高価な迎撃装置を使うのは、「戦闘に勝ってコスト戦争に負ける」こと。だから問いは「当たるか」ではなく「当てて割に合うか」になります(「盾」の経済とその解は Counter-UAS / Counter-Drone で深掘りします)。
解は「方程式を逆に解く」こと——守る側の1回あたりのコストを、飛んでくる安い物に近づける。これがcounter-drone全体の新しい稼ぎ場になっています。
04エコシステムの中でのつながり
このnodeは、いくつもの技術の上に乗る「プラットフォーム層」で、防衛システム全体へ波紋を広げます:
- AI を核として頼る: ドローンを本当に「自律」させるのは、ナビゲートし、判断し、電波を妨害されても動き続けるAIの頭脳。戦場で電波妨害が濃くなるほど、人の操縦に頼らず自分で飛べる能力が大事になる
- Defense Software & C4ISR と組む: ドローンはただの「体」——戦場じゅうのセンサーの情報を一枚の絵にまとめて指令を出す「神経系」が指揮ソフトウェアだ。ここがPalantirやAndurilの出番
- 重要な 原材料 に頼る: ドローンのモーター・バッテリー・磁石には、中国がサプライチェーンを握るレアアースが要る——「安い物を大量に作る」にも、業界全体と同じ原材料のボトルネックにぶつかる
- 米国の主要防衛企業(primes)に 挑む: ここがいちばんドラマチックな点——ソフトウェアで安い物を大量に作る新顔が、高価な物を一つずつ作るのが得意な老舗の巨人に挑んでいる(次の章で続きを話します)
- 民生用ドローン とは近いが重ならない: 基礎技術の多くは共通でも、軍事の側は耐久性・自律性・妨害下での動作で異なる——そして一部の会社は2つの市場を行き来する
05いま、どこまで来たのか
この時期いちばん大きな話は、防衛の伝統的な出自ではない 新しいプレイヤーの台頭 で、その先頭が Anduril——時代の象徴になった非上場企業です。2026年半ばにさらに50億ドルを調達し、企業価値を 610億ドル(前年の約305億ドルから倍増)へ押し上げました。一方、2025年の売上は倍増を超えて約22億ドルに伸びています。
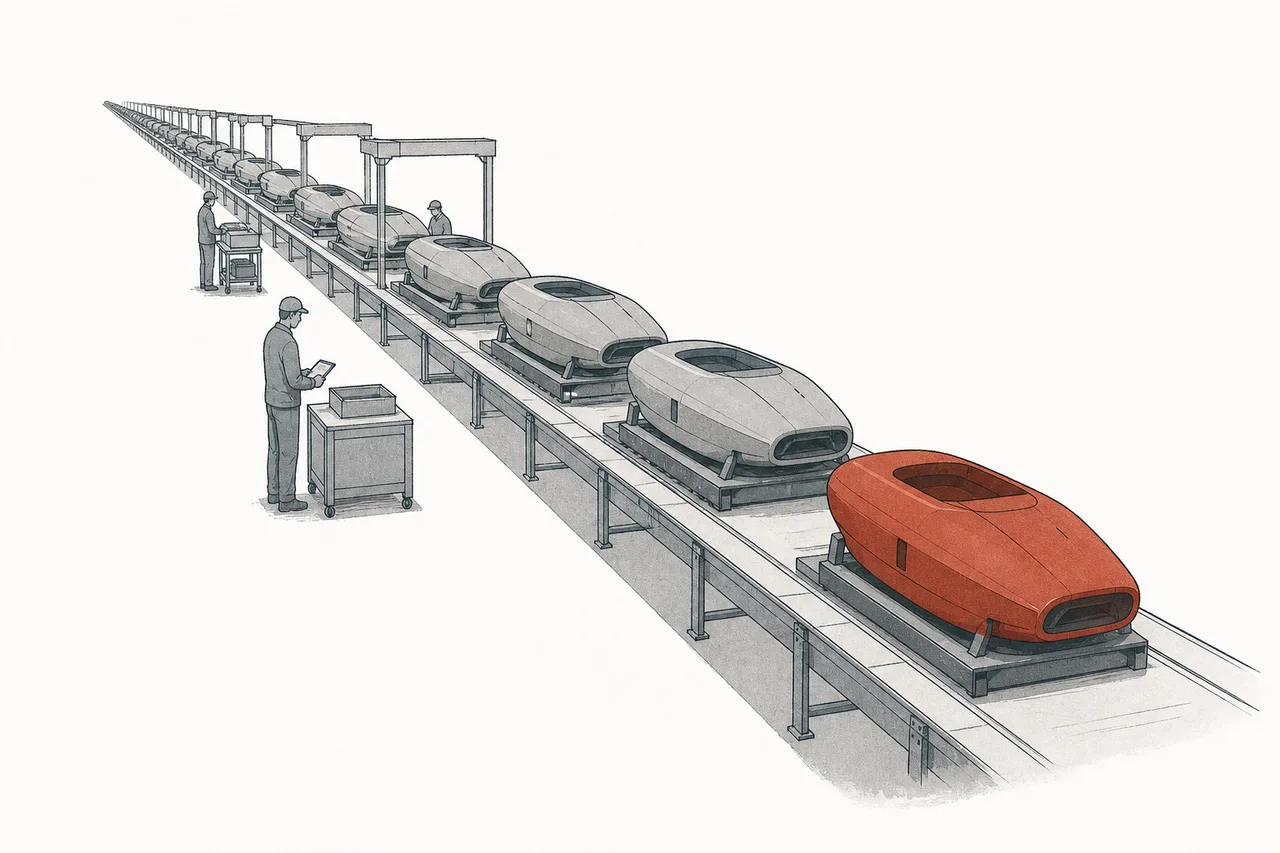
Andurilが面白いのは数字だけでなく、その 自動車工場のような考え方 です——約9億ドルのArsenal-1工場は、無人兵器を大量生産の論理で作るよう設計されています。よく話題になる例が、低コストの巡航ミサイルBarracuda——わずか 約30時間 と、一般的な工具10点だけで組み立てられるよう設計されている。特殊な部品とずっと長い時間がかかる従来の兵器とは対照的です。これが「安い物を大量に」の核心です。
上場している会社も負けずにアクセルを踏んでいます。AeroVironment(AVAV)は、実戦をくぐったSwitchblade(徘徊弾薬)の持ち主で、2025会計年度の売上は約8.21億ドル、Switchbladeの受注残は約11億ドル。生産能力を倍にするため工場を拡張中です。一方 Kratos(KTOS)は、標的ドローンと低コストの戦闘ドローンの専門で、2025年の売上は約13.47億ドル、2026年の見通しは約17〜17.6億ドルです。
もうひとつ熱い戦場が「ドローンの頭脳」です。Palantir(PLTR)は、AIで戦場の映像を処理するMaven Smart Systemを拡大し、契約の上限は2029年までに約 13億ドル へ。さらに陸軍との企業契約は、10年で最大100億ドルに達しうるものです。一方 Shield AI(非上場)は、自律操縦ソフトHivemindの持ち主で、2026年に企業価値が約127億ドルへ上昇——Hivemindは自社のドローンにも他社のドローンにも載せて試されていて、「自律のソフトウェア」がプラットフォームのように売れるかもしれないことを示しています。
そして「盾」の側も見逃せません——守る側にも、実際に投資できるプレイヤーがいます。DroneShield(DRO)は対ドローン専業のオーストラリア企業で、2025年の売上が約276%急増、RTX はCoyoteシステムの持ち主、そして Lockheed Martin はレーザーHELIOSの先頭——守る側は攻める側に負けず速く伸びています(深掘りは Counter-UAS / Counter-Drone で)。
06これからの展開
第一の方向は 「相棒ドローン」(collaborative combat aircraft) です——高価な戦闘機を一機だけ持つ代わりに、空軍はもっと安い自律ドローンを開発し、有人機と並んで飛ばす。パイロットを増やさずに「数」を増やすわけです。2025年にはGeneral AtomicsとAndurilの試作機が試験飛行を始め、米空軍は次の段階へ複数の開発企業を選びました——ここは「老舗」と「新顔」が真っ向から競う舞台です。
第二の方向は 守る側のコストの方程式を解くこと です。高価な迎撃装置が使えないなら、解は、1回あたりのコストがとても低い指向性エネルギー兵器(レーザー/マイクロ波)、何も撃たずに済む電波妨害、そして大量生産できる低コストの迎撃装置です——年約25%で伸びるcounter-UAS市場は、ここがいま最も熱い稼ぎ場であることを映しています。
第三の方向は 「速く・安く作る」競争 です。Replicatorの教訓は、意志はあっても古い調達システムが追いつかないこと。だから未来は、生産と調達のプロセスを速くできるのは誰か、という話になります——そしてこれこそ、自動車工場のように考える会社(大量生産、ソフトウェアの速い更新)が、大型で長期のプロジェクトが得意な既存勢を追い抜く可能性を持つ理由です。
07課題とリスク
熱く見えるこのトレンドにも、しっかり見ておくべき影があります。
第一のリスクは 「予算と現物のあいだのギャップ」 です。2027年に巨額に跳ねる予算は紙の上では美しい。でもReplicatorの教訓は、お金が必ずしも、約束した数と時期どおりの現物にはならないと警告しています——調達・試験・認証は今も本物のボトルネック。「予算を現物に変える」スピードこそ、注視すべき点です。
第二のリスクは 新顔と既存勢の競争 です。投資の観点での大きな問いは、誰が勝つか——Anduril/Shield AIのような挑戦者は、まだ企業価値が非常に高い非上場企業で、長期の利益を証明する必要があります。一方の老舗も適応していて、国防総省との深い関係を持っています。結果はまだ不透明で、急騰した非上場勢の企業価値には、高く設定された期待というリスクがあります。
第三のリスクは 自律性をめぐる倫理と規制 です。システムが「自分で判断」できるほど、人間の制御(human control)、国際法、責任の所在をめぐる問いは重くなります。多くのファンドはすでに兵器に投資しない方針を持っていて、自律性の論点は、このグループの投資家の裾野を狭め、政策の風向きで上下させるかもしれません。
ひとことで言えば、このnodeは、戦争を変えるのが必ずしも最高の兵器ではなく、「大量に持てるほど安い」兵器のときもある、という教訓です。世界はそれをウクライナで知ったばかりで、それが防衛産業で何十年ぶりという最大級の予算シフトと競争に火をつけたのです。