Megatrend · トレンド全体の概観
世界が互いを信じなくなり、ふたたび武装を始めるとき
冷戦が終わったあと、西側は平和が当たり前であるかのように、防衛費を少しずつ削っていきました——ところがウクライナ、中東、そして大国間の競争が、すべてをひっくり返します。2025年、世界の軍事支出は 約2.89兆ドル という過去最高を記録し、NATOは防衛費をGDPの5%まで引き上げると約束したばかりです。このレッスンは、防衛産業の10分野を一本につなぐ地図——誰が何を作り、どうつながっていて、この新たな武装の波のなかで価値がどこに集まるのかを見ていきます(各分野には別途、深掘りの章があります)。
01大きな絵:世界の新たな武装の波
冷戦が終わってからの30年近く、西側は軍隊を「削れるコスト」のように扱ってきました——経済に占める防衛費の割合は少しずつ下がり、弾薬工場は閉鎖され、生産ラインは縮小していきました。国どうしの大きな戦争はもう過去のものだと、誰もが信じていたからです。ところがウクライナ戦争、中東の緊張、そして大国どうしの対立が、その思い込みをわずか数年で消し去りました。
その結果として起きているのが、「武装のスーパーサイクル」(rearmament super-cycle)——防衛費の増加が何十年も続く、長い循環です。2025年、世界の軍事支出は約 2.89兆ドル という過去最高を記録し、11年連続の増加となりました。世界のGDPに占める軍事費の割合も2.5%まで上がり、2009年以来の高さです。そして何より重要なのが、その重心が移っていること——欧州は一年で +14%、8,640億ドル へと支出を加速させ、減速し始めた米国側を埋め合わせています。
この数字の裏にあるのは、ひとつの戦争ではなく、長く続く大国間競争です。つまり需要は一度来て消えるのではなく、何年も先まで縛られた「受注残(backlog)」になります——これが、どの戦争がどう終わろうと、この産業の売上を異常なほど確実なものにしているんです。ここからは、産業全体が何でできているのかという「地図を広げて」いきましょう。
02地図:10の分野とは何か
防衛産業はひとつの塊ではありません——10の分野に分かれ、サプライチェーン上の位置に沿って4つの「層」にまとめられます。上流の原材料から、戦闘を指揮するソフトウェアまで。各分野には深掘りのレッスンが別にあります(タップして読めます):
プラットフォーム層 — 巨大な統合メーカー(primes)& 歩兵装備
- Defense Primes — United States: 1兆ドル規模の米国防予算へ売り込む大手の統合メーカー——戦闘機、ミサイル、センサー、車両(LMT、RTX、NOC、GD、LHX)
- Defense Primes — Europe & Asia: 米国外の統合メーカー——欧州の武装の波と、アジア(韓国/日本)の輸出ブームに乗る、米国勢とは別の駆動力(Rheinmetall、BAE、Leonardo、Hanwha)
- Naval Systems & Shipbuilding: 潜水艦、水上艦、推進システムを造るメーカー——投資が重く、ボトルネックは数の限られた「造船所」にある(HII、GD)
- Soldier Systems & Protective Equipment: 歩兵が身につける装備——防弾ベスト、ヘルメット、暗視装置、携行通信機。兵士一人ひとりを「プラットフォーム」と見て、ひと通り装備する。2025年で約109億ドルの市場、世界的なmodernization計画で成長中(Avon Protection、Elbit、Safran · IVASはAndurilが引き継ぐ)
上流層 — サプライチェーンのチョークポイント(chokepoints)
- Missiles, Munitions & Energetics 📘: ミサイル、誘導弾、砲弾、そして上流の「火薬・推進剤」——サプライチェーンで最も不足している場所 すでに深掘りのレッスンあり
- Defense Electronics, EW & Sensors: レーダー、電子戦(EW)、安全な通信、ISRセンサー——あらゆるプラットフォームに埋め込まれた「脳と感覚器官」(Elbit、Hensoldt、Mercury)
- Sovereign Supply — Minerals & Reshoring Industrials: 安全保障の観点での原材料基盤——レアアース磁石、チタン、超合金。中国依存をやめるため、生産を自国へ引き戻す(MP、ATI、Howmet)
新プラットフォーム層 — 次世代の戦場
- Autonomous Systems & Counter-Drone: 軍用の無人システム(攻撃ドローン、有人機と組む戦闘機)とドローン防御——ウクライナ戦争の教訓から、最も速く伸びている分野(AVAV、Kratos · 先頭を走るAndurilはまだ非上場)
- Space Defense & Missile Warning: 宇宙の「防衛」の部分——ミサイル警戒衛星、軍用通信、そしてGolden Domeのアーキテクチャ(Rocket Lab、Kratos、LMT)
サービス & ソフトウェア層 — 粘り強い売上
- Defense Software & C4ISR: 任務ソフトウェア、AIを使う指揮統制(C2)システム、そして安全認証を通った政府向けITサービス——契約が続く粘り強い売上で、マージンも高い(Palantir、Leidos、Booz Allen)
03どうつながっているのか(防衛のサプライチェーン)
この産業を理解する一番いい方法は、一段ずつ手渡されていく鎖として見ることです——上流の安全保障向け原材料とエレクトロニクスが、実際のプラットフォーム(航空機、艦船、ミサイル)を造る統合メーカー(primes)へ流れ込む。そこへ宇宙や無人システムといった新しい層が積み重なり、すべてが最上段の指揮ソフトウェアで一本に束ねられる。この全体像を見てみましょう:
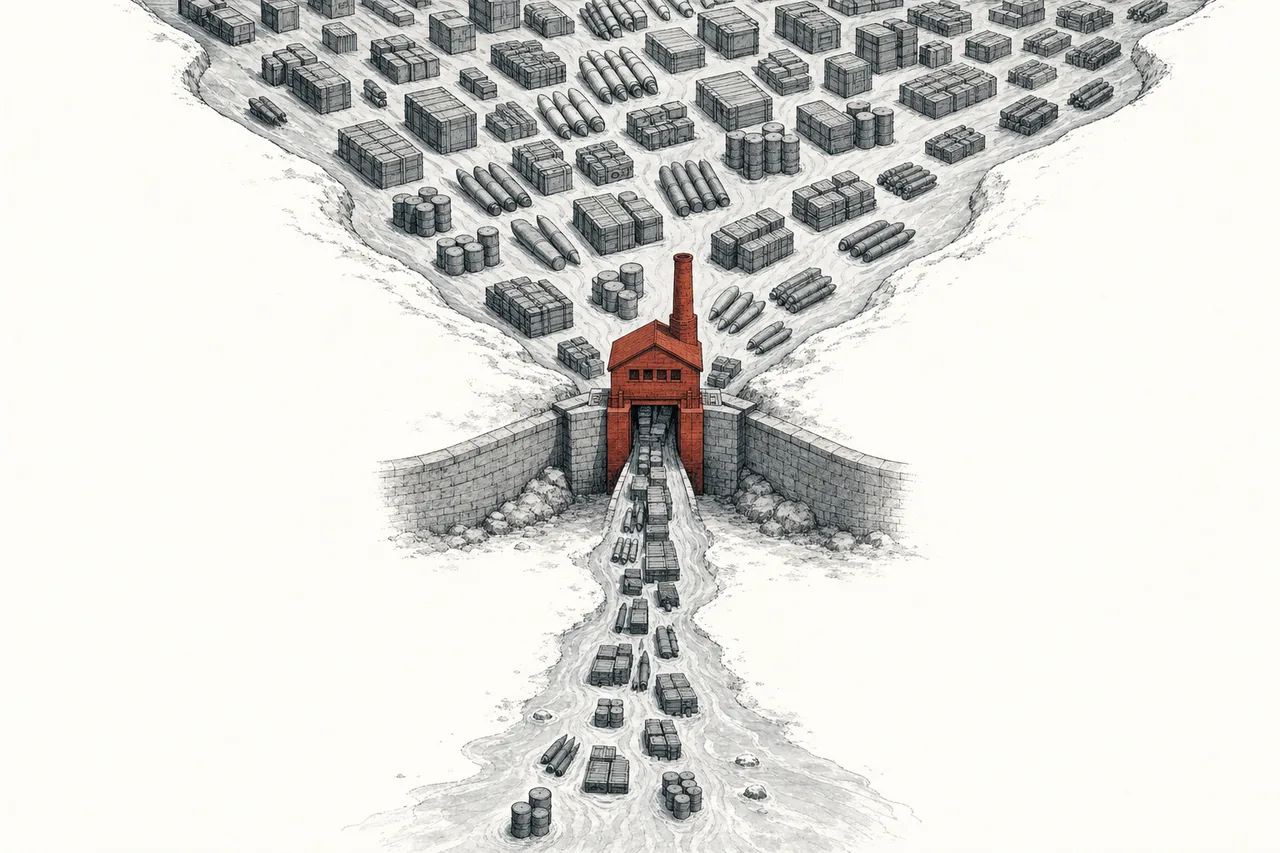
いちばん面白いのは、あまり語られない上流層の「ボトルネック」です。防衛と聞くと、私たちはつい戦闘機や潜水艦を思い浮かべます。でも本当のところ、primesがプラットフォームをどれだけ速く造れるかは、弾薬、推進剤、エレクトロニクス用チップ、レアアース磁石が十分に供給されるかにかかっています。そして、ここを作れる会社はごく少ない——たとえば推進剤(propellant)や、TNTのような爆薬は、欧州では生産拠点がたった一つしか残っていません。だからこそ、どの国も自前の生産能力づくりを急いでいるんです。
04価値と力はどこにあるのか
よくある誤解があります——人はつい、Lockheed や Rheinmetall のような「統合メーカー」(primes)こそが明らかな勝者だと考えます。見出しを飾る巨額の契約を取るからです。でも実際はもっと複雑です。primesは 「生産能力の天井」(capacity ceiling) にぶつかります——予算は来ても、潜水艦や航空機を造れるのは造船所や生産ラインが追いつくぶんだけ。だからマージンは締めつけられます。
本当の価格決定力は、むしろ 上流の「ボトルネック」と、いま再評価(re-rate)が進む層 に集まります——物が足りず、作れる会社が少ない場所こそ、交渉力が最も高いんです:
これが、なぜ 弾薬・推進剤の分野 が思った以上に面白いのかを説明します——どの国もウクライナで使った弾薬の在庫を一斉に補充しなければならないのに、推進剤やTNTを作れるのはごく少数。だから上流を握る者が値段を決められます。一方、指揮ソフトウェア(C4ISR) には別の魅力があります——売上は契約が続く「粘り強い」もので、乗り換えが難しく、マージンが高く、しかも実物を造るときのような工場の天井に縛られません。
このトレンドを見るときの教訓:「この会社は防衛にいるか」とだけ問うのではなく、「物が足りないボトルネックにいるのか、それとも生産能力の天井にいるのか」を問うこと。
05トレンド全体を動かす力
分野ごとに事情は違っても、産業全体を同時に動かす大きな力が3つあります:
1. 地政学的な分断(geopolitical fragmentation) — これがすべての根っこです。国どうしの信頼が失われると、各国はもう競争相手のサプライチェーンに頼りたくなくなり、「自前の供給」を急いで築き始めます——弾薬工場も、レアアース磁石も、チタンも。これが、このトレンドを Critical Materials と直接結びつけます——戦争は予算を押し上げるだけでなく、鎖の全体で「生産を自国へ引き戻す」(reshoring)動きを後押ししているんです。
2. 欧州とアジアの武装の波 — 金額で見れば最大の力です。2025年6月、NATO加盟国は歴史的な約束をしました——防衛費を 2035年までにGDPの5% まで引き上げる(中核の防衛に3.5% + 関連する安全保障に1.5%)。これまでの目標がわずか2%だったことを思えば、目標の一気の引き上げです。一方アジアでは、韓国が新興の武器輸出大国となり、日本も数十年ぶりに防衛費を増やし始めています。
3. 自律システムとソフトウェアへの移行 — ウクライナ戦争は、安価なドローンを大量に使うこと(「attritable mass」=失ってもいい物量)が、戦場を本当に変えることを証明しました。これで需要は、高価なプラットフォームを少数そろえる形から、無人システムを大量に並べ、それをAIで指揮するソフトウェアへと移っています。この変化が、Anduril や Palantir といった新顔に、既存のprimesへ挑む扉を開き、このトレンドを AI と深く結びつけました。
06いま、どこまで来たか + 各分野のチャンピオン
2025〜2026年は、受注が手に余るほど押し寄せる時代です——産業全体のbacklog(受注残)が一斉に過去最高を更新しています。RTXのbacklogは 約2,710億ドル(業界最大)、欧州のRheinmetallは 約730億ユーロ で、一年で売上が40〜45%伸びると見込んでいます。韓国の「Big Four」のbacklogは合計 720億ドル超。以下は各分野の「チャンピオン」で、力が米国、欧州、韓国、イスラエル、そして新顔へと分散していることを映しています:
07未来とリスク
先を見れば、このトレンドには異常なほど強い構造的な追い風があります——何年も先まで縛られたbacklogと、政治的な約束(NATOの5%)のおかげで、売上はほとんどの産業より読みやすい。でも、セットで見ておくべきリスクもあります。
チャンスの側:新しい戦場が急速に広がっています——ペンタゴンは2027会計年度に自律システム関連で540億ドル超の予算を求め、数十万機のドローン調達を計画しています。一方、長距離ミサイルを防ぐ「Golden Dome」のアーキテクチャは、数十兆円規模のプロジェクトになりつつあります。上流のボトルネック(弾薬、推進剤、磁石、エレクトロニクス)を握る者、あるいはこうした新しい層に立つ者は、高い交渉力を持ちます。
リスクの側には、気をつけるべき3つの層があります:
- 政治と予算: 防衛費は政治次第です——予算の駆け引き、continuing-resolutionによる遅れ、あるいは節約のための削減は、どれも売上のペースに響きます。NATOの5%という約束自体も、各国が本当にスケジュール通り実行できるかは、まだ証明が必要です
- 循環と市場心理: この種の株はかつてファンダメンタルズを超えて走りました——backlogが過去最高でも、Rheinmetallのような欧州の一部の銘柄は、期待が先走ったときに大きく下げた(14か月で−39%)ことがあります。原材料の分野(鉱物/磁石)も、商品(コモディティ)として価格が上下する性質を持ちます
- ESGと倫理: これは、サステナブル投資の観点で最も敏感な分野です——多くのESGファンドが兵器産業を除外しているため、投資家の裾野が狭く、ボラティリティも高くなります。欧州ではこの見方が変わりつつあります(防衛を「予防的な安全保障」と捉え始めた)が、それでも、なお重みづけして考えるべき政策リスクです
だからこの章は「深掘りのガイド」ではなく「地図」なのです——トレンド全体を見ることの本当の価値は、すべての部品が一つの物語としてつながっていると見えること。それが分かったうえで、各部屋を一つずつ詳しく探検していけばいい——気になる分野の深掘りの章へ、そのままタップして入っていけます。