メガトレンド · 防衛と地政学の分断
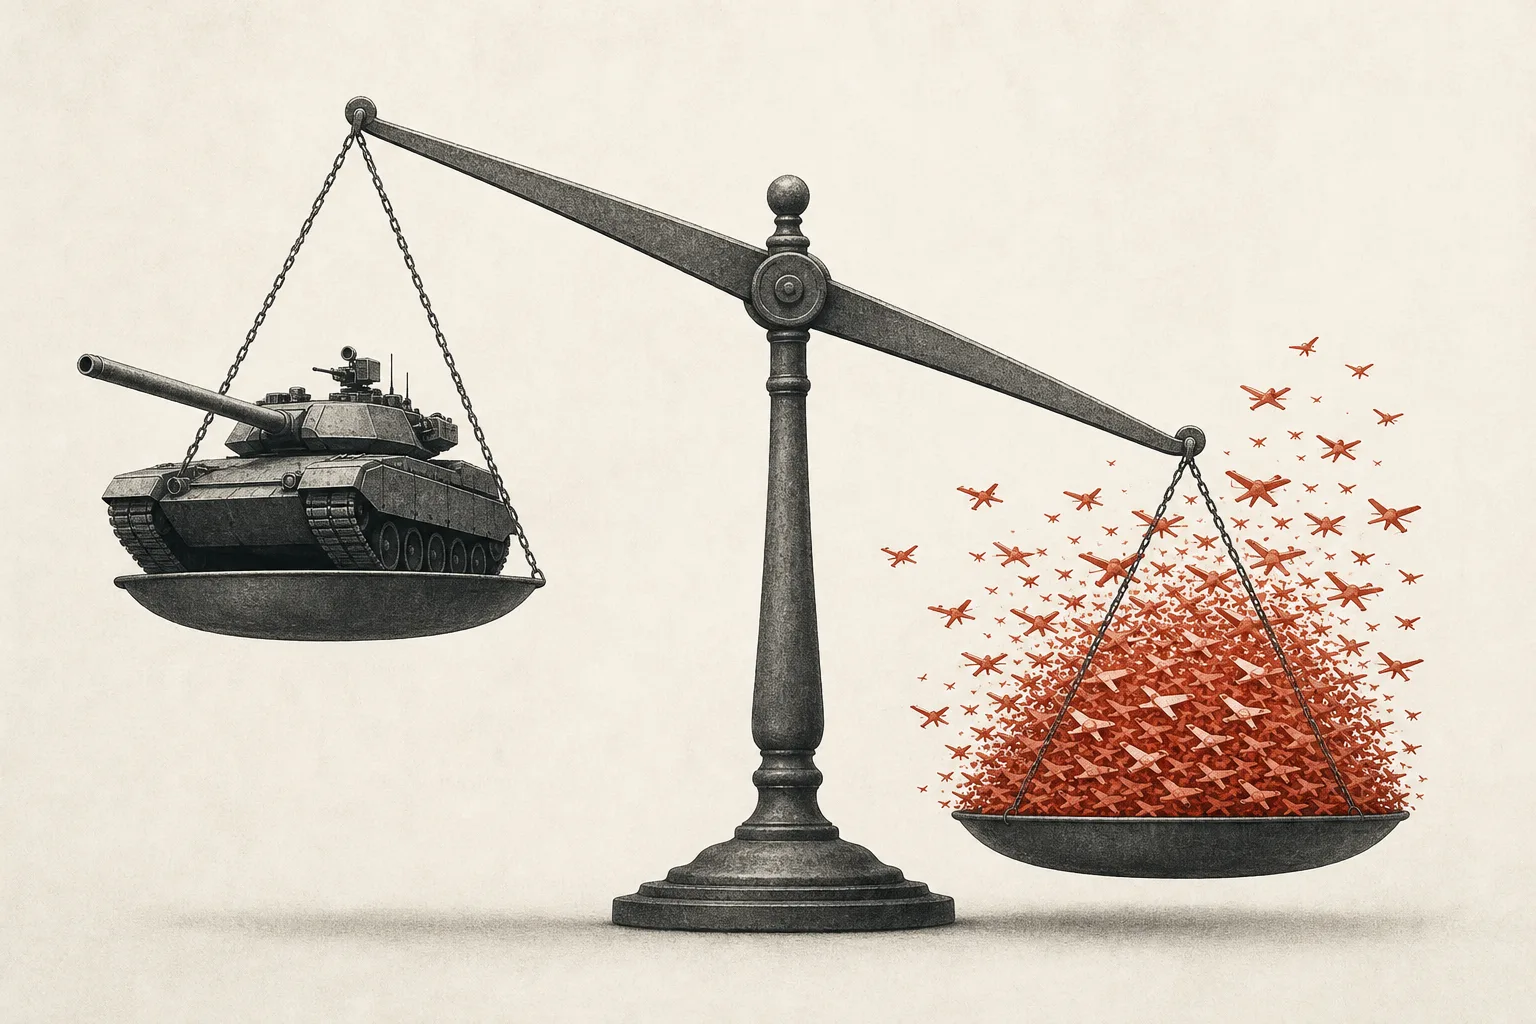
3万5,000ドルのドローンが、500万ドルの戦車を「無意味」にした
これは無人兵器の「攻める側」の話です——目標の上空を旋回しながら待ち、見つけたら突っ込む自爆ドローン(loitering munition)と、無人の戦闘機のように働く戦闘ドローンの物語。これらは何百万機も作れて、しかも「失っても痛くない」くらい安い。いま戦場の経済そのものをひっくり返しつつあります——「いちばん高価なもの」が「いちばん数多くある安いもの」に負ける。それが、ここ何十年かで初めて現実になっているんです。
01これは何?
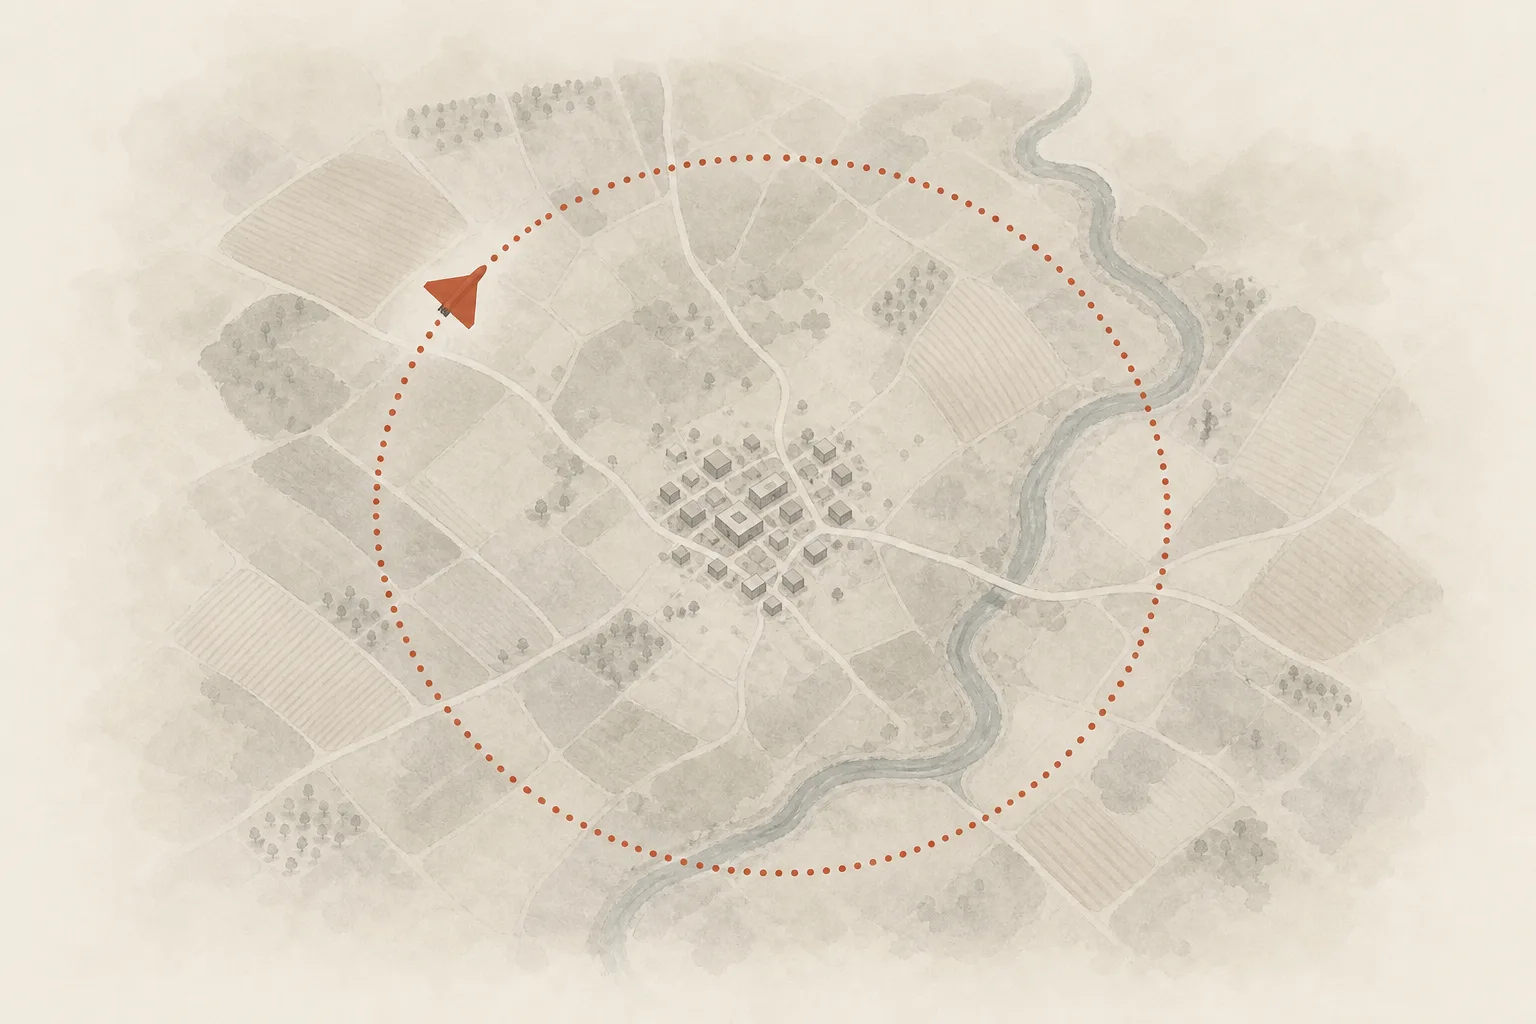
「ドローン」と「弾」のあいだの子のような兵器を想像してみてください——自分で飛び立ち、目標の上空を数分から数時間も旋回しながら、何にぶつかればいいかを探し、目標を見つけたら片道だけ、戻らないかたちで突っ込む。これがloitering munition、いわゆる「自爆ドローン(kamikaze drone)」で、この node の核心です。
この node が扱うのは無人兵器の「攻める側」で、はっきり分けておきたい大きく2つのタイプがあります:
- Loitering munition(自爆ドローン): 安くて片道だけ、機体そのものが弾頭になる。米国のリュックに入るサイズの Switchblade から、数百キロも飛ぶイラン/ロシアの Shahed-136 まで——価格は数千円から数十万円まで
- Combat UAS(基地へ戻れる戦闘ドローン): 武装した無人機で、飛んで戻り、繰り返し使える——大型の偵察/攻撃ドローンから、有人戦闘機の左翼のように並んで飛ぶ「相棒ドローン」(collaborative combat aircraft)まで
Loitering munition = 突っ込む前に目標の上空を「旋回」して長く待てる無人機——半分ドローン、半分弾。 · One-way(片道): 戻ることを前提に作られていない。機体そのものが弾頭で、戻らねばならない偵察ドローンとは違う。 · Attritable =「失っていい」——壊されても痛くないくらい安いもの。失えない exquisite platform(高価で最上級の機体)とは正反対。
メガトレンドの地図のうえでは、この node は大きなトレンド防衛と地政学の分断のなかのAutonomous Systems & Counter-Droneの下にある、いちばん深い末端の枝です。これは方程式の「攻める側」——「守る側」はすぐ隣にいる兄弟、Counter-UAS / Counter-Drone(ドローンを探して止める仕組み)です。この2つはペアで動きます:攻撃ドローンが安く数多くなるほど、対ドローンシステムの需要も高まる。このレッスンは「矛」に焦点を当てます——「盾」は隣の node でどうぞ。
02なぜ戦争を変えるのか
何十年ものあいだ、一流の軍隊はひとつの公式を追ってきました:高くて数が少なくても、いちばん性能のいい兵器を作る。最先端の戦闘機がほんの数百機で格下を打ち負かせたのです。ところが2022年からのウクライナ戦争が、教科書を揺さぶる真実をあらわにしました:相手が安いものを何百万機も持っているとき、「いちばん良い」は「いちばん多い」ほど大事ではなくなる。
この話をいちばんよく語る数字が Shahed-136 です——ロシアがウクライナへ撃ち込む自爆ドローンで、1機あたりのコストはわずか3万5,000〜5万ドル。ところがそれを撃ち落とすために飛ばす迎撃ミサイルは1発50万〜100万ドル。2025〜2026年の冬、ロシアは Shahed を平均で1日211機、90日連続で撃ち、合わせて2万機近くにのぼりました。1機あたりのコストをどう数えても、ウクライナが防ぐために燃やす迎撃ミサイルよりはるかに安い。これは撃つ前から「安い側」が勝っている「コストの戦争」です。
そしてこれは Shahed 一機種だけの話ではありません。ウクライナ自身もFPV ドローン(操縦者視点のドローン、価格は数千円台)を、2026年には700万機超の生産を目標にする規模で作っており、160社あまりが製造に加わっています——この量の前では、戦場は「高価なプラットフォーム同士の衝突」から「安いものをより速く打ち出せる工場の戦争」へと変わります。安いものが高いものを何度も倒せるようになると、その先に来るのは防衛費が新しい流れへ向かいはじめることです。
市場の大きさより大事なのは変化の速さです——ここは防衛産業のなかでいちばん速く伸びている部分。なぜなら、新しい兵器を一つ増やすだけでなく、軍隊が何十年も積み上げてきた「高価なプラットフォーム」すべてに、安いものが群れで飛んでくる世界でまだ見合うのかと問いを突きつけるからです。
03どう動くのか(旋回〜突入)
このグループの兵器でいちばん大事な違いは、たった一言に集約されます:「戻る」か「戻らない」か。自爆ドローンが1機、発射から突入までどう働くかを一歩ずつたどり、そのあと基地へ戻る戦闘ドローンと比べてみましょう。
ゲームを変えつつあるのは3番目の「目標を特定」の段階です。もともとは、ドローンが送り返す映像を見て人が決めていました。けれど電波妨害(jamming)だらけの現代の戦場では、ドローンと操縦者のあいだの信号がよく断たれます。その答えが、ドローン自身に「AI の頭脳」を載せること——人は妨害の外側から目標を選び、あとはドローンに最後の局面で自分で飛んでぶつからせる。誰かに妨害される信号が要らないわけです。この「最後だけ自分で飛ぶ」能力(terminal autonomy)こそ、安いドローンをますます止めにくい兵器にしているものなんです。
04エコシステムの中でのつながり
この node は単独で立つ「矛」ではありません——いくつもの技術の層のうえに座り、隣り合う枝と切り離せないほど絡み合っています。
- Counter-UAS / Counter-Droneの対になる相手: 攻撃ドローンが安く賢くなるたびに、「盾」の側——レーダー、電波妨害、レーザー、迎撃機——もいっそう必要になる。この2つの枝は終わらない猫とネズミのゲームで、たいてい別々の企業グループだ
- ミサイル & 誘導兵器(PGM)を補い、また競う: 3万5,000ドルの自爆ドローンは、数百万ドルの巡航ミサイルと働きが重なる——かつて高価なミサイルが要った任務の一部が、今日は安いドローンで代えられる。だから既存の誘導兵器の補完であると同時に、競合でもあるのだ
- 自律 AI(agentic / autonomous AI)を核として頼る: ドローンが「自分で飛び、最後は自分で決める」ことを可能にするのは、妨害されても道をたどり目標を捉える AI の頭脳だ——戦場の jamming が濃いほど、自律性が主な強みになる
- 重要な原材料を頼る: ドローンのモーター、バッテリー、磁石には、中国がサプライチェーンを握るレアアースが要る——「安いものを大量に作る」にも、産業全体と同じ原材料のボトルネックに引っかかる
- 民生用ドローンとは近いが重ならない: 基盤となる技術の多くは共通だが、軍用は耐久性、自律性、妨害下での動作で違う——両方の市場を行き来する企業もある
05いま、どこまで来たのか
いまの時期でいちばん大きな話は、本当の主役の多くがまだ非公開企業であること——株式市場にいないのです。その筆頭がAnduril。2026年半ばにさらに40億ドルを調達し、企業価値を610億ドルへ押し上げました。同社の Arsenal-1 工場は、戦闘ドローン Fury を大量生産の論理で作るよう設計され(年に約150機を目標)、低コストの巡航ミサイル群 Barracuda も手がけます——「自動車のように、ラインから出てくる兵器」という発想そのものです。いっぽうShield AI(同じく非公開)は、自分のドローンにも他社のドローンにも載る自律操縦ソフトウェア Hivemind の持ち主です。
実際に投資できる上場企業の側も、フル回転で加速しています。AeroVironment(AVAV)は Switchblade——実戦をくぐった、リュックに入るサイズの自爆ドローン——の持ち主で、2026年1月時点の予算の裏づけがある受注残(funded backlog)は11億ドルに届きました(2025年4月の約7億2,700万ドルから)。これに、まだ予算化されていない受注が約28億ドル加わります。そして2026年5月、米陸軍は Switchblade を LASSO 計画へ正式採用しました。
もう一つの名前がKratos(KTOS)。低コストの戦闘ドローン Valkyrie(XQ-58)の持ち主で、2025年の総売上は約13億4,700万ドル、2026年は17億〜17億6,000万ドルの見通しを示しています。とりわけ無人ドローン部門(KUS)は2026年第1四半期に約31%と加速。2026年初めには米海兵隊が Kratos を(Northrop Grumman と組んで)この軍種で初の「相棒ドローン」開発に選びました——collaborative combat aircraft の戦場は、老舗の巨人と新顔が正面からぶつかる場になりつつあります。
そしてこうした西側企業の背後にあるのがウクライナの「戦争工場」です。160社あまりの企業が、自爆ドローンと FPV を年に数百万機の規模で作り出している——「安いものを大量に」が本当に効くと証明した実地の実験室であり、いま世界中の軍隊が真似ようとしている原型です。
06これから——自分で考えるドローンの群れ
第一の方向は「ドローンの群れ(swarm)」です——1機ずつ送るのではなく、未来は何十機、何百機を同時に放ち、ドローン同士で役割を分け合わせる。あるものは囮、あるものは偵察、あるものは突入。人は「全体の目標」だけを管理し、1機ずつ操縦はしません。ここで AI が核心になります——自分たちで連携できる群れは、守る側の迎撃をさらに何倍も難しくするからです。
第二の方向は相棒ドローン(collaborative combat aircraft)——有人戦闘機と並んで飛ぶ、より安い自律ドローンで、パイロットを増やさずに「数」を足します。2025〜2026年、米空軍は General Atomics(YFQ-42A)と Anduril(YFQ-44A)を生産ラインへ選び、海兵隊は Kratos を選びました——そして面白いのは、Anduril の試作機 Fury が、Shield AI の Hivemind と自社の Lattice の両方を使って半自律で飛んだこと。「頭脳」が差し替えできる部品になりつつあることを映しています。
第三の方向は「速く・安く作る」競争です。ペンタゴンのパイロット計画から得た教訓は、意志はあるのに、古い調達の仕組みが戦争の速さに追いつかないこと。だから未来は、生産ラインと調達をどれだけ速く変えられるかの勝負になります——そしてこれこそ、自動車工場のように考える企業(大量生産し、ソフトウェアを素早く更新する)が、長くて大きな計画が得意な既存勢を追い抜きうる理由です。
07課題とリスク
熱く見えるこのトレンドにも、見落としてはいけない影があります。
第一のリスクは自律性(autonomy)の倫理です。ドローンが「自分で目標を選び、突入を決められる」ほど、人間による制御(human-in-the-loop)、国際法、そして誤りが起きたときの責任をめぐる問いが重くなります。多くのファンドはもともと兵器に投資しない方針を持ち、「自律型の殺傷兵器」という論点は、このグループの投資家の裾野を狭め、政策/ESG の風向きで揺れやすくしかねません。
第二のリスクは追いかけてくる「盾」です。攻撃ドローンが効くたびに、counter-UASの側も電波妨害、レーザー、より安い迎撃機を急いで開発して反撃します。これは猫とネズミのゲームで、「矛」の優位は一時的かもしれない——今日もうかるドローンが、数年後には新しい防御システムで時代遅れにされうるのです。
第三のリスクは「安さ」が両刃の剣であること。この node の強みは作りやすく安いこと。でもそれは誰でも作れるということでもあります——中国は民生用ドローン部品のサプライチェーンを世界でほぼ握り、各国の安い競合が1個あたりの利益をどんどん薄くしていく。技術の壁が高く利益も厚い最上級の兵器と違い、「安いものを大量に」のビジネスは、「1個あたりの利益」より「量と速さ」で競う場になるかもしれません。
ひとことで言えば:この node は、戦争を変えるのが「いちばん性能のいい兵器」ではなく「数多く持てるほど安い兵器」のことがある、という教訓です。世界はそれをウクライナで発見しました——そしてそれが、ここ何十年で最大級の予算の流れと競争に火をつけたのです。「頭脳」と「ライン」を先に握った者が、この先のゲームを決めます。