メガトレンド · 量子コンピューティング
量子ゴールドラッシュで、いちばん確実に儲かるのは「ツルハシを売る人」
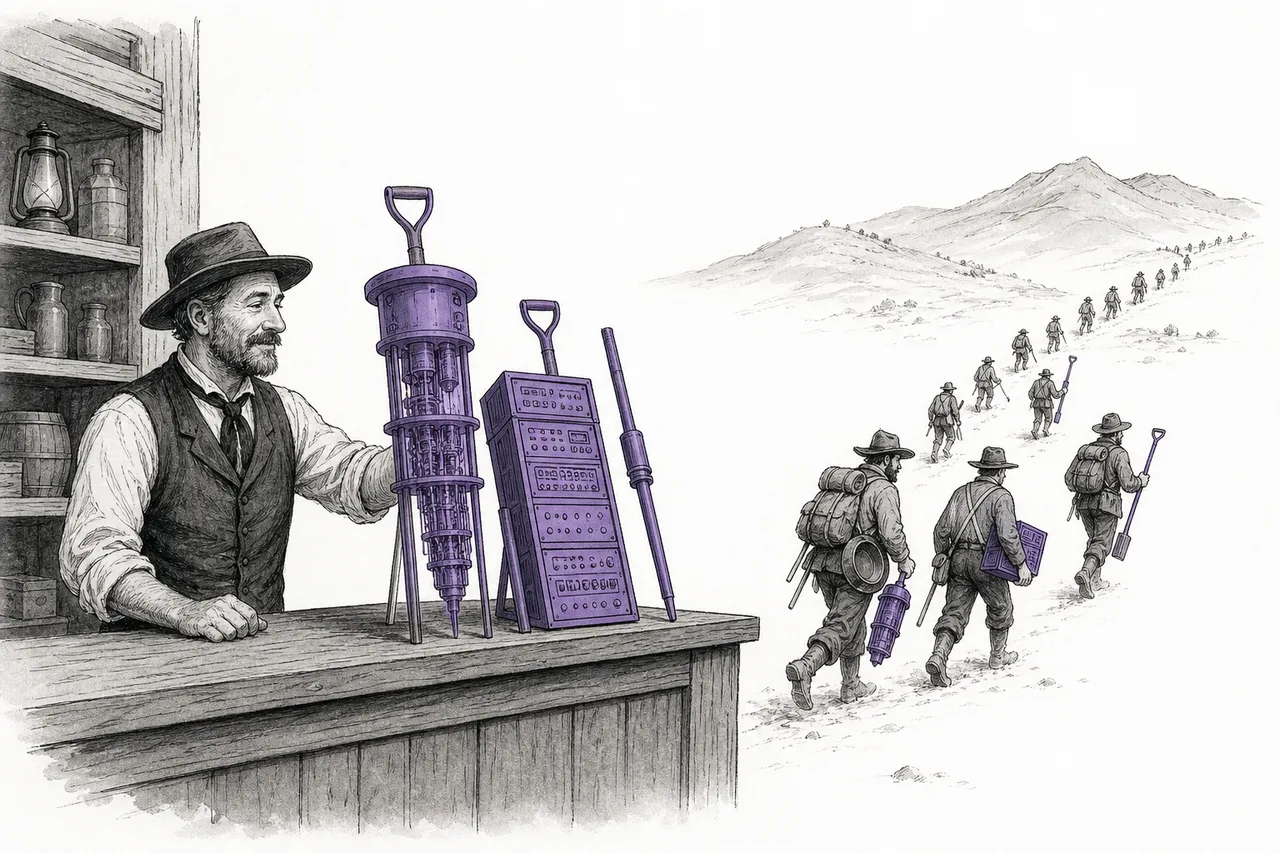
どんな量子コンピューターが勝つのか、まだ誰にもわかりません——超伝導か、イオンか、それとも原子か。でも、どれが勝っても、すべてのマシンが同じ三つを必要とします:宇宙より冷たい冷凍機、キュービットを操る電子回路、そしてレーザーと光ファイバー。これらを売る人こそ、量子時代の「ツルハシとシャベル」——金が掘り当てられようがそうでなかろうが、お金が入ってくる側です。
01これは何?
「量子コンピューター」と聞くと、私たちはたいてい IBM や Google のような有名企業、あるいは IonQ や Rigetti のように株価が急騰したスタートアップを思い浮かべます。でも、その裏に隠れた真実はこうです——どの会社も、量子コンピューターをゼロから一社だけで作ることはできない。どのマシンも「ボンネットの下の部品」を、別の専門サプライヤーから買っているのです。
この node は、まさにそのサプライヤー群のこと——どの量子コンピューターにも欠かせない部品を作る会社です。大きく三つのグループに分かれます:
- Cryogenics(超低温冷却): 「dilution refrigerator(希釈冷凍機)」と呼ばれる冷凍機で、キュービットを絶対零度近くまで冷やす——深宇宙より冷たいほど
- Control electronics(制御電子機器): マイクロ波信号をキュービットに撃ち込んで「指示」を出し、その答えを読み取る箱
- Photonics / lasers(フォトニクスとレーザー): レーザー、光ファイバー、そして特殊な光源。一部の種類のキュービットを操作したりつないだりするのに使う
Qubit(量子ビット) = 量子コンピューターの情報の単位。ふつうのビット(0 か 1)と違い、0 と 1 を同時に取れる——その代わり、極端に壊れやすい。ほんの少し揺れただけで壊れてしまう · 「Picks and shovels」(ツルハシとシャベル)= ゴールドラッシュ由来の投資の言い回し。金を掘る(つぶれるかもしれない会社に賭ける)リスクを取るかわりに、掘る人みんなに道具を売る——そのほうが確実に儲かる、という意味。
メガトレンドの地図のうえでは、この node は Quantum Computing の枝にあたり、いちばん深いところにある「インフラの層(infrastructure)」です——どんなに優れた量子コンピューターを作る人でも、最後はこのグループから冷凍機と制御ボックスを買うことになります。
02なぜ「ツルハシを売る」とどの道でも勝てるのか
この話の核心は 不確実性です。いまの量子の世界は、どの方式でキュービットを作るのがいいか、まだ決着がついていません——超伝導回路を使うか(IBM、Google)、真空に浮かべたイオンを使うか(IonQ、Quantinuum)、それとも中性原子(neutral atom)を使うか。これは、ガソリンか電気か蒸気か、どれが勝つかわからなかった自動車の黎明期に似ています。だから、どれか一社に賭けるのはかなり危険——その技術が負ければ、あなたも一緒に丸ごと失うからです。
でも 部品のサプライヤーは、どちらの陣営も選ばなくていい。Google が使う冷凍機は、IBM が使うのと同じタイプ。同じ制御ボックスでも、ファームウェアを更新するだけで別の種類のキュービットを操れます。要するに キュービット戦争で誰が勝とうと、このサプライヤー群はどのみち商品を売れる——しかも金を掘る競争相手が増えれば増えるほど、ツルハシを売る人はよく売れるのです。
では、この市場はどれくらい大きいのか?いまはまだ小さい——量子コンピューターそのものが、まだ初期段階の市場(2025年で〜15億ドル)だからです。でも成長は速く、しかも 本体より先に「本物の売上」が立っている。冷凍機を例に見てみましょう:dilution refrigerator の市場は2025年で約 1.5億ドル、なかでも cryogen-free タイプは 2034年に〜8億ドルへ伸びると見られています(年平均20%超の成長)。需要の約64%は量子の研究が引っ張っています。
03どう動くのか(キュービットを支えるスタック)
なぜこれらの部品が大事なのか。それを理解するには、まず問題を知る必要があります:キュービットは、現代テクノロジーのなかでいちばん壊れやすいものです。量子の情報をほんの一瞬しか保てず、わずかな熱、騒音、電磁波に触れただけで、すぐに「壊れて」(デコヒーレンスして)しまいます。
真ん中にある小さなキュービットは、それ単体では何もできません。三層の「お助け役」に包まれている必要があり——それがこの node まるごとなのです:
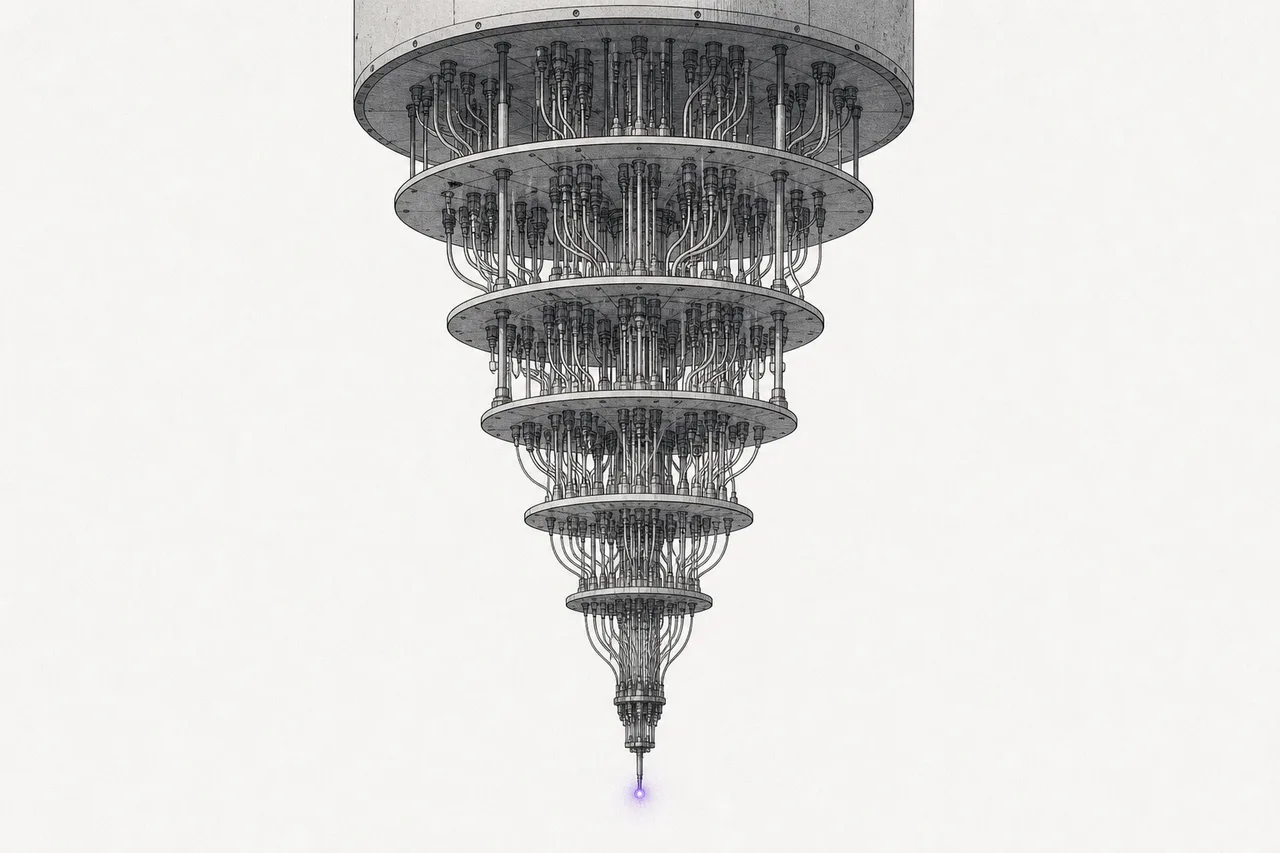
いちばん内側は 冷凍機(dilution refrigerator)です。キュービットを約 10〜15ミリケルビン——深宇宙より数百倍も冷たく——まで冷やし、動けるくらいキュービットを静かにします。これらの冷凍機は人の背丈ほどあり、銅でできた金色のシャンデリアのよう。価格は 1台50万ドル超で、購入待ちの行列は6〜9か月もあります。
次の層は 制御電子機器です。キュービットをとても繊細な楽器だと思ってください。制御ボックスはその「指揮者」——ナノ秒単位でぴったりタイミングを合わせたマイクロ波信号を一つひとつのキュービットへ撃ち込み、返ってくる極めて弱い答えを読み取ります。キュービットが増えるほど、必要な信号チャンネルも増える——新しい世代のシステムは 1ラックあたり1,000チャンネル超に対応します。
Dilution refrigerator = 2種類のヘリウム(He-3 と He-4)を「混ぜる」ことで熱を抜き、ミリケルビン級の低温を作る冷凍機 · ミリケルビン(mK) = ケルビンの千分の一。10 mK は −273.14°C にあたり、宇宙でありうる最低温度=絶対零度(−273.15°C)にほぼ届く。
04エコシステムの中でのつながり
この node は Quantum Computing 全体の「いちばん下の層」です。上流から材料を受け取り、量子コンピューターを作るすべての会社へ商品を送り出します:
- Quantum Hardware — Pure-playsへ直接供給: これが主要顧客です。量子マシンを作るスタートアップ(IonQ、Rigetti、IQM など)はどこも、この node から冷凍機と制御システムを買わなければなりません——「金鉱掘り」と「ツルハシ売り」の関係が、いちばんはっきり出ています
- チップ業界の Analog, Power & Discrete と親戚: 制御ボックスは高周波(RF/マイクロ波)の電子機器で、テスト機器やアナログチップと同じスキルを使います——Keysight のように RF テストが得意な会社が、すぐにこの分野へ参入できるのはそのためです
- Semiconductor Materials と希少素材に依存: 冷凍機にはヘリウム-3 が要りますが、これがとても希少(月から採掘する計画を立てる会社まである)。キュービットやレーザーには高純度の特殊素材が要ります——だからこの node は、素材のサプライチェーンに敏感です
- Quantum Networking & QKD につながる: 同じフォトニクス/レーザーの層は、量子のつなぎ合わせや量子暗号通信の土台でもあります
05いま、どこまで来たのか
先に正直に言っておくと:この node の本当の主役は、その多くがまだ株式市場にいない非公開企業です。世界一の冷凍機メーカー Bluefors は非公開、制御システムの雄 Quantum Machines も非公開。これは、まだ初期段階の市場ならではの姿です——とはいえ、「量子事業の系列」を隠し持つ上場企業もいくつかあり、そこが投資家にとって実際に手の届く入り口になります。
冷凍機の側では、王者はフィンランドの Bluefors。世界に 1,500台超を納入し、2024年に約2億ユーロの売上を上げ、世界シェアの 4分の1から3分の1ほどを握ります——量子向けの冷凍機ではほぼ独占と呼べるほどです。2024年にはニューヨーク州 Syracuse に新工場を開き、米国で初めて生産を始めました。さらにヘリウム-3 の長期供給契約を結び、品不足に備えています。
制御システムの側は、市場(超伝導グループに限る)が 2025年で約8,400万ドル、2034年には2.11億ドルへ伸びると見られています。注目株はイスラエルの Quantum Machines(非公開、9,600万ドル超を調達)。同社の OPX という制御装置は、どんな種類のキュービットも操れます。もう一つはスイスの Zurich Instrumentsで、テスト機器の巨人 Rohde & Schwarz に買収されました——大手テスト企業が量子の専門プレーヤーを飲み込み始めた流れを映しています。Zurich の新システム ZQCS(2026年初めに登場)は、日本の Fujitsu/RIKEN の256キュービット機に採用されました。
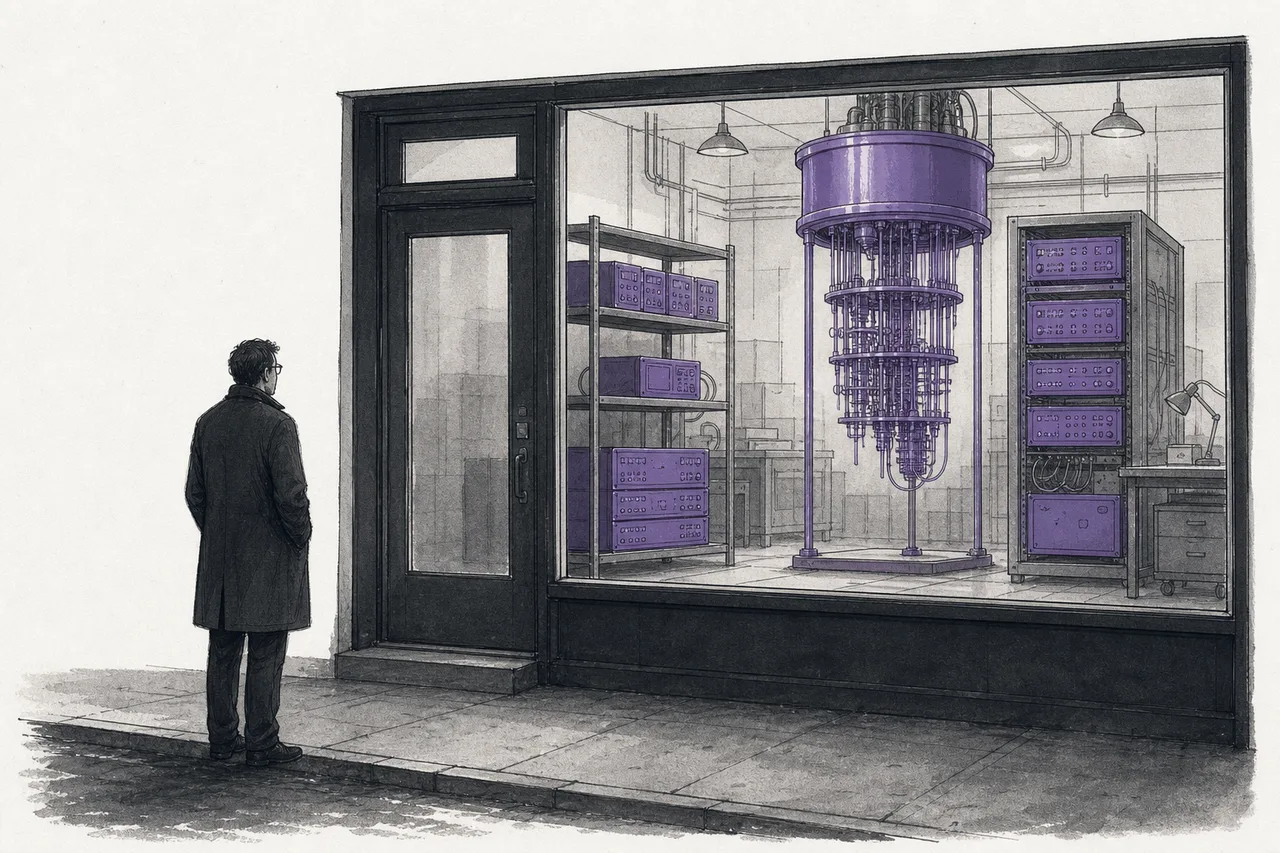
投資家にとって、現実に手の届く入り口は、売上の大半は別の事業から得ているが、伸びつつある量子事業を「おまけ」として持つ上場企業——たとえば Keysight(テスト機器)、Coherent(レーザー/フォトニクス)、FormFactor(量子チップのテスト用プローブと冷凍機)、そして Oxford Instruments です。ここがこの node の魅力:本業からの本物の売上が支えているので、量子テーマを「より低リスクで」遊べる、というわけです。
06これからの展開
第一の方向ははっきりしています:量子コンピューターのキュービットが増えるほど、部品の需要は倍々で膨らむ。キュービット一つひとつが、自分専用の制御チャンネルと配線を必要とするからです。100キュービットの機械から、千や万キュービットへ跳ぶことは、「より大きな冷凍機」だけが要るという話ではなく、制御システムが倍々で複雑になることを意味します——これがこの node の長期の成長エンジンです。
第二の方向は 統合(M&A)です。すでに見たとおり、Rohde & Schwarz は Zurich Instruments を買収しました。テスト機器の会社や大手チップメーカーは、量子の専門プレーヤーを「取り込む」方法を探しています。この先数年で、大手の上場企業がこうした非公開のサプライヤーを少しずつ飲み込んでいく可能性が高い——そうなれば、投資家が「本物」に手を届かせやすくなります。
第三の方向は 部品の「合体」です。いまは冷凍機、制御システム、配線がバラバラで、複数の会社から買うものです。でも流れは、すべてを一つにまとめた「ワンストップ・プラットフォーム」へ向かっています。こういうプラットフォームを先に作り——しかも顧客を乗り換えにくくできた会社は、ずっと高い値付けの力を持つことになります。
07課題とリスク
「ツルハシを売る」ことの魅力には、しっかり理解しておくべき限界がついてきます。
第一のリスクは 市場がまだ本当に初期段階だということ。金鉱掘りに賭けるより安全だとはいえ、量子業界全体が期待より遅く育てば(この技術は何度も予定を後ろ倒しにしてきました)、部品の需要も遅れて伸びます。ツルハシを売れば確かにお金は入りますが、掘りに来る人がいなければ市場は小さいまま——いまの世界の冷凍機市場は、まだ数億ドル規模であって、数百億ドルではありません。
第二のリスクは 本物の多くは買えないこと。本当のリーダーである Bluefors や Quantum Machines は非公開なので、個人投資家は直接は手が届きません。手の届く上場企業(Keysight、Coherent、FormFactor)も、量子からの売上は会社全体の「ほんの一部」にすぎない——つまり、たとえ量子事業が爆発的に伸びても、株価全体への効果は薄まりかねません。
第三のリスクは 集中と素材のボトルネックです。Bluefors が冷凍機をほぼ独占し、ヘリウム-3 も月から採掘する計画が出るほど希少——だから node 全体に「もろい点」が数か所あり、そこがつまずけば業界全体に響きます。同じように、制御システムは AMD/Intel の FPGA チップに頼っていますが、これは防衛や通信からの需要とすでに奪い合いになっています。
ひとことでまとめると:もし量子コンピューターが新しい「ゴールドラッシュ」なら、この node はその時代のツルハシとシャベルの店です——金鉱掘りほど派手ではないけれど、たいてい先にお金が入り、リスクは小さく、誰が金を掘り当てるかを当てる必要もない。掘りに来る人さえいれば、それで十分なのです。