メガトレンド · 半導体
「考える」チップではなく、現実世界とデジタル世界をつなぐチップ
みんなが最先端のAIチップに沸いている裏で、すべての機器の奥で静かに働き続けるチップ群があります——温度を測り、音を聞き、光を受け、電力をさばき、モーターを回す。あらゆる機器の「感覚と筋肉」です。このチップ群はナノメートル単位の微細さで競うのではなく、「枯れた信頼性・タフさ・十年単位で売れ続ける息の長さ」で競います——そして路上を走るすべてのEVの心臓部でもあるんです。
01これは何?(3つのファミリー)
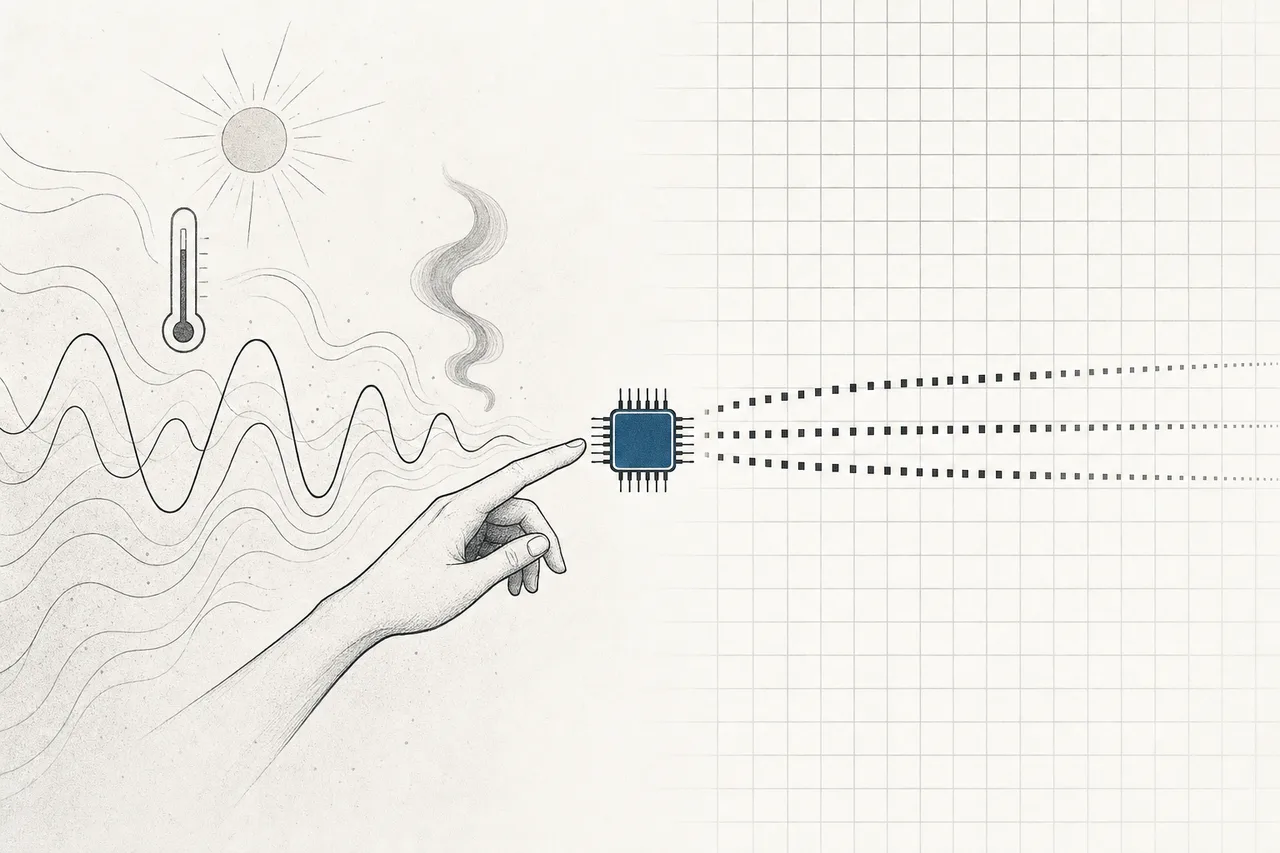
私たちが「チップ」と言うとき、多くの人が思い浮かべるのは頭脳——CPU、GPU、考え計算するAIチップです。でも考えてみてください。頭脳が何かを考えられるようになる前に、まず「現実世界からのデータ」が要ります。どれくらい暑いか、どれくらいうるさいか、どれくらい明るいか、バッテリーは何%残っているか——現実世界は0と1で話しません。連続して上下する「波」で話すんです。この言葉を頭脳に翻訳してあげるのは誰か?答えがこの分野のチップです。
Analog, Power & Discreteの分野は、「物理世界」と直接やりとりする3つのチップ・ファミリーをまとめたもの——考えるチップではなく、感じ、動かし、電気を供給するチップです:
- アナログ(感覚): 現実世界からの連続した信号を読み取るチップ——センサー、マイク、アンプ、信号変換器(ADC/DAC)。機器の「耳・目・皮膚」です
- パワー(筋肉と心臓): 電力を扱うチップ——電圧を変換し、各部に電気を配り、モーターを回す。EVでは、バッテリーから車輪へ流れる数百ボルトの電気を制御するチップです
- ディスクリート(単機能部品): パワートランジスタ(MOSFET、IGBT)やダイオードなど、これ一つで完結する基本部品。複雑な回路ではなく「レンガ一個」ですが、大電力を扱う仕事には欠かせません
Digital(デジタル) = 0と1だけの世界。あるかないか、オンかオフか——頭脳が考えるための言葉 · Analog(アナログ) = 23.4°C、1.7ボルト、だんだん大きくなる音のように、連続して滑らかに変化する値の世界。これが現実世界そのものの姿 · アナログチップは、現実世界の連続した波をデジタルの数値に変える(そして逆も変える)「通訳」です——これがないと、頭脳は現実世界を見ることも、感じることもできません。
メガトレンドの地図では、この分野はSemiconductorsの下にあるサブ分野です。短く定義すると「signal-chain、電源管理、ディスクリート部品——SiC/GaNを含む」。そして、FoundryやMemoryといった兄弟分野と決定的に違う点はこれ——ナノメートル単位の微細さでは競わない、ということです。
02なぜ経済にとって重要なのか
この分野の市場規模は、多くの人が思うより大きい。analogだけでも、2025年に約$1,050〜1,070億の規模があり、2030年代前半には約$1,750〜1,800億まで伸びると見られています(年平均約6%成長)。そのうち最大の塊がPower Management ICで、analog市場全体の約34%を占めます。
でも、この分野が市場規模の数字以上に経済にとって重要な理由は、あらゆる物に入っていること——実際、一つの電化製品にanalog/powerチップが数十個入ることもあるのに、CPUは一個だけ。だからコロナ禍でチップ不足が起きたとき、世界中の自動車工場のラインを止めたのは、高価なAIチップではなく、ほとんどが一個数バーツの安いanalog/powerチップでした。たった一個欠けるだけで、車は一台丸ごと組み立てられないんです。
そして、この分野の最大のアクセルが電気自動車(EV)です。この数字を見てください:普通のエンジン車(ICE)は一台あたり約$500〜600分のチップを積みますが、EVは2025年時点で一台あたり$1,500超、2030年には$2,000に達すると見られます——3倍です。そして増えた分のほぼ全部が、バッテリーの高電圧を扱うpowerチップなんです。
03どう働くのか(二つの世界をつなぐ橋)
この分野の核心は、「現実世界」と「デジタル世界」をつなぐ橋になることです。音楽アプリや音声操作を思い浮かべてください:私たちの声は連続して震える空気の波(アナログ)ですが、頭脳は0/1(デジタル)しか聞き取れません。誰が翻訳するのか?マイクが音の波を受け取り、ADC(Analog-to-Digital Converter)チップがその波を毎秒数千回「サンプリング」して数値に変え、頭脳に渡して処理させる。終わったらDACチップが、それを再び音の波に戻してスピーカーから出すんです。
ここがこの分野の経済学が他のチップ群と決定的に違う点です。AIチップやスマホのフラッグシップチップは、最先端ノード(2nm、3nm)を追いかけ続けなければなりません。小さいほど速いからです。でもanalog/powerチップは逆に、枯れたノード(mature node)——180nm、150nm、あるいは旧世代の8インチウエハーにとどまります。その仕事は「電圧をさばく」「信号を正確かつ頑丈に読む」ことであって、「最速で考える」ことではないから——トランジスタを小さく詰め込んでも何の役にも立たず、むしろ高電圧への耐性が落ちてしまうほどなんです。
枯れたノードでチップを作る工場は、たいてい設備の減価償却が終わっている(fully depreciated)ので、安く作れて利益率も高い。さらにanalogは一つひとつ固有の回路に合わせて製造レシピを「チューニング」する必要があるため、顧客がサプライヤーを替えにくい(sticky)。一つのanalog製品が10〜20年売れ続けることもあります——Microchipはかつて、枯れたノードのチップを累計80億個以上出荷し、30年以上にわたって毎四半期黒字を続けたと明かしています。これは「遅いがタフ」なビジネス——「速いが過酷」な最先端ノード競争とは正反対です。
04SiC & GaN — EV時代の電力チップ
この分野にスター選手がいるとすれば、それはSiC(Silicon Carbide — 炭化ケイ素)とGaN(Gallium Nitride — 窒化ガリウム)。大電力を扱う仕事で、ふつうのシリコンを置き換えようとしている2種類のチップ材料です。
話はこうです。シリコン(Si)のトランジスタは一般的な用途ではよく働きますが、EVの数百ボルトという高電圧を扱おうとすると「熱くて電気を食う」ようになります。回路をオン・オフするたびにエネルギーが熱として失われるからです。SiCはこれを解決します——より高い電圧に耐え、より高い熱に耐え、より少ない損失でより速くスイッチできるんです。
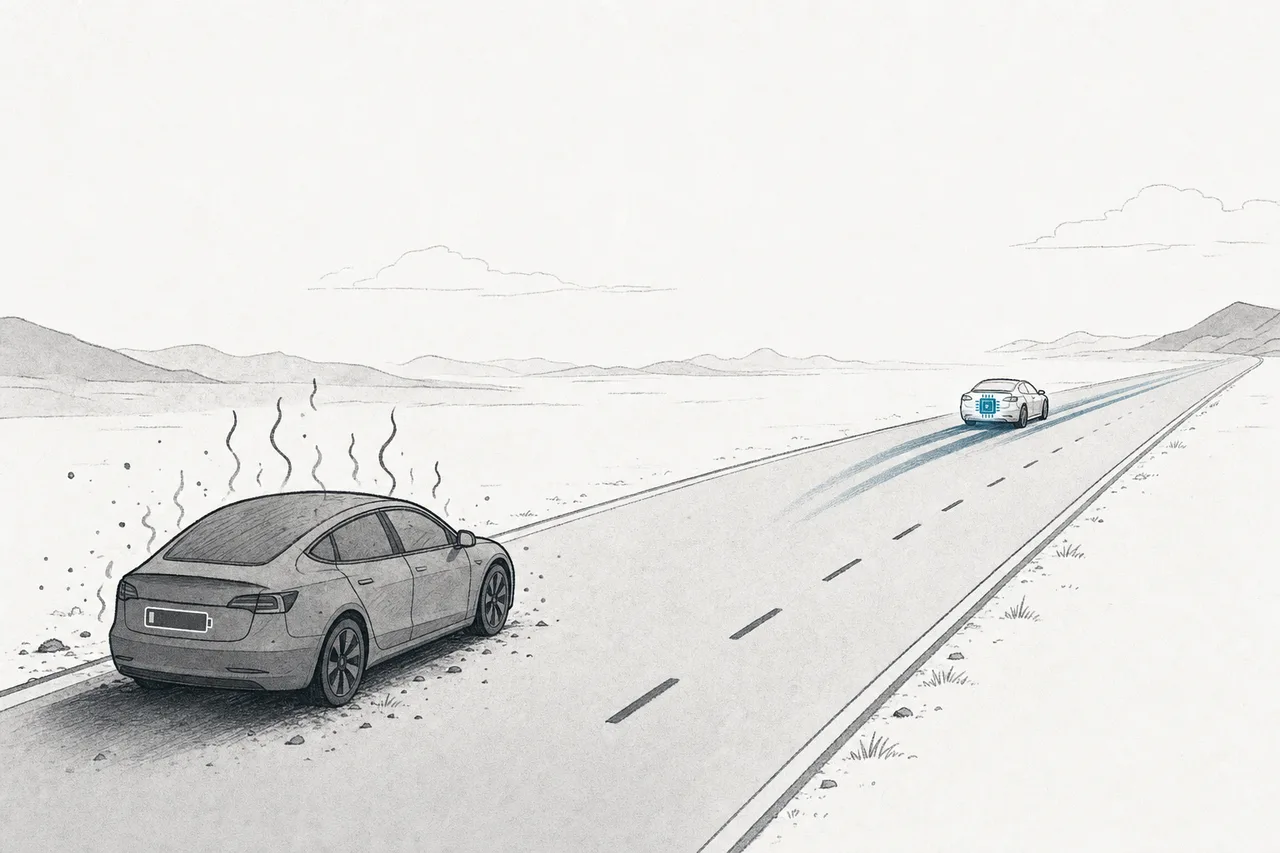
現実世界での効果はこうです。SiCを使う800ボルトのEV駆動システムは、従来のシリコン(IGBT)方式に比べて約2〜4%の省エネになります——少なく聞こえますが、2〜4%は「同じバッテリーでより遠くまで走れる」あるいは「より小さく、安く、軽いバッテリーで済む」ことを意味し、自動車メーカーにとっては非常に大きい。だからこそ2024年にはSiC需要の約62%を自動車が占め、今後5年で需要の約70%を握ると見られています。
どちらも「wide-bandgap」——シリコンよりはるかに高い電圧と熱に耐える材料です · SiCは高電圧・大電力の仕事が得意——EV、急速充電器、ソーラーインバーター、データセンターの電源 · GaNは高周波・小型の仕事が得意——半分のサイズになったスマホ/ノートPCの急速充電アダプター、サーバーの電源 · ざっくり言えば、SiCは「大きな筋肉」、GaNは「俊敏さ」です。
でもSiC市場もまた、誰にも劣らず過酷です。2025年、業界に衝撃を与える出来事が起きました——SiCの先駆者である米国のWolfspeedが、債務再編のため連邦破産法第11条(Chapter 11)を申請し、債務を約$46億(約70%)削減したのです。原因は、巨大な工場を先行して建てたものの、EV需要が予想より鈍ったこと——トレンドが強くても、投資のタイミングを誤れば深手を負いうるという教訓です。
05エコシステムの中でのつながり
この分野は「物理世界側のほぼすべてのトレンドが頼る基盤の層」です——MemoryやFoundryのようにデータセンターのAI時代を直接支えるわけではありませんが、「AIを現実世界へ送り出す」チップなんです:
- Electrification & Mobility(EV)への道を開く: これが最も熱い関係——power/SiCチップはあらゆるEVの駆動システムの心臓部。世界がEVへ移るほど、需要がこの分野へ流れ込む
- Robotics & Physical AIへの道を開く: ロボットはセンサー(analog)で世界を「感じ」、モーター(power)で「動く」——AIがどれだけ賢くても、このチップ群がなければ体を動かせない
- AIとCloud & Digital Infrastructureを間接的に支える: AIデータセンターは膨大な電力を食う。powerチップ(GaN/SiCを含む)が、サーバーラックへの高効率な電力供給を担う——いま伸びている新しい需要だ
- Semiconductorsの兄弟分野に頼る: Materials & Specialty Chemicals分野からSiCウエハーや特殊材料を必要とし、重要な原材料に直接依存する
06いま、どこまで来たのか
2024〜2025年は、この分野にとって「痛んでから回復する」局面でした。コロナ禍で顧客が必要以上にチップを溜め込んだ後、実需が弱まると、みんないっせいに在庫の吐き出し(destocking)に動いた。その結果、analog市場は2023年に約9%、2024年にさらに約2%縮小してから、2025年前半に約4%回復し始めました——これがこの分野に固有の「産業・自動車サイクル」です。
いまは回復の兆しがはっきりしてきました。Texas Instrumentsは2025年第3四半期の売上を$47億(前年比約14%増)と報告し、CEOは「顧客の在庫が減り、destockingが終わったことで自動車市場が上向き始めた」と語っています。Analog Devicesも、苦しかった2024年を経て、2025年は全セグメントで再び成長に戻りました。
でも市場のもう一方には、中国という影が忍び寄っています——中国の工場が、analog/power/MCUに使うのと同じ枯れたノード(28〜40nmやそれ以前)の生産能力を急ピッチで増やしており、生産能力の過剰(overcapacity)を生んでいます。枯れたノード群の稼働率は80%を割り込み、下位市場の価格が押し下げられている——この分野の汎用品領域の利益を圧迫する力です。
07これからの展開
第1の方向ははっきりしています:世界の電化が、需要をこの先も長く押し上げる。SiC+GaNを合わせた市場は、2024年の約$29億から、2030年代前半には$220億超へ伸びると見られています(年平均約25%成長)。EVだけでなく、急速充電器、ソーラーファーム、そして膨大な電力を食うAIデータセンターの電源供給も含めてです。
第2の方向は大口径ウエハーへの移行。SiCもGaNも、150mm/200mmウエハーから300mmへ移りつつあります——Infineonは2025年末からGaNを300mmウエハーで製造し、顧客にサンプル出荷すると発表しました。ウエハーが大きいほど一枚から取れるチップが増え、チップあたりのコストが下がる——これが、SiC/GaNがシリコンを広く置き換えられるほど安くなる鍵です。
第3の方向は支配力の集中。Wolfspeed危機と荒れたEVサイクルを経て、重い投資をした小規模プレーヤーは飲み込まれるか倒れ、体力のある巨人(Infineon、STMicro、onsemi)だけが生き残る——世界のSiC市場はすでに約5社に集中しており、さらに集中が進む見込みです。
08課題とリスク
「遅いがタフ」なこの分野の魅力には、固有のリスクも伴います。
第1のリスクは自動車・産業サイクル。止まらないAI需要とは違い、この分野の需要は実体経済——車の販売、工場投資、建設——に結びついています。景気が鈍ったり顧客が溜め込み過ぎたりすると、2023〜2024年に見たように、売上を何年もマイナスに沈めるdestockingの波が起きる。だからこの分野への投資は、サイクルの波を読むことが肝心なんです。
第2のリスクはEVが予想より鈍る+投資タイミングの誤り。Wolfspeedの一件は、できたての生々しい教訓です——SiCのトレンドは長期的に正しいけれど、EV需要がまだ来ていないうちに工場建設を先行して突っ込めば、破産に至るほどの深手を負いうる。EV移行の速さは、この分野で最も読みにくい変数です。
第3のリスクは中国と、枯れたノードでの価格戦争。中国は枯れたノードの生産能力を大量に増やしており、それがanalog/power/discreteに使うノードとちょうど重なる。だから供給過剰が起き、下位市場の価格が押し下げられる——TI/ADI/InfineonのようなリーダーはIPと製品のstickyさで身を守れますが、汎用品を売るプレーヤーは利益への圧迫がじわじわ強まっていきます。
ひとことで言えば、Analog, Power & Discreteは、AIチップに比べて最も語られないのに、私たちの身の回りのあらゆる物に最も多く入っているチップ群です——誰が速く考えるかではなく、「誰が現実世界をより正確に翻訳し、より効率よく電気を供給し、より長く市場に居続けるか」で競う。そして、世界がすべてを電化・自動化しようとしている時代に、「デジタルを現実世界へ送り出す」このチップ群こそ、次の時代の経済で最も静かで、最も裾野の広い基盤になるのかもしれません。