Megatrend · Critical Materials
北京が「蛇口を絞った」日——チップに欠かせない元素
一台数万バーツのAIチップは、あなたが名前も聞いたことのない安いものから始まります——ガリウム、ゲルマニウム、ネオンガス、そしてノースカロライナ州の小さな谷で採れる石英の砂。その多くは、世界でほぼ一カ所からしか採れません。そして2023〜2025年、中国はこの「退屈な元素」たちを、輸出規制という形で貿易の武器に変えました。これはチップ経済のいちばん深いところにある「急所」の物語——そして、西側がそこから必死に逃げ道を探している話です。
01これは何か(地政学のレンズで見ると)
「チップの材料」と聞くと、見方は二つあります。一つめはビジネスとして見る見方——誰がウエハーを売り、誰がフォトレジストを売り、どの会社が儲かっているか(その話は Semiconductor Materials & Specialty Chemicals で、メーカー側として扱いました)。でもこの記事は、もう一つの見方をします——国家の安全保障を左右する「急所」としての“原料元素”として見るんです。
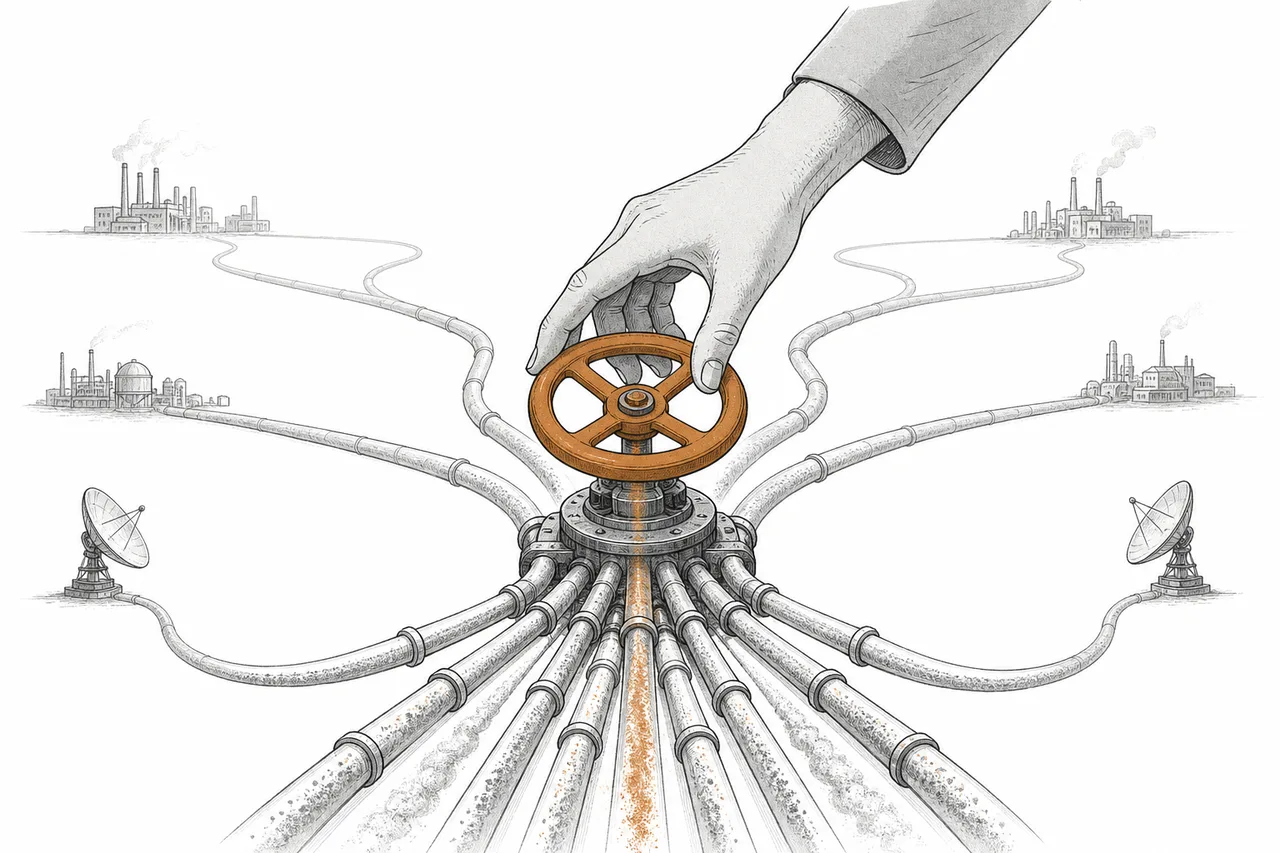
なぜなら、ウエハーができる前、薬液ができる前に、まず元素と原鉱がいるからです——ガリウム(gallium)、ゲルマニウム(germanium)、ネオンのような希少ガス、超高純度の石英砂、タングステン、アンチモン。どれもひどく地味に見えますが、危険な共通点を持っています:多くが、世界でほぼ一国・一鉱山からしか来ない。そしてその「誰か」が「蛇口を閉める」と決めた瞬間、チップのサプライチェーン全体が一気に揺れるんです。
(1) 重要な産業(チップ、防衛、エネルギーなど)に欠かせず、かつ (2) 供給リスクが高い原材料のこと——多くは、わずかな国に偏って存在するためです。「critical」は、地殻の中で「希少」という意味とは限りません。ガリウムは地球上にたくさんありますが、それでも critical なのは、精錬・分離の工程がほぼすべて中国に集中しているから。これは「誰が精錬所を握っているか」というリスクであって、「地中に十分あるか」という話ではないんです。
メガトレンドの地図のなかで、このノードは Critical Materials & Supply Chain のサブテーマです——レアアース(Rare Earths)、銅、リチウム、ウランの隣にあります。このノードは、さらに4つのサブグループに分かれます:シリコンウエハー/基板、化学品とフォトレジスト、特殊ガス、そして 化合物半導体(GaN/SiC/GaAs)——でも、私たちはこれを商品カタログとしては見ません。ボトルネックの地図として見ます——どこがいちばん脆く、誰が蛇口を握っているのか、という地図です。
もっとはっきりさせると、シリコンウエハーそのものもボトルネックです——世界はわずか5社(日本の Shin-Etsu と SUMCO が筆頭)から買っていて、その5社で市場の約 80% を握っています(→ ?node=30070100)。
02なぜ、ほんの数種類の元素がチップ経済を揺さぶれるのか
話が本当に動き出したのは 2023年7月3日。中国が ガリウムとゲルマニウム の輸出規制を発表したんです——一般にはほとんど名前も知られていない二つの元素ですが、高周波チップ、レーダー、光ファイバー、赤外線カメラの心臓部です。これがこれほど揺さぶった理由は、一言で言えるんです:中国が世界のほぼすべてを握っている。
中国は精錬ガリウムの約 99%、精錬ゲルマニウムの約 60% を生産しています。中国が規制を始めると、輸出量は即座に急落しました——中国産ガリウムは2023年7月の6,876kgから、10月にはわずか 227kg へ。ゲルマニウムも同じ時期に7,965kgから590kgへ落ち込みました。ガリウム価格は数カ月で 68%超 跳ね上がりました。
これはまだ第一ラウンドにすぎませんでした。2024年末、中国はさらに踏み込み、ガリウム、ゲルマニウム、アンチモンの対米輸出を直接「禁止」。2025年2月には タングステン ともう4種類の元素をリストに加えました。金額での影響もはっきりしています:USGSは、ガリウムとゲルマニウムの禁輸だけで、米国経済に約 34億ドル の損害を与えうると見積もり、そのほぼ半分が半導体産業に直接効いてくるとしています。
これがこのノードのいちばんの教訓です:これらの元素の価値は「1kgあたりいくら」ではなく、「もし切れたら工場全体を止められるか」にある。ガリウムの世界の年間取引額は数億ドルにすぎません——6,000億ドルのチップ市場に比べればごく小さい。でも、もし切れたら、レーダーや5G基地局向けのGaNチップが作れなくなります。これこそが、ガリウムを格好の武器にする asymmetry(非対称性)なんです。
03四つの急所——どう働くのか
このノードを理解するいちばんいい方法は、原料をチップ製造へ送り込む「四つの入口」を順に見て、それぞれを誰が握っているかを問うことです。この四つは、ノードの4つのサブグループでもあります——でも私たちは、これを 「蛇口を絞れる」四つの地点として見ます。
蛇口その1——ガリウム&ゲルマニウム(化合物半導体): この二つは普通のシリコンチップを作るのではなく、シリコンが苦手な 化合物チップ を作ります——ガリウムは窒素(GaN)やヒ素(GaAs)と結びついて、スマホの電力増幅器、5G基地局、レーダー、電子戦システムに入る高周波チップになります。一方ゲルマニウムは、光ファイバー、赤外線レンズ、誘導兵器の赤外線カメラの心臓部です——中国がこの二つを最初に選んだのは、それが 経済と防衛の両方に同時に触れるからなんです。これがノードのサブグループ Compound-Semi Substrates (GaN/SiC/GaAs) です。
ガリウムとゲルマニウムには、ほとんど「自分専用の鉱山」がありません——アルミニウム精錬(ガリウム)や亜鉛精錬(ゲルマニウム)から出る 副産物 なんです。つまり、いちばん大きなアルミ/亜鉛の精錬所を持つ者が、ガリウム/ゲルマニウムも一緒に手に入れる。中国は両方の精錬を握っているので、この副産物の金属も自動的に握ることになります——そしてこれこそ、西側が「ゼロから作る」のが難しい理由です。先に主役の金属の精錬所がいるからなんです。
蛇口その2——希少ガス(ネオン): 光で回路を焼き付けるリソグラフィ、なかでもDUV方式は、ネオンガス を主成分とするレーザーを使います。そしてこれは、世界が2022年に不意打ちで思い知らされたボトルネックでした——戦争前、ウクライナが世界の精製ネオンの約 50%(一時は70%に達した時期も)を、主要2社、Ingas(マリウポリ)と Cryoin(オデーサ)を通じて生産していたんです。ロシアが侵攻すると、Ingas の工場は徹底的に破壊され、Cryoin は生産を停止。ネオン価格は一夜にして約500%跳ね上がりました。これがサブグループ Electronic & Specialty Gases です。
蛇口その3——超高純度の石英: これはほとんど誰も知らないボトルネックです——シリコンを「結晶引き上げ」で丸い棒にするとき、超高純度(HPQ)の石英でできた坩堝(るつぼ/crucible) の中でシリコンを溶かす必要があります。そしてこのグレードの石英は、世界の大半が一つの小さな鉱山から来ます——米ノースカロライナ州の Spruce Pine です。ベルギーの企業 Sibelco が、この鉱山からのHPQ市場の約 70〜90% を握っています。もしこの谷に何かが起きれば(たとえば2024年のハリケーンのように)、世界のウエハーのサプライチェーンがつまずきます。
蛇口その4——エレクトロニクスグレードのシリコン: シリコンは地殻に有り余るほどありますが、ウエハー用に 「ナイン・ナイン」(99.9999999%) の純度まで精製できるのはほんの数社。そして原料(ポリシリコン、シリコンメタル)もまた、中国に大きく偏っています。これがサブグループ Silicon Wafers & Substrates と Process Chemicals です——メーカー側の詳しい話は Semiconductor Materials で扱いました。ここでは「誰が原料の上流を握っているか」に絞ります。
化学品・フォトレジストの側もボトルネックと無縁ではありません——日本が最先端のEUVレジストの 95% 超を握っています。2019年、日本がチップ用化学品(高純度のレジストやHFを含む)の韓国向け輸出を制限したのは、中国がガリウムでやったのと同じ「蛇口を絞る」一手でした(→ ?node=30070200)。
04Critical Materials のどこに位置するのか
このノードは Critical Materials & Supply Chain ファミリーに属しています——現代世界が欠かせない「地中のもの」をめぐる大トレンドです。そして、よく似た顔をした親戚がいます:
- 双子は レアアース(Rare Earths): まったく同じ物語です——中国が精錬をほぼ完全に握り、それを輸出の武器に使う。違うのは行き先だけで、レアアースは「永久磁石」(EVモーター、風車、ミサイル)へ、このノードは「チップ本体」へ直接向かいます。この二つは、同じ地政学コインの裏表なんです
- Semiconductor Materials & Specialty Chemicals へさらに一段供給する: このノードの原料元素は「材料の材料」です——ガリウム原料が基板に、石英がウエハーの坩堝に、原料ガスが電子ガスに精製される。本物のチップ工場に入れば、それはそのノードの話になります
- さらに上の Wafer-Fab Equipment と AI へも供給する: ASMLのDUV装置も、ネオンガスがなければ無価値。そしてAIの波はすべて、より多くのチップを必要とします=これらの原料元素をより多く必要とします。需要は最も深い層まで流れ落ちてくるんです
- 防衛と主権サプライチェーン(Defense Sovereign Supply)と固く絡み合う: これこそ、このノードが特別に「熱い」理由です——ガリウム、ゲルマニウム、アンチモン、タングステンは、いずれも軍事用の原材料(レーダー、赤外線カメラ、徹甲弾)。だから輸出規制は単なる貿易の話ではなく、まさに国家安全保障の話なんです
05いま、どこまで来たのか
2025年末、物語はまた一転します。新たな通商交渉のあと、中国はガリウム、ゲルマニウム、アンチモンの対米禁輸を 「一時停止」 すると発表しました——約 2026年11月27日 まで有効です。一見、良いニュースに聞こえます。でも肝心の言葉は「一時的」。西側はもう学んでいます、この蛇口は いつでも絞られうる こと、そして失われた信頼は簡単には戻らないことを。だから逃げ道探しは止まりません。
価格は緊張を映す鏡です。禁輸期間(2024年8〜12月)には、アンチモン価格が約200%上昇、中国から米国への出荷量は 97% 落ち込みました。タングステン は、2025年初めに中国がリストに加えると約 35% 上昇(特殊グレードのなかには40%超跳ねたものも)。かつて「退屈なほど価格が動かなかった」ものが、政治ニュースに合わせて価格が走るものに変わったんです。
西側は自前の「予備の蛇口」を急いで作っています。でも認めざるをえない現実は、それがとても遅く、とても高いこと。ガリウム/ゲルマニウムは副産物なので、まず主役の金属の精錬所がいるからです。具体例を挙げると:Nyrstar(欧州の亜鉛精錬グループ)は、テネシー州の亜鉛工場にガリウム/ゲルマニウムの分離ラインを作るため、約 1.5億ドル の投資を発表しました。米国の Indium Corporation は、fab向けに精製・供給を担い、中国による「価格たたき」を防ぐための最低価格を固定する契約も結んでいます——でも、これらはまだ中国の生産能力のごく一部にすぎず、何年もかかります。
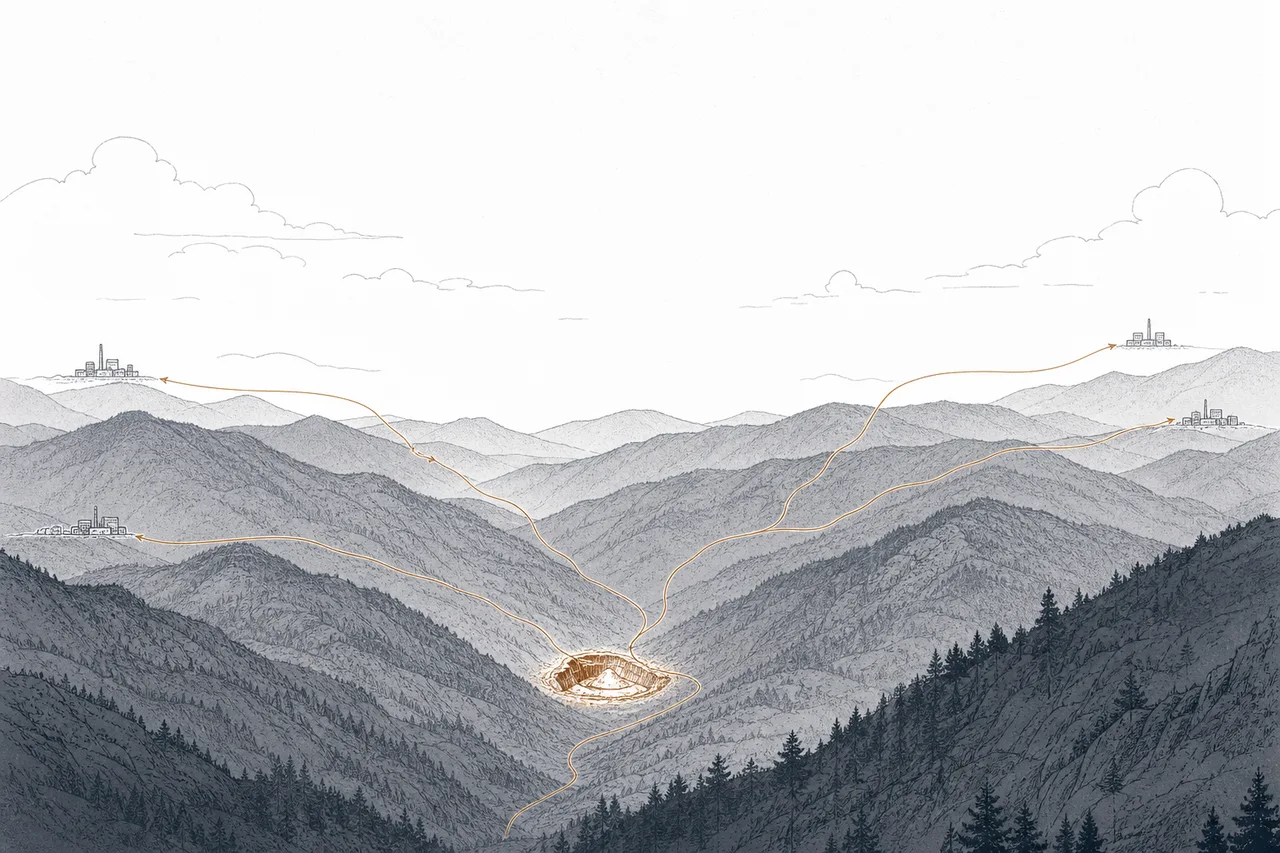
石英のボトルネックでも動きがあります——Sibelco は、2024年の嵐が「一つの鉱山に頼る危うさ」を世界に警告したのを受けて、2億ドル を投じて Spruce Pine のHPQ生産能力を2倍にする と発表しました。これがこの時代の全体像です:誰もがボトルネックの場所を理解し、リスクを分散するために資金を投じている——でも、地理と化学は、それを速くやらせてはくれないんです。
06これからの展開
一つめの方向は 原料元素の「friend-shoring」 です。米国、欧州、日本、韓国は、中国を通らないサプライチェーンの構築を急ぐでしょう——副産物(Ga/Ge)の精錬、電子廃棄物からのリサイクル、Spruce Pine以外の予備の石英供給源の確保、戦略元素の備蓄など。でも by-product economics(副産物の経済学)の現実を理解する必要があります:アルミニウム/亜鉛の価格が新しい精錬所を作るほど魅力的でなければ、ガリウム/ゲルマニウムを得るのも難しい——だからリスク分散には、国の補助金と、何年もの時間の両方がいるんです。
二つめの方向は 二方向から同時に伸びる需要 です。AI(チップが増える=ガス/ウエハーが増える)と、防衛(レーダーや赤外線システムのGaN/ゲルマニウム)の両方から。緊張が高まる世界ほど、民生と軍事の両方の原材料である元素の需要を押し上げ、ボトルネックはむしろ重要になります、軽くなるのではなく。
三つめの方向は 「備蓄」が政策になる ことです。2023〜2025年の教訓が「蛇口はいつでも絞られうる」と念を押したことで、各国政府は戦略元素の備蓄を増やし(石油備蓄のように)、チップメーカーは緩衝在庫を厚く持つようになるでしょう——コスト重視の「ジャストインタイム」から、安全保障重視の「ジャストインケース」へ。これはサプライチェーン全体のコストを押し上げます。
07課題とリスク
このノードは「リスクが本筋」のノードです——章末の脚注ではありません。
一つめ、そして最も目立つリスクは 中国の輸出規制 です。2025年末の「一時停止」は、終わりを意味しません——ただ蛇口を閉じて待っているだけ。米中の緊張が戻るたびに、これらの元素は中国が真っ先に切るカードです。なぜなら、相手の経済と防衛の両方を同時に打てるのに、中国自身の損害は小さい(市場は小さいが交渉力は高い)から——精錬が中国に集中している限り、どこにも消えないリスクなんです。
二つめのリスクは、政治とはまったく関係ない 単一供給源(single-source)のボトルネック です——Spruce Pineの石英鉱山ただ一つが、世界のほぼすべてのウエハー用坩堝を支えています。2024年にハリケーンがその地域を襲ったとき、業界全体が息を止めました。たった一カ所の自然災害、事故、労働問題が、サプライチェーンを揺さぶれる——そして、同じ純度の新しい供給源を作るには10年単位の時間がかかります。
三つめのリスクは 戦争によるガス供給ショック です。2022年のウクライナのネオンが実例です——重要な原材料が戦地や危険地域に偏っていて、一夜にして消えてしまう。業界は最終的には適応できる(新しい供給源を探す、工場内でガスをリサイクルする)にしても、その移行期には混乱が起き、コストはいつでも跳ね上がりうるんです。
ひと言でまとめると:このノードは、退屈で安い元素が、ある日突然、大国どうしの交渉テーブルの上のカードになる物語です。ガリウム、ゲルマニウム、ネオン、石英——あなたの使っているスマホやGPUの中に、誰も見ることはありません。でも、もしどれか一つの蛇口が絞られれば、それらは作れなくなります。この層を理解しきることは、なぜ最も深い「地中のもの」が、チップ時代の最も脆い場所になるのかを理解することなんです。