メガトレンド · 高齢化(Aging Population)
一生のあいだ毎週通い続ける「お客さん」——そして、それを奪うかもしれない新薬
腎臓が完全に機能を失うと、患者は週に3回、毎週、腎移植を受けるか亡くなるまで透析に通い続けることになります。これはヘルスケアのなかでも「リカーリング収益(毎週決まって発生する売上)」がいちばん確実な事業で、米国では2社がほぼ完全に市場を握っています。ところが2024〜2026年、根っこを揺さぶる新しい問いが出てきました——腎機能の低下を「遅らせる」GLP-1やSGLT2といった減量・糖尿病薬が、これから透析患者の数をじわじわ減らしていくのではないか?という問いです。
01これは何?
私たちの腎臓は、体の「浄水器」のような役割をしています——24時間休まず、血液から老廃物と余分な水分をこし取っている。壊れる日が来るまで、その働きを感じることはまずありません。
腎臓の機能が末期まで衰えると(医学的にはESRD=末期腎不全と呼びます)、働きは約10〜15%以下に落ち、体に老廃物がたまって毒になり始めます。そこで残された道は二つだけ——腎移植(transplant)。ただし相性の合うドナーを待たねばならず、慢性的に足りません。もう一つは透析(dialysis)。壊れた腎臓の代わりに、機械で血液をこし取る方法です。
このnodeは透析という仕組み全体を指します。患者が通って治療を受ける透析クリニックのネットワークから、毎回交換が必要な透析装置と消耗品(フィルター、透析液、各種チューブ)まで。メガトレンドの地図では高齢化(Aging Population)のサブテーマにあたります。人は歳をとるほど糖尿病や高血圧になりやすく、それこそが腎臓を壊す二大原因だからです。
血液透析(HD): 血液をいったん体外に出し、機械のフィルターを通してから戻す——みんながイメージするタイプ。クリニックで週に約3回、1回あたり約4時間かけて行う · 腹膜透析(PD): 自分の腹膜をフィルターとして使い、お腹のチューブから透析液を出し入れする——毎日自宅でできる。これが「在宅透析」というトレンドの鍵です
02なぜ「業界いちばんのリカーリング事業」なのか
投資家が夢に見る事業を思い浮かべてください——どうしても買わなければならず、決まって買い続け、やめられず、値切れず、しかも何年も毎週戻ってくるお客さん。透析の需要は、まさにこれそのものです。ESRDの患者は透析を欠かせません。数日で老廃物がたまり、命にかかわるからです。だからこれは景気に左右されない「命に必要な」サービス。景気が良かろうと悪かろうと、患者は通い続けるしかありません。
しかもこの市場は非常に大きい。2025年末時点で、世界には透析を必要とする患者が約490万人います。末期腎不全治療の市場規模は2025年でおよそ1,500億ドル、2030年には約2,860億ドル(CAGR約11〜12%)まで伸びると見られています。原動力は、避けようのないもの——高齢化と、世界中に広がる糖尿病・高血圧です。
この事業のもう一つの魅力は「誰が払うか」です。最大かつ最も儲かる市場である米国では、政府が末期腎不全の患者全員の透析費用を、1972年からMedicareを通じて保証してきました(年齢を問わずMedicareがカバーする唯一の疾患です)。つまり提供事業者には、連邦政府が後ろ盾の、極めて安定した支払い手がついているのです。
03どう動くのか — 「透析のベルトコンベア」
この事業の経済を理解するいちばんの近道は、「ベルトコンベア(treadmill)」と見ることです。上流から患者が流れ込んでくる——糖尿病や高血圧で腎機能がじわじわ落ちていく人たち。末期腎不全に至ると、ベルトに「乗せられる」、つまり透析が始まります。いったん乗ったら、腎移植を受けるか亡くなるまで、週3回、毎週このベルトの上を歩き続けることになる。流れ込む人が降りる人より多いかぎり、患者基盤(と売上)はずっと増え続けます。
「消耗品」の経済もまた、負けず劣らず美しい。血液透析(HD)は毎回、特殊なろ過膜を使ったフィルター(dialyzer)に、新品の透析液とチューブ一式を要します——使うたびに使い捨て。これを年約156回×ひとり、さらに数百万人の患者で掛け算する。これが、Fresenius、Baxter、Nikkiso、Asahi Kasei、Torayといった機器メーカーが奪い合う「繰り返し売れる消耗品」の収益源です。
フィルターは、何万本もの中空糸を詰めた小さな筒です。特殊なろ過膜(たとえばToray/Asahi Kaseiのポリスルホン膜)でできていて、中空糸の中を血液が、外側を透析液が流れ、老廃物が膜を通り抜けて出ていく——日本の化学メーカーの「材料科学」が医療と出会う場所であり、いくらでも繰り返し売れる商品です
04エコシステムの中でのつながり
Dialysisは単独で存在するのではなく、慢性疾患という連鎖のいちばん最後に位置します。だからこそ、ほかのトレンドと無視できないかたちでつながっています:
- Aging Populationの下の兄弟: 人口が高齢化するほど腎不全の患者は増える——同じトレンドのなかで、Chronic-Disease Pharma(慢性疾患の薬)やMedical Devices for the Aging Body(高齢者向け医療機器)の隣に並ぶ
- 上流はMetabolic / Diabetes & Obesity(代謝・糖尿病・肥満): 糖尿病は腎不全の原因第1位。だから糖尿病・減量薬の世界で起きることは、必ず透析患者の数まで「流れ落ちて」くる——これが後半で話すGLP-1の脅威の核心です
- いちばんの出口はBiotech & Genomic Medicineから: 腎移植、体内に埋め込む人工腎臓(implantable kidney)、臓器づくりは、いつかこのベルトを「止める」かもしれない長期の希望だ
構造的に見ると、Dialysisは「予防が失敗したときに得をする」トレンドです——糖尿病や高血圧をうまく抑えきれないことで成長する。裏を返せば、世界が新薬で「上流を治す」のがうまくなるほど、下流の透析の伸びは鈍るということ。投資家が押さえておくべき「逆向き」の関係です。
05いま、どこまで来たか + 誰が市場を握るか
米国の現状はとてもはっきりしています。2025年初め時点で透析センターは約7,556施設あり、50万人を超える透析患者をみています。そして「ほぼ独占」が顔を出すのがここ——市場は2社によるデュオポリー(2大事業者)、すなわちFresenius Medical Care(ドイツ)とDaVita(米国)が握り、両社で米国の透析クリニックの約75〜80%を占めています。
なぜここまで独占できるのか? それは、この事業の堀が異常に強いからです——患者の家の近くに実在のクリニック網を投資して築かねばならない(週3回通うのだから、遠くには行かせられません)。さらに、医療ディレクターや支払い手(Medicare/保険)との関係づくりに数十年かかる。だから新規参入は極めて難しいのです。
この2社の数字は、事業の「大きくて安定している」さまをよく表しています——DaVitaは2024年に128億ドルを売り上げ、約281,100人の患者を3,166センター(うち米国2,657、残りは13か国)でみています。一方Freseniusは2024年に193億ユーロを売り上げ、世界で約311,000人を約3,757クリニックでみており、その年の営業利益は18%伸びました。
同じくらい大事なのが「ハードウェア側」——透析装置、フィルター、ろ過膜を作る会社です。2024年の血液透析機器市場では北米が最大シェア(約38%)を占め、注目すべきは、フィルターの心臓部である「ろ過膜」で日本の化学・材料メーカーが非常に強いことです。
06未来 + GLP-1という名の脅威
何十年ものあいだ、Dialysisは「安定成長・頑丈・予測しやすい」トレンドと見られてきました。ところが2024〜2026年、DaVitaとFreseniusの経営陣がそろって取締役会に重要議題として報告しなければならない新しい問いが浮上しています——GLP-1やSGLT2の薬は、このベルトコンベアを将来縮ませてしまうのか?
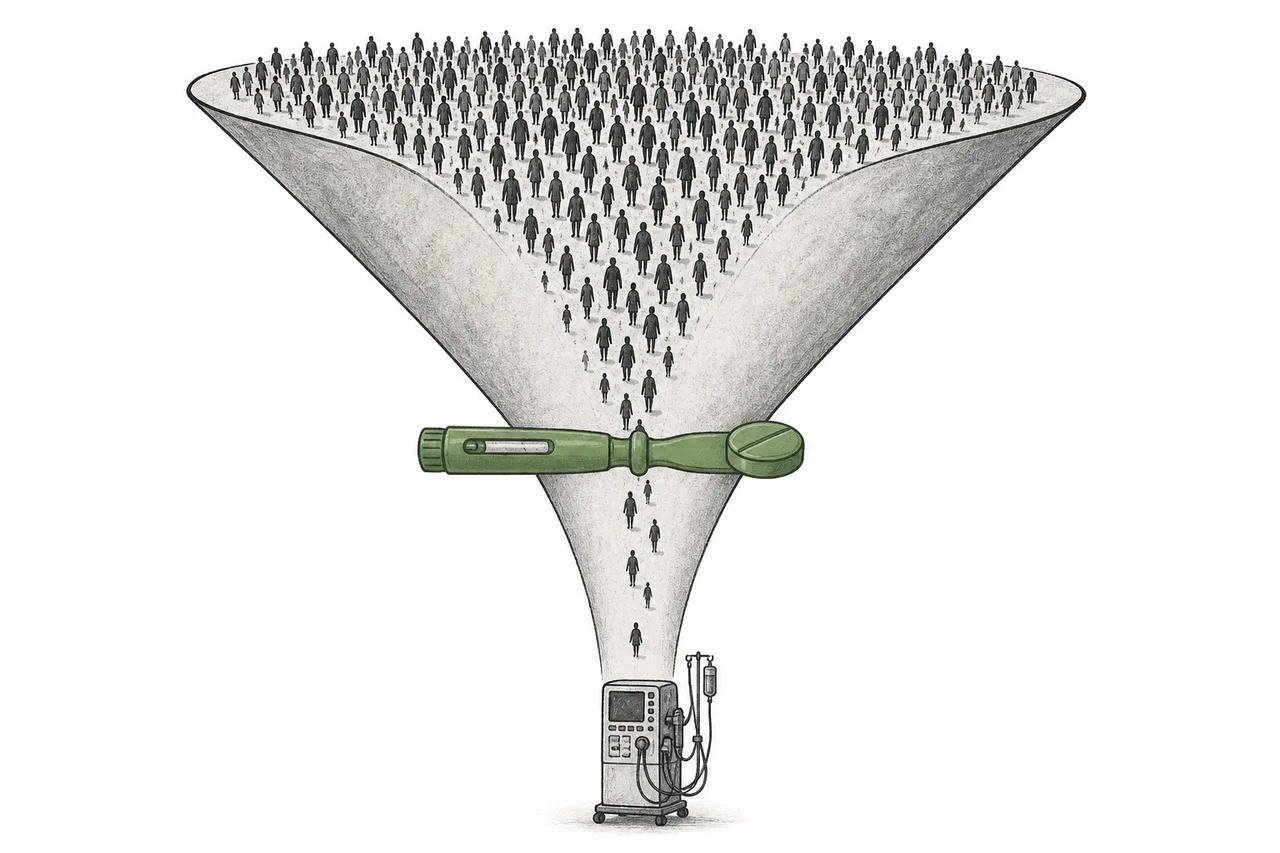
腎臓を守る効果のエビデンスは本物です。FLOWという重要な臨床試験(Novo Nordiskのsemaglutide)では、GLP-1薬が、腎臓病をもつ糖尿病患者の「重い腎機能悪化イベント」のリスクを24%減らすと示されました。SGLT2薬も以前から腎機能低下を遅らせる効果が証明されています。この2グループが広く使われるようになれば、これまでなら5年後に腎不全へ流れ込んでいた人たちが、後ろにずれていくかもしれません。
でも——ここが見出しのドラマに飲まれないよう気をつけたいところ——これらの薬は「遅らせる」のであって「治す」のではありません。透析を始めなければならない時期を平均で約2.5年後ろにずらすだけで、永久に防ぐわけではない。大半の患者は、結局は腎不全にたどり着きます。両社とも、GLP-1による売上への影響は「弱い向かい風」——年間売上の約1%以内——と見積もっています。いま腎臓病患者の約8%がこの薬を使っており、数年のうちに約30%まで増える可能性があります。
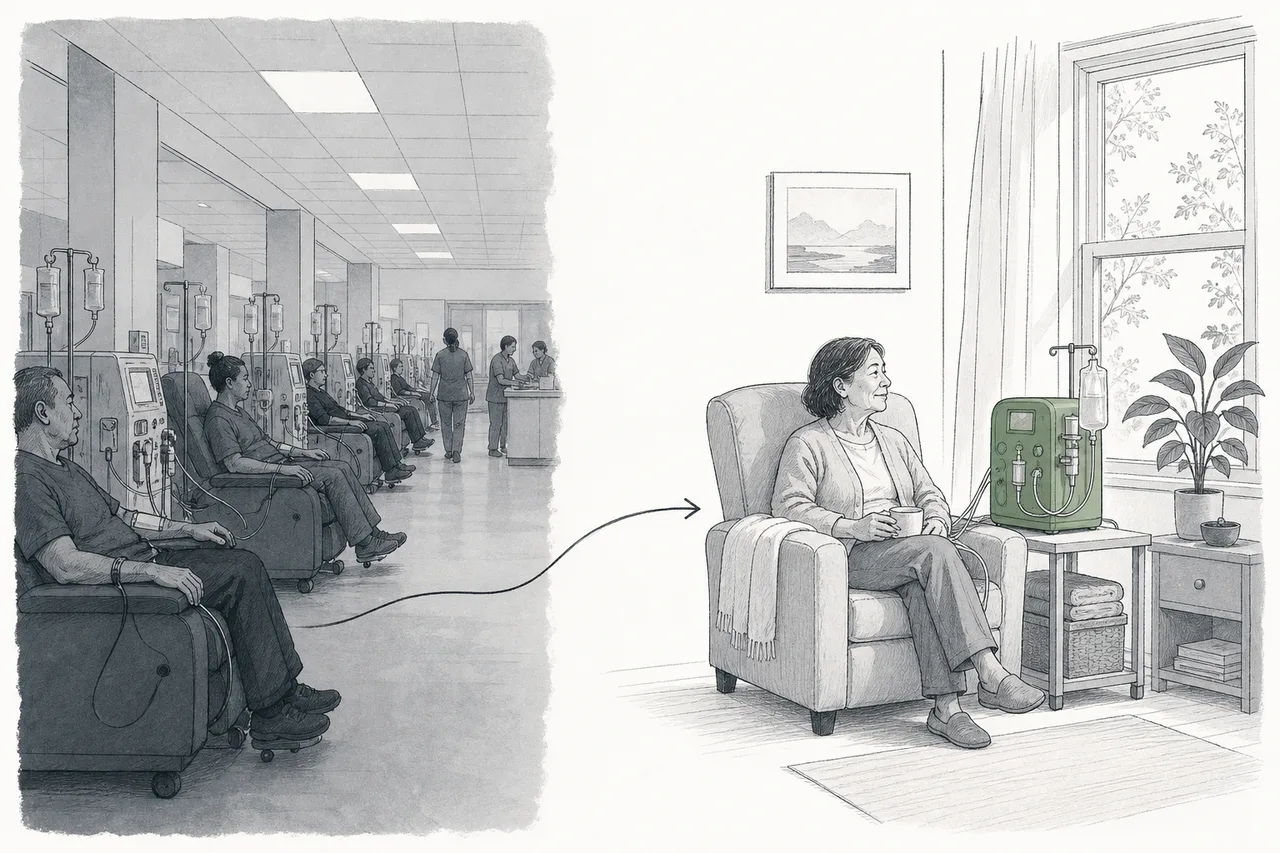
未来の二つ目の方向は「在宅透析」への移行です。米国で在宅透析を行う患者の割合は、8.5%(2012年)から14.5%(2022年)へ増えました。そして新しい支払いの仕組みがこのトレンドを加速させています——CKCCのようなvalue-based careのモデルでは、参加グループの在宅透析が22〜32%増えました。これは経済を変えます。「クリニックで1回ごとに」サービスを売るかたちから、「患者という人を丸ごと健康管理で請け負う」かたちへ——DaVitaがintegrated kidney careに力を入れているのは、これが理由です。
07課題とリスク
頑丈そうに見えるこのトレンドにも、固有のリスクがあります。「リカーリング収益=安全」と結論づける前に、ひととおり押さえておきましょう。
一つ目のリスクはGLP-1/SGLT2による長期の脅威です。短期の影響は軽い(年1%未満)ものの、これらの薬が今後10〜15年で早期から、しかも非常に広く使われるようになれば、「ベルトへ流れ込む」ペースが大きく鈍り、患者基盤の伸びがこれまでより遅くなりかねません——これがこの業界の「永久に成長する」という物語に対する、本物の構造的リスクです。
二つ目のリスクは公的支払い手への依存(reimbursement)です。売上の大きな塊がMedicareから来るため、米国政府が支払いの算定式を見直したり、まとめ払い(value-based)の仕組みに切り替えたり、価格を抑えたりすれば、どれも利益を直撃します。だからこの業界は、普通の事業よりも政策立案者の「ペンひと振り」に弱いのです。
三つ目のリスクは人手とコストです。透析は患者ひとりあたり多くの看護師や技師を必要とします。人件費と人材不足が利益率をじわじわ圧迫し続け、さらに「デュオポリーが民間向けの価格をつり上げている」という監視の目もあり、規制圧力につながりかねません。
ひとことで言えば、Dialysisは「夢のリカーリング事業」の教科書的な例です——買うのをやめられないお客さん、ほぼ独占の市場、政府が後ろ盾の支払い手。でも同時に、どんな堀も永遠には安全ではないという教訓でもあります——今回の脅威は競合からではなく、「人を病気にしにくくする薬」から来るからです。人類にとっては朗報ですが、私たちが病むことで成長してきた業界にとっては、構造的な試練なんです。