メガトレンド · Biotech & Genomic Medicine
たった一つの腸ホルモンが、医薬史上いちばん大きな「波」になった
Ozempic、Wegovy、Mounjaro、Zepbound——どれも、私たちの腸が出す「お腹いっぱい」ホルモンを真似た同じ系統の薬です。かつては手術が必要だったレベルまで体重を落とし、糖尿病を抑え、おまけに心臓発作や腎臓病まで減らす。その結果、この薬の市場は2024年の約530億ドルから、2030年までに1,500〜2,000億ドル規模へと膨らもうとしています。しかもその市場のほぼ全部を、わずか2社が握っているんです——これがバイオ医薬の世界で最大の「スーパーサイクル」です。
01これは何?(GLP-1ってどんなホルモン)
ごく当たり前に聞こえる事実から始めましょう。私たちが食事をするたびに、小腸はGLP-1というホルモンを出します。これは脳に向かって「もう満腹だよ、これくらいで十分」と知らせる「合図」のようなもの。同時に膵臓を刺激してインスリンを出させ、血糖を片づけてくれます。問題は、このホルモンがあっという間に分解されてしまうこと——血の中にいられるのは、ほんの数分なんです。
そこで科学者がやったのは、GLP-1を真似たうえで、数週間も体内にとどまる分子を設計すること。すると体は「満腹」の合図をずっと受け取り続けている状態になり、空腹感が減り、食べる量が減り、体重が落ち、血糖も改善します。これがGLP-1 receptor agonistと呼ばれる薬の核心——Ozempic、Wegovy、Mounjaro、Zepbound といった商品名で知られているものです。
食事をしたときに腸から出て、膵臓にインスリンを出すよう指示するホルモンの一群。GLP-1はその中で最も重要なインクレチンで、もう一つがGIPです。より強力な新世代の tirzepatide(Mounjaro/Zepbound)は、GLP-1とGIPの両方を同時に刺激する「デュアル作動薬」——だから、GLP-1一つだけの第一世代より体重を落とせるんです。
私たちのメガトレンドの地図では、この分野はBiotech & Genomic Medicineの下にあるサブテーマです。しかもただのサブテーマではありません——その定義は「医薬業界で最大の価値の源泉」とはっきり言い切っています。なぜなら希少疾患ではなく、世界で何億人もが抱える健康問題である肥満と糖尿病を、まとめて狙い撃ちにするからです。
02なぜ世界経済を揺るがすのか
第一の理由は問題の大きさです。2024年、世界では10億人以上が肥満の状態にあり、アメリカだけでも成人の約40%が肥満です。これはニッチな市場ではなく、「世界人口」規模の市場。しかも重要なのは——肥満は糖尿病、心臓病、高血圧、関節症といった他の病気を次々に引き起こす元凶でもあること。だからこの薬の本当の市場は、「やせたい人」だけよりずっと広いんです。
第二の理由はお金です。GLP-1薬の市場規模は2024年で約530億ドル。アナリストは、年18〜20%超のペースで伸び、2030年までに1,500〜2,000億ドルの水準に達すると見ています。この成長率は、ゆっくり成熟していく医薬業界ではめったに見られないもの。既存のパイを奪い合うのではなく、市場まるごと「新しく作り出している」んです。
そしてその影響は製薬会社にとどまりません——経済の連鎖全体に広がっていきます。レストラン、スナック菓子、高糖分の飲料、さらには乗客の体重を計算する航空会社まで、何億人もの人が食べる量を20〜30%減らしたら何が起きるかを、考え直さざるをえない。一部のアナリストはこれを、食品産業全体に対する「需要ショック」とまで呼んでいます。
第三の、そして最も奥深い理由は、たった一つの薬が複数の慢性疾患の経過を同時に変えうると証明しつつあること——これは後半の章でじっくり話しますが、市場がこの分野の価値はまだ天井に達していないと見ている、まさにその理由です。
03どう効くのか — 腸が、脳と膵臓に話しかける
この系統の薬の魅力は、一カ所だけで働くのではなく、三カ所に同時に合図を送ることです。出発点は腸——ここがGLP-1(またはそれを真似た薬)を出します。この合図は二方向へ走ります。上は脳へ向かって空腹を抑え、もう一方は膵臓へ向かって血糖を整える。この仕組みの全体像を見てみましょう:
この仕組みでいちばん賢いのが「glucose-dependent」という言葉です——薬は血糖が高いときに限ってインスリンを出させ、血糖が正常に戻ればそこで止まる。血糖が下がりすぎて危険になりかねないインスリン直接注射とは、ここが違います。これこそ、この薬が膨大な数の人に使えるほど安全である理由なんです。
体重が落ちるのは二つの経路から。脳が「空腹を減らし」、加えて腸が消化を遅らせる(gastric emptying)ことで、食べ物が胃に長くとどまる。だから一食でも長く満腹感が続きます。合計すると、患者は「無理に我慢」しなくても食べる量が減る——これは従来の食事制限ではほとんど不可能だったことです。
食べ物が胃から腸へ移動する速さのこと。GLP-1薬はこれを遅らせるので、食べ物が胃に長くとどまり、満腹感が長続きします。ただしその副作用として吐き気や腹部の張りが出る——これが、一部の患者が薬に耐えられず服用をやめてしまう主な理由です。
04Biotechの中で何とつながっているか
この分野は、密接に絡み合ういくつものトレンドのちょうど中心に座っています。まずいちばん近い兄弟がDiabetes Devices (CGM & Insulin Delivery)——肌に貼る血糖測定器(CGM)とインスリンポンプ。どちらも同じ糖尿病の世界の住人です。関係が面白いのは、これが「味方」であり「ライバル」でもあること:血糖をうまく抑えるGLP-1薬は、一部の患者ではインスリン注射の必要性を減らすかもしれない。でも同時に、この薬を使う糖尿病患者は、やはり血糖を測り続ける必要があるんです。
さらにもう一段つながるのがCardiovascular & Heart-Failure Therapeutics——そしてここから話が大きくなります。臨床試験のデータで、GLP-1が心臓発作や脳卒中のリスクを実際に下げることが分かり、「減量薬」と「心臓の薬」の境界線がぼやけ始めているからです。
もっと広いメガトレンドの視点では、ほかのトレンドとも見過ごせないかたちで絡み合っています:
- 高齢化社会を後押しする: この薬は、高齢者が加齢とともに増える代謝の病気をうまく管理する助けになる——肥満と糖尿病は体の衰えを「加速させる」要因で、それを抑えられれば、健康でいられる期間を延ばすことにつながる。だからLongevityのトレンドへ直接つながる
- AIに頼る: 次世代のGLP-1分子、とくに注射薬より作りやすく安い低分子の経口薬を探すには、AIによる膨大なシミュレーションとスクリーニングが欠かせない。ここはAI Drug Discoveryが役割を果たし始めている領域だ
- Biosimilarsとは正反対: 今のGLP-1薬は最も稼ぐ「高価な革新薬」だ——でもこの先10〜15年で semaglutide と tirzepatide の特許が切れれば、biosimilar 産業にとって最大の標的になる。今日の主役は、明日には他社が拾いにくる宝の山なのだ
05いま、どこまで来たか — そして誰が市場を握るか
まず理解しておきたいのは、この巨大市場をたった2社が握っていること——Eli Lilly(アメリカ)とNovo Nordisk(デンマーク)です。2社合わせてGLP-1市場全体の約94%を占めています。これは現代の医薬業界ではめったにない「複占(デュオポリー)」で、この2社の戦争こそが2025〜2026年の物語の核心です。
驚くのは、波の向きが変わりつつあること。Novo Nordisk はかつて Ozempic と Wegovy(成分は semaglutide)で市場の王者でした。ところが Lilly が、GLP-1とGIPの両方を刺激してより多く体重を落とす tirzepatide(Mounjaro/Zepbound)を投入すると、Novo のシェアはわずか1年で55.7%から49.3%へ落ちました(2025年8月)。Lilly の Mounjaro+Zepbound の合計売上は2025年に約360億ドルに達し、Novo の Ozempic+Wegovy を初めて追い抜いたんです。
この時期いちばんの節目が、承認されたばかりの「経口薬」です。これまでGLP-1薬のほぼすべては注射が必要で、それが使ってもいいと思える人の数と、生産能力の両方を縛っていました。ところが2025年末から2026年初めにかけて、すべてが変わります:FDAがNovo の経口 semaglutide(飲むWegovy)を、減量向けで初の経口GLP-1薬として承認。続いてLilly の orforglipron(Foundayo)——これは作りやすく、食事と一緒に飲む制約もない non-peptide の低分子薬です。
これは小さな話ではありません。「注射」から「経口」への切り替えは、これまでより何倍も大きな市場を解き放つからです——注射針を怖がる膨大な数の人々、そして生物学的注射薬の製造よりずっと増産しやすい経口薬の製造システム、その両方が開けるのです。
06未来:経口薬、新しい波、そして「体重の先」へ
近い未来の最大の戦場が経口薬です。これはゲームそのものを変える。注射薬は生産能力に縛られ、人は針を怖がる。一方で経口薬は作りやすく、ずっと広く行き渡らせられます。面白いのは、Lilly の orforglipron は体重を約12%落とす——注射薬の Wegovy(13.7%)よりほんの少し劣るだけ。でも、跳ね上がる利便性が、その差を軽く埋め合わせるかもしれません。
第二の戦場がこれまでより強力な「第三の波」です。新世代の薬が、減量の天井をどんどん押し上げています。試験での数字がどこまで伸びているか見てみましょう——いくつかは、胃を小さくする手術の効果に近づき始めています:
この新しい波が競うのは「もっと多く落とせる」だけではありません。次の点でも勝負しています:
- 注射の回数を減らす: Amgen の MariTide は週に1回ではなく月に1回の注射——長く使い続けるには、はるかに楽だ
- 筋肉を守る: この世代の薬の大きな問題は、落ちる体重に脂肪と筋肉の両方が含まれること。新世代の薬の多くは、筋肉量を保つ成分を加えようとしている(muscle-preserving)
- amylin — 二つ目のホルモン: Novo の CagriSema は semaglutide と cagrilintide(amylin というホルモンを真似たもの)を組み合わせる。減量の天井をさらに押し上げうる新しい仕組みだ
でも長い目で見て、最も奥深く重要な戦場が「体重の先」です——この薬が、他の慢性疾患も実際に治せると少しずつ証明していること。FDAが新しい適応を承認するたびに、薬の市場はもう一段ずつ広がっていきます:
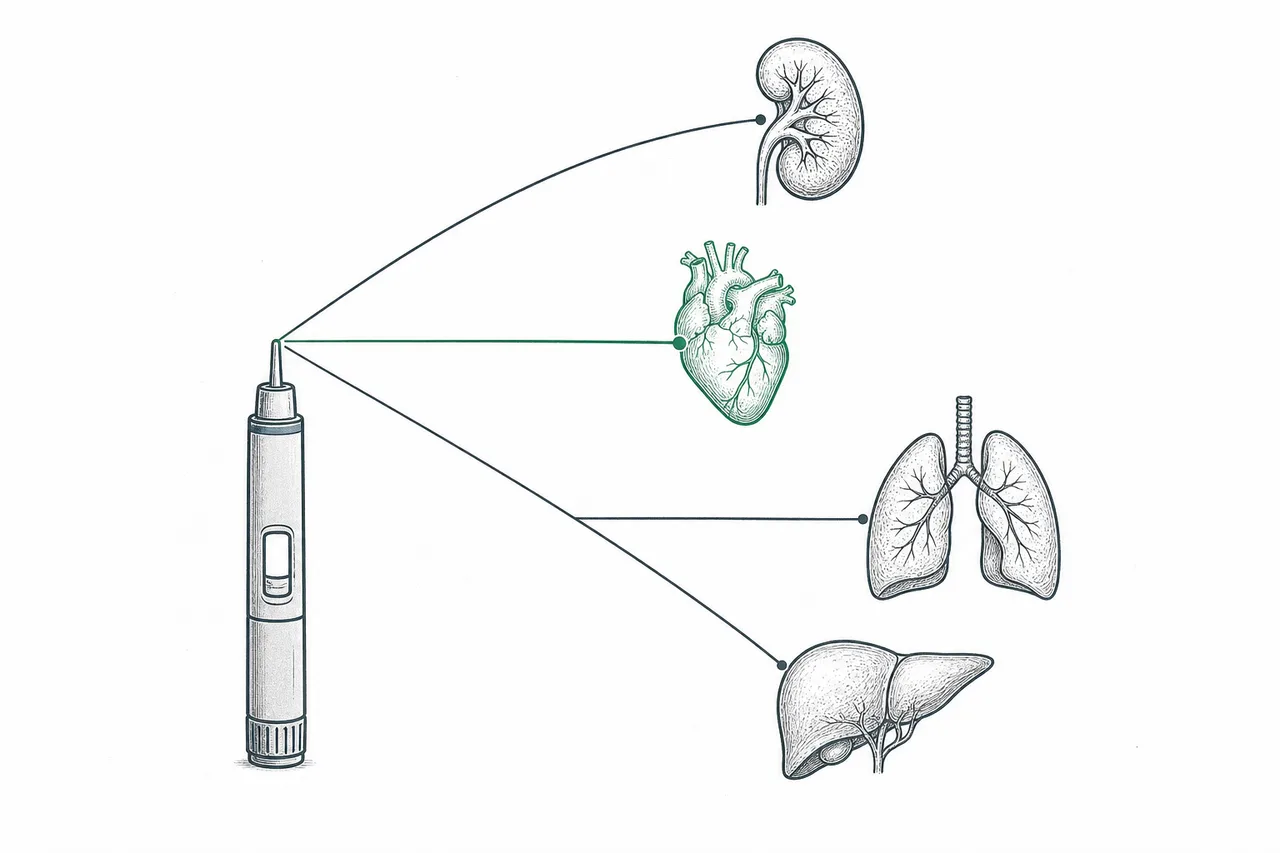
これこそ、投資家がこの分野の価値はまだ天井に達していないと見る理由です——「減量」から始まった一つの薬が、「代謝の病気をまるごと治す薬」になりつつあり、新しい適応はすべて新しい市場であると同時に、保険が支払いを認める理由にもなるからです。
07課題とリスク
この明るい絵には、気をつけるべき面もあります。このトレンドを見抜く投資家は、両方の側を見ておかなければなりません。
第一のリスクは盤をひっくり返しかねない「経口薬」です——これはチャンスでもあり脅威でもある。低分子の経口薬が生物学的注射薬よりずっと作りやすく安いとなれば、複占を守ってきた壁(注射薬を作る難しさ)は低くなります。Structure や Viking のような新しいプレーヤーや、中国のメーカーが参入しやすくなる。続いて起きる価格戦争が、全員の利益率を押し下げかねません。
第二は筋肉の喪失です。落ちる体重は脂肪だけではありません。研究では、その一部は失われる筋肉量でもあると分かっています。長い目で見れば、とくに高齢者では体の強さに影響するかもしれない。これはまだ見守る必要のある臨床上のリスクで、新世代の薬が「解決できる」と証明すべき土俵でもあります。
第三は価格とアクセスです。この世代の注射薬は月あたり数百ドルからの定価で、使いたい人の半分が「払えない」と答えています。値下げを求める政府や保険からの圧力は、世界中で高まりつつある。同時に、薬が品薄の時期に人々が調剤薬局(compounding)で自分用の配合薬を買うことは、安全性のリスクと売上の奪い合いの両方を生んでいます。
最後のリスクは集中のリスクです——一つの市場をたった2社が握り、その会社の株式時価総額がわずか数種類の薬に依存しているとき、たった一つの悪いニュース(予期しない副作用、失敗した試験、あるいはより良い薬を出す競合)でも、価値を激しく揺さぶりかねません。だからこのトレンドへの投資は、市場全体の期待を背負った「ほんの数種類の薬」に賭けているのだと理解しておく必要があります。
ひとことで言えば:Metabolic, Diabetes & Obesity は、医薬業界では非常にめずらしいトレンドです——世界人口規模の巨大な需要があり、体重・心臓・腎臓のいずれにも治療効果が実証され、しかもまだ次々に適応を広げられる。これは本当に「世界中の人の健康に良い」物語です。でもビジネスの観点では、大事な問いは「大きくなるか」ではなく、「土俵が混み合い、価格が下がり始めたとき、誰が生き残って最も多くのシェアを取るか」なんです。