メガトレンド · 高齢化
一生のあいだ毎日飲み続ける薬は、世界でいちばん売上が読めるビジネス
心臓病、糖尿病、高血圧、高コレステロール、肺の病気——これらの慢性疾患は治りません。毎日休まず飲む薬で「抑える」だけです。つまり患者ひとりが、これから10年20年と毎月買い続けてくれるリピート客になるということ。しかも社会が高齢化すれば、患者の母数は景気に関係なく勝手に増えていきます。これが「慢性疾患の医薬フランチャイズ」——特許が切れるその日まで、ねばり強く読みやすい売上を生み続け、そして特許切れの瞬間にすべてが消える、という話です。
01これは何?
実家のおじいちゃん・おばあちゃんを思い浮かべてみてください。朝起きたら血圧の薬を一錠、糖尿病の薬を一錠、コレステロールの薬をもう一錠。毎日、休みなく。今年も来年も、そして10年先も——なぜならこれらの病気は治らないから。薬で「抑えている」だけで、やめた途端に血圧は跳ね上がり、血糖値も上がってしまいます。
このnodeは「すでに売れていて、いま実際にキャッシュを生んでいる慢性疾患の薬」のビジネスです——心臓病、糖尿病、高血圧、コレステロール、慢性の肺疾患(COPD)、関節炎。これらの薬こそ、世界中の巨大製薬会社の売上を支える大黒柱なんです。
最初にはっきり線を引いておきます。この記事は創薬の科学の話ではありません——分子、バイオテクノロジー、研究室での研究、薬が治験を通るかどうかのリスク。それらはすべてBiotech & Genomic Medicineの領域の話です。このnodeが扱うのはただ一つ、フランチャイズの経済学——薬が科学の関門を抜けて「売れる商品」になったあと、なぜそれがとびきりねばり強い「お金の印刷機」になるのか、そして何がその印刷機を一夜にして壊すのか、という話です。
製薬業界で「フランチャイズ」とは、お店のチェーン店という意味ではなく、莫大な売上を継続的に生み、会社の大黒柱になっている看板薬(あるいは薬のグループ)を指します。たとえばBMSのEliquisフランチャイズや、AbbVieの免疫系フランチャイズSkyrizi/Rinvoq。たった一つの薬が年に100〜200億ドルを稼ぐこともあり、中堅企業一社の全売上を上回るほどなんです。
02なぜこんなに売上がねばり強いのか
世の中のほとんどのビジネスは、毎日「新しく売り直す」必要があります。飲食店は客にまた来てもらわないといけないし、スマホのブランドは来年も買い替えてもらえるか毎回ひやひやです。でも慢性疾患の薬はまったく違う——患者にはやめるという選択肢がないから。血圧の薬をやめれば脳出血のリスク、糖尿病の薬をやめれば腎不全のリスク。これは価格にも景気にも左右されない需要です。景気が良かろうが悪かろうが、病気の人は同じだけ薬を飲み続けます。
結果として生まれるのは、ほとんどサブスク(subscription)のように読みやすい売上です。その規模を見てみましょう。心臓・血管系の薬の市場だけで、2025年に世界でおよそ1,600億ドル。これが2030年には約1,890億ドルまで伸び続ける見込みです。しかもこれは心臓病という一つの領域だけ。糖尿病も肺の病気も関節炎もまだ入っていません。
では患者ひとりにはどれだけの価値があるのか? ざっくり計算してみましょう。心臓病を抱える65歳の人が血液をサラサラに保つ薬を一生飲み続けるとすると、その薬と15〜20年付き合う可能性があります。たとえばEliquis(BMS/Pfizerの抗凝固薬)という一つの薬が、2024年に世界で133億ドルを稼ぎました——何百万人もの患者が毎日それを飲むからです。これが「一生のリピート購入」に巨大な患者母数を掛け合わせた力なんです。
03フランチャイズの経済学(仕組み)
このnodeをたった一枚の図で理解したいなら、この図を見てください。慢性疾患の医薬フランチャイズの経済サイクルがまるごと描かれています——上流の「社会の高齢化」から、終着点の「特許の崖」まで。
肝心なのは3段階目です。薬がまだ特許に守られているあいだ、その会社は「唯一の売り手」なので価格決定力(pricing power)がとても強い。そこに価格にも景気にも左右されない需要が加わるので、ブランド薬の粗利率はたいてい80%以上にもなります。錠剤を実際に作るコストはごくわずかで、お金の大半は法律が一時的に与える独占、つまり「特許の価値」なんです。
04高齢化メガトレンドの中でどこにあるのか
このnodeは、メガトレンドAging Populationの下にある掘り下げサブテーマ(leaf)です。高齢化は、世界で高齢者の割合が増えると恩恵を受けるあらゆる産業に関わるテーマ。そのなかで慢性疾患フランチャイズが特別なのは、このトレンドのいちばんストレートな「需要の収穫機」だからです——年を取ることと慢性疾患は、ほぼセットでついてくるからなんです。
人口統計の数字がこれをはっきり物語ります。世界の60歳以上の割合は、2050年に人口の約20%に達します(2020年の約12%から)。米国だけで見ても、少なくとも一つの慢性疾患を抱える50歳以上の人は7,150万人(2020年)から1億4,270万人(2050年)へ、ほぼ倍増すると見込まれています。これは、マーケティングをしなくても次々と入ってくる「新しい顧客」なんです。
さらに、隣り合うサブ分野とも深くつながっています:
- Biotech & Genomic Medicineの科学に支えられている: このフランチャイズの薬はどれも、かつてBiotechのリスクの高い研究プロジェクトだった——Biotechが「薬を生み出す上流」、このnodeが「成功した薬から売上を収穫する下流」だ
- Metabolic — Diabetes & ObesityとCardiovascularに重なる: 糖尿病と心臓病は慢性疾患薬の二本柱——科学の側から見ればその二つのnode、フランチャイズのキャッシュフローの側から見ればこのnodeだ
- Medical Devices for the Aging Bodyと兄弟関係: 老いていく体は「毎日飲む薬」と「補助する機器」の両方を必要とする——同じ一人の高齢患者の、二つの側面だ
05いま、どこまで来たか + 主役たち
2025〜2026年の構図は、「看板フランチャイズ」を数本抱える巨大製薬会社が主役で、特許切れが近い古いフランチャイズを置き換える新しいフランチャイズを競って育てている、という絵です。いちばんわかりやすい例がAbbVie。かつてHumira(年に約200億ドルを稼いだ)に頼っていましたが、Humiraの特許が切れると、新しい免疫系フランチャイズの二枚看板へと舵を切りました——Skyrizi+Rinvoqで合わせて2025年に259億ドルを稼ぎ、計画より2年早く目標を達成。手札さえあれば「フランチャイズの更新」はできる、という見事なケーススタディです。
いっぽうAstraZenecaは、Farxiga(糖尿病・心臓・腎臓の薬)が2025年に約84億ドルを稼ぐ筆頭の稼ぎ頭。そしてNovartisは、特許の崖をまさに今、生々しく経験しているところ——心不全薬Entrestoの売上が、2025年末に米国でジェネリックが入った途端に45%減って12億ドルへ。先ほどの図の「4段階目」をリアルタイムで見ているわけです。
06これからの展開:慢性疾患を飲み込むGLP-1の波
このnodeをいちばん大きく変えつつあるのが、GLP-1という薬のグループ(NovoのOzempic、LillyのMounjaro)です。もともとは糖尿病薬・ダイエット薬でしたが、新しい研究がそれを「慢性疾患をまるごとケアする薬」へと変えつつあります——そしてそれは、史上最大の慢性疾患フランチャイズになろうとしています。
転機になったのがSELECTという治験の結果です。肥満・過体重で心臓病のある人(ただし糖尿病ではない人)で、semaglutideが心臓の重大イベント(心筋梗塞・脳卒中)を20%減らし、腎臓トラブルのリスクも22%下げました——つまりこの薬はただの「ダイエット薬」ではなく、本当に心臓病と腎臓病を防ぐということ。だから、やせたいときだけ飲むのではなく、血圧の薬のように一生飲み続ける理由が生まれるんです。
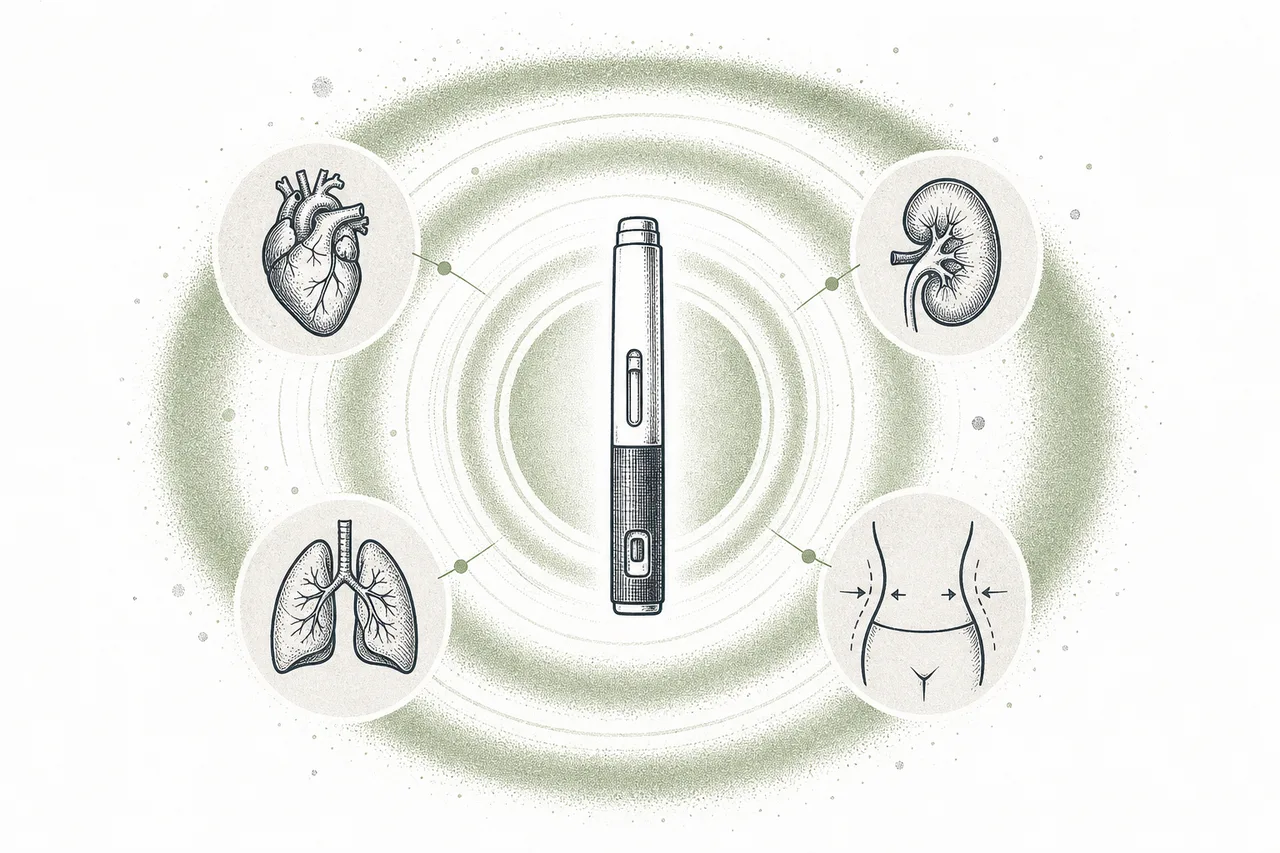
ビジネスへの影響は莫大です。肥満・代謝の薬市場は2030年代半ばまでに約1,500億ドルに達すると見られています。2025年上半期にはOzempicが世界で2番目に売れた薬に躍り出(約95億ドル)、LillyのMounjaroは2025年通年で約230億ドルを稼ぎました——これは「新種の慢性疾患フランチャイズ」。肥満と代謝症候群は世界で何億人もが抱えるため、従来の慢性疾患よりさらに大きな患者母数を持っているんです。
次に来るのが「適応拡大(label expansion)」です——一つのGLP-1薬が、慢性腎臓病、睡眠時無呼吸、脂肪肝などへと、一つずつ適応を承認されていく。カバーする病気が増えるほど、一生飲み続ける患者の母数も広がります。これは上の図の「1〜3段階目」のメカニズムそのもの、ただし新しい科学でスピードを上げたかたちです。
07リスク:特許の崖と価格
慢性疾患フランチャイズの魅力——ねばり強く読みやすい売上——には、DNAに埋め込まれた弱点がついてきます。それがメカニズムの「4段階目」:特許の崖(patent cliff)です。
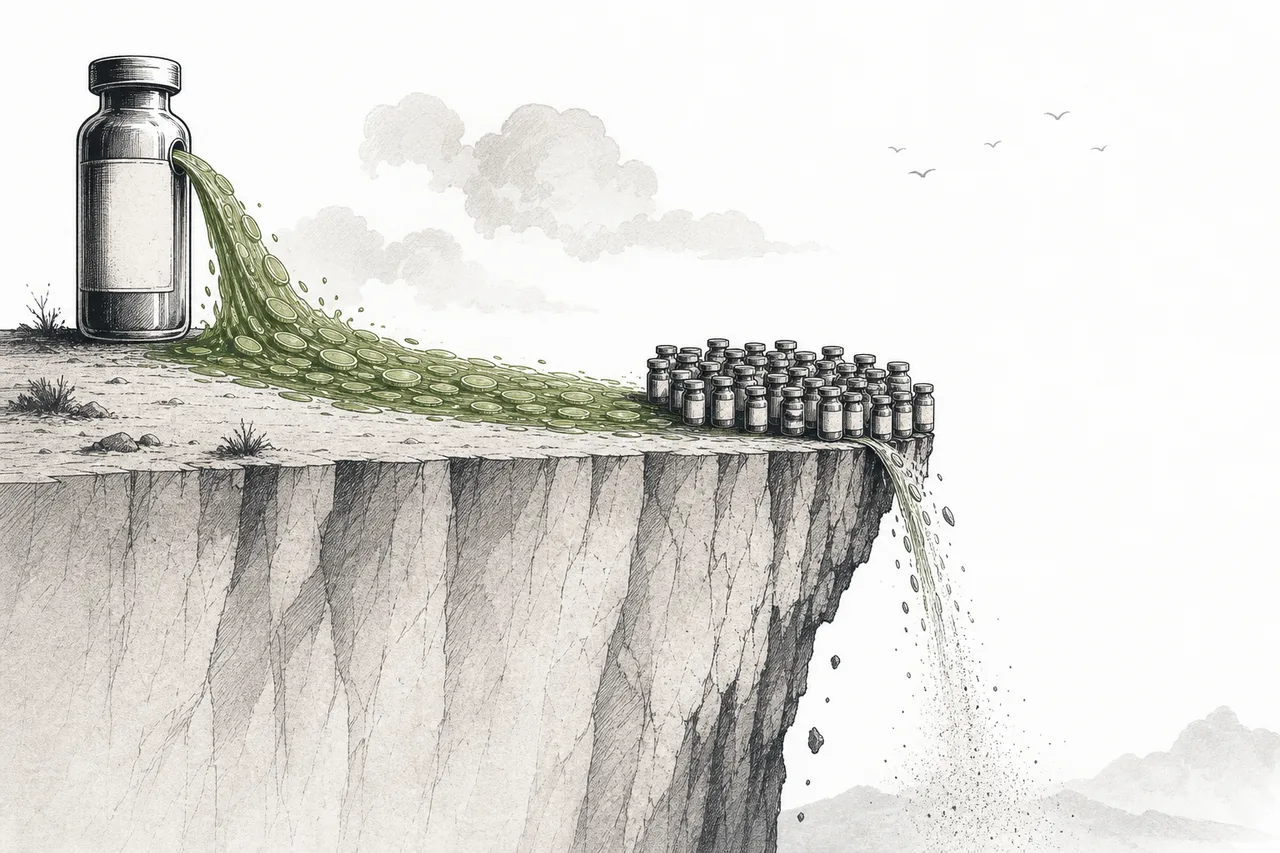
第一のリスクは特許の崖です。薬の特許はおよそ20年守られます(研究に費やした時間を差し引くと、実際に売れる期間はもっと短い)。それが切れた日、何倍も安いジェネリック(generic)がすぐに市場へ入ってきます。低分子薬(small-molecule)の場合、ジェネリックと競う最初の一年でたいてい価格と売上が80〜90%落ちます。10年かけて築いた売上が、わずか数四半期で消えてしまう。しかもこれは遠い話ではありません——2025〜2030年のあいだに、合計で年間2,000〜2,300億ドル分のブランド薬が次々と特許切れを迎えると見られ、「super-cliff(超特許の崖)」と呼ばれています。
第二のリスクは価格政策です。政府が慢性疾患薬の価格に直接手を入れ始めました。米国ではIRA(インフレ抑制法)により、Medicareが2026年に効力を持つ最初の10品目の価格交渉を行います——興味深いことに、10品目のうち6つが慢性疾患の薬でした(Eliquis、Jardiance、Xarelto、Januvia、Farxiga、Entresto)。価格は大きく押し下げられ、たとえばEliquisは月521ドルから231ドルへ、Farxigaは556ドルから178ドルへ、Entrestoは628ドルから295ドルへ——フランチャイズが大きく患者が多いほど、価格引き下げの標的になりやすいことを示しています。
第三のリスクはGLP-1に飲み込まれることです。皮肉なのは、最大のチャンスを生んだ波(GLP-1)が、同時に脅威でもあること。もし一つの薬で、やせられて、糖尿病も心臓も腎臓も同時に抑えられるなら、患者はもう血圧・糖尿病・コレステロールの薬を別々に飲まなくてよくなるかもしれません。従来型の慢性疾患フランチャイズのいくつかは、一本の注射に置き換えられる可能性がある——だから手元にGLP-1を持たない会社が、とりわけ危ういのです。
ひとことで言えば、一生のあいだ毎日飲み続ける薬は、いちばん売上が読めるビジネスです。患者はやめられず、高齢化する社会が新しい患者を絶えず送り込んでくるから。でもそれは「ずっと同じ場所で走り続けなければならない」ビジネスでもあります——どのフランチャイズにも、カレンダーにあらかじめ書き込まれた失効の日があるからです。このnodeを理解することは、なぜ製薬会社が莫大に儲かると同時に脆くもあるのかを理解することなんです。