メガトレンド · 高齢化
私たちの体の中にいる「修理屋さん」
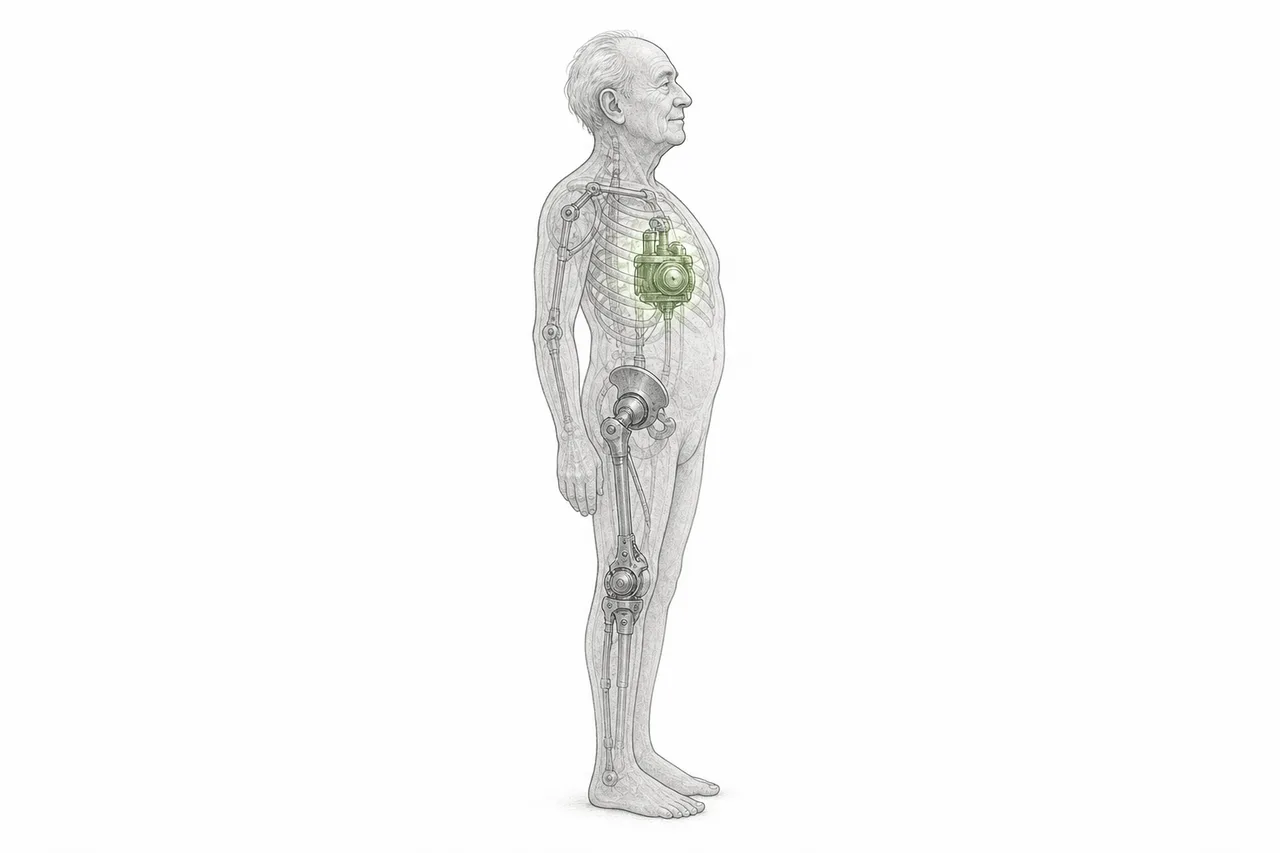
リズムが乱れ始めた心臓、狭くなった心臓の弁、すり減って歩けなくなった膝——年を取った体とは、少しずつ壊れていく体のこと。そして、その壊れた部分を「修理」する小さな部品だけを売る産業があるんです。心臓のペースメーカーから人工股関節まで。これは、世界で最も確実な一つの事実——人は毎年確実に年を取る——によって需要が保証されたビジネスです。
01これは何?
70〜80年走り続けた一台の車を想像してみてください。真っ先にすり減るのは、休まず働き続ける部品——ポンプ、バルブ、毎日動く関節です。人間の体も同じ。年を取ると、心臓、心臓の弁、関節が真っ先に壊れていく——そしてそこがこの記事の核心なんです。
このnodeは「年を取った体のための医療機器(medical devices)」というビジネス——医師が体の中に入れて、加齢で衰えた臓器を修理または置き換えるハードウェアの話です。薬でもなく、介護サービスでもなく、実際に埋め込んだり差し込んだりする本物の部品。年齢とともにまっすぐ伸びていく、三つの大きなファミリーに焦点を当てます:
- 心臓とリズムのデバイス(cardiac rhythm): ペースメーカー(pacemaker)、植え込み型除細動器(ICD)、そして年を取るほど多くなる心房細動(AFib)を治療するデバイス
- 構造的心疾患(structural heart): とくに心臓の弁が狭くなる病気のための人工弁——ほぼ高齢者だけの病気
- 骨と関節(orthopedic): 変形性関節症や骨粗しょう症ですり減った関節のための人工股関節・人工膝関節
メガトレンドの地図では、このnodeはAging Populationの下にあるサブテーマ——「年を取った人(65歳以上)」をケアし、治療し、必要なものを供給するビジネス全体を指すメガトレンドです。医療機器はそのトレンドの「ハードウェア側」——実際に手で触れられ、人の体の中に埋め込まれる部分なんです。
02なぜ投資家に好かれる「良いビジネス」なのか
医療機器は、株式市場で最も「質が高い」ビジネスの一つと見られています。その第一の理由は、驚くほどシンプル:需要が人口動態で保証されていること。世界の60歳以上の人口は、2020年の約10億人から2030年には14億人、2050年には21億人へと膨らみます。その波の中の一人ひとりが、時とともにすり減っていく心臓、弁、関節を抱えている——何十年も先まで見通せる顧客の行列であり、しかも景気に左右されません(株価が下がったからといって心臓の手術を先延ばしにする人はいないのです)。
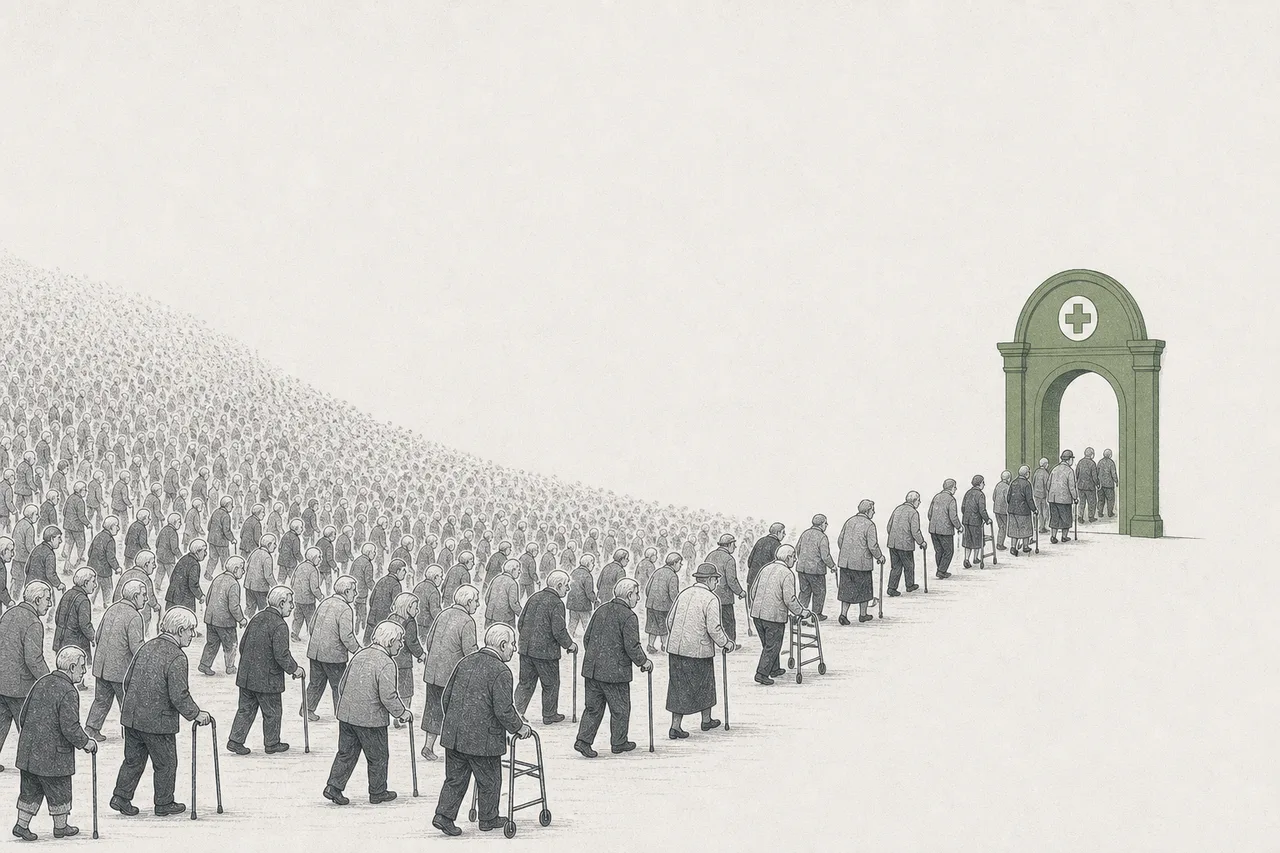
結果として生まれるのは、大きくて着実に伸びる市場です。世界の医療機器市場は2025年でおよそ6,900億ドル、2035年には1.4兆ドル近くまで伸びると見られています(年平均約7%)。なかでも心臓分野は最も成長が速いセグメントです(年約7.7%)。
でも、このビジネスを本当に「美しい」ものにしているのは第二の理由です。それが「カミソリと替刃(razor-and-blades)」モデル。手術ロボットや心臓カテーテルシステムといった高価な機器は、一度売れば病院を縛りつける「カミソリの本体」。そこから先、手術のたびに必要になる「替刃」——使い捨ての部品(心臓の弁、人工関節、カテーテル)が、利益率の高い形で繰り返し売れていきます。こういう収益は予測しやすく、参入障壁も高い——あるブランドのシステムを使い慣れた医師は、なかなか競合に乗り換えたがらないからです。
「本体」(設置ベース)を安く、あるいは顧客を囲い込むために売り、本当の利益は使い続けるあいだずっと買い続ける「消耗品」で稼ぐビジネスモデル。医療機器の世界では、この消耗品(手術ごとに新しい心臓の弁、使い捨てのカテーテル)が安定したキャッシュフローを生む定常収益源になります——手術室に埋め込まれた「サブスク」のようなものなんです。
第三の理由は規制という堀(regulatory moat)です。体に埋め込むデバイスがFDAの承認を得て、何年もの臨床試験を通過するまでには、莫大なコストと時間がかかります。だから新規参入は難しく、市場の大半はごく少数の巨人に握られているのです。
03年老いた体の「部品マップ」
このnodeを理解する一番いい方法は、体を「部品マップ」として見ること——加齢ですり減る一つひとつの場所に、専用のデバイスがあり、それぞれが独自の市場を持っています。頭から下へとたどってみましょう。
このマップで一番ドラマチックなのが心臓の弁です。技術が高齢者の運命をどう変えうるかを、はっきり見せてくれるからです。「大動脈弁狭窄症(aortic stenosis)」は、心臓の弁が硬くなって血液がうまく流れなくなる病気——70代で約4%、80代以上では10%近くに見られます。かつて唯一の方法は胸を開く手術でしたが、高齢の人には負担が大きすぎて耐えられず、多くがそのまま放置され、命を落としていきました。
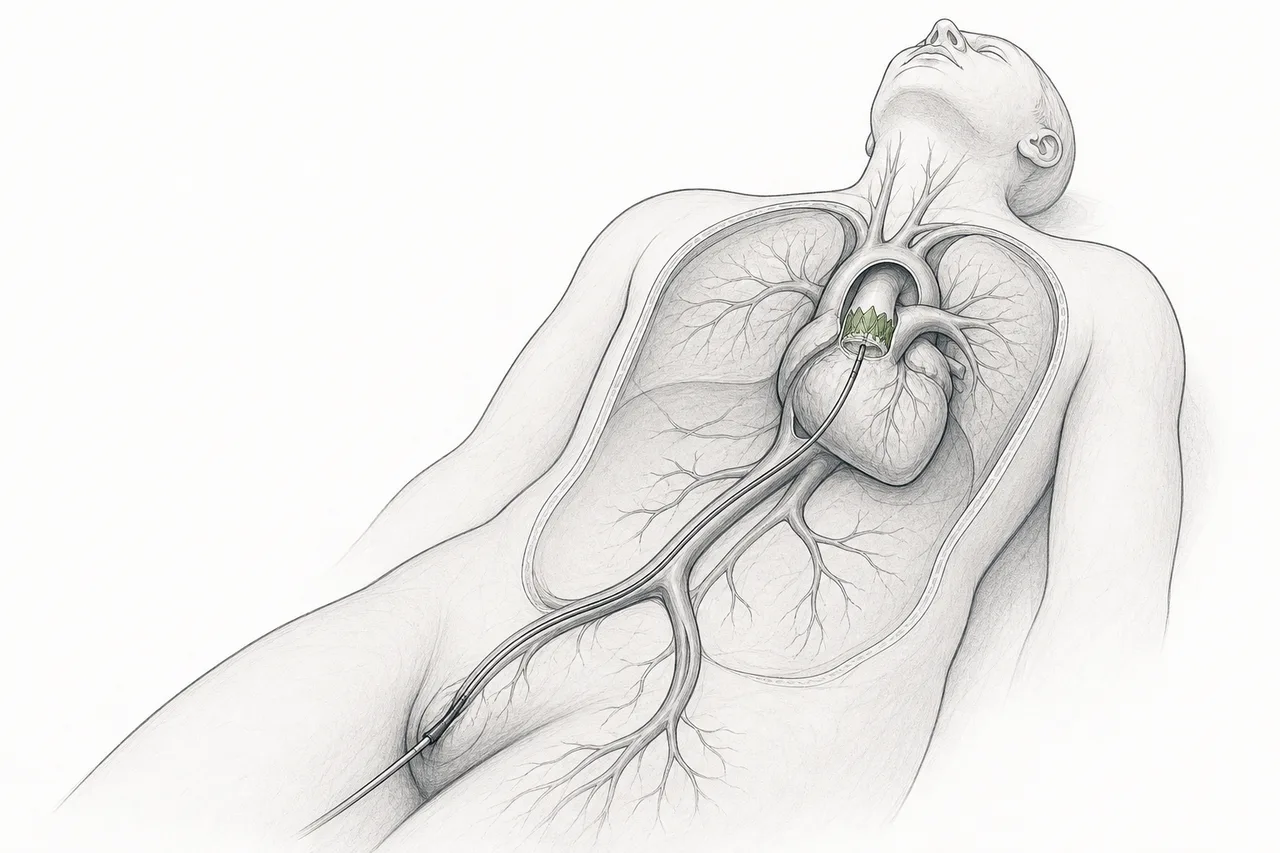
そこへTAVRという技術がすべてを変えました——胸を開く代わりに、医師は足の付け根の血管からカテーテルを通して新しい弁を送り込み、まだ動いている心臓の中で開きます。これまで選択肢のなかった85歳の患者が、数日で帰宅できるように。TAVR市場がとりわけ速く伸びているのはこのためです——従来の手術からシェアを奪うだけでなく、かつては治療できなかった「新しい患者」を生み出しているからなんです。
TAVR = Transcatheter Aortic Valve Replacement(経カテーテル大動脈弁置換術)。胸を開かず、心臓を止めずに大動脈弁を置き換える方法です。人工弁を小さく折りたたんで血管から押し上げ、心臓の中で開かせる——多くの高齢者が耐えられなかった大手術を、回復の速い処置に変えました。2025年、米国ではFDAが承認を広げ、まだ症状の出ていない重度の弁狭窄の患者にもTAVRを使えるように——市場をさらに広げています。
04エコシステムの中でのつながり
医療機器は単独で存在しているわけではありません。加齢と健康をめぐる他のトレンドのちょうど真ん中に座る「ハードウェア」です:
- Aging Populationの下で、きょうだいたちと並ぶ: 高齢化トレンドのハードウェア側として、「薬」の側である慢性疾患の医薬品(Chronic-Disease Pharma)と対をなす——一人の高齢者は、たいてい両方を使う:血圧・糖尿病の薬を飲み、そして心臓の弁や人工関節を入れる
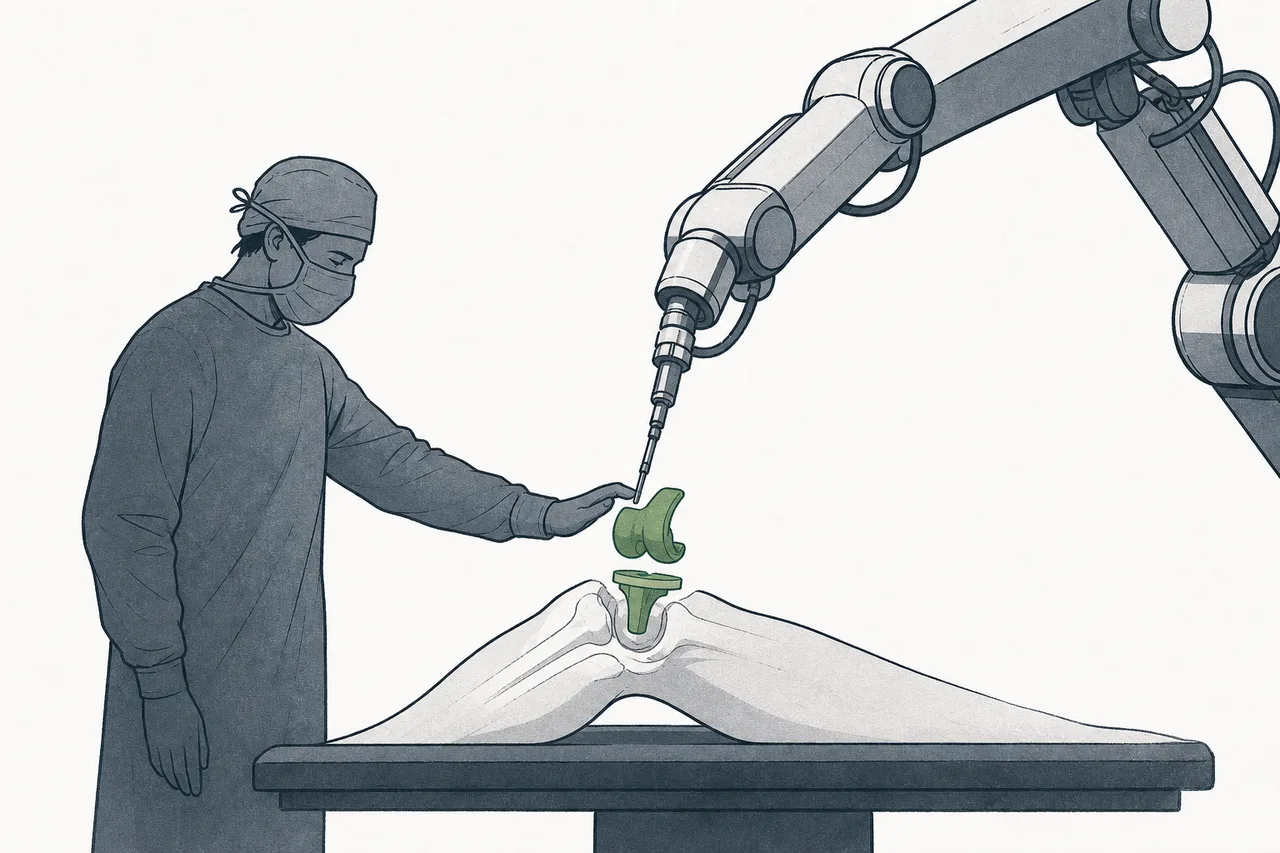
- 手術・医療ロボット(Surgical & Medical Robotics)と交わる: ここが一番ホットな接点。膝・股関節の置換手術が、ミリ単位でデバイスを置けるロボットアームへと移りつつある——デバイス(替刃)とロボット(カミソリ本体)がしっかり絡み合う
- 循環器デバイス(Cardiovascular)と重なる: このnodeの心臓側は、より大きな心臓病トレンドの一部——ただし加齢とともに伸びる部分(心臓の弁、リズム)に絞っている
- 糖尿病デバイス(Diabetes Devices)とつながる: 持続血糖モニターとインスリンポンプ——年齢とともに増える病気で、同じ企業が両方の市場を手がけることも多い
- Biotech & Genomic Medicineに頼り、補い合う: 生体材料の進歩(たとえば、より長持ちする弁の組織)は、バイオ医療の側からやってくる
05いま、どこまで来たのか
2025年の全体像は「二つのイノベーションの波が同時に」——一つは心臓、もう一つは骨と関節で起きています。
心臓側で一番大きな話題は、TAVRがいまも力強く伸び、新しい患者層へ広がっていること。TAVRの先駆者Edwards Lifesciencesは、2025年第3四半期の心臓弁の売上を11.5億ドル、前年比12.4%増としました。一方、心臓のリズムの側では、心房細動(AFib)を治療する新技術PFA(pulsed field ablation)がブーム。Boston ScientificがFARAPULSEシステムでトップに立ち、いまや同社の主力成長エンジンになっています。
骨と関節側で一番大きな話はロボットです。世界の膝+股関節の市場は2024年でおよそ174億ドル(膝95億ドル、股関節79億ドル)。そして手術が急速にロボットアームへ移りつつあります。2024年末時点で、世界の膝置換手術の45%超、股関節の20%超がStrykerのMakoロボット上で行われ、米国では膝の3件に2件がすでにMakoで実施。これが、病院に同じブランドの「替刃」(人工関節)を買い続けさせる「カミソリの本体」なんです。
全体を見渡すと、この市場は(病院に行ったことがあれば)誰もが名前を知る、ごく少数の巨人に握られています——そしてそれぞれが、自分の得意な土俵を持っています。
06これからの展開
第一の方向はロボットと精密さが「標準」になること——特別なものではなくなる。骨と関節のどのメーカーも自前のロボットを競って開発中です。Zimmer Biometは、関節置換用の半自動手術ロボットを最初に持つことを目指しています(2025年にFDAクリアランスを得たMonogramの買収による)——戦場は「誰の人工関節がより良いか」から「誰のロボットシステムが手術室をより多く押さえるか」へと移りつつあります。システムこそが顧客を長く縛るからです。手術ロボットのトレンドに直結します。
第二の方向は構造的心疾患には、まだ伸びる「余白」が大きく残っていること。重度の心臓弁狭窄の患者の約40%がまだ未治療で、その多くはまだ診断すらされていません。FDAがTAVRを症状のない患者にまで広げたこと、そして他の弁の修復技術(たとえば僧帽弁・三尖弁)の進歩が、高齢者の増加とともにどんどん大きくなる新しい市場を開いていきます。
第三の方向は「賢く、小さくなる」デバイスです。カプセルほどの大きさのワイヤレスのペースメーカー、医師のスマホへリアルタイムでデータを送るセンサー、問題が起きる前に検知するためにAIとつながるデバイス——「デバイス」と「継続的なモニタリング」の境目が薄れつつあり、定常収益モデル(替刃+サービス)はますます強くなります。
07大きな問い:減量薬はこの市場を壊すのか?
いま骨と関節の投資家をハラハラさせている問いが一つあります。それはGLP-1系の減量薬(semaglutide、tirzepatideなど)で人が痩せ、体重が減ったら、もう膝の置換が要らなくなるのでは?というもの。体重は、膝の軟骨をすり減らす最大の要因だからです。
医学的な証拠は、たしかに一部それを裏づけています——大規模な研究(BMJに掲載)によれば、GLP-1を継続的に使う人は長期的に膝の置換が必要になるリスクが有意に低い。論理的にも、肥満の人が減れば膝の手術も一部減るはずです。
でも実際の絵はもっと複雑で、業界の大半はまだ心配していません。理由は三つ:
- 太りすぎて「手術できなかった」人が多い——GLP-1で体重が減ると、彼らは逆に手術を受ける資格を得る。Zimmer Biometの調査では、2025年に膝置換を受けた肥満の患者の16%がGLP-1を使用(2019年はわずか4%)——薬は新しい患者層を「解錠」して手術を可能にしている
- すでに傷んだ関節は、痩せても治らない——すり減りきった軟骨は、体重が減ったからといって元には戻らない。薬は進行を遅らせても、すでに起きた損傷を巻き戻すことはできない
- 主な原動力は年齢で、体重だけではない——心臓の弁狭窄、不整脈、そして多くの関節症はまっすぐ「年齢」から来るもので、GLP-1はそこに触れない。そして高齢化の波はこれからも伸び続ける
まとめると、GLP-1はとくに膝のセグメントにとって注視すべきリスクですが、node全体の「大惨事」ではありません——このビジネスの背骨は、体重だけでなく年齢に結びついているからです。
08課題とリスク
これほど良いビジネスにも、投資家が理解しておくべき脆さがあります。
第一のリスクは支払いと償還(reimbursement)。医療機器の本当の顧客は、多くの場合患者ではなく、お金を払う政府と保険会社です。米国ではMedicareが処置ごとに払う価格を決めます。政府が償還額を引き下げれば、業界全体の利益率はすぐに圧迫される——これは企業のコントロールを超えた政策リスクです。
第二のリスクは競争と値下げ圧力。ある技術が標準になるほど成長すると、競合が追いついてきます。たとえばかつてEdwardsが独占していたTAVRも、今ではMedtronicが激しく競い、中国にははるかに安い地場メーカーがいます。中国政府はさらに「集中購買」(VBP)政策で輸入機器の価格を激しく押し下げ、世界最大級の市場で西側の巨人の利益を圧迫しています。
第三のリスクは代替技術(GLP-1を含む)です。前章で話したように、新しい薬や治療法が、一部のセグメントで特定のデバイスの「必要性」を下げるかもしれません——膝が一番わかりやすい例です。これは目の前の脅威ではなく、追い続けるべき長期的な圧力です。
そして第四のリスクは安全性の責任。体に埋め込むデバイスは、欠陥が起きるとリコール、訴訟、そして深刻な評判の毀損につながります——人の命に関わることだから、その影響は普通の製品の何倍にもなるのです。
ひとことで言えば、このnodeは私たちの体の中にいる修理屋さんの物語です——人生で最も避けられないこと、つまり「年を取ること」とともに成長する産業。心臓のリズムが乱れ、弁が狭くなり、膝がすり減り続けるかぎり、顧客の行列はどんどん長くなっていく——そして勝者は、ただ「部品」を売る者ではなく、医療界全体がやめられない「システム」を持つ者なんです。