メガトレンド · Critical Materials
たった二つの国からしか採れない4つの金属——EVに殺されかけ、でも水素が生き返らせるかもしれない
プラチナ、パラジウム、ロジウム、イリジウム——ふだん目にすることはほとんどないこの四つの金属は、実はガソリン車のマフラーすべての中に隠れていて、有毒ガスをきれいな空気に変える仕事をしています。問題は、これが本当に採れる場所が地球上にたった二か所——南アフリカとロシア——しかないこと。そしていま、この金属たちは分かれ道に立っています。マフラーを持たないEV(電気自動車)が古い需要を削り取っていく一方で、水素経済が新しい需要を開こうとしている。このレッスンでは、鉱山の岩から市場の株まで、なぜこの金属グループがエネルギー転換時代でもっともスリリングな賭けのひとつなのかを見ていきます。
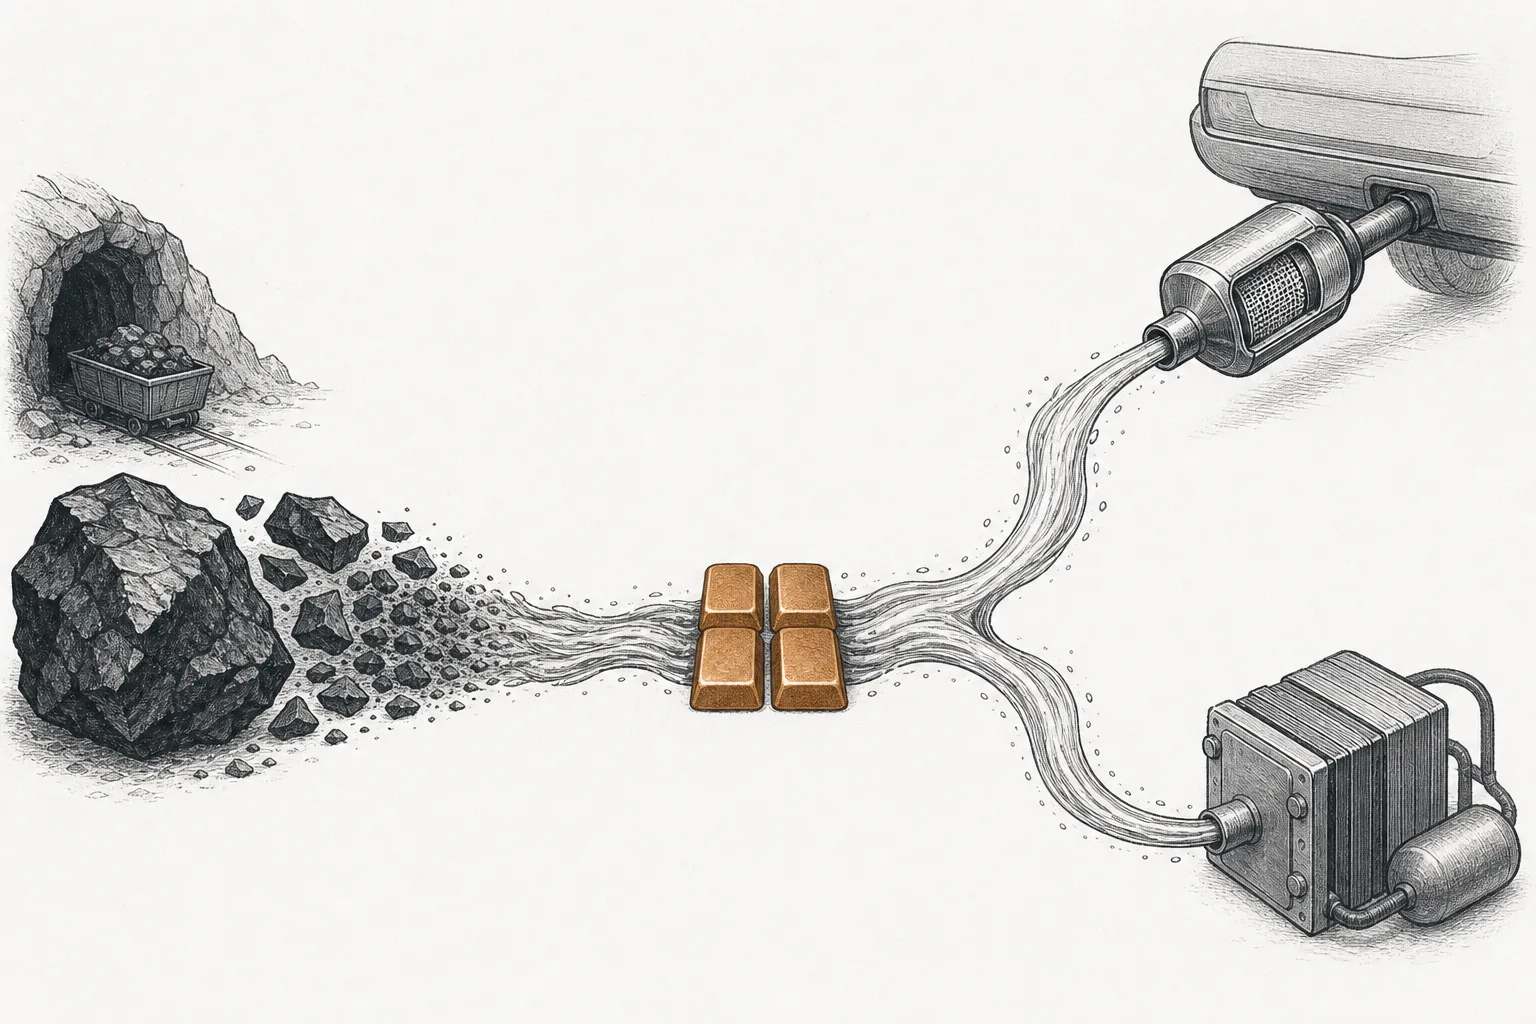
01これは何?(Pt · Pd · Rh · Ir)
金よりずっと希少で、鉛より重く、極端な高温にも耐え、そして莫大な価値を生む特別な力を持つ金属グループを想像してみてください——自分自身はほとんどすり減らないまま、化学反応を速く起こさせる。これが プラチナ族金属、すなわち PGM(Platinum-Group Metals)——化学的な性質がとてもよく似た6つの金属の一族ですが、商業的に本当に重要なのは四つ:プラチナ(Pt)、パラジウム(Pd)、ロジウム(Rh) と イリジウム(Ir) です。
それぞれ性格が違います——プラチナ は長兄で、いちばん幅広く使われる(マフラー、宝飾品、化学工業、そしていま水素の心臓になりつつある)· パラジウム は運命が「ガソリン車」にいちばん強く結びついた金属 · ロジウム はこのグループでいちばん価格の振れが激しい小さな存在(かつて1オンス $20,000 を超えたこともある——金の何倍も高い)· そして イリジウム はいちばん希少でいちばん丈夫、水素をつくる電解装置やセンサー、高温るつぼに使われる専門材料です。
メガトレンドの地図のなかで、この node は大トレンド Critical Materials & Supply Chain の下、Precious & Platinum-Group Metals のいちばん深いところにある葉(leaf)です。「重要素材」の一族のなかでも、ひとつ違う点があります:銅、リチウム、ニッケルは、世界がエネルギー転換へ進むほど 足りなく なる。でも PGM の物語はもっと複雑なんです——エネルギー転換が 脅威 であると同時に チャンス でもあるからです。
化学反応をぐっと速くするのに、自分自身は使い尽くされない物質——分子どうしを出会わせる「仲人」のようなもので、自分はそのまま残る。PGM は自然界でいちばん優れた触媒なので、排ガス浄化装置(有毒ガスを無害なガスに変える)と 燃料電池/電解装置(水素と酸素を結びつける)の両方の心臓になっています。この四つの金属が、その大きさに見合わないほどの価値を持つ理由がこれです。
02なぜ重要か——欠かせない触媒 & 採れるのは二か所だけ
PGM の重要さは、正反対の二つの面から来ています:ひとつは 欠かせないこと、もうひとつは 希少で、しかも恐ろしいほど一か所に偏っていること。
「欠かせない」の面は、マフラーの話です。内燃機関(ガソリン/ディーゼル/ハイブリッド)を使う車はほぼすべて 排ガス浄化装置(catalytic converter) を積む必要があります。中身は PGM を薄くコーティングしたセラミックの網で、有毒ガス——一酸化炭素、窒素酸化物、炭化水素——を無害なガスに変える。世界中の排出ガス規制が、すべての車にこれを義務づけています。結果として、プラチナ需要の約40%、パラジウム需要の80%超が、自動車産業だけから来ているんです。これは「数ある用途のひとつ」ではなく、市場全体の大動脈そのものです。
「希少で偏っている」の面は、世界地図の話です。PGM はほぼすべてがたった二つの供給源から来ています——南アフリカの Bushveld 岩体 と ロシア・シベリアの Norilsk 鉱山。南アフリカは 世界のプラチナ埋蔵量の ~91% を握り、年間の鉱山供給の 70〜80%(2024年は70.8%)を生み出します。ロシアは Norilsk を通じてパラジウムの大きな塊を押さえている。つまり、この二つの国だけで市場全体の価格の運命を決められるんです。
この一極集中は両刃の剣です——足りないときは、頼れる別の供給源がないので価格が急騰する。でも同時に極端にもろい:南アフリカは 慢性的な停電(load-shedding)、電気代・人件費の高騰 に見舞われ、多くの鉱山が赤字に陥って坑道を閉じざるをえなくなった。ロシアもつねに制裁リスクを背負っている。だから PGM は「戦略素材」であると同時に「世界のサプライチェーンの弱点」でもあるんです。
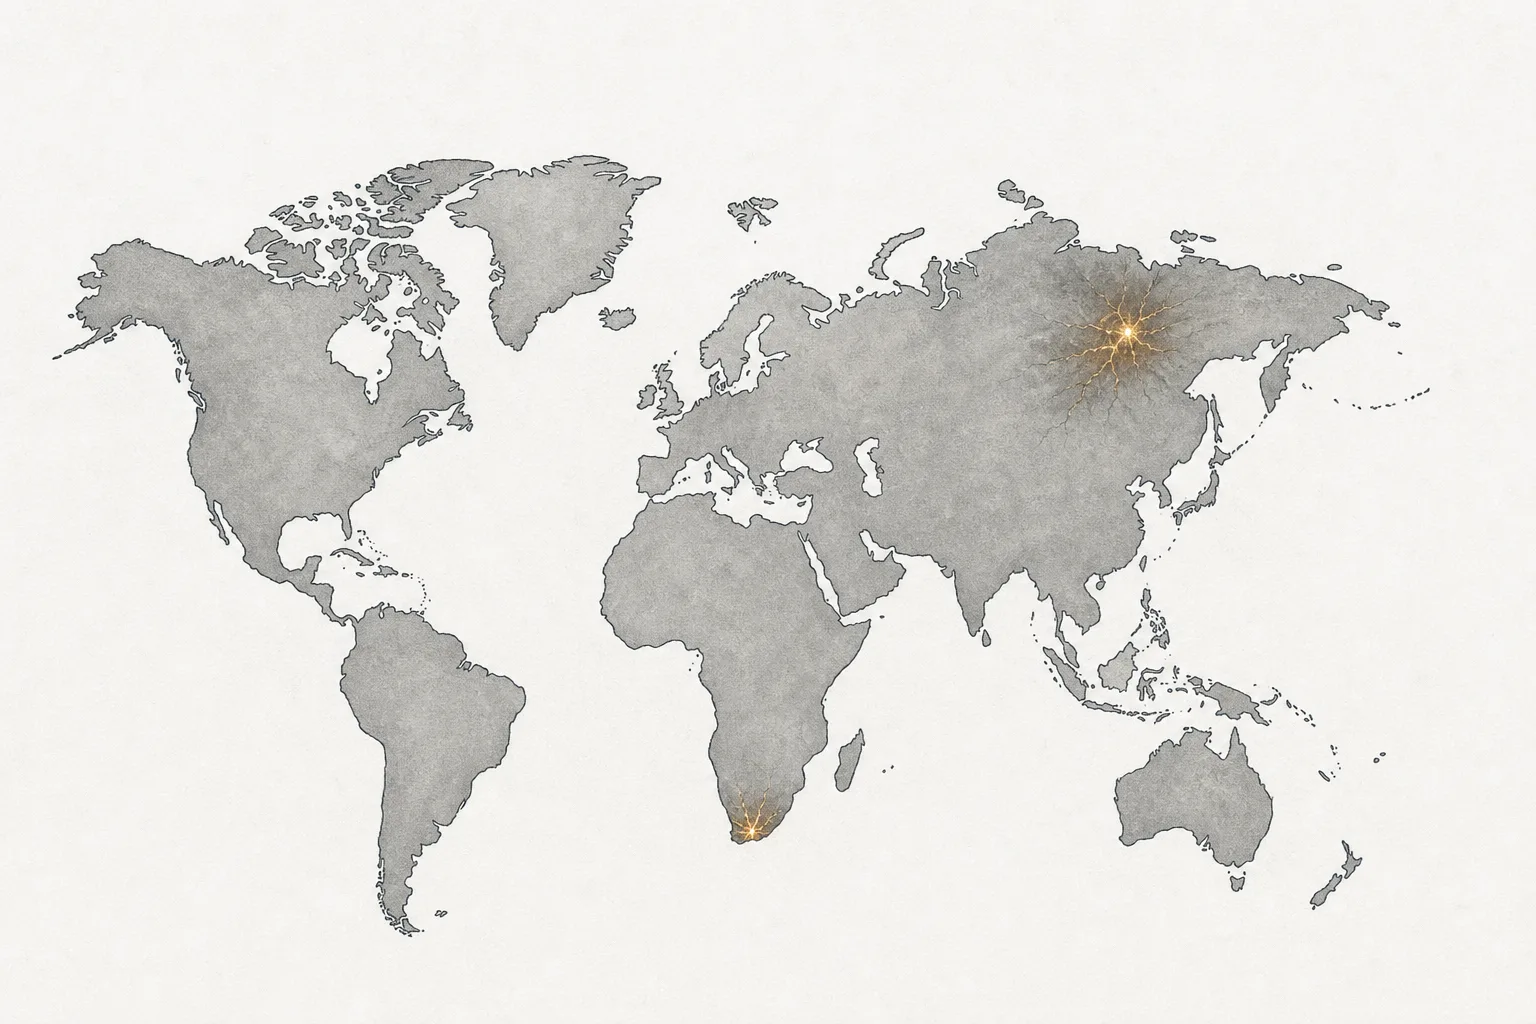
03どう動くのか(岩からマフラーまで)
PGM が「地下の岩」から「私たちの手の中のもの」になるまでの道のりは、思うよりずっと長く複雑です——鉱石1トンの中に PGM はほんの数グラムしかなく、粉砕・製錬・精製を何段も経て、ようやく金属を一つずつ分けられる。一歩ずつ追ってみましょう。
この道のりを「難しく」しているのは二つです。ひとつめは 濃度がとても低いこと——わずかな金属を得るために膨大な岩を掘って砕かなければならず、1オンスあたりの原価が高く、価格が下がるとすぐに電気代・人件費に負けてしまう。ふたつめは 金属どうしを分けること——Pt、Pd、Rh、Ir は同じ鉱石の中に混ざり合っていて、化学的な性質がとても似ている。だから純度を上げる精製には特殊な技術が要り、世界でも数社しかできません(たとえば Johnson Matthey は精製所であり触媒メーカーでもあります)。
供給のもう一本の柱で、どんどん重要になっているのが リサイクル です——古い車が廃棄されるとき、その排ガス浄化装置にはまだ PGM が残っていて、~95% という高い効率で回収して再利用できる。いまや自動車触媒からのリサイクルは、リサイクル由来の PGM 供給全体の ~75〜84% を占めます。そして2025年に価格が急騰すると、リサイクルはより割に合うようになった——自動車リサイクルからのプラチナ供給は ~6% 伸びて2025年に 1,210,000 オンスに達する見込みで、2022年以来の減少から反転します。
04エコシステムのどこにいるのか——EV 対 水素
PGM がメガトレンドとして面白いのは、伸びているからではありません——それぞれ逆方向に引っぱる 二つのメガトレンドのあいだに立っている からです。一方が古い需要を削り取り、もう一方が新しい需要をつくっている。
脅威 の側は 電気自動車(Passenger EV) です。BEV にはマフラーがないので、排ガス浄化装置を まったく使わない。つまり EV が1台売れるたびに、ガソリン車が1台消える——そして PGM が市場から永久に消えるということ。ガソリン車に ~85% を頼るパラジウムが、この力にいちばんもろい。これは 一つのメガトレンドがもう一つのメガトレンドを「食べている」 珍しいケースなんです。
チャンス の側は 水素と燃料電池(Hydrogen & Fuel Cells) です。世界が水素に向かうと、プラチナ(とイリジウム)がふたたび心臓になる——水素を電気に変える 燃料電池(トラックやバスに使う)と、水を分解して「グリーン」水素をつくる 電解装置 の両方で。どちらも触媒として PGM に頼っています。
この二つのメガトレンドのほかにも、PGM は幅広く供給されています——化学工業や石油精製の触媒として、センサーや電子機器の材料として、そして高級宝飾品として。同時に、親レッスンで語られる 金や貴金属 と同じ一族の兄弟でもあります——でも違うのは、金が「金融の避難先」なのに対し、PGM は「工業のもの」で、価格が工場や自動車に左右される点。市場の恐怖ではないんです。
05いま、どこまで来たのか
2025年は、PGM が長い低迷のあとふたたびニュースに戻ってきた年でした。理由は 記録的に深い供給不足(deficit)——WPIC(世界プラチナ投資協議会)は、2025年のプラチナ市場が 108.2万オンス の供給不足に陥ったと確認しています。これは2014年以降のデータで最大の年間供給不足です(すでに3年連続で不足が続いていました:2022年 ~500koz、2023年 ~896koz、2024年 ~992koz)。
ものが足りないと価格は急騰する——プラチナは 前年比130%超 上昇し、2025年12月末に最高値を更新して約 1オンス $2,400 をつけました。価格の振れがいちばん激しいロジウムもこれに続いて急騰。不足の原因はおもに供給側です——南アフリカの鉱山供給が減り続けている(産出量は2006年の ~530万オンスから2025年の ~390万オンスへ、約26%減)。停電、コスト高騰、そして鉱石が薄くなった古い鉱山が原因です。
この舞台のプレーヤーは三つに分かれます:(1)南アフリカの PGM 鉱山——世界の供給の心臓で、Anglo American Platinum(2025年に分離独立して Valterra に改名)、Sibanye-Stillwater、Impala Platinum(Implats)、Northam Platinum · (2)精製業者と触媒メーカー——下流にいる Johnson Matthey など · そして (3)複数金属の鉱山+リサイクル——PGM をポートフォリオの一部として持つ会社たち。
06これからの展開
PGM の未来は、価格を別々の方向へ引っぱる 三つの力 の綱引きで決まります。
一つめの力は まだ長く続く供給不足 です。WPIC は、プラチナ市場の不足が続き、2026〜2029年に年平均で約 689,000 オンス、つまり全需要の約9%に達すると見ています。一部の機関は2026年は均衡に近づくかもしれない(不足は ~240koz ほど、ほぼ均衡。供給とリサイクルの回復しだい)と見ていますが、全体像は「つくるのが使う量に追いつかない」——これが価格を下支えする土台です。多くのアナリストは2026年の平均価格を 1オンス $1,500〜2,200 と予想(Metals Focus は最高で ~$2,190、前年比+71%)。一方ロジウムはさらに ~62% 上がって ~$10,200 に達する可能性があります。
二つめの力は 水素という生命線 です。世界の水素プロジェクトが計画どおり進めば(燃料電池トラック+グリーン水素をつくる電解装置)、プラチナとイリジウムの新しい需要の塊が、この10年の後半に入ってくる——EV が食べた分を埋め合わせる、構造的な追い風です。でも、これは「期待より遅れて来る」ことになりやすい力でもある。水素経済はまだ始まったばかりだからです。
三つめの力は 金属どうしの置き換え(substitution) です。かつてパラジウムがプラチナよりずっと高かったころ、自動車メーカーは少しずつ、触媒でパラジウムの代わりにプラチナを使えるよう設計を変えていった——プラチナには好都合だが、パラジウムにはさらなる圧力。これが、この三つの金属の未来が 分かれていく 理由です:プラチナは供給不足も水素も置き換えも味方につける · ガソリン車だけに結びついたパラジウムがいちばん危うい(一部の機関は、パラジウムが2027年から「余り」に転じると予想しています)。
07課題とリスク
一つめのリスクは EV がガソリン車の需要を永久に殺すこと です。これは循環的ではなく構造的な脅威。EV が1台売れるたびに、PGM が市場から二度と戻らない形で消える。もし EV が水素の埋め合わせより速く伸びれば、需要は縮み続ける——パラジウム(ガソリン車に ~85% を頼る)がいちばんもろく、価格の振れが激しいロジウムは需要が反転するとさらに危険です。
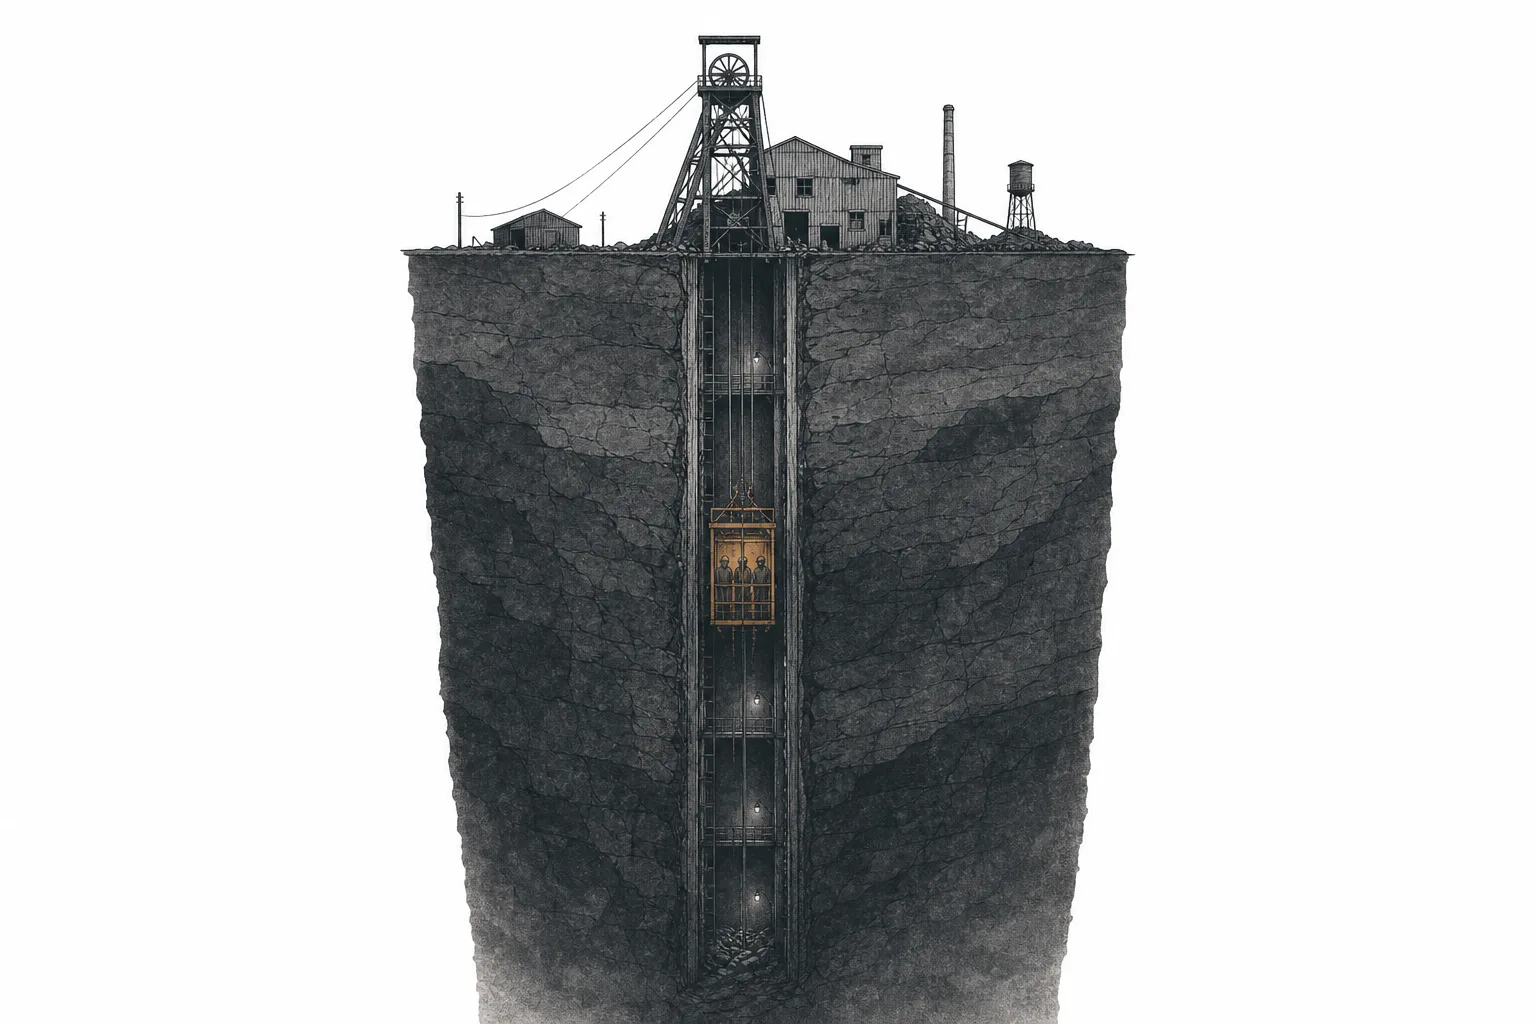
二つめのリスクは 南アフリカの問題 です。一つの国が鉱山供給の ~70% を握っているとき、その国の問題が市場全体を揺さぶる——生産を止める慢性的な停電(load-shedding)、急騰する電気代・人件費、そして鉱石が薄くなり危険も増した古い深部鉱山。これらのせいで、直近の価格下落局面では多くの鉱山が赤字に陥り、坑道を閉じたり人員を削ったりせざるをえなくなった。今日の赤字は、明日の失われた供給になる——価格には好都合でも、サプライチェーンの安定には害です。
三つめのリスクは ロシアと地政学 です。世界のパラジウムの大きな塊はロシアの Norilsk 鉱山から来ている。制裁リスクや供給の遮断は価格を強く跳ね上げうる(2022年初めに実際に起きたように)。でも同時にサプライチェーン全体に不確実性をもたらす——PGM の価格を普通の素材より変動させる、両刃の剣です。
四つめのリスクは 価格そのものの激しさ です。PGM は小さな市場で(プラチナ市場全体でも年に ~700〜800万オンスしかない)、市場が小さいのに需要/供給が振れると、価格が激しくスイングする——パラジウムは2022年に ~$3,400 をつけたあと、2年で70%超も下落しました。このグループに投資するなら、これだけの変動に耐えられなければなりません。
ひとことで言えば:PGM は、世界の二つの角からしか採れない四つの金属。ガソリンを使うすべての車に埋め込まれ、いまエネルギー時代のつなぎ目に立っている——一方では EV に飲み込まれ、もう一方では水素に生き返らされようとしている。この二つの力のどちらが勝つかを理解した人が、この金属グループの運命のすべてを理解することになります。