メガトレンド · Electrification & Mobility
「シンプルな車」が「複雑な車」を倒すとき——今世紀の自動車を制するのは誰か
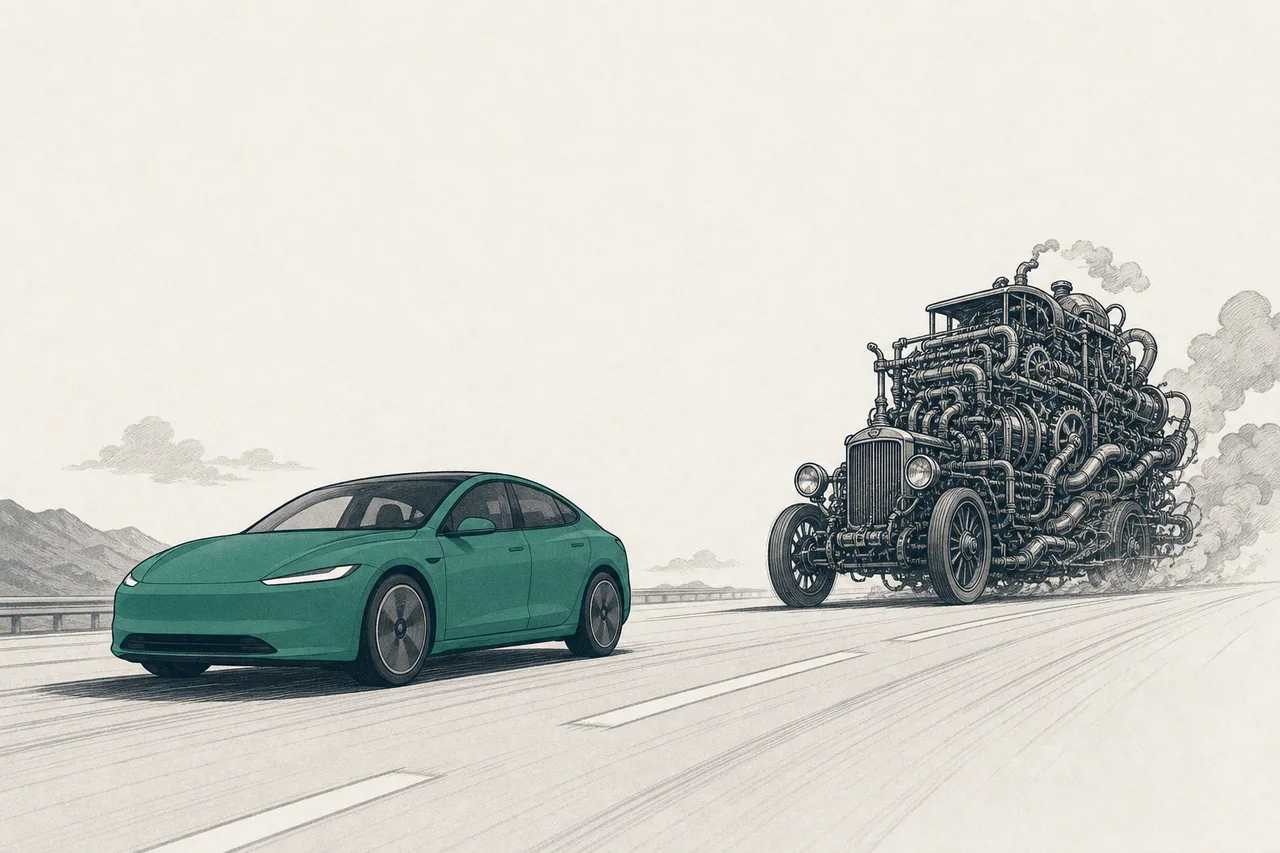
EV(電気自動車)は、エネルギー転換のいちばん目に見える最前線です——そして100年ものあいだ動かなかった数兆ドル規模の産業を、いままさにひっくり返そうとしている。理由は仕組みに隠れています:EVの可動部品はわずか約20個、いっぽうガソリン車は約2,000個。製造の壁が下がったことで、Teslaのような新参や中国ブランドの波が、古参の王者たちを飛び越えていける。その結果、2025年にはBYDがTeslaを抜き、史上初めて世界一のEVメーカーになりました。
01これは何?
このnodeは、ふつうの人が「EV」と聞いて真っ先に思い浮かべる中心——電気で走る乗用車を作って売る会社そのものです。Tesla、BYD、Volkswagen、Toyota……。メガトレンドElectrification & Mobilityの下にあるサブテーマで、消費者が実際に手で触れられる「最終地点」にあたります。チェーンのほかの部分(バッテリー、モーター、充電器)はその裏側で支えています。
でも先に進む前に、node名に入っている2つの言葉をはっきり分けておきましょう。これは未来を奪い合っている2つの「種」だからです:
BEV(Battery Electric Vehicle)= 完全な電気自動車。バッテリーとモーターだけで走り、エンジンもガソリンもない · PHEV(Plug-in Hybrid)= 電気モーター(充電できる)と予備のガソリンエンジン、その両方を積んだ車。短い距離なら電気で走れるうえ、途中でバッテリー切れを心配しなくていい——まだガソリンを完全には手放せない人のための「橋渡し」です。
メガトレンドの地図では、このnodeはさらに、真正面からぶつかり合う2つの陣営に分かれます——そしてこれが、この記事全体の本筋です:
- China NEV Leaders(中国の新エネルギー車リーダー): BYD、Li Auto、NIO、Xpeng、Geely——電気の時代に生まれ、コストが低く、価格はえげつなく、国外へ攻め込み始めているグループ
- Western / Legacy & Pure-play OEMs(西側の古参+ピュアプレイ): Volkswagen、GM、Ford、Toyota——利益をいまだガソリンエンジンに頼る巨人たち。加えて、電気だけのために生まれてきたTeslaやRivianのようなピュアプレイ
「NEV」(New Energy Vehicle)は、中国がBEV+PHEVをまとめて呼ぶときの言葉——この記事でよく出てくる公式な用語です。
02なぜ重要なのか——ひっくり返される数兆ドルの産業
自動車産業は世界でも最大級の産業のひとつで、数千万人を雇い、いくつもの国(ドイツ、日本、米国、韓国)の経済の中核です。100年ものあいだ動かなかった——まさか新参が割って入ってくるなんて、誰が想像したでしょう。でも2025年は、すべてのグラフが同じ方向を指した年でした。
2025年、世界のEV販売は2,070万台を突破し、約20%伸びました。そして史上初めて、EVが世界の新車販売の4台に1台超(25%)を占めました。もうニッチな市場ではありません——これは主流であり、その中心は中国にあります:中国は2025年にEVを1,300万台超売り、世界で売れたEVの10台のうち6台を占めました。
なぜこれが経済全体を揺るがすのか? それは単なる「エネルギー源の切り替え」ではなく、誰が利益を得るかを変えてしまうからです。エンジン部品、トランスミッション、排気管、燃料ポンプのメーカー——数百万人を養ってきたチェーン全体——が、バッテリーを中心とする新しいチェーンに置き換わりつつある。そしてその新しい中心は、たまたま中国にあって、デトロイトでもヴォルフスブルクでもないのです。
03どう動くのか——なぜ「シンプルな車」が倒せるのか
この話の核心は「電気はガソリンよりクリーンだ」ではなく、たった一つの工学的な事実にあります:EVはガソリン車よりも、けた違いにシンプルだ。そして、そのシンプルさこそが、古参を守ってきた壁を打ち砕いたのです。
内燃機関(ICE)は、人類が大量生産するなかで最も複雑な機械のひとつ——ピストン、バルブ、クランクシャフト、点火系、冷却系、排気系があり、しかも多段ギアとつながなければなりません。エンジンはある回転域でしかうまくトルクを出せないからです。トータルで、ガソリン車の駆動系には数百〜約2,000個の可動部品があります。
電気モーターはその正反対——回転ゼロから最大トルクが出るので、必要なのは1速のギアだけ。EVの駆動系は主要な部品がほんの数点に減ります:バッテリー → インバーター → モーター。可動部品は約20個しか残りません。
だからこそ、車を作ったことのなかったTesla——が世に出られた。そして中国の新参ブランドが、ほんの数年で何十も湧き上がってきた理由でもあります。ToyotaやVolkswagenが100年かけて積み上げたエンジンの専門知識は、モーターで走る世界では意味をなくしました。戦場はバッテリー、ソフトウェア、コストへと移った——古参がとくに得意なわけでもない3つで、たまたま中国がいちばん長く準備してきた領域です。
04Mobilityの世界のどこにあるのか
EVメーカーは消費者が目にする「店先」ですが、その裏ではとても長いチェーンの上に乗っています。このnodeは、同じトレンドのきょうだいたちにとって最大級の顧客です:
- Battery Cells & Packの中身を食う: バッテリーは車のコストの約30〜40%。安くて良いバッテリーを握れる者が、ゲームを握る——BYDが有利な理由のひとつは、自前でバッテリーを作っていること(LFPの「Blade」)
- Charging Infrastructureに頼る: EVは充電場所が十分にあって初めて売れる——この2つは一緒に伸び、どちらか一方が欠けても成り立たない
- EV Powertrain & Power Electronicsで走る: モーター、インバーター、パワーチップ(SiC)が新しい「エンジン」——同じバッテリーでより遠くまで走らせる
さらに、いまもう一方で熱いトレンドとも交わります——自動運転です。EVは車まるごとを電気で制御するので、頭脳(コンピューター)を載せるのに最も向いたプラットフォーム。ただし「自分で運転する頭脳」(センサー、AIチップ、判断システム)は、まるごと別のnodeの世界です。そちらに興味があればAutonomous Vehiclesへ——この記事は「車体・パワー・ブランド争い」に集中し、自動運転の話は別で扱います。
親の視点で見ると、このnodeはElectrification & Mobilityで最大級の子のひとつ——チェーン全体に需要を引き込む「最終アプリケーション」です。リチウム鉱山から充電ステーションまで。EVが売れればトレンドのすべてが恩恵を受け、つまずけばチェーン全体が揺れます。
05いま、どこまで来たか——BYD vs Tesla vs 古参
2025年は、王座が入れ替わった年でした。史上初めてBYDがTeslaを抜き、完全な電気自動車(BEV)の世界販売1位に立ったのです——BYDはBEVを226万台売り(約+28%)、いっぽうTeslaは164万台(約−9%)。逆向きに走る2本のグラフが、この物語のすべてを一枚で語ります。
ただPHEVを含むNEV全体で数えると、BYDの差はさらに大きく開きます。BYDの販売の半分は手ごろなプラグインハイブリッドだからです。中国市場では2025年、BYDがNEVシェア27.2%を握り、いっぽうTeslaは5位、わずか4.9%まで沈みました——世界レベルのEVの故郷が、地元・中国勢に完全に制圧された格好です。
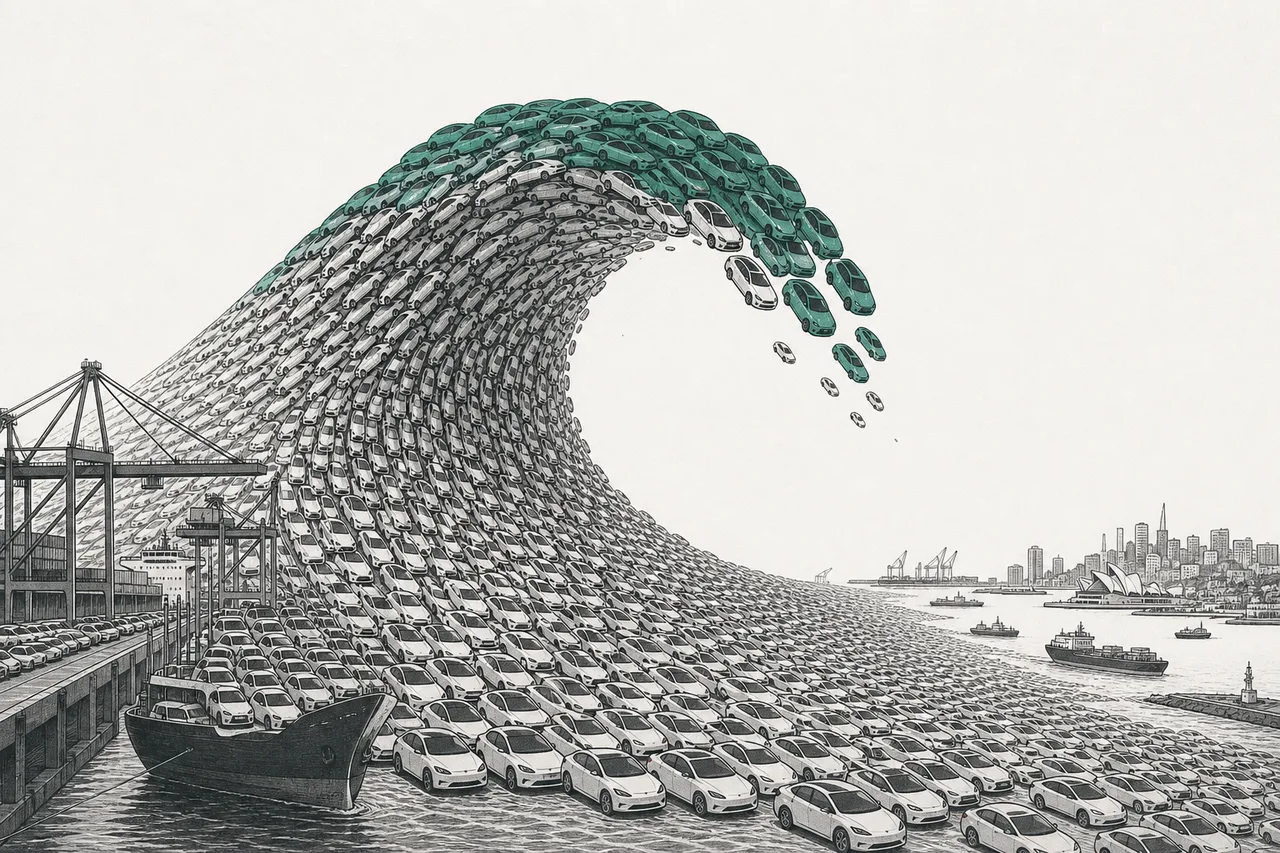
盤面のもう一方は、いま深手を負っている西側の古参です。彼らの問題は構造的なもの:利益はまだガソリン車から来ている。EVを世に出すたび、ほぼ1台ごとに赤字になる。バッテリーのコストがまだ高く、中国に比べて規模がまだ小さいからです。
結果、古参はおおっぴらに「撤退」し始めました——西側の古参は合わせて、EV撤退のために約520億ドル(Big 3:GM、Ford、Stellantis)の引当と損失を計上しました。中国とは正反対の光景です。西側は3つの極に分かれています——成長が鈍ってrobotaxiへ舵を切ったTesla、お金を燃やしながら変身しようとする古参、そして生き残りをかけて戦うスタートアップ(誰がどの車種を切り、誰がエンジンを延命させているか——個別の深掘りは→ Western / Legacy & Pure-play OEMsで)。
では、中国の小さなピュアプレイは? 何年も赤字を続けたあと、中国EVの新星のいくつかは2025年に本当に黒字を出し始めました——ビジネスモデルが、ただお金を燃やすだけでなく、自力で立ち始めた兆しです(個別は→ China NEV Leadersで)。
06これから——PHEVの復活+この先の戦場
2025年いちばんの驚きは、プラグインハイブリッドとハイブリッドの復活でした。BEV一択がすべてを飲み込むと誰もが思っていた数年のあと、現実には多くの消費者がいまだ「途中でバッテリーが切れる不安」(range anxiety)を抱え、充電場所もまだ足りません。だからPHEVが、ちょうどいい橋渡しになったのです——街なかは電気で走り、長距離はガソリンを足す。
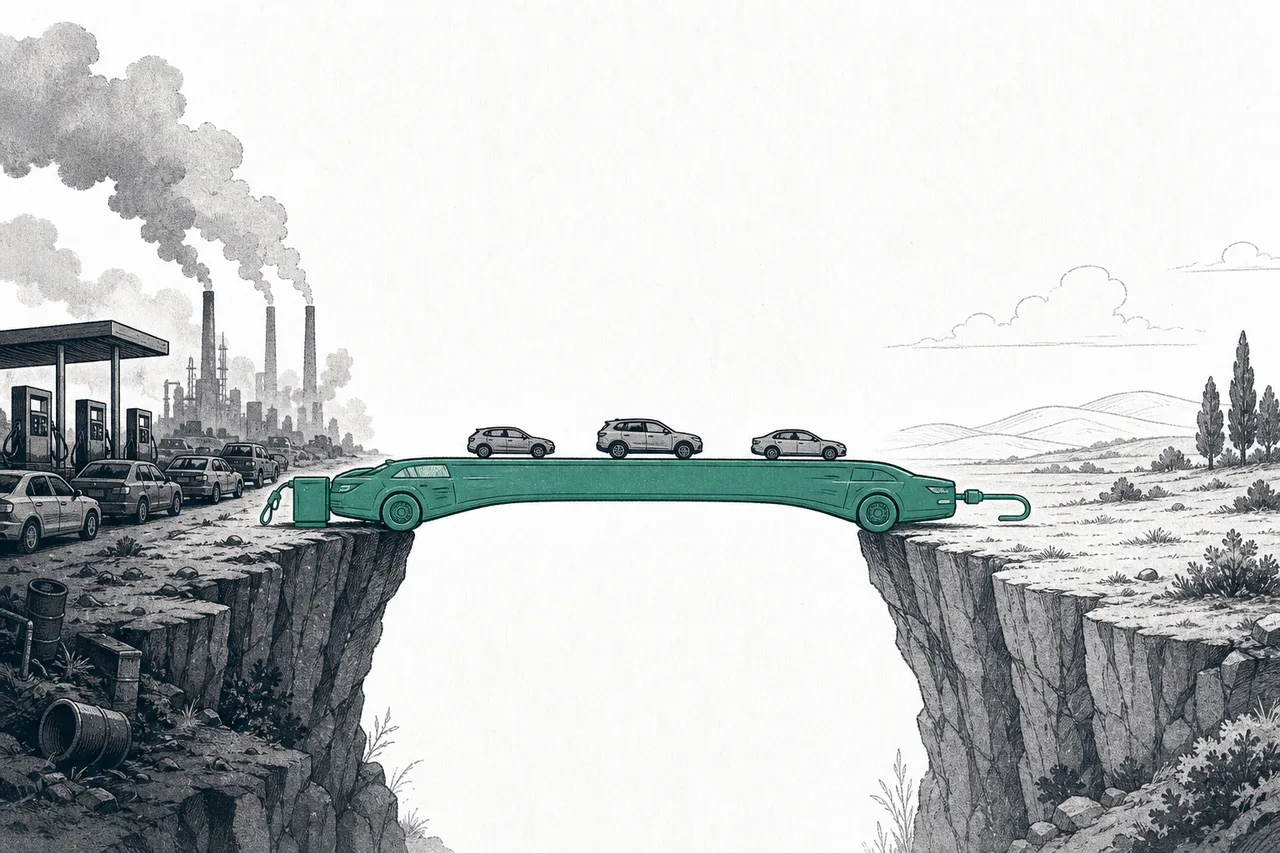
この隙間をいちばんうまく使ったのが中国です。BYDは安いPHEVを何百万台も売り、Li Autoは「航続距離を伸ばす」車(EREV——エンジンは発電だけを担い、車輪は駆動しない)の市場を育てて、人気車種に押し上げました。「遅い」と言われてきたToyotaは、ハイブリッドの波が戻ってくると逆に評価を得ました——教訓は、「移行」はBEV一択へまっすぐ向かう直線ではなく、PHEVが大事な踊り場になる曲がりくねった道かもしれない、ということです。
もっと先を見れば、3つの力が「誰が残り、誰が去るか」を決めます:
- 中国の外への進撃: 中国国内の市場は飽和し、血みどろになるまで競争しているので、中国ブランドは輸出するしかない——欧州、中南米、東南アジア(タイを含む)が新しい戦場で、多くの国が関税の壁を立て始めた理由です
- ソフトウェアが勝負を決める: ハードウェアがどんどん安くなるなか、差は車内体験、運転支援、そして無線アップデート(OTA)に出てきます
- 淘汰の波: 多くのアナリストは、何百もある中国ブランドのうち2030年まで生き残るのは約15ブランドだけと見ています——このゲームは、いちばん過酷なふるい落としの局面に入りつつあります
07課題とリスク
成長の魅力には、それと同じくらい深い傷がついてきます——いちばん大きな傷の名は「価格戦争」です。
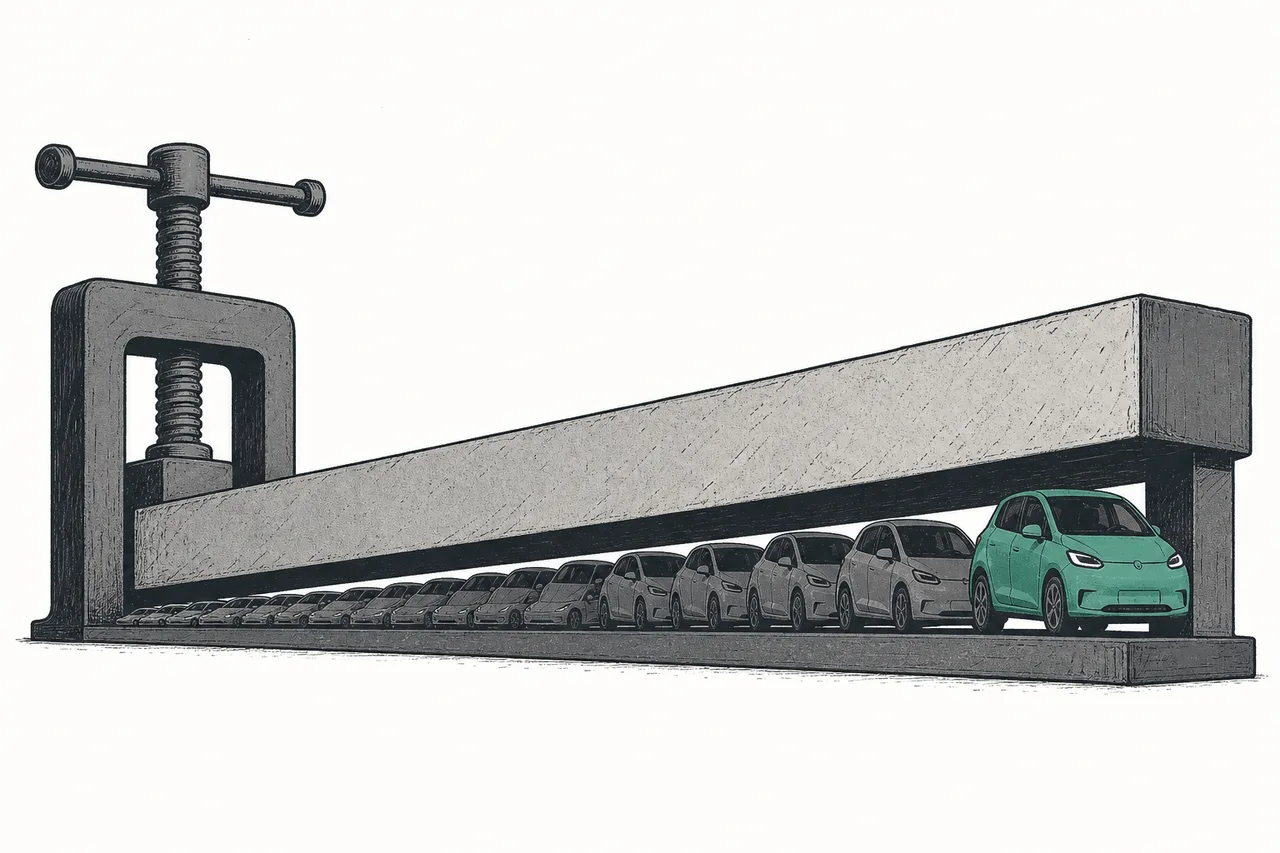
2025年、BYDは22車種を平均約32%値下げし、業界全体の価格戦争に火をつけました。北京政府みずから「involution」(みんなが傷つくまで底へ向かって競い合うこと)について警告したほどです。結果、中国の自動車産業全体の利益率は約4%まで落ち込み、いまも黒字なのはほんの数社(BYD、Li Auto、Seres)だけ。残りは軒並み赤字です。
2つ目のリスクは関税と政治です。中国車が安くてあふれてくると、ほかの国は自国の産業が死ぬのを恐れ始めます。だから米国と欧州は中国製EVに輸入関税をかけた——国内市場が飽和した中国ブランドにとって活路だった輸出が、しだいに強い逆風にさらされていきます。車の品質より、政治のほうが運命を決めるかもしれません。
3つ目のリスクは需要の失速と、古参の撤退です。西側では、補助金が打ち切られるとEVの成長は鈍り、多くの古参がハイブリッドへ後戻りしました。EVの経済性は、国の支援がなければ「まだ割に合わない」——このトレンドが、すべての市場で完全には自分の足で立てていないことの警告です。
ひとことで言えば、Passenger EV OEMsは、たった一つの工学的事実によって100年の産業がひっくり返された物語です——EVははるかにシンプルで、よそ者を締め出していた壁が崩れ、Teslaが、そして中国ブランドの波が古参を追い越せるようになった。2025年、BYDが世界の王者に立ち、西側の古参は撤退し、PHEVが橋として戻ってきた。この10年の大きな問いは「EVは来るのか」ではありません——もう来ています——「みんなが競い合って利益がほぼ消えていくなかで、誰が本当にそこからお金を稼げるのか」なのです。