メガトレンド · Critical Materials
まったく別の宇宙に生きる2つの貴金属——片方はエンジン部品、もう片方は「恐怖」そのもの
私たちはつい「貴金属」をひとまとめにしがちです——金・銀・プラチナ・パラジウム。でも実は、ほとんど関係のない2つの話に分かれているんです。1つ目はPGM(プラチナ・パラジウム・ロジウム)というグループ。これは「産業用の金属」で、クルマの排気管の中に埋め込まれていて——いまEVに息の根を止められかけています。ただし「水素」という新しい命綱もある。2つ目は「金」。こちらはほとんど産業用ではなく、世界中の中央銀行が奪い合うように買い込み、1年で53回も史上最高値を更新した「金融の避難先」です。
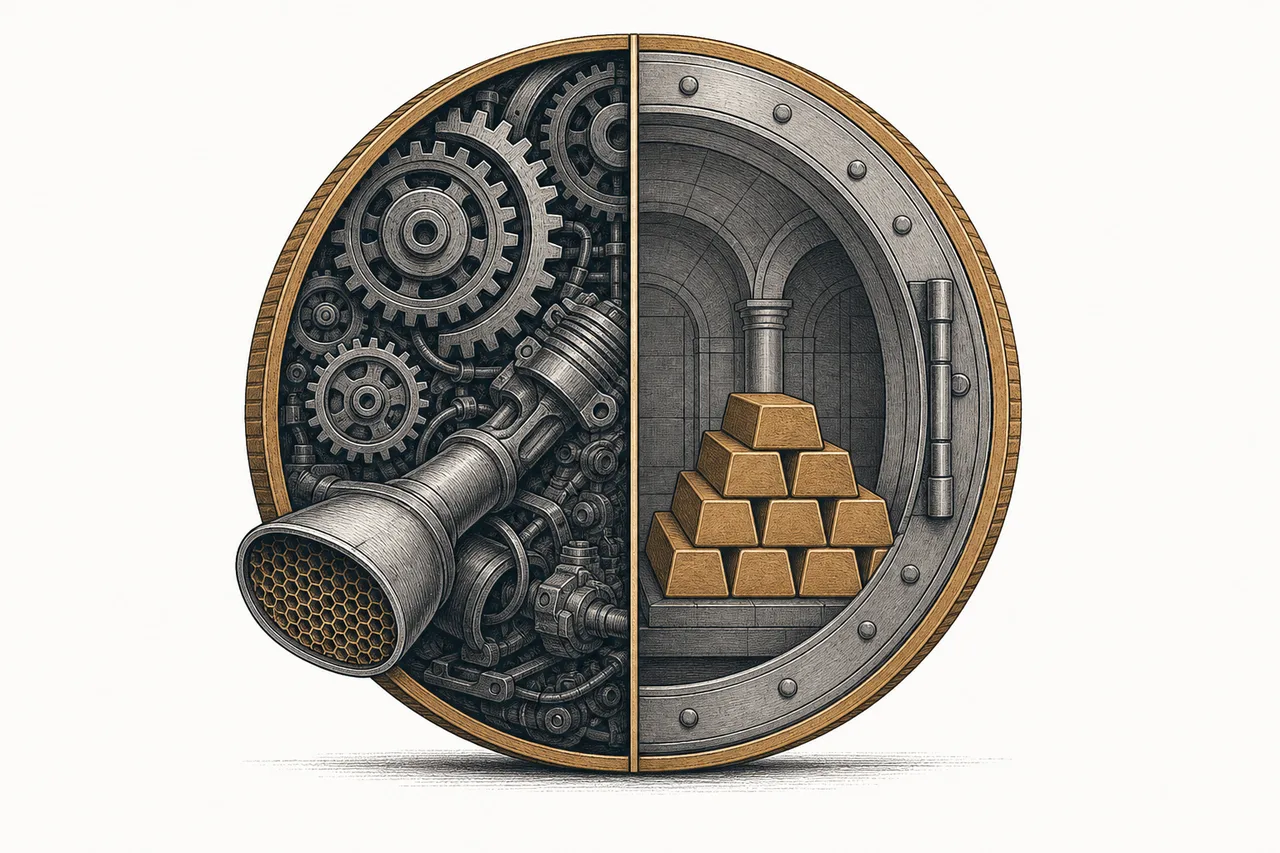
01これは何?(1つの名前に2つの世界)
「貴金属」と聞くと、私たちはたいてい価値を蓄えるための高級品——金・銀・ジュエリーを思い浮かべます。でも投資の視点で本気で見ると、このnodeにはまったく別の宇宙にある2つの物語が隠れていて、それぞれをまったく違う力が動かしているんです。
1つ目はPGM(Platinum-Group Metals)というグループ——プラチナ、パラジウム、ロジウム。これは「産業用の金属」で、一般の人がほとんど触れることはありません。なぜなら、その大半はクルマの排気管の中に埋め込まれているからです。値段を決めるのは「世界がガソリン車を何台つくるか」であって、「恐怖」ではありません。
2つ目は金(そして兄弟分の銀)。金はほとんど産業用ではありません——紙のお金を信用できないときに人が握りしめる「金融資産」です。値段を決めるのは金利、ドルの価値、そして世界の市場を覆う恐怖であって、クルマの生産台数とは1ミリも関係ありません。
化学的な性質が似た6つの金属のグループで、商業的に重要な主役はプラチナ(Pt)・パラジウム(Pd)・ロジウム(Rh)。最大の特徴は、ものすごく強力な「触媒(catalyst)」であること——自分自身はほとんどすり減らずに化学反応を加速させます。だからこそクルマの排ガス浄化装置(触媒コンバーター)や、水素の燃料電池の心臓部になっているんです。
このnodeはメガトレンドCritical Materials & Supply Chainの下にあります。これは現代社会に欠かせない「原材料」の話。ただ不思議なのは——同じnodeの兄弟分(銅・リチウム・レアアース)の多くが「エネルギー転換が進むほど足りなくなる」ものなのに、貴金属だけは話が逆なんです。エネルギー転換(EV)はPGMにとって追い風どころか脅威。だからこそnodeの定義にはっきり書いてあります——これを動かすのは「金利と産業」であって、「電化による不足」ではない、と。
02PGM:心臓は排気管の中にある
まずは1つ目の話から。これがこのnodeの「子」だからです——Platinum Group Metals (PGM)。PGMを理解するには、たった1つを押さえればいい:これはガソリン車のビジネスだ、ということです。
内燃機関(ガソリン/ディーゼル)を積んだクルマは、ほぼすべて排気側に「排ガス浄化装置」を備えています。中にはPGMを薄くコーティングしたセラミックの網があり、有毒なガス(CO、窒素酸化物、炭化水素)を無害なガスに変えます。この反応が起きるのは、PGMが非常に優秀な触媒で、しかも自身はほとんどすり減らないから——だから世界は、新車に積むために掘り続けなければならないんです。
このつながりがどれほど深いか? パラジウム需要の80%超は、自動車産業だけから来ています。これは「用途の1つ」ではなく、市場のほぼ全部。だからパラジウムは、ガソリンエンジンと運命がいちばん固く結ばれた金属です。一方プラチナはもう少し分散していて(自動車+ジュエリー+化学工業)、ロジウムは3つの中でいちばん価格が荒れる小さな存在です。
問題は——これほど深いつながりが、世界がガソリン車を手放し始めた瞬間に「致命的な弱点」に変わること。これが次の章の核心です。
03EVという脅威 vs 水素という命綱
PGMがメガトレンドとして面白いのは、伸びるからではなく——グループ全体の価値を左右する「三叉路」の上に立っているからです。
1つ目の道はEVという脅威。完全な電気自動車(BEV)には排気管がないので、排ガス浄化装置をまったく必要としません。つまり、売れたEV1台は消えたガソリン車1台——そして市場から消えたPGMでもあります。アナリストの試算では、EVへの移行はパラジウム需要を年150万〜225万オンス削ってきたとされ、これは約1,000万オンスしかない市場全体の15〜22%にあたります。
でも2つ目の道は水素という命綱。世界が水素と燃料電池に向かうと、プラチナはふたたび主役に戻ります——水素を電気に変える「燃料電池」(トラックやバスに使う)でも、水を分解してグリーン水素をつくる「電解装置」でも。WPIC(World Platinum Investment Council)は、水素からの需要が2030年までにプラチナ総需要の約11%、つまり約87.5万〜90万オンスを吸収しうると見ています——EVが食べた分を一部、埋め合わせるわけです。
燃料電池(fuel cell)=水素+酸素から電気をつくる装置(排気は水だけ)。プラチナを触媒に使う · 電解装置(electrolyzer)=その逆で、電気(太陽光や風力から)で水を分解して「グリーン」水素をつくる。この2つは水素経済の入口と出口にあたり——どちらもプラチナに頼っています。
3つ目の道は、いまの価格を支えている足元の供給不足(deficit)。長期の需要がどちらに転んでも、いまプラチナは「つくる量が足りない」状態です——WPICは2025年を約108万オンスの不足(2014年以来で最大)で終えると予想し、不足は2029年まで続く見込み。その結果、2025年にプラチナ価格は130%超も急騰して約$2,400/オンスに達し、ガソリン車だけに縛られたパラジウムも、数年の暴落のあと約70%反発しました。
04金:恐怖という資産
さてここから2つ目の話、PGMとはまったく別の世界です。金はほとんど産業用ではありません——金の需要の大半は、ジュエリー、投資、そしていまの時代に最も重要なのが中央銀行です。だから金はクルマの生産台数にも工場の何かにも左右されません。動かすのは「恐怖」と、紙のお金への不信です。
2025年は金にとって歴史的な年でした。価格は1年で53回も史上最高値を更新。年間平均は$3,431/オンス(前年比+44%)に跳ね上がり、第4四半期の平均は$4,135/オンスに達しました。金の総需要は初めて5,000トンを突破しています。
では誰が買っているのか? 本当の主役は世界中の中央銀行です。ドルから「リスクを分散」するために、金を買い込んで外貨準備に積んでいます。2025年、中央銀行は合計863トンの金を購入——1,000トン/年を超えた2022〜2024年からは鈍ったように見えますが、それでも400〜500トン/年だった2022年以前の平均のほぼ2倍。ポーランド中央銀行が2年連続で最大の買い手となり、102トンを積み増しました。
では銀(silver)は? 銀は「ハーフ」です——半分は金のような避難先、もう半分は本物の産業用、とくに銀を導電体に使う太陽光パネルです。太陽光部門が伸びて、2024年には産業用銀需要の29%を占めるまでになりました(2014年はわずか11%)。2025年、銀市場は5年連続の供給不足(約9,500万〜1億1,700万オンス)となり、2025年12月には史上初めて銀価格が$60/オンスを突破。銀は金のような「恐怖」と、エネルギー転換の両方から、同時に追い風を受けているわけです。
05Critical Materialsの中での居場所
このnodeはCritical Materials & Supply Chainの下に、銅・リチウム・ニッケル=コバルト・レアアースといった兄弟分と並んで座っています。でも冒頭で言ったとおり——この家族の「黒い羊」なんです。
兄弟分の多くはエネルギー転換によって不足する原材料です(バッテリー/モーター/配線をつくるほど、銅・リチウム・ニッケルがもっと要る)。でも貴金属は2つの極に分かれます:
- PGMは家族と逆方向: EV(Electrification & Mobilityの一部)はPGMにとって追い風ではなく脅威。EVが排ガス浄化装置の需要を殺すから——これは1つのメガトレンドが別のメガトレンドを食う場面です
- PGMは水素とつながる: でも同時にHydrogen & Fuel Cellsへ直接の原料を供給します——プラチナは燃料電池と電解装置の重要な材料。水素経済が本物になればPGMはまるごと恩恵を受けます
- 金は金融とつながる: 金は金融システムの「ライバル/代替」。人が紙のお金やドルを信用できないとき、彼らは金へ逃げ込みます——そしてここで金はDigital Finance & Tokenizationと関わってきます。nodeの定義はこれを「代替(substitute)」と呼んでいます:金もビットコインも「システムの外の避難先」として売られ、同じ資金を奪い合うからです
要するに、このたった1つのnodeは「エンジン」の世界(自動車産業)、「クリーンエネルギー」の世界(水素)、そして「お金」の世界(中央銀行)のすべてに触れている——これほど無関係な3つの世界に大股で股がるnodeは、なかなかありません。
06いま、どこまで来たのか + 主役たち
2025〜2026年の構図は「2つのスピード」です。金は中央銀行の買いと地政学的な恐怖で、これ以上ないほど熱い。一方PGMは、パラジウム価格の暴落から底打ち・回復しつつあります——パラジウムは2022年3月に$3,420/オンスを付け(市場がロシアの供給遮断を恐れた局面)、そのあと恐怖が和らぎEVが需要を押し下げると、2024年8月には76%下落して約$813まで落ち込みました。
もう1つ理解すべき軸が「誰が鉱石を握っているか」。PGM側は恐ろしいほど偏っています——南アフリカが鉱山供給のプラチナ約70%(埋蔵量では約91%)を産出し、パラジウムの供給源としても約35〜40%を占めます。一方ロシアは(Norilsk鉱山を通じて)パラジウムのさらに約26%を握る。つまりこの2か国だけで、市場全体の価格を決められるんです——しかも両方とも問題を抱えています:南アフリカは慢性的な停電とコスト高騰で多くの鉱山が赤字、ロシアには制裁リスクがあります。
このグループのプレーヤーは、はっきり3種類に分かれます:(1) 金鉱山——金の史上最高値の恩恵を受ける · (2) PGM鉱山——南アフリカに集中し、三叉路の上に立つ · そして(3) ロイヤルティ/ストリーミング企業——業界で最も賢いモデル。自分では掘らず、他社の鉱山から「金の取り分の権利」を前もってお金で買う。だから金が上がれば利益が出るのに、掘るコストも鉱山リスクも背負わずに済むんです。
Franco-Nevada、Wheatonのような企業が、いま鉱山にまとまったお金を払い、その見返りに鉱山の寿命のあいだずっと、とても安い価格で金/銀を買う権利を得るモデル。だから彼らは「金価格へのレバレッジ」を固定コストで手にし、人件費・停電・掘削コストの膨張といったリスクを避けられます——だからこそ、このグループの企業は鉱業の中で最も高いマージンを持つことが多いんです。
07これからの展開
このnodeの未来も、これまでどおり2つに分けて見る必要があります。
PGM側の大きな問いは「水素はEVを埋め合わせるのに間に合うか」。水素経済が本当に進めば(燃料電池トラック+グリーン水素をつくる電解装置)、新しいプラチナ需要がWPICの見立てどおり2030年までに約11%入ってきて、2029年まで続くとされる供給不足と合わせて、プラチナ価格を支えられるでしょう。でも水素の到来が期待より遅れれば(これはとても起きやすい)、ガソリン車だけに縛られたパラジウムがいちばん痛みます。
金側の方向は3つの力で決まります:金利(金利低下=金を持つ魅力アップ)、中央銀行の買い(いまも以前の時代のほぼ2倍と高水準)、そして地政学的な恐怖。世界がドルを信用できず不確実さに満ちているかぎり、金には下支えがあります——ただし、史上最高値を更新し続けてきたぶん、恐怖が和らげば大きく調整するリスクには要注意です。
そして銀が面白いのは、2つの力を同時に受けること——金のような避難先としての需要と、太陽光/EV/データセンターからの産業需要で、後者は2030年まで伸びる見込み。だから銀は、この記事の2つの世界が出会う、めずらしい「交差点」になりうるんです。
08課題とリスク
このnodeのリスクも、やはり2つの世界に分かれます。
PGMの第1のリスクはEVがガソリン車の需要を殺すこと。これは循環的ではなく構造的な脅威です。売れたEV1台は、永久に消えたPGM。ガソリン車に約85%依存するパラジウムが最も脆い。EVが水素の埋め合わせより速く伸びれば、需要は縮み続けます——そして価格が荒れるロジウムは、さらに危険です。
第2のリスクは供給の偏り。南アフリカがプラチナの約70%、ロシアがパラジウムの約26%を握るとき、どちらか一国の問題(停電、ストライキ、制裁)が市場全体の価格を一瞬で揺らします。これは諸刃の剣です:供給不足は価格を押し上げる一方、サプライチェーンの脆さも高い——直近の価格下落局面では、南アフリカの多くの鉱山が赤字で坑道を閉じざるを得ませんでした。
第3のリスクは金は金利と市場心理に弱いこと。金は金利も配当も生みません。その価値は純粋に「信用」だけ。実質金利が上がったり、恐怖が和らいだりすると、金はよく利益確定で激しく売られます。2025年を通じて最高値を更新し続けたぶん、調整リスクはなおさら高い——そしてもしいつか中央銀行が買いを止めたり売り始めたりすれば、いちばん大きな支えが消えてしまいます。
ひとことで言えば、これはカテゴリーの名前が目をだますことを教えてくれるnodeです。「貴金属」と聞くと仲間のように響きますが、その中身には、あなたのクルマの排気管にある金属と、中央銀行の金庫にある金属がいる——ほとんど同じ道を旅したことのない2つ。だからこそ、学ぶ価値があるんです。