メガトレンド · 気候適応と水
自分で走り、雑草を一本ずつ見分けるトラクター
農業をやる人が消えつつあります——米国の家族経営の農業労働者は1950年の760万人から、いまや約200万人にまで減りました。いっぽうで人件費は跳ね上がり、天候も年々あてにならなくなっている。そこで業界が出した答えが、賢く、自分で走り始める農業機械です——センチ単位のGPSで進むトラクター、雑草を一本ずつ見分けてその場所だけに薬をまく散布機、そして畑の隅々まで記録するソフトウェアの層。この記事では、気候適応農業の「2本目のレバー」を掘り下げます——より少ない人手で、より少ない投入で、より高い精度で、もっと多くの仕事をこなす、という話です。
01これは何?
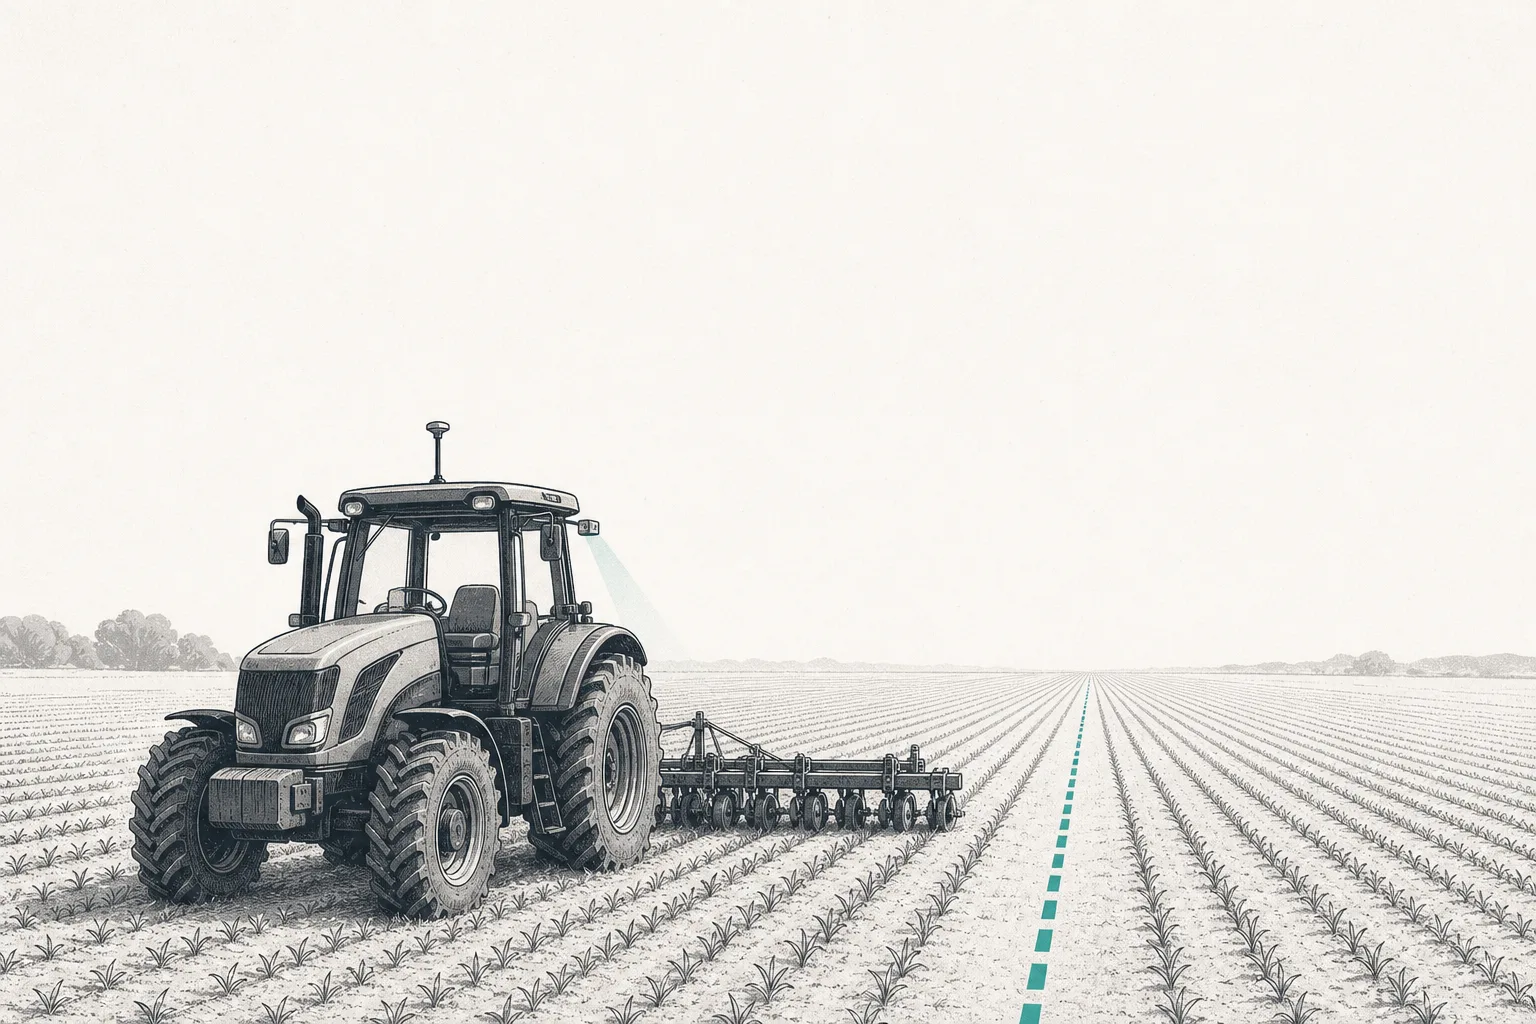
米国ミッドウェストにある、数千ライにおよぶトウモロコシ畑を思い浮かべてみてください。昔は何人もがトラクターを一日中走らせ、肥料をまき、薬を散布していました——畑じゅう一律に。どこに本当に必要かが見えなかったからです。いまその風景は変わりました——一台のトラクターがGPSでまっすぐ正確に走り、散布機は雑草を一本ずつ見分けてその場所だけに薬をまく。そして夜には、畑のオーナーがアプリを開けば、今日は何ライ作業したか、どこの土が乾いているか、収穫はどれくらいになりそうかが見える。これが、これから話す node です:自分で動き始める賢い農業機械と、その裏側にあるデータの層。
メガトレンドの地図のなかで、この node は大トレンドClimate Adaptation & Waterの下、Climate-Resilient Agriculture & Foodのなかの一枝です。親レッスンでは、同じ畑の上で働く「3本のレバー」と呼んでいます——この node が2本目のレバーで、両隣の兄弟が精密かんがい(水)と丈夫な種子と投入資材です。種が「作物を強くする」、水が「根に届ける」なら、この node は「頭と手」——どの投入資材を、どこに、どれだけ入れるかを決め、それを一本一本のレベルまで正確に実行する役割です。
具体的に言うと、この node はつながった3つの層をまとめたものです:(1) 機械のハードウェア——トラクター、散布機、収穫機 · (2) 測位と認識のシステム——高精度のGPS受信機、カメラ、機械が畑を「見る」ためのセンサー · (3) ソフトウェア/データの層——機械がやったことをすべて記録し、それを次の回がもっと正確になるための指示に変えるプラットフォーム。そしていま勢いがあるのが、いちばん上の層:autonomy、つまり運転席から人を外してしまうことです。
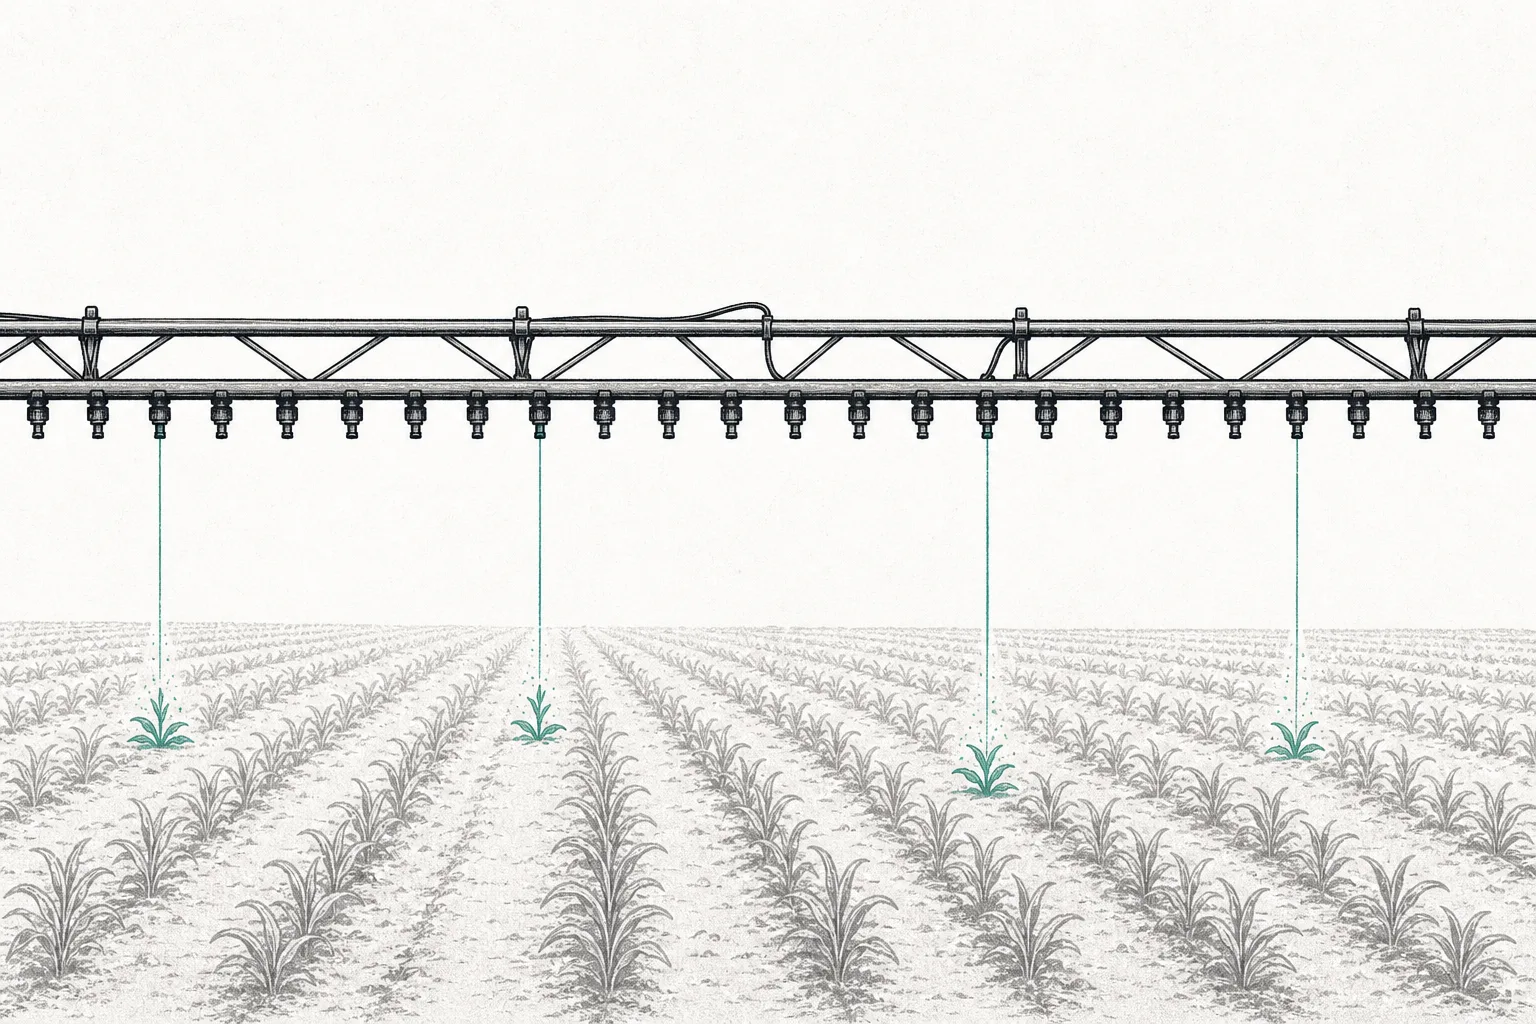
RTK(Real-Time Kinematic)=参照局を使って補正をかける特別に精密なGPSで、位置を2〜3センチの精度で把握できます——数メートルではなく。トラクターが毎シーズン同じ轍をなぞって走れるほどの正確さです · Variable-rate(VRT)=肥料・種・薬の量を、畑の場所ごとに変えること。その地点の土が本当に必要とする分だけに合わせます · See & Spray=カメラ+AIで雑草を探し、その雑草に当たるノズルだけを開く散布機です。
02なぜ重要か——人が消え、コストが跳ね、天候が荒れる
いちばん強い理由は、農業をやる人が消えつつあることです。米国の家族経営の農業労働者(自ら働くオーナーや家族)は、1950年の約760万人から2000年には約200万人へと——4分の3近くも減り、いまも減り続けています。雇われ労働者も同じ時期にほぼ半分に縮みました。最近の調査では、約56%の農家が人手不足を訴え、いっぽうで農場の人件費は、年によっては二桁で上がっています。人を見つけるのが難しく高くつくいま、人の代わりに働ける機械はもうおもちゃではなく、生き残るための道です。
長期で見るともっとはっきりします:1948年から2017年のあいだに、米国の農業の労働時間は80%以上減ったのに、総生産量はむしろ3倍近く増えました——これは、機械と精度が労働に取って代わってきた物語そのものです。そしてこの node は、同じ物語の最新章。ただし今回は、「機械」が自分で判断できるほど賢くなっているんです。
第二の理由は投入資材のコストです。肥料も薬も燃料も、すべて高くなりました。畑じゅう一律にまくやり方は、お金を燃やしているのと同じになってしまう。精密農業はこの理屈をひっくり返します——必要なところに、必要なだけ入れる。手で触れられる例が Deere の See & Spray で、2025年には農家が(残留しない)除草剤の使用量を平均50%近く減らし、500万エーカーを超える面積をカバーし、薬液を3,100万ガロン以上、一年で節約しました。
第三の理由は荒れる天候で、これは親トレンド全体の核でもあります。作付けの時間の窓が狭く、読みづらくなると(雨が遅れたり、降りすぎたり、熱波が割り込んだり)、農家は土が整ったちょうどその瞬間に、窓が閉じる前に作業を終わらせなければなりません。より速く、より正確に、しかも夜でも、人を休ませずに走り続けられる機械こそが、時間が減っていく世界で「間に合わせる」ことを可能にするのです。
03どう動くのか(GPSからノズルまで)
「賢い機械」の裏側にあるのは、1秒に何度も回る認識→判断→実行のループです。空の衛星から、畑のノズルにたどり着くまでを、一歩ずつたどってみましょう。
そのスピードには驚かされます——Deere の See & Spray は1秒あたり2,500平方フィート以上をスキャンしながら、機械は時速15マイルで走り、見えた雑草に合わせてノズルを一本ずつ開閉します。これらはすべて機上でリアルタイムに計算され、クラウドへ送る必要はありません。畑ではインターネットの電波が安定しないことが多く、判断は一瞬で起こさなければならないからです。
多くの人が見落とすのが第5段——データが回って戻ってくるループです。機械は働くたびに、どこで雑草に出会ったか、土がどれだけ湿っているか、収穫がどれだけ出たかを記録します。このデータがAIをより賢くし、次の回の計画をより正確にする——機械が働くほどデータが増え、システムがよくなる。これが「データの弾み車(data flywheel)」で、業界の本当の主戦場になっています。誰がより硬い鉄を作るか、ではないんです。
04つながり先はどこか
この node はひとりで働いているわけではありません。同じ畑の上で、ほかのレバーを動かす「頭」であり、隣のトレンドから技術を借りています。
- 精密かんがいシステム(水のレバーの兄弟)と組む: この node にある土壌水分センサーが、どこが乾いていてどこが足りているかを教える——そのデータが点滴かんがいに渡り、必要なゾーンだけバルブを開閉させる。機械の精度が、水をより無駄なく使えるようにする
- 種子と投入資材(種のレバーの兄弟)と組む: 精密播種機が一粒一粒を最適な間隔と深さに置き、variable-rate のシステムが土の場所ごとの必要に応じて肥料と薬を入れる——よい種は、正確に植えて手入れしてはじめて力を出し切る
- Robotics & Physical AIの技術を直接使う: 無人トラクターは現実世界を動くロボットそのもの——コンピュータービジョン、障害物を検知するセンサー、そして自動運転車と同じ経路計画を使う。ロボットのトレンドが進むほど、農業の自動化もそれに追いつく
- Critical Materials & Supply Chainに頼る: これらの機械はチップやセンサー、電子部品を大量に消費する——だからこの node は、ほかのハイテク産業と同じく、チップや原材料のサプライチェーンの緊張に弱い
05いま、どこまで来たのか
市場の全体像は、速く伸び、ハードウェアからプラットフォームへ移りつつあるというものです。精密農業の市場全体は2025年に約148億ドルと見積もられ、2030年には〜270億ドル(CAGR 約12〜13%)に届くと予想されています。そのなかでいちばん熱い小分野が無人トラクターで、まだ小さい(2025年に〜16億ドル)ものの、CAGR 12%超で伸び、2030年には〜28億ドルへ向かう——小さいのは始まったばかりだからで、重要でないからではありません。
大きく抜け出したリーダーがDeere(John Deere)で、米国のトラクター市場を約40〜50%握り、全社売上は2025年に〜457億ドル。でも Deere を手強くしているのは鉄の量ではなく、「データの弾み車」です——同社の Operations Center プラットフォームは、すでに世界で4億8,500万エーカーを超える作付け面積を管理し(2026年までに実利用5億エーカーを目標)、つながった機械は約65万台。機械と畑がシステムに入るほど、競合は追いつきにくくなります。
でも Deere はひとりではありません。AGCOは合弁会社PTx Trimbleを立ち上げて加速しています(2024年4月——AGCO が85%、Trimbleが15%を保有)。Trimble の GPS/測位技術を Fendt/Massey Ferguson/Valtra ブランドの機械に組み合わせ、精密農業の売上を2028年までに20億ドル超にする目標を掲げています。PTx の強みは「複数ブランド混在の機械群(mixed-fleet)」市場に的を絞ること——どのブランドのトラクターにも後付けで技術を載せられます。いっぽうCNH Industrialは Raven を買収して autonomy を補強する似た一手を打ち、Kubotaはアジアの小型トラクター市場を握りながら自動化で追い上げています。
06これから——無人トラクター、そしてデータが収益になる
第一の方向は完全な autonomyです。Deere は人が乗らずに自分で働けるトラクターを発表し、この十年の半ばに向けて完全自動の作付けシーズンへ進んでいます。つながった機械は150万台を2026年までに目標。経済的な理由ははっきりしています——運転手が見つからないとき、自分で走れる機械こそが、狭くなった時間の窓に間に合わせる唯一の道であり、しかも昼も夜も休まず働けるのです。
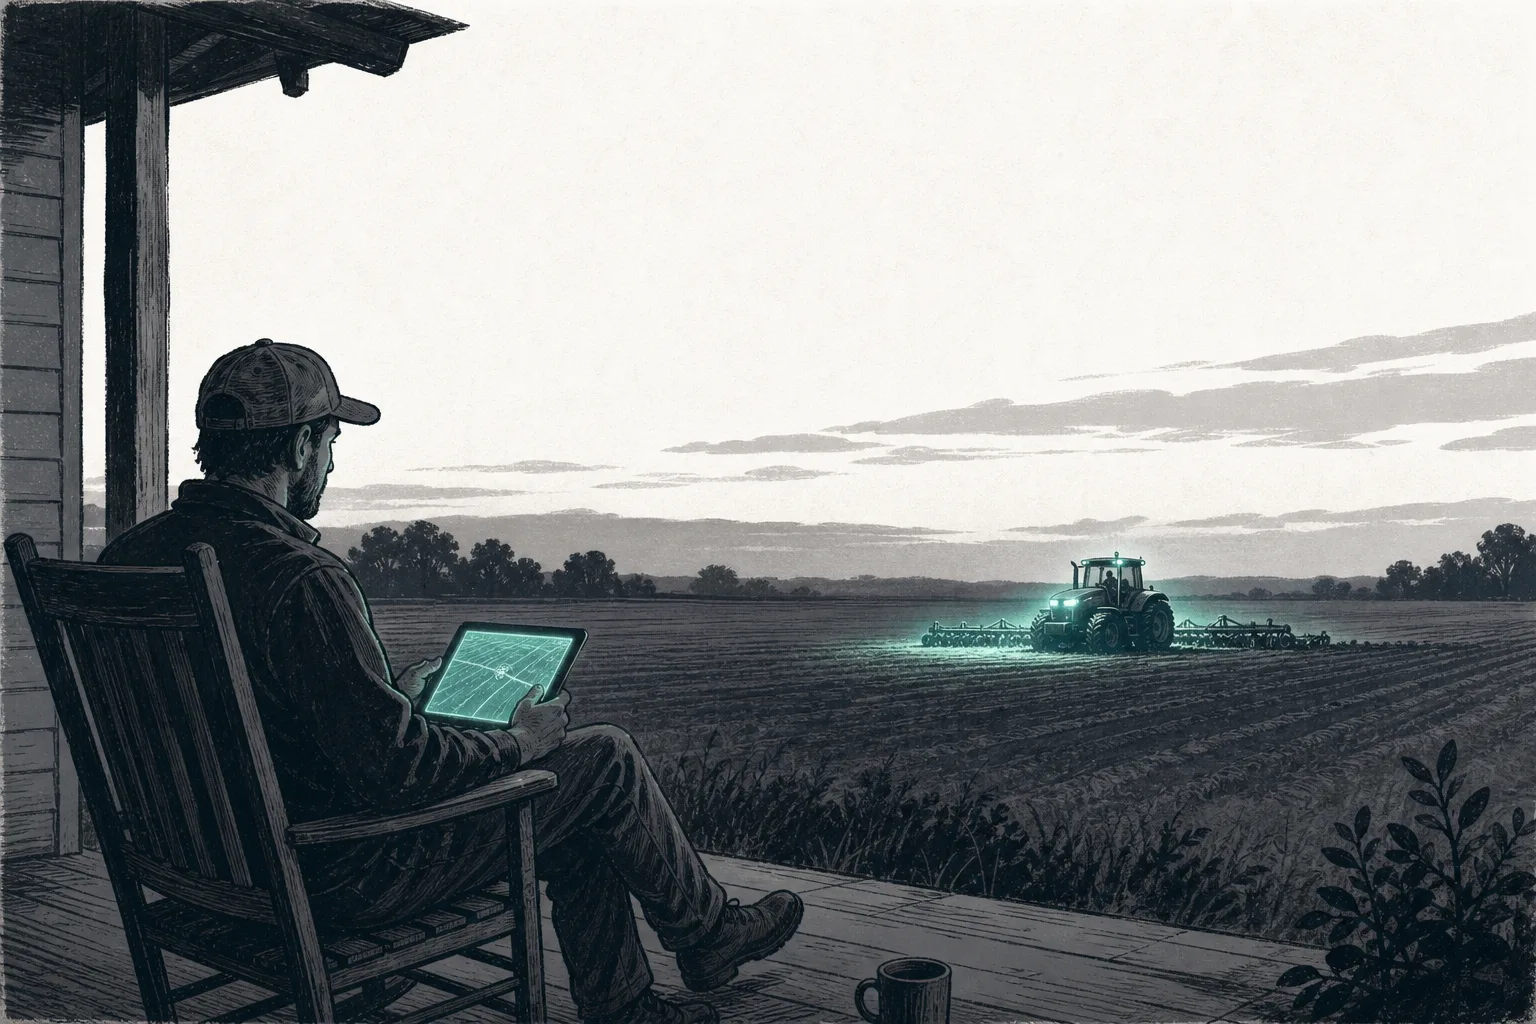
第二の方向はデータが定常収益になることです。市場の王者は、自分自身を「トラクターを一度売る会社」から「毎年サービス料を取るプラットフォーム」へと変えつつあります——農場管理ソフトの利用料、See & Spray 機能の年額料金、データと測位のサービス料。こうした収益は安定していて鉄を売るより利幅が高く、しかも顧客を「ロック」します。何年分もの畑のデータが一つのプラットフォームに紐づくからです。これが、Deere が2026年シーズンに See & Spray の年額ライセンス方式を用意した理由です。
第三の方向は後付け(retrofit)と、どのブランドにも載せられるようにすることです。農業機械は寿命が長く、農家は毎年トラクターを買い替えるわけではありません。だから速く伸びる市場は、古い機械にも取り付けられる後付けキット(カメラ、GPS受信機、AIのボックス)です——これは PTx Trimble や独立系プレーヤーが、ブランドのオーナーと真っ向から競う主戦場。世界中にすでにある機械群に精密農業を解放し、新しく買い替えるのを待たなくてよくするからです。
07課題とリスク
ひとつ目のリスクは農家所得の循環性(farm-income cyclicality)です。機械メーカーの収益は農家の「気分」に左右され、それは作物の価格に直結します。トウモロコシや大豆の価格が下がれば農場の所得が縮み、農家はすぐ新しいトラクターの購入を控える——これが Deere や AGCO の収益が循環する理由であり、一部の市場で2025年に機械の売上が弱まった理由でもあります。このビジネスは利幅はよくても、農業の季節ごとの変動に耐えなければなりません。
ふたつ目のリスクは「修理する権利」(right-to-repair)をめぐる戦いです。機械がソフトウェアに頼るほど、農家は自分で直せなくなり、ブランドのディーラーに頼らざるをえなくなります。これは政治や法律の問題になりました——2025年、Deere は顧客の修理権を制限したとする集団訴訟で約9,900万ドルを支払うことに合意し、規制当局も圧力を強めています。もし法律でツールやソフトの開放が義務づけられれば、プラットフォームモデルの核である「サービス収益」に響くかもしれません。
みっつ目のリスクは普及の壁と、激しくなる競争です。精密農業は初期費用が高く、回収に何年もかかることが多い。気候ストレスがいちばん重い発展途上国の小規模農家こそ、資金へのアクセスがいちばん難しい。同時にこの土俵も混んできています——autonomy のスタートアップ(たとえば Monarch Tractor や、Deere が買収した Bear Flag Robotics)に加え、参入をねらうチップ/AIのプレーヤーもいる。だから市場の王者は、自分のデータの弾み車を守るために、もっと速く走らなければなりません。
ひとことでまとめると:この node は、年々重くなる課題への答えです——より少ない人手、より少ないコスト、より高い精度で、しかも天候があてにならない世界で、もっと多くの農作業をこなす。センチ単位のGPSから、雑草を一本ずつ見分けるノズルまで、それは農業を、力づくと当て推量から、データにもとづく判断へと変えつつあります——そしてそのデータを握る者が、世界の食の未来を握るのです。