Megatrend · トレンド全体の概観
かつて違法だった薬が、FDAの承認へと歩み出すとき
これは、マジックマッシュルームの成分(psilocybin)、MDMA、ケタミンといった「幻覚剤」を、合法で処方箋つきの精神科治療薬へと変えようという試みです。賭けはとても大きい——世界には、既存の薬では手に負えないうつ病やPTSDの患者が何千万人もいるからです。でも同時に、リスクも極端に高い——2024年、FDAはLykosのMDMAを却下しました、多くの人が通ると思っていたのに。この章は、業界の4つの分野を一本につなぐ地図です——薬・クリニック・承認の関門がどうつながり、本当のお金はどこにあって、なぜほぼすべての会社がいまだに「全取りか全失いか」の賭けなのかを見ていきます(各分野には別途、深掘りの章があります)。
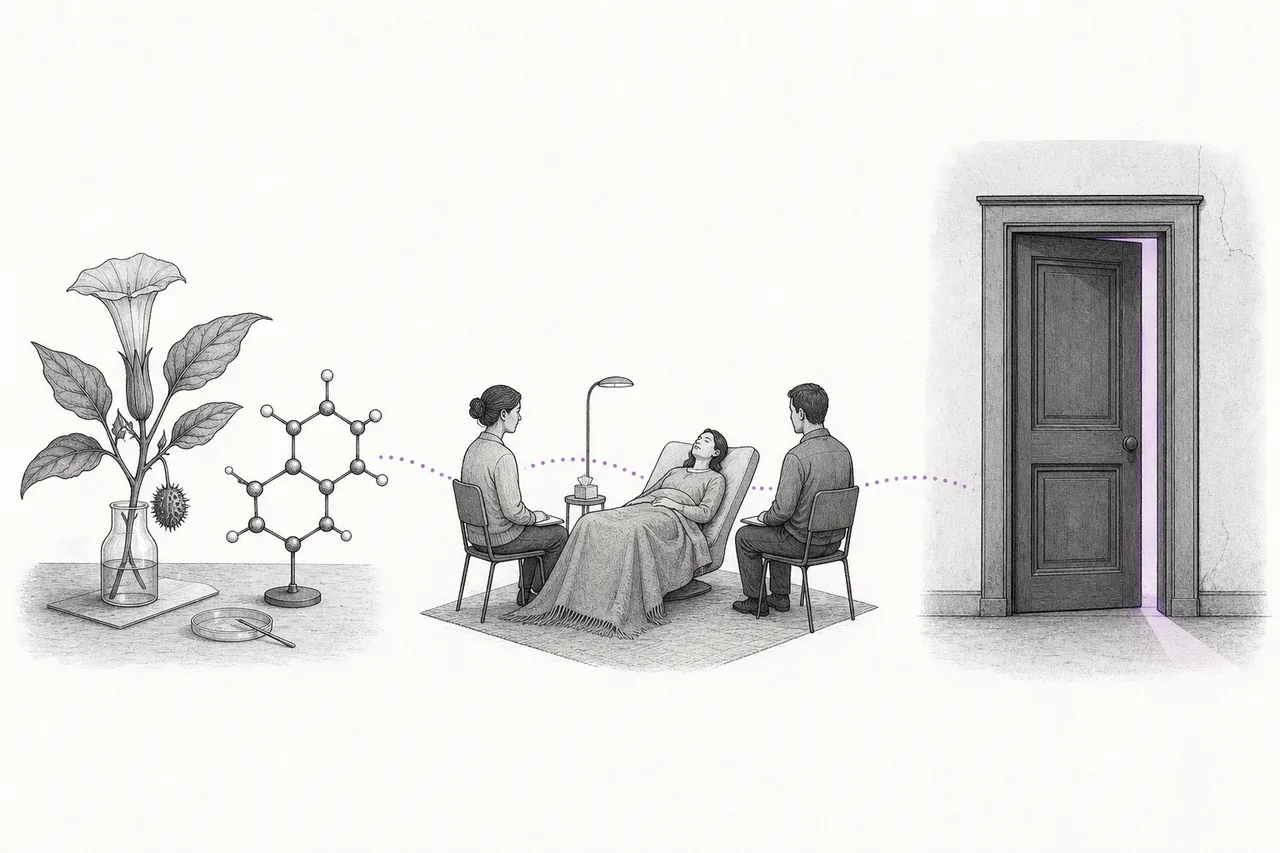
01大きな絵:禁断の薬が、いま治療薬に変わろうとしている
まず、いちばん大事な線引きから。この章は娯楽として幻覚剤を使う話ではありません。psilocybin(マジックマッシュルームの成分)、MDMA、ケタミンといった物質を、他の薬と同じように臨床試験を通し、FDAの承認を得て、医師が処方できる薬へと変えようという、医療としての試み——厳しい管理のもとでの話です。
なぜ世界が注目するのか? 解こうとしている問題がとても大きいからです。米国だけでも、薬を飲んでも良くならないうつ病の患者(treatment-resistant depression、TRD)が約280万人。TRDがもたらす経済的な負担は年およそ438億ドルにのぼります。PTSDのほうは、米国で年に約1,300万人に影響しています。この人たちこそ、既存の薬(一般的な抗うつ薬)では手に負えない市場——psychedelic medicineが埋めようとしているのが、まさにこの空白なんです。
少なくとも2種類の抗うつ薬を試したのに、まだ良くならないうつ病のこと——「いちばん難しいグループ」であり、この種の薬が狙う主なターゲットです。他の薬が効かなかった人に効くなら、より複雑な治療法のリスクを受け入れる理由になるからです。
市場規模はまだ見積もりにくい——「本物」がやっと数えるほどしか売れていないからです。でも多くの調査会社は、この10年で何倍にも伸びると見ています。中央値はおよそ2024年の45億ドル → 2030年に約83億ドル(年平均およそ10〜11%成長)。新しい薬が承認されれば130億ドルまで届くと見る向きもあります。
でも、この業界を特別に(そして投資の面で危なく)しているのは、市場規模ではありません——それはほぼすべてが「まだ売上のない」会社(pre-revenue)で、その運命が試験結果とFDAの判断に懸かっているという事実です。本当にお金として売れているのは、たった1社だけ。この地図を、これから広げて見せていきます。
02地図:4つのサブ分野とは何か
この業界を理解するいちばん簡単な方法は、「使う物質」(どの薬を使うか)で分けることです。物質ごとにリスクの高さも進み具合もまるで違うから——ゴール目前のものもあれば、まだスタート地点のものもある。各分野には深掘りの章が別にあります(タップして読めます):
すでに実際に売れているグループ
- Ketamine & Esketamine: ケタミンとその誘導体——実際の売上がある唯一の分野。J&Jの点鼻スプレーSpravatoが年$20億規模を稼ぎ、「このモデルは売れる」という“証明”になっている
試験データが強いグループ(ゴール目前)
- Psilocybin Therapeutics: マジックマッシュルームの成分を合成したもの、TRD/PTSD向け——classic psychedelicの中でいちばん「リスクを下げられた」グループ。Compass PathwaysがすでにPhase 3を二つとも通過している
規制の関門でつまずいたグループ
- MDMA-Assisted Therapy: MDMAを精神療法と組み合わせて使う、PTSD向け——かつては業界一番の希望だったが、2024年にFDAに却下された(中心はLykosという未上場企業)。業界でいちばんはっきりした、規制リスクの教訓
スタート地点のグループ(いちばんハイリスク)
- Novel Psychedelic & Next-Gen Pipeline: LSD、DMT、5-MeO-DMT、ibogaineといった新世代の物質や、あえて幻覚作用が出ないよう設計した「neuroplastogen」——いちばん初期の段階で、多くはmicro-capの会社。でも、本当の革新が生まれているのもここ
03どうつながっているのか(薬 → クリニック → 承認の関門)
psychedelicの薬のチェーンが、ふつうの錠剤と違うのは「薬」だけでは売れないという点です——「場所」と「見守る人」がセットで要る。患者は何時間も管理下でこの薬を使わなければならないからです。このチェーンの流れを見てみましょう:物質を生み出す(1) 薬/開発企業 → 使用中を見守る(2) クリニックでの投与モデル → 本当のボトルネックである(3) 承認と保険の支払い。
この地図でいちばん大事なのは、ボトルネックは最後の関門にあって、薬そのものにはないということ——たとえ試験結果が良くても(LykosのMDMAは試験で本当にPTSDの症状を減らした)、FDAが承認しなければ会社にはほとんど何も残りません。これが「全取りか全失いか」の性質で、この分野の株が激しく振れる理由なんです。
04本当のお金はどこにあるのか
この業界を見るときの第一のルールは、「実際の売上」と「希望」を分けることです。今日の売上は、ほぼぜんぶたった一つの分野——ケタミン、とりわけSpravato(esketamine)、J&Jの点鼻スプレーで、2019年からFDAの承認を受けています。2025年第4四半期の売上は5億300万ドル(年率で$20億超え)。アナリストは2026年通年で約23億ドルに届くと見ており、Jefferiesは2027年に$30億、ピークで50億ドルまで行くかもしれないと見ています。
Spravatoが、その数字以上に重要なのはなぜか? それは、「薬+見守るクリニック」というモデルが、商業的に本当にスケールできると証明したからです。Spravatoを処方できる認定施設は2,800か所(2024年)から7,000か所超(2026年)へと急増し、すでに世界で20万人超の患者が治療を受けました——医療システムが、この種の治療を支える仕組みを実際に作れるという証拠です。これは、後に続くpsilocybinなどにとっても良い知らせです。
残りの業界——psilocybin、MDMA、新世代の物質——の価値は、まだ「オプション」であって「売上」ではありません。つまり株価が映しているのはFDAを通る確率 × 通ったときの市場規模であって、実在するキャッシュフローではない。このトレンドを見るときの教訓:「この会社はpsychedelic業界にいるか」とだけ問うのではなく、「実際の売上があるのか、それとも一度きりの試験結果への賭けなのか」を問うこと。
05トレンド全体を動かす力
分野ごとに使う物質は違っても、業界全体を同時に動かす大きな力が4つあります:
1. メンタルヘルスの危機 = 巨大なニーズ — これがいちばん根っこにある力です。既存の薬では手に負えないうつ病やPTSDの患者は多く、しかも増え続けています(米国だけでTRDは約280万人、PTSDは年約1,300万人)。だから新しい治療法へのニーズは高く、そして本物です。
2. Lykosの一件のあと、ひっくり返ったFDAの姿勢 — これがいちばん強力で、いちばん読みにくい力です。2024年、FDAはLykosのMDMAを却下しました(効果の持続性、安全性、試験のバイアスを理由に)。業界は震え上がりました——ところが2026年になると、その姿勢ははっきりとプラスに転じます。新政権のもと、FDA長官のMarty Makaryはpsychedelicの審査を「最優先事項」と宣言し、この種の薬の審査を急がせる大統領令が出され、FDAは3つのプロジェクト(TRD/MDD向けpsilocybinと、PTSD向けmethylone)に「national priority voucher」を与えました——この政治的な力が、盤面ぜんぶを同時に持ち上げているんです。
3. 見守りつき投与のコスト問題 — 家で自分で飲む錠剤と違い、この種の薬は1回につき何時間もセラピストの見守りのもとで使う必要があります。だから1回あたりの費用は約3,000ドルにもなる。しかも多くがまだSchedule I(連邦法では違法)のため、保険もまだ支払えません。だから「広く行き渡らせる」のは難しい課題——薬が効くかどうか、という話だけではないのです。
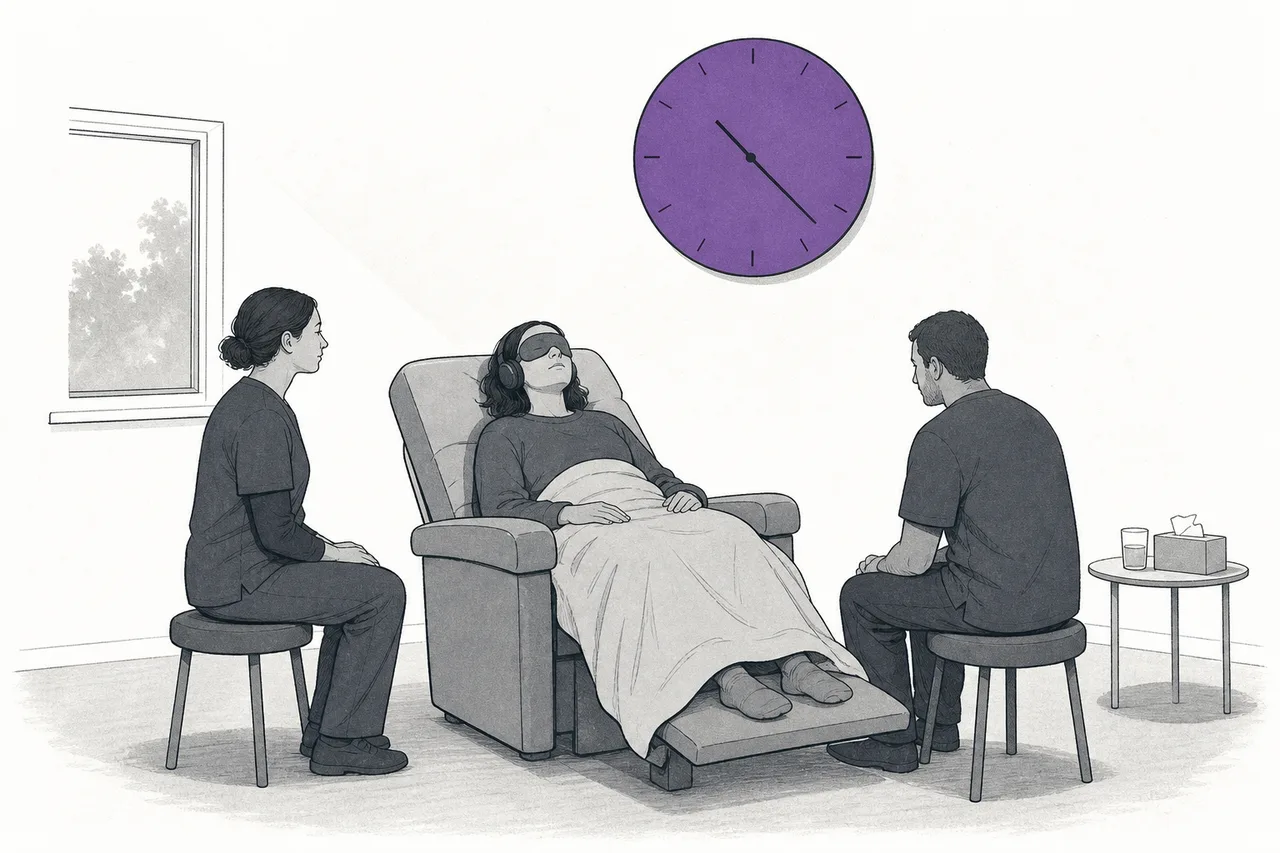
4. 娯楽用の合法化 ≠ 薬にすること — 米国のいくつかの州はpsilocybinの法律を緩めています(OregonやColoradoなど)。でもそれは「FDAが認める薬」にする道とは別物です。decriminalization(非犯罪化)は、きちんと試験を通った薬と競合するグレーな市場を生むかもしれません——これは機会(社会が受け入れやすくなる)でもあり、リスク(基準がまちまちになる)でもあります。
06いまどこまで来たか + 各分野のチャンピオン
2025〜2026年は、この業界の大きな分かれ道です——一方には悪いニュース(Lykosが却下された)、もう一方には大きな良いニュース(CompassがPhase 3を二つとも通過+FDAの姿勢がプラスに転換)。以下は各分野の「チャンピオン」です——念のためもう一度言うと、ほぼすべてがまだ売上のない会社で、株価は試験結果とFDAの判断で激しく振れます。例外はJ&Jで、これは巨大な製薬会社、Spravatoはそのポートフォリオのごく一部にすぎません:
07未来と、正直に語るべきリスク
先を見れば、この業界には本物の追い風と、正直に並べて見ておくべきリスクの両方があります。
機会の側:三つの流れがちょうど重なりつつあります——(1) Spravatoがこのモデルは売れると証明し、blockbusterへと育ちつつある (2) CompassがpsilocybinのPhase 3を二つとも通過し、psilocybinのNDAが史上はじめて現実味を帯びた そして (3) 2026年にFDAの姿勢が「急いで後押しする」へと転じた。もしpsilocybinが本当に承認されれば、それは業界全体のリスクを下げる大きな「扉開け」になります。
リスクの側には、特に気をつけるべき層がいくつもあります。これは「確実に伸びる」産業ではないからです:
- binary(全取りか全失いか)なリスク: ほとんどの会社はpre-revenueで、その運命は一度きりの試験結果とFDAの判断に懸かっている——2024年のLykosの一件は、試験結果が良くても通るとは限らない、という戒めだ
- 現金と株式の希薄化: clinical-stageの会社は常にお金を燃やし、調達を繰り返す必要がある。既存の株主は希薄化のリスクを負う——runway(あと何年分の現金が残っているか)を見ることは、試験結果を見るのと同じくらい大事だ
- 投与のコストと保険の支払い: たとえ薬が通っても、保険が払わず1回$3,000もの治療費がかかるなら、現実の市場は夢よりずっと小さいかもしれない
- 政治の振れ: 2026年のFDAのプラスの姿勢は政治的な力から来ている。政権が変われば逆向きにもなりうる——財務諸表には載らないリスクだ
だからこの章は「売買のアドバイス」ではなく「地図」なのです——トレンド全体を見ることの本当の価値は、薬・クリニック・承認の関門が一本の話につながっていると見え、本当のリスクがどこにあるかが見えること。それが分かったうえで、各部屋を一つずつ詳しく探検していけばいい——気になる分野の深掘りの章へ、そのままタップして入っていけます。