メガトレンド · デジタルファイナンス
「ビットコインをできるだけ多く買い集める」ことだけが使命の会社
商品も売らない、何も掘らない、それなのに一日じゅう一つのことだけに費やす上場会社を想像してみてください——新株を出し、社債を出し、その金でビットコインを買ってバランスシートに積む。だからその株は、株式市場で売買できる「ギアを上げた」ビットコインになります。しかも多くの場合、会社が実際に持っているビットコインよりも高い値段で取引される。これが Pure Bitcoin-Treasury Vehicles というグループ——Michael Saylor が考え出した「お金のホイール」であり、2026年にはこのホイールが逆回転もしうるのかが試されています。
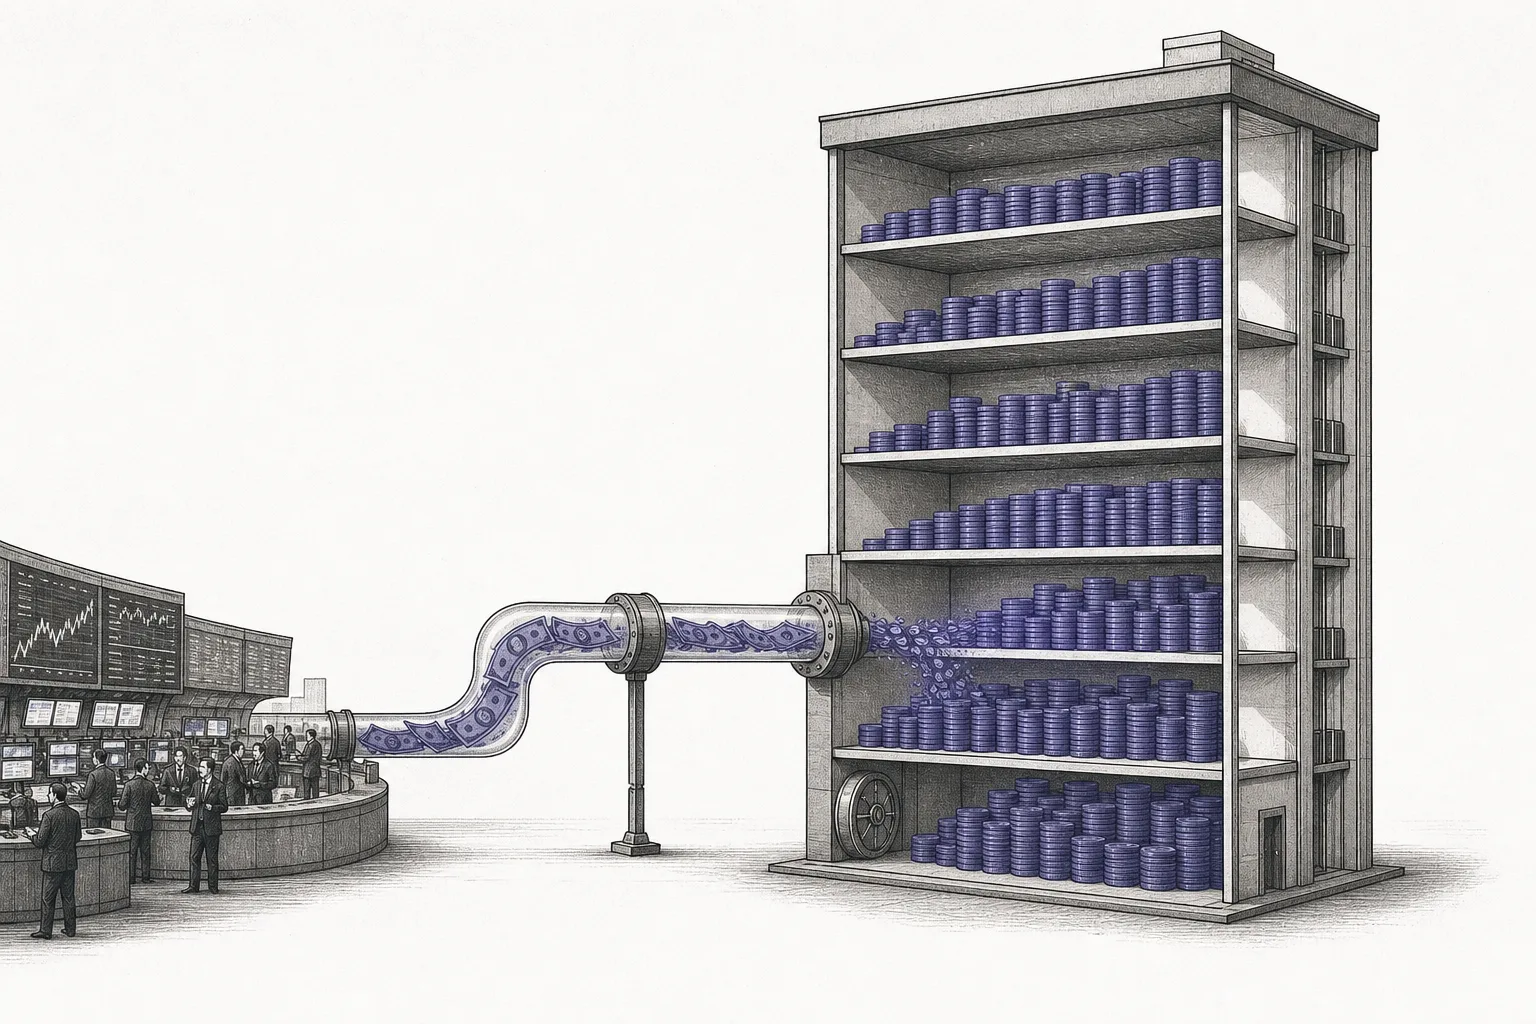
01これは何?
2020年、創業二十数年のソフトウェア会社 MicroStrategy は成長が鈍り、株価は長いあいだ動かないままでした。そんなある日、Michael Saylor という CEO が、とても正気とは思えないことを宣言します——「これからは、わが社の現金はぜんぶビットコインを買うのに使う」。5年後、その会社(社名を Strategy に変更)は843,000枚を超えるビットコインを保有し、ひとつの新しい産業まるごとの原型になりました。
この node は——メガトレンドの地図のうえでは、大きなトレンド Digital Finance & Tokenization の下、Bitcoin / Crypto Treasury & Store-of-Value Proxies に属しています——そのなかでいちばん絞り込まれたグループ:「本業」がバランスシートにビットコインを持つことそのものである上場会社です。商品を売るのでもなく、採掘をするのでもない(それは別の node の兄弟です)。もとの事業は、もし残っていてもほとんど関係ありません——会社が一日じゅうやっているのは 資金を集めてビットコインを買い増すことだけなんです。
なぜビットコインを「株」という殻でくるむのか? それで、ビットコインを普通の証券取引所で売買できるものに変えられるからです——この種の株を1株買えば、会社が預かってくれている一定量のビットコインを手にするのと同じ。さらに「借金という仕掛け」が乗るので、ふつうのビットコインより値動きが激しくなる。だからこそ ギアを上げたビットコイン と呼ばれるわけです。
Treasury vehicle(「DAT」——Digital Asset Treasury とも呼ぶ)= 商品やサービスを売るのではなく、「資産を持つ」ことが使命の会社 · Bitcoin-per-share (BPS) = 会社が保有するビットコイン ÷ 発行済み株式数 —— このグループで いちばん大事な指標 です。経営者の目標は、この数字をどんどん増やしていくこと(この増え方を「BTC yield」と呼ぶ会社もありますが、利息ではなく、ただ1株あたりのビットコインが増えているだけです)
02なぜ重要か——株式市場からビットコインへ入る扉
誰でもビットコインを直接買えるのに、なぜわざわざ株を通すのか? 答えは、ビットコインを直接買うのが不便、あるいはできない人たちが膨大にいるからです——年金基金、自分でクリプトを持つことを規則で禁じられた投資口座、内部ルールに縛られた機関投資家、あるいは素のビットコインでは得られない「ギア」を欲しがる人。treasury 株は、こうした大きなお金が、すでに使っている証券口座を通して、間接的にビットコインへ流れ込む扉を開きます。
この現象の規模は、思っているより大きい。2026年なかば、世界の上場会社が保有するビットコインは合わせて約 116万枚 ——この世に存在しうるビットコイン全体の5%超 にあたり、そのほぼすべてがこの小さな treasury 会社のグループに集中しています。もはや市場の片隅のおもちゃではなく、世界で最大級のビットコインの吸収源のひとつになっているのです。
規模より大事なのが 価格の謎 です——この種の株はたいてい、実際に保有しているビットコインの価値より 高い 値段で取引されます。ピーク時には、市場が Strategy を手元のビットコインの2〜3倍に評価したこともありました。会社のなかにある1ドル分のビットコインを買うために2〜3ドル払う、ということです。理屈に合わないように聞こえますが——この差こそがモデル全体の燃料であり、次の章でホイールを見る前に理解しておくべきものなんです。
「会社の時価総額 ÷ 保有ビットコインの価値」のこと · mNAV = 2.0x なら、市場は会社を手元のビットコインの2倍に評価している(プレミアム)· mNAV = 1.0x なら、株価がビットコインとちょうど同じ · mNAV が 1.0x を下回る なら、株が保有ビットコインより 安い(ディスカウント)—— そしてここが、2026年にまさに起きているように、ホイールが壊れる地点です
03お金のホイール — 中核の仕組み
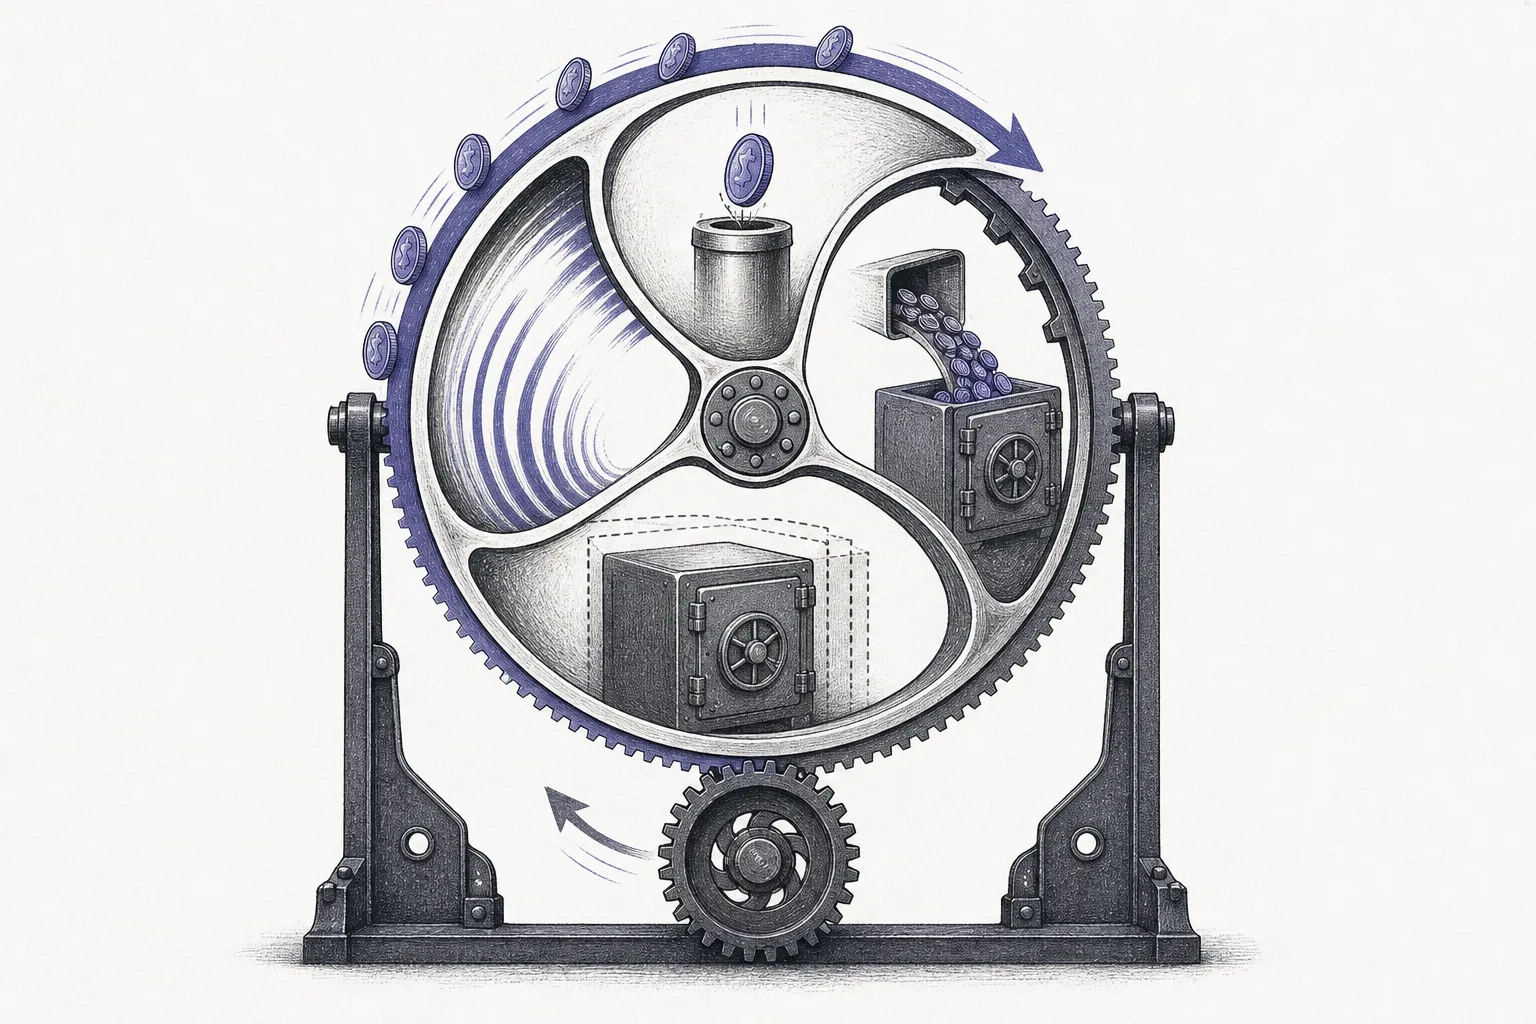
ここで、すべてのピースを組み合わせて、Saylor が作り上げた「エンジン」にしてみましょう。金融の言葉では flywheel(はずみ車) と呼びます——自分で自分を回し続けるサイクルです。その心臓部は プレミアム にあります:株が保有ビットコインより高いかぎり、会社は 新株を出すだけで即座に利益を得られる。
ゆっくり計算してみましょう:株が mNAV 2倍で取引されているとき、会社は市場がビットコイン$2と評価する株を売り、本物のビットコイン$2分の資金を得ます——でも既存の株主が「失う」ビットコインの価値はわずか$1だけ(新株は、得た資金の半分しか元のポートフォリオを薄めないから)。この差の$1が、みんなにタダで増える1株あたりのビットコインになる。これが、1株あたりのビットコインを空気から「ポンプで汲み上げる」仕組みです——プレミアムが続くかぎり。
ホイールの資金調達の道具たち · ATM(At-the-Market)= 新株を市場の値段に合わせて少しずつ売り出していく——速いが、プレミアムが高いときにだけうまくいく · Convertible debt(転換社債)= 債権者があとで株に換えられる債券。会社は低い金利で借りて BTC を買う——でもこれは「返さなければならない本物の借金」です · Preferred stock(優先株)= 固定の配当を払う株。Strategy は何種類も出しており(STRK/STRF/STRD/STRC)、普通株を直接は薄めない資金源です——ここが「レバレッジ」が絵のなかに入ってくる地点です
覚えておくべき鍵は このホイールは両方向に働く ということ。ビットコインが上がってプレミアムが高いときは莫大な利益を吹き出しますが、ビットコインが下がってプレミアムがしぼむと、同じくらい速く自分を壊すこともできます——株が BTC より安いときに新株を出す=既存の株主は1株あたりのビットコインを 失う、なのに上げ相場で借りた借金はそれでも返さなければならない。金融ではこの「上げも加速、下げも加速」というふるまいを reflexivity(再帰性) と呼びます。
04ビットコインの「採掘」との違いは
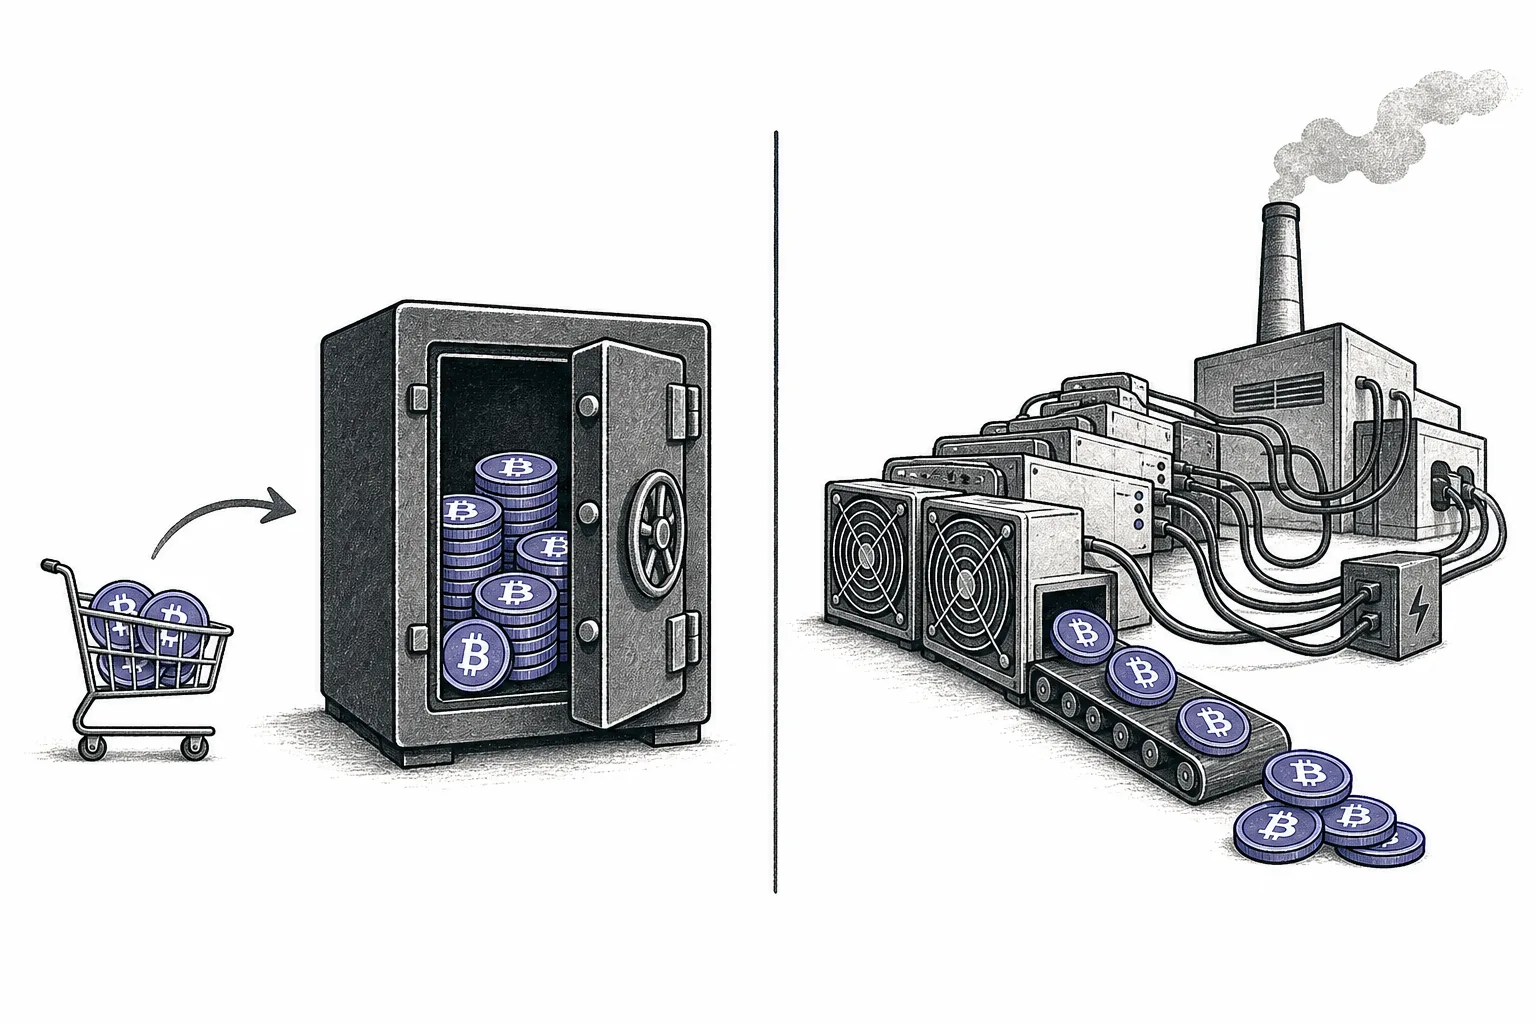
人はよくこのグループの会社を「ビットコインの採掘会社」と混同します。どちらも同じようにビットコインをたくさん持っているからです。でも実は、この二つはまったく別の生き物で、親 node から分かれた二つの系統として、しっかり見分ける必要があります。
この node は Pure Treasury Vehicle の系統です——自分ではビットコインを生み出さない会社。株と借金で集めた金で、市場のビットコインをただ 買う だけ。工場もなく、採掘機もなく、電気代もない——あるのは財布のなかのビットコインと、管理しなければならない借金だけ。要するに 純粋なレバレッジ で、株価はビットコインにほぼ100%連動し、そこに借金とプレミアムからのギアが乗っています。
もうひとつの兄弟の系統が Miner-Treasury Hybrids ——もともとビットコインを 採掘 している会社で、発電所を持ち、本物の採掘機を持ち、そのうえで採掘したビットコインをすぐ売らずに「バランスシートに貯める」ことを選んだところ。彼らには 本物の事業が支えに(採掘からのキャッシュフロー)ありますが、二重の圧力にさらされます:ビットコインの価格+どんどん高くなる採掘コスト。
そしてこのエコシステム全体は、Digital Finance のほかの node ともつながっています——それは Stablecoin・クリプトの発行体 や、数百億ドル規模のビットコインを安全に買い・保管する経路となるクリプトのインフラの上に立っています。もしデジタルの鍵を失えば、ビットコインも一瞬で消えてしまう。
05いま、どこまで来たのか
2026年なかばは、この話をいちばん正直に語れる時期です。なぜなら、すべてが美しい上げ相場ではなく、エンジンがつまずき始めた時期だから——そしてそれこそが、いちばん価値のある教訓なのです。元祖の Strategy はビットコインを約 843,700枚 保有しています(平均取得コストは1枚あたり約$75,700)。でも、かつて3倍まで高かったプレミアムはじわじわとしぼみ——2026年の初めには約 1.16倍 まで下がり、6月ごろには株が 保有ビットコインの価値を下回って取引される(ディスカウント) という事態が初めて起きました。
プレミアムが消えると、かつていちばん強力だった道具——新株発行(ATM)——が毒に変わります。株が BTC より安いときに新株を出せば、既存の株主を傷つけるだけだから。そこで Saylor は 優先株 に頼る方向へ切り替えました。いま Strategy は転換社債を約 67億ドル、優先株を合わせて約 155億ドル(4種類:STRK/STRF/STRD/STRC)抱えています——普通株での資金調達から、既存株を直接は薄めない道具へと「ギアを入れ替えた」わけです。ただしその代わりに、毎年の固定配当という負担を背負うことになります。
挑戦者でいちばん注目すべきは、日本の Metaplanet(東京市場)です——「アジアの MicroStrategy」と呼ばれ、小さなホテル会社から、2年足らずで世界3位のビットコイン保有者(〜40,000枚)まで駆け上がりました。2026年の初めには「BTC yield」(1株あたりのビットコインの増え方)が約2.8%と報告されています——でも同時に、東京市場で最も激しく空売りされている株の一つでもあり、このグループ全体の矛盾を映しています:一方は心から信じ、もう一方はホイールが壊れるほうに賭けている。
次が Twenty One Capital (XXI) ——初日からビットコインを持つためだけに設立された会社で、保有量2位(〜43,500枚)に上りました。そして Semler Scientific —— 「本物の事業(医療機器)を持つ会社が、自分を treasury vehicle に変えた」古典的なケーススタディで、Strategy の後を追いました。最近、ビットコインの金庫に関心を持つ投資グループに買収されつつあります——ディスカウントの局面が、弱いプレーヤーを「統合」し始めたサインです。
06これからの展開
第一の方向は コピーキャットのふるい落とし です。Strategy の成功は、世界じゅうに模倣する会社のブームを起こしました——なかには本業からクリプト保有へ一夜で乗り換えたところもあります。その多くは、元祖ほどの規律も体力もありません。プレミアムが消えてビットコインが下がると、株が NAV を長く下回る会社は資金を調達できなくなり、買収されるか消えていく可能性が高い(Semler が買われたように)。この局面は、本物を模倣から選り分ける「火の試練」なのです。
第二の方向は ETF との競争 です。いまはビットコインを直接持つ Bitcoin ETF があり、借金もなく、頭を悩ませるプレミアム/ディスカウントもなく、価格はビットコインに1:1で連動します。レバレッジなしで「証券口座を通じてビットコインを持ちたい」だけの人にとっては、ETF のほうがきれいな道です。だから pure-treasury 株は、自分の「レバレッジ+1株あたりビットコインのポンプ」が、より大きいリスクに見合うことを証明しなければなりません——もしプレミアムが戻らなければ、そもそも存在する理由がより強く問われることになります。
第三の方向は 指数入りと、ほかのクリプトへの広がり です。Strategy のような大手が主要な株価指数に入ると、指数ファンドは意図せず「間接的にビットコインを持つ」ことになります——機関のお金を呼び込む新しい経路です。そして、同じモデルでビットコインの代わりに Ethereum やほかのコインを持つ会社も現れ始めています——treasury モデルは、純粋なビットコインから、ほかのクリプトへと広がりつつあるのです。
07リスク — レバレッジと死のスパイラル
いちばんはっきり言っておきます:これはメガトレンドの地図全体のなかでも もっともリスクが高い node のひとつです。その魅力(上げ相場でのギア)が、そのままリスクそのもの——ほかの事業が前に立って隠してくれることのない、いちばん剥き出しのビットコイン価格への賭けだからです。
第一のリスクは レバレッジ+再帰性(reflexivity) です。この種の株は、両方向に ビットコインより激しく振れる ように設計されています。ビットコインが10%上がれば株は30〜50%上がるかもしれませんが、10%下がれば株も同じく30〜50%下がる。そして上げ相場で集めた借金と優先株は、どこへも消えません——ビットコインの価格がどうなろうと、利息/配当の支払いを待ち構えています。
第二のリスクは プレミアムの崩壊(premium collapse) です。モデル全体が、市場がこの先もプレミアムを払い続けるという前提の上に立っています。でもプレミアムは物理法則ではなく——市場の感情です。信頼が消えれば、プレミアムは3倍から1倍未満へとしぼみうる(2026年に Strategy が経験したように)。そうなるとエンジンは止まり、新株を出すことは既存の株主を傷つけるだけになり、かつて利益を吹き出したホイールが、自分を食うホイールに変わります。
アナリストがいちばん恐れる状況:株が NAV を長く下回って取引される → 新たな資金調達ができない → 借金返済/優先株の配当のためにビットコインを売らざるをえない → その売りがビットコインと株をさらに押し下げる → ますます NAV を下回る → 下向きのスパイラルに陥る。体力の乏しい会社は本当に倒れることがあり、もし複数が同時に倒れれば、ビットコイン市場そのものへの売り圧力に波及しかねません
第三のリスクは ビットコイン自体のボラティリティ です。すべての土台にあるのは、1年で50〜80%動きうる資産だということを忘れてはいけません。上に挙げたすべてのリスクが、この事実によって増幅されます——この node は単なる「ビットコインへの賭け」ではなく、「ビットコイン × レバレッジ × プレミアムに対する市場の感情」という三層が重なった賭けなのです。
ひとことで言えば:これはクリプトの時代でもっとも大胆な金融アイデアのひとつの物語です——ふつうの会社を、自分で自分を回すビットコイン蓄積マシンに変えてしまった。でも同時に、レバレッジはタダで何かをくれることは決してないという、最良の戒めのひとつでもあります。上げ相場であなたの利益を加速したものは、下げ相場で痛みを加速するものとまったく同じ——そして2026年、市場はその教訓をリアルタイムで学んでいるところなのです。