メガトレンド · デジタル金融
わざと「ギアを上げたビットコイン」になりにいく株
本業がもうほとんど意味をなさなくなった上場企業のグループがあります——彼らがやるのは、お金を借りて株を発行し、その資金で「ビットコインを買う」こと。それをバランスシートに積み上げ、自社の株そのものをギアを上げたビットコインに変えてしまうんです。元祖のStrategyは、自分で回り続けるお金の回転ホイールを考え出しました——上げ相場では美しく、下げ相場では残酷な仕組みです。この記事では、その仕組みもリスクも、そして2026年半ばになぜこのホイールが逆回転を始めたのかも見ていきます。
01これは何?
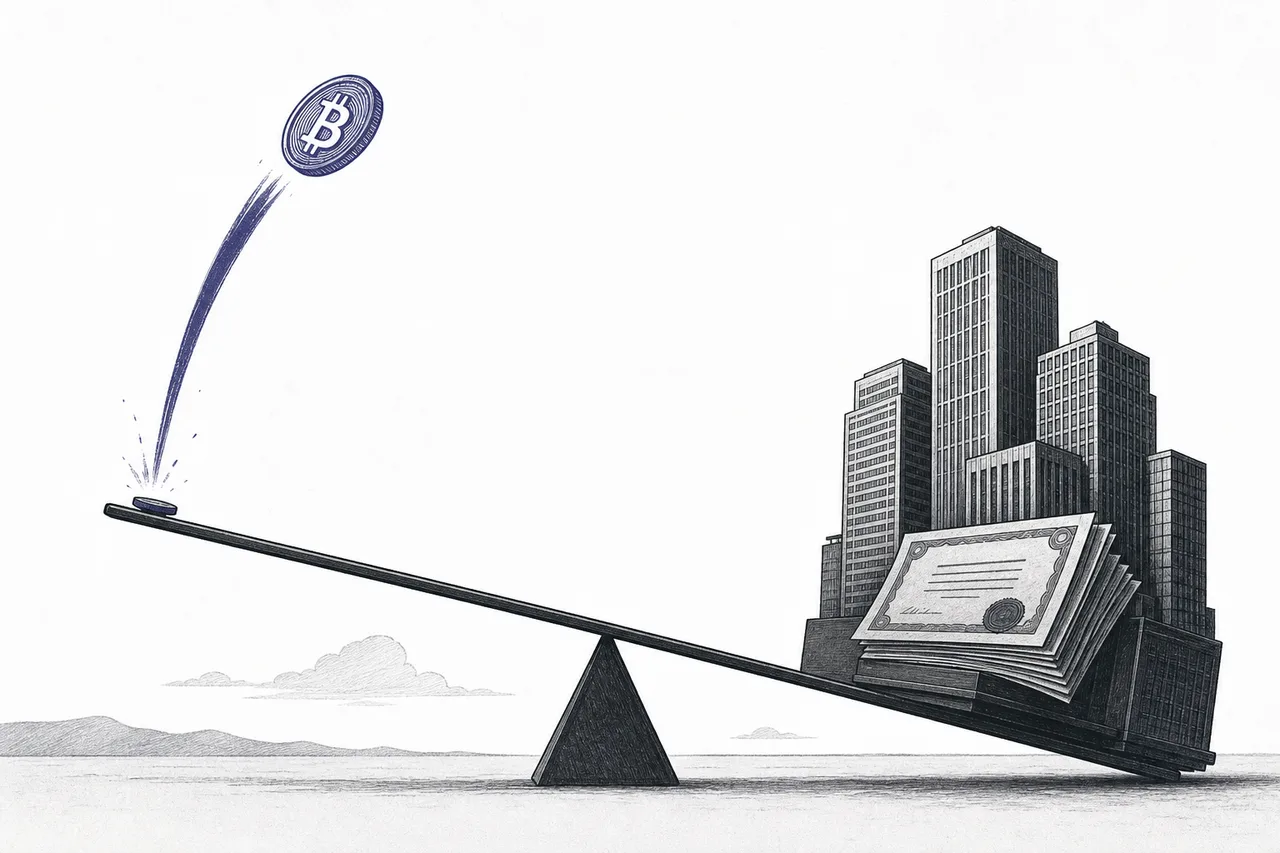
ぱっとしない、成長も遅い、株価も何年も横ばいの古いソフトウェア会社を思い浮かべてください。そんなある日、CEOが宣言します。「これからは、わが社の現金は一円残らずビットコインを買うのに回す」と——正気とは思えませんが、これこそMichael Saylorが2020年からMicroStrategy(現在はStrategyに社名変更)でやってきたことで、それがまるごと一つの新しい業界のお手本になったんです。
このnodeは——メガトレンドの地図ではDigital Finance & Tokenizationの下にあり——ビットコイン(や他の暗号資産)をバランスシートに主要資産として積み上げる上場企業のグループです。そうやって自社の株が、いつの間にかビットコインの「代理(プロキシ)」になっていく。この株を1株買うことは、会社が代わりに持ってくれているビットコインを一定量買うのとほぼ同じ——ただし「借金」という仕掛けが絡んでくるので、ただのビットコインではなく、ギアを上げたビットコインになります。
Treasury company(ここではよく「DAT」=Digital Asset Treasuryと呼ばれます)= 主な使命が、商品やサービスを売ることではなく、バランスシートに「資産を持つ」ことにある会社 · Store-of-value proxy =「価値保存資産の代理」——株価がビットコインに連動して動くので、ビットコインを直接持つ代わりに使われる株のこと(たとえば、規則で暗号資産そのものは持てないけれど「株」なら持てる、一部の機関投資家に使われます)
なぜわざわざ株を通すのか、ビットコインを直接買えばいいのに?——答えは、ビットコインを直接買うのが不便、または買えない人たちがいるからです。年金基金、税制優遇の退職口座、社内規則に縛られた投資家、あるいは素のビットコインでは得られない「ギア(てこ)」が欲しい人。こうした株は、大きなお金が間接的にビットコインへ流れ込む扉を開くわけです。
02なぜ株が、持っているビットコインより高くなるのか
ここが話の核心にあたる謎です。たとえば会社が400億ドル分のビットコインを持っているとします。理屈では、会社全体の時価総額もおよそ400億ドルになるはず、ですよね? ところがピーク時、市場はStrategyに保有するビットコインの2〜3倍の値をつけました——会社の中にある1ドル分のビットコインを買うのに、人々は2〜3ドル払ったんです。一見すると理屈に合わない。でも、それなりの理由があります。
この差額は「mNAVプレミアム」と呼ばれ、ホイール全体の燃料になります。市場がプレミアムを払うのは、次の三つを信じているから。(1) 会社はそのプレミアムを使って、1株あたりのビットコインをどんどん「増やして」いく (2) 株は素のビットコインでは得られないレバレッジを与えてくれる (3) ビットコインを直接買えない人にとっての通り道になる。
「会社の時価総額 ÷ 保有するビットコインの価値」のこと · mNAV = 2.0x なら、市場は会社を手持ちのビットコインの2倍に値づけしている(プレミアム)· mNAV = 1.0x なら、株価がちょうどビットコインと同じ · mNAVが1.0x未満なら、株が保有するビットコインより安い(ディスカウント)——そしてここが、2026年にまさに起きているように、ホイールが壊れる地点なんです。
なぜプレミアムがそこまで大事なのか? 株が保有ビットコインより高いあいだは、会社は新株を発行して売るだけで即座に利益が出るからです——市場がビットコイン2ドル分と評価する株を売り、その2ドルで本物のビットコインを買う。でも既存株主が「失う」ビットコインの価値はたった1ドル分。差額は、全員にとっての1株あたりビットコインの増加に変わります。これはプレミアムが続くかぎり、1株あたりビットコインを「無から刷っている」ようなものなんです。
03お金の回転ホイール(核心の仕組み)
ではすべてのピースを組み立てて、Saylorが作り上げた「エンジン」にしてみましょう。これは自分で自分に燃料を供給しながら何周も回るホイール——金融の世界ではflywheel(はずみ車)と呼ばれます。
その一周はこんな感じです。株がプレミアム(mNAV > 1)で取引される → 会社が株や転換社債を発行して資金を集める → そのお金でビットコインを買い増す → 1株あたりビットコインが増え、好材料になる → プレミアムがさらに上がる → もっと高く株を出せる → もっとビットコインを買える。ビットコインの価格とプレミアムが味方をしてくれるかぎり、これがぐるぐる回り続けます。
ホイールを回す主な資金調達ツールが二つ · ATM(At-the-Market)= 新株を市場の値段でちょこちょこ売り出していくやり方——手早くて簡単だが、プレミアムが高いときだけ効く · Convertible debt(転換社債)= 債権者があとで株に転換できる社債。会社は低い金利(ときに0%)で借りてBTCを買う——だがこれは返さなければならない「本物の借金」。ここで「レバレッジ」が絵の中に入ってきます。
覚えておくべき鍵は、このホイールは両方向に働くということ。ビットコインが上がりプレミアムが高いとき、莫大な利益を吹き出す。でもビットコインが下がりプレミアムが縮むときには、同じくらい速く自分自身を壊しもします——株がBTCより安いときに新株を出せば、既存株主は1株あたりビットコインを失い、上げ相場で借りた借金はそれでも返さなければならないからです。金融ではこの「上げも加速、下げも加速」という挙動をreflexivity(再帰性)と呼びます。
04このグループの二つの顔
このグループの企業を、お金の出どころと事業で分けてみると、はっきり二つの系統が見えてきます——どちらもこのnodeの、それぞれ別の側面のメンバーです。
一つ目はPure Bitcoin-Treasury Vehicles(ビットコインを持つことだけの器)——使命がただ一つ、ビットコインを持つことだけの会社です。元の事業は(あるとしても)もうほとんど意味をなさず、お金は株や社債の発行だけから来ます。代表例はStrategy(元祖)、日本のMetaplanet、そしてTwenty One Capital——このグループは「純粋なお金の回転ホイール」で、株価はほぼ100%ビットコインに連動し、そこに借金からのレバレッジが乗ります。
二つ目はMiner-Treasury Hybrids(ビットコインの倉庫になったマイナー)——もともとビットコインを採掘している会社です。工場も電力も本物の採掘機もある。そして採掘したビットコインをすぐ売らずに、バランスシートに「貯める」ことを選び、採掘事業とビットコインの倉庫を一つの会社の中に併せ持つようになる。代表例はMARA(旧Marathon)、Riot Platforms、CleanSpark、Hut 8です。
そして2026年、マイナー系の転機はビットコイン価格だけではありません——多くが、貯め込んだ電力とデータセンターを、採掘よりずっと割のいいAI/HPCの仕事に振り向け、ビットコイン+AIの「ダブルエクスポージャー」になりつつあります(→ ?node=24040200)。
二つの系統は同じDNAを共有しています。「株=ギアを入れたビットコイン」。でもギアの出どころが別なんです——pure系はギアを借金とプレミアムから得て、miner系はギアを採掘の固定コストから得る(BTC価格がほんの少し上がるだけでマイナーの利益が跳ね上がるが、少し下がるだけで大きく赤字になる)。
05それはDigital Financeのどこにあるのか
このnodeはDigital Finance & Tokenizationというパズルの一片です——「お金と資産をデジタルのレールの上に移していく」というメガトレンドの。これはビットコインの需要サイド:株式市場のお金を暗号資産へ吸い上げる管なんです。いっぽう、兄弟にあたる他のnodeたちは、同じ生態系の別々の役割を担っています:
- Crypto Exchanges & Custodyの上に立つ: これらの会社は数百億ドル分のビットコインを持つ——機関レベルの保管業者(custodian)に鍵を安全に預かってもらう必要がある。これは欠かせないインフラで、鍵をなくせばビットコインも即座に消える
- Stablecoin IssuersやRWA Tokenizationの兄弟: この三つはどれも「資産をチェーンに載せる」やり方の違いだ——Stablecoin=ドルをチェーンに、RWA=債券や不動産をチェーンに、そしてTreasury proxy=伝統的な市場の株を暗号資産に結びつける。それぞれ別の方向に架ける橋なのだ
- Cybersecurity & Digital Trustに頼る: 会社の価値のすべてがデジタルウォレットの中のビットコイン。だから安全性は、まさに生死にかかわる問題になる
06いま、どこまで来たのか
2026年半ばは、この話をいちばん正直に語れる時期です。すべてが美しい上げ相場ではなく、エンジンがつまずき始めた下げ相場——そしてそこにこそ、いちばん価値のある教訓があるからです。ビットコイン価格は高値から$62,000あたりまで押し戻されました。そしてビットコインが下げると、レバレッジが両方向に働くため、このグループ全体はその何倍も激しく下げます。
元祖のStrategyは、いまや約843,700 BTCという莫大なビットコインを保有しています(平均取得コストは1枚あたり約$75,700)。でもビットコイン価格がコストを下回り、そこへプレミアムが消えたことが重なって、MSTR株はこの1年で約58%下落しました。そして何より重要なのが——mNAVが約0.83倍まで落ちたこと。つまり株はいま、会社が持つビットコインより安い。エンジンは止まりました。いま新株を出せば既存株主を傷つけるだけだからです。そのためSaylorは、新株発行ではなく社債発行に頼らざるを得なくなりました。
いちばん注目すべき挑戦者は、日本のMetaplanet(東京市場)——「アジアのMicroStrategy」です。小さなホテル会社から、2年足らずで世界3位のビットコイン保有者(約40,000 BTC)まで駆け上がりました。でも同時に、東京市場で最も激しく空売りされている株の一つでもある——一方の投資家は心から信じ、もう一方はホイールが壊れるほうに賭ける。このグループ全体の対立をよく映し出しています。
マイナー側は、別の形で痛んでいます——下げ相場で、いくつものマイナーが、かつて貯めたビットコインを返済のために売り始めました(深掘りは?node=24040200で)。
そしてここで、より「きれいな」選択肢がくっきり見えてきます——それがBitcoin ETF、とりわけ運用資産が約650億ドルあるBlackRockのIBITです。ETFはビットコインを直接持つので、借金もなければ、頭を悩ませるプレミアムもディスカウントもない——価格はビットコインに1:1で連動します。レバレッジを使わずに「証券口座でビットコインを持ちたい」人にとって、ETFはtreasury株の直接の競合で、いま機関のお金をより多く吸い込んでいます。
07これからの展開
一つ目の方向はコピーキャットのふるい落としです。Strategyの成功は、世界中で模倣企業の波を生みました——元の事業から一晩で暗号資産保有に乗り換える会社もある。多くは元祖ほどの規律も体力もありません。プレミアムが消えビットコインが下げると、株が長くNAVを下回る会社は資金を集め続けられなくなり、買収されるか消えていく可能性がある。今回は、本物を模倣品から選り分ける「火の試練」なんです。
二つ目の方向はETFとの競争です。ビットコインETFが1:1のきれいなエクスポージャーを低い手数料で提供しているかぎり、treasury株は自分の「レバレッジ+1株あたりビットコインの増殖」が、上乗せのリスクに見合うことを証明しなければなりません。もしプレミアムが戻らなければ、その存在理由はますます強く問われることになります。
三つ目の方向は他の暗号資産や他の事業への多様化です。ビットコインの代わりにEthereumや他のコインを持つ会社も出てきました(たとえばETH/SOLに連動するtreasuryのグループ)。そして多くのマイナーが、コインの価格だけの賭けで終わらないよう、本物のキャッシュフローで下支えするために、AI/データセンターを並行して手がけ始めています——暗号資産が冷え込んでも立っていられる「もう一本の脚」を探そうとする試みです。
08リスク — レバレッジと再帰性
はっきり言っておきます:これはメガトレンドの地図全体の中で最もリスクが高いnodeの一つです。その魅力(上げ相場での加速ギア)が、そのままリスクなんです。
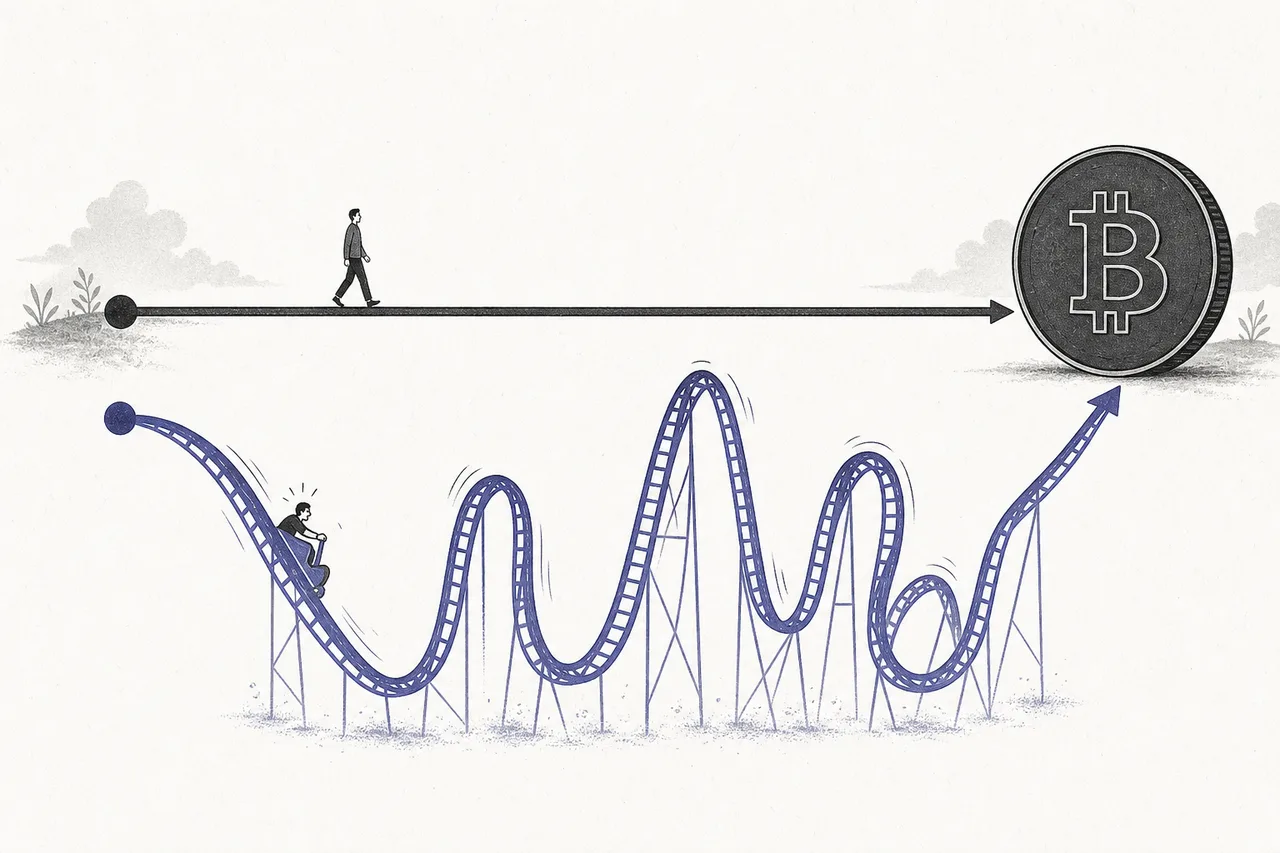
一つ目のリスクはレバレッジ+再帰性(reflexivity)です。これらの株は、両方向でビットコインより大きく振れるように設計されています。ビットコインが10%上がれば株は30〜50%上がるかもしれませんが、10%下がれば株も同じく30〜50%下がる。そして上げ相場で借りた借金はどこへも消えません——ビットコイン価格がどうなろうと、返済を待っています。だからこれらの株を持つのは、ときに自分でも気づかないうちに、「人のお金を借りて買った」ビットコインを持つようなものなんです。
二つ目のリスクはプレミアムの崩壊(premium collapse)です。モデル全体が「市場はこれからもプレミアムを払い続ける」という前提の上に立っています。でもプレミアムは物理法則ではなく、市場の感情です。信頼が消えれば、プレミアムは3倍から1倍未満まで縮みうる(2026年にStrategyが経験したように)。そうなればエンジンは止まり、新株を出しても既存株主を傷つけるだけ。かつて利益を吹き出していたホイールが、自分を食うホイールに変わります。
アナリストが最も恐れる展開:株が長くNAVを下回る → 新しい資金を集められない → 返済のためにビットコインを売らざるを得ない → その売りがビットコインと株価をさらに押し下げる → いっそうNAVを下回る → 下向きの渦に巻き込まれる。体力の乏しい会社は本当に倒れることもあり、もし複数が同時に倒れれば、ビットコイン市場そのものへの売り圧力にまで広がりかねない。
三つ目のリスクはビットコインそのもののボラティリティです。すべての土台にあるのが、1年で50〜80%も上下しうる資産だということを忘れないでください。上のすべてのリスクは、この事実によって増幅されます——このnodeは単なる「ビットコインへの賭け」ではなく、「ビットコイン × レバレッジ × プレミアムに対する市場の感情」という、三層が重なった賭けなんです。
ひとことで言えば:これは暗号資産の時代で最も賢く、最も大胆な金融アイデアの一つの物語です——ありふれた会社を、自分で自分に燃料を入れるビットコイン蓄積マシンに変えてしまった。でも同時に、レバレッジはタダでは何もくれないことを思い出させる、最高の教材の一つでもあります。上げ相場であなたの利益を加速させたものは、下げ相場で痛みを加速させるものとまったく同じ——そして2026年、市場はその教訓をリアルタイムで学んでいる最中なんです。