メガトレンド · スマートシティ
一世紀ずっと「目が見えなかった」電力網が、いま初めて目を開けようとしている
電力会社は百年ものあいだ、末端の電線で何が起きているかをほとんど把握できませんでした——分かるのは今月あなたが何ユニット使ったか、それだけ。停電してもお客さんから電話が来るまで気づけない。ところが屋根にソーラーが載り、EVが増え、家庭用バッテリーが置かれ始めると、電気はもう一方向には流れなくなります。「ひとつの方向にだけ流れる」前提で設計された旧来の電力網では、もう手に負えません。このレッスンは、家のメーターから電柱のセンサーまで、グリッドが自分自身をリアルタイムで「見て」「制御」できるようにする技術レイヤーの話です。
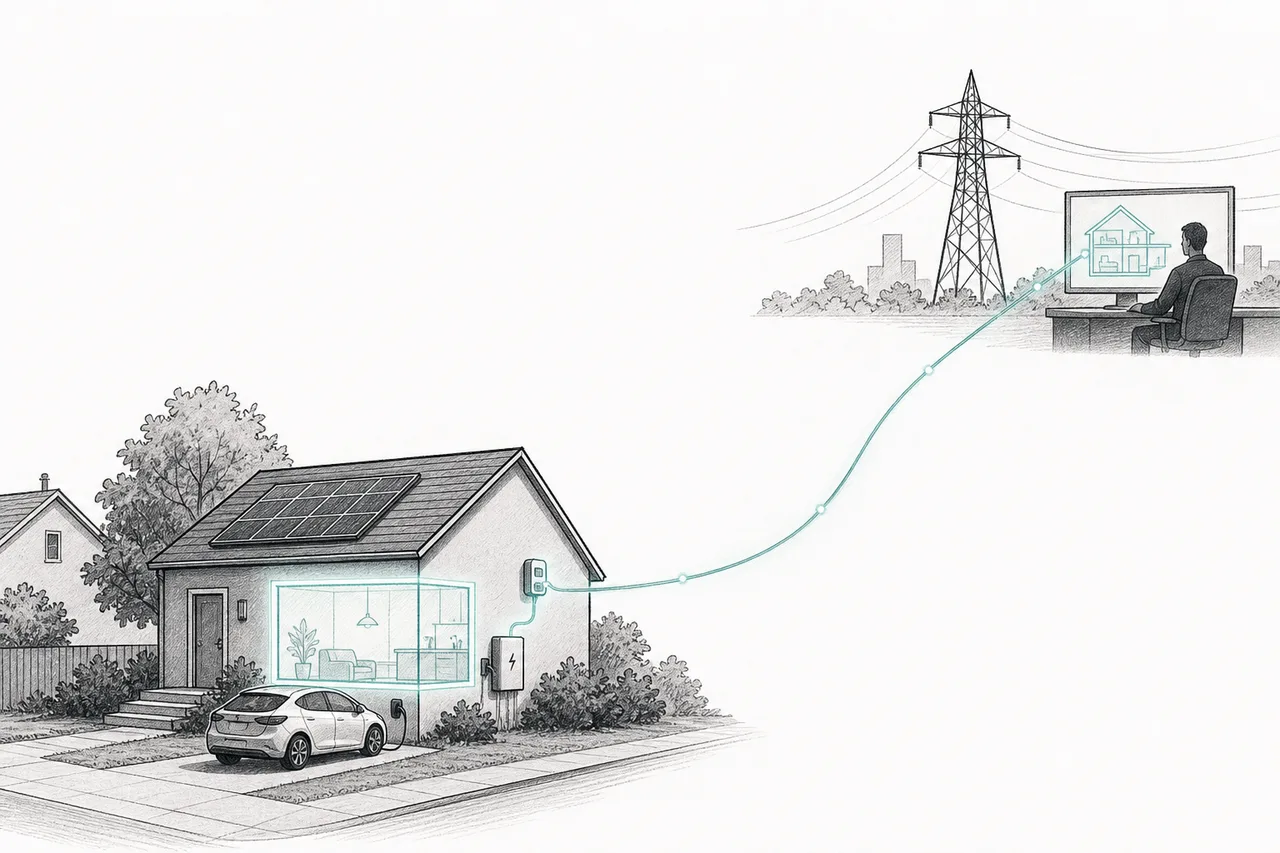
01これは何?
昔ながらの、家の前のメーターを思い浮かべてください——くるくる回る円盤を、毎月だれかが見にきて数字を記録する。電力会社があなたの家について「知っている」のはそれだけ。ひと月に一度、たったひとつの数字です。いつ停電したかは、あなたが電話するまで分からない。午前3時に電圧が落ちても、誰も気づかない。
Smart Metering & Grid Edge とは、その「おバカなメーター」を賢いセンサーに変え、その賢さをグリッド全体へ広げていくことです。メガトレンド Smart City / Autonomous Infrastructure のサブ分野にあたり——都市のインフラ全体が自分自身を「見える」ようにする「センシング層」なんです。働きの異なる2つの部分が組み合わさっています:
- Smart Meter(AMI): 電気・水道・ガスのメーターで、使用量を数分おきに測り、双方向で無線網を通じて電力会社とやり取りする——データを送り返し、指示を受け取れる(たとえば遠隔で送電を入り切りする)。業界での略称が AMI
- Grid Edge: 電柱や変圧器に付くセンサー、それにこのデータをすべて読み取るソフトウェア。屋根のソーラー、EV、バッテリーから入り乱れて行き交う電気を「バランス」させる。「edge(端)」とは、グリッドのいちばん先——あなたの家とつながる場所のことです
ただの「デジタルメーター」ではなく、システム全体を指します:メーター + 双方向の通信網 + データを蓄えて処理する裏側のシステム。前の世代は AMR と呼ばれ、値を読み取るだけ(一方向)。いっぽう AMI は指示を返せる(双方向)——この「双方向」という違いこそ、このレッスンの核心です。
ざっくり言えば、スマートシティが体だとすると、Smart Metering & Grid Edge はエネルギーと水のネットワークの神経系です——脳(電力会社)が指先まで感じ取り、指示を届けられるようにする神経の繊維なんです。
02なぜ重要か——グリッドは「デジタル」にならないと「グリーン」になれない
これが話の核心です。いま私たちが毎日使っている電力網は、百年前に設計されました——電気が「一方向」に流れる世界のために。大きな発電所から送電線を下り、家々へ届いて、おしまい。だれも電気を逆に送り返したりしませんでした。
でも世界はいま、3つのことが同時に変わっています:ソーラーを載せた家が電気をつくりグリッドへ逆に押し返し始め、EVが時間を選ばず充電につながる巨大な負荷のかたまりになり、風や太陽といった再生可能エネルギーは天気しだいで不規則に発電する。旧来の一方向グリッドは、こんな双方向の混雑をさばくために作られてはいないのです。
これがこのトレンドの thesis(核心の主張)です:電化(electrification)+ 再生可能エネルギー + EV が、グリッドのデジタル化を「強いている」。選択肢ではなく、必要条件なんです。しかもこれは国が規制するインフラなので、需要はわりと底堅く、見通しが立つ——一過性の流行ではなく、長い更新サイクルです。
市場の大きさがこの圧力を映しています。smart grid全体の市場は2025年に約667億ドルと見られ、2033年には2,280億ドル超へ伸びると予想されています(CAGR 〜17%)。そのなかで AMI が最大の一片(〜26%)です。
03どう動くのか
仕組みの核心は、たった一語にあります:「双方向」。2つの時代のグリッドを並べて見てみましょう。
昔のグリッドは一本の川のようなもの。上流(発電所)から下流(家)へ、一方向に流れていく。電力会社が見えるのは「上流」だけで、下流は真っ暗でした。ところが家にソーラーが付いて電気を逆に押し上げ、EVが時間を選ばず一気に電気を吸い始めると、一本の川はもつれ合う双方向の渦へと変わります——そしてスマートメーターが見張っていなければ、電力会社には何が起きているのかほとんど見えないのです。
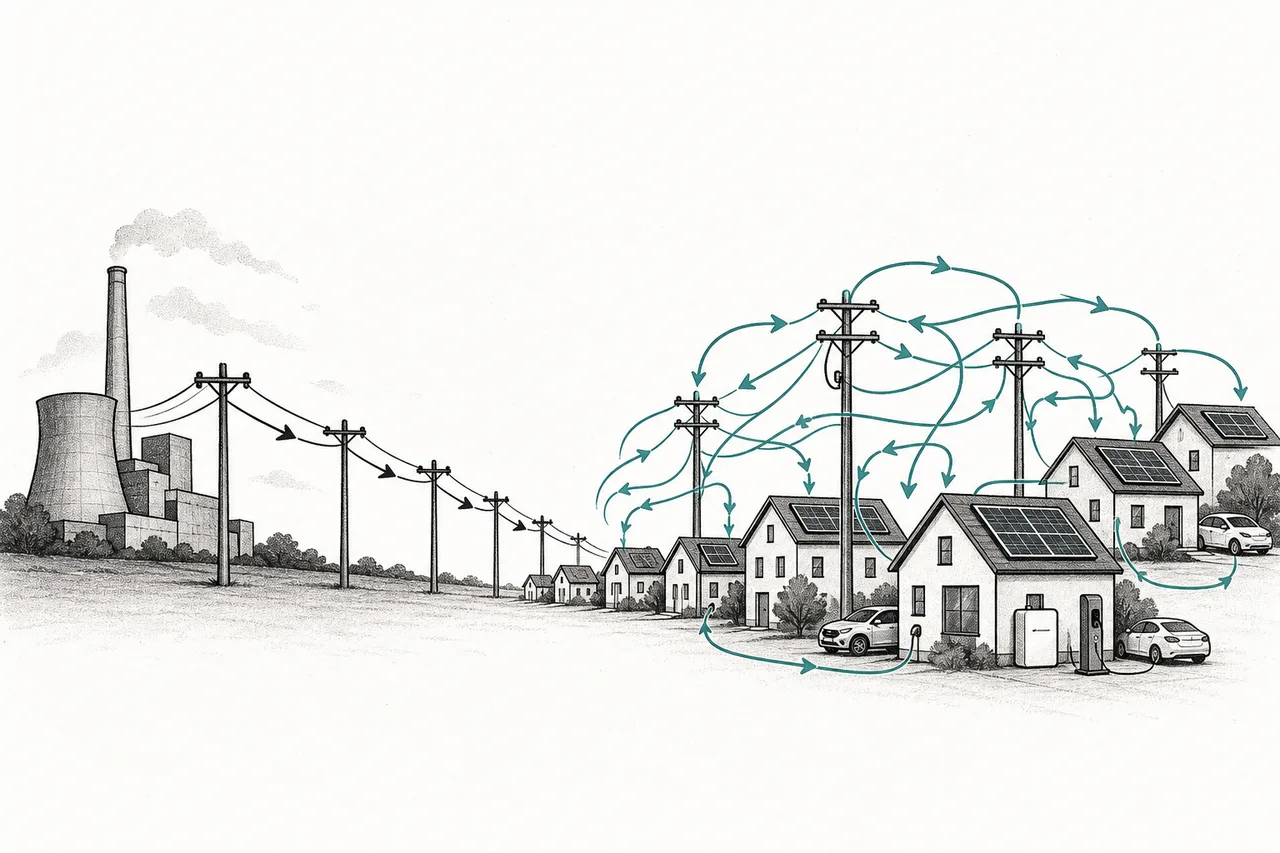
スマートメーターは、シンプルだけれど強力な仕組みでこれを解きます:数分おきに測り、無線網を通じて電力会社と双方向で話す。この能力が、本物の価値を3つ一気に解き放ちます——そして Grid Edge はそのデータを使って、グリッドをリアルタイムにバランスさせる。下の図を見てください。
DER = 分散型のエネルギー資源。屋根のソーラー、家庭用バッテリー、EVなど——グリッドの末端に散らばる、小さくて膨大な数のもの · DERMS(DER Management System)= それらを協調して動かすよう指揮する「指揮者」のようなソフトウェア。たとえばグリッドが逼迫したとき、千軒のバッテリーに一斉に放電させる——これはメーターの上に立つ、Grid Edge のいちばん上の頭脳です。
手に取って分かる例があります:時間帯別の料金(time-of-use)——昔のメーターは一日中ひとつの料金でしたが、スマートメーターはあなたがいつ電気を使うかを知っています。だから電力会社はみんなが使うピーク時は高く、深夜は安く値付けして、EVの充電を午前2時にずらすよう仕向けられる。ピークに備えた予備の発電所を建てる必要も減ります。そして停電の検知——お客さんからの電話を待つかわりに、一斉に「黙り込んだ」複数のメーターが、どこで・どの規模で停電したかを電力会社にその場で知らせます。
04スマートシティのどこにあるのか
Smart Metering & Grid Edge は Smart City / Autonomous Infrastructure を支える柱のひとつ——とりわけ、スマートシティにおける「電力網のデジタル層」です。スマート交通システム、つながる建物、都市の防犯カメラといった兄弟たちと肩を並べていて、どれも同じ発想を使っています:センサーを付ける → データを集める → インフラが自分自身を見て、制御できるようにする。
でも、いちばん強く結びついているのはエネルギーと水のトレンドです:
- Energy Transition & Power Demandの手足: これが最も重要なつながりです。クリーンエネルギーは発電が不規則で、電気を双方向に押し返します——もし Grid Edge という層が見て、バランスさせていなければ、エネルギー転換は前に進めません。グリーンエネルギーの計画を現実にする「神経系」だと言ってもいい
- Smart Buildings & Connected Lightingへ広がる: スマートメーターは、グリッドが建物と出会う場所です——時間帯別の電気代を知る建物は、節約のためにエアコンや照明、負荷を自分で自動調整します
- Water Utilities & Treatmentまで含む: スマートメーターは電気だけではありません——スマート水道メーターは漏水を音から検知し、数分以内に修理チームへ知らせる(米国では1日あたり約60億ガロンの水が失われています)。Xylem のような会社が水と電気の両方のメーターを手がけるのは、これが理由です
- AI と Cybersecurity に頼る: 百万台のメーターから来る頻繁なデータの分析には AI が要りますし、グリッドは重要なインフラなので、サイバーセキュリティは欠かせない条件です
経済の目で見ると:これは生のデータを生み出す「端(edge)」の層で、それを上のソフトウェア・クラウド・AI の層へ送り込みます。メーターの層と、それを読むソフトを押さえた者が、システム全体への入り口を押さえるのです。
05いま、どこまで来たのか
米国では、スマートメーターの第一波の設置はもう遠くまで進みました——電力の顧客の78%超をカバーし(北米全体では〜82%)、2030年には〜91%に達すると見られています。でも、これで仕事が終わったわけではありません。むしろ逆で、新しい波が来ています:10〜15年前に付けた第一世代のメーターが寿命を迎え、より賢い第二世代に置き換えられていく。それに加えて、本当の価値は「メーター本体」から、より速く伸びる「ソフトウェアと分析」へと、じわじわ移りつつあります。
第一波の設置が飽和に近づくと、みんなが奪い合う新しい戦場はソフトウェアの次元の「grid edge」です——grid edge ソリューションの市場は2025年に約250億ドルと見られ、2030年には約1,000億ドルへ伸びると予想されています。なかでもグリッド向けの「Edge AI」は特に速く伸びています(CAGR 〜26%)。
企業の側を見ると、絵ははっきりしています:これまで「メーターという箱を売る」リーダーだった会社が、自分自身をソフトウェア・継続収益の会社へと急いで変えようとしています。いちばん分かりやすい例が Itron——2025年の総売上は約24億ドル(やや減少)ですが、grid edge ソフトウェアにあたる「Outcomes」部門は約3.6億ドルと過去最高、23%成長。継続収益(ARR)も約3.68億ドルで20%成長——これが業界全体が向かっている方向です。
06これからの展開
第一の方向は、「自分で考えられる」メーター(distributed/edge intelligence)です。生のデータをすべて中央へ送り返して処理するかわりに、新しい世代のメーターはチップとAIを内蔵し、グリッドの末端で自分で分析できる——たとえば、その路地の変圧器が壊れる前に「壊れそうだ」と検知する。Itron が1,600万を超える賢い endpoint を語り、AIソフトウェアの会社を次々に買い増しているのは、これが理由です。
第二の方向は、価値がハードウェアからソフトウェア・継続収益へ移ることです。メーターは一度売れば終わりですが、DERMS のソフトウェアや分析は、毎月ずっと売り続けられる。どの会社も ARR(年間継続収益)の部分を伸ばそうとしているのは、これが理由です——ビジネスモデルが「箱を売る」から「サービスを売る」へ変わりつつあるのです。
第三の方向は、EVとバッテリーがグリッドの資源になることです。EVや家庭用バッテリーが十分に増えれば、DERMS は何百万台もの車にピーク時にグリッドへ電気を放出させられる(vehicle-to-grid)。かつて「負荷の重荷」だったものを、分散した「仮想の発電所」に変えるのです——そしてこのすべては、見て指示を出すメーター + grid edge の層なしには、まったく起こりません。
07課題とリスク
このトレンドは底堅い需要を持っていますが、まっすぐ向き合うべき固有のリスクもあります。
第一のリスクは販売サイクルが遅く、規制が厳しいことです。電力会社は保守的で、国に統制された組織。大きな投資は規制委員会を通さなければなりません。これまでにも、いくつかの州の規制当局(たとえば Kentucky や Massachusetts)が、電力会社が費用対効果を十分に証明できていないと見て、スマートメーター設置の提案を却下したことがあります——ある計画は130万台のメーターを3.5億ドルの予算で設置すると提案しましたが、こうした大型の案件は、青信号が出るまでに何年もかかります。
第二のリスクはプライバシーとコスト回収をめぐる論争です。15分ごとの電気使用データは、あなたがいつ家にいて、何時に起きて、どんな家電を使うかを、こまかく語ってしまう。米国には、こうしたデータ収集を「令状なき捜索」にあたると見た判決もあり、opt-out(拒否)の仕組みが生まれました(たとえば PG&E は付けない場合、75ドル + 月10ドルを課しています)。そして必ず続く問いが「このアップグレードの費用は誰が払うのか」——結局は、ユーザーの電気代に転嫁されることが多いのです。
第三のリスクは約束された便益が、まだ広くは実現していないことです。すでに設置されたスマートメーターの多くは宣伝どおりの便益をまだ届けていない、という批判的な報告もあります——メーターは付けたものの、そのデータを時間帯別の料金や実際の負荷管理に使っていない。だから「設置した」ことが「価値」とイコールではなく、費用対効果も地域によってばらつきがあるのです。
ひとことで言えば:一世紀ずっと目の見えなかった電力網が、いま目を開けようとしている。ソーラー、EV、再生可能エネルギーであふれた世界が、旧来の一方向グリッドを行き詰まらせたからです。Smart Metering & Grid Edge は、グリッドが双方向に「見て、指示する」ことを可能にする技術レイヤー——必要で、底堅く、規制された更新ですが、電力会社と規制当局のペースに合わせて、ゆっくり進みます。本当の価値が「メーターという箱」から「それを読むソフトウェア」へ移りつつあると理解した人は、この小さくて退屈そうな node が、なぜエネルギー転換とスマートシティの両方の背骨なのかを理解できるのです。