メガトレンド · Critical Materials
西側の原子力燃料は、「友達じゃない2か国」から掘り出されている
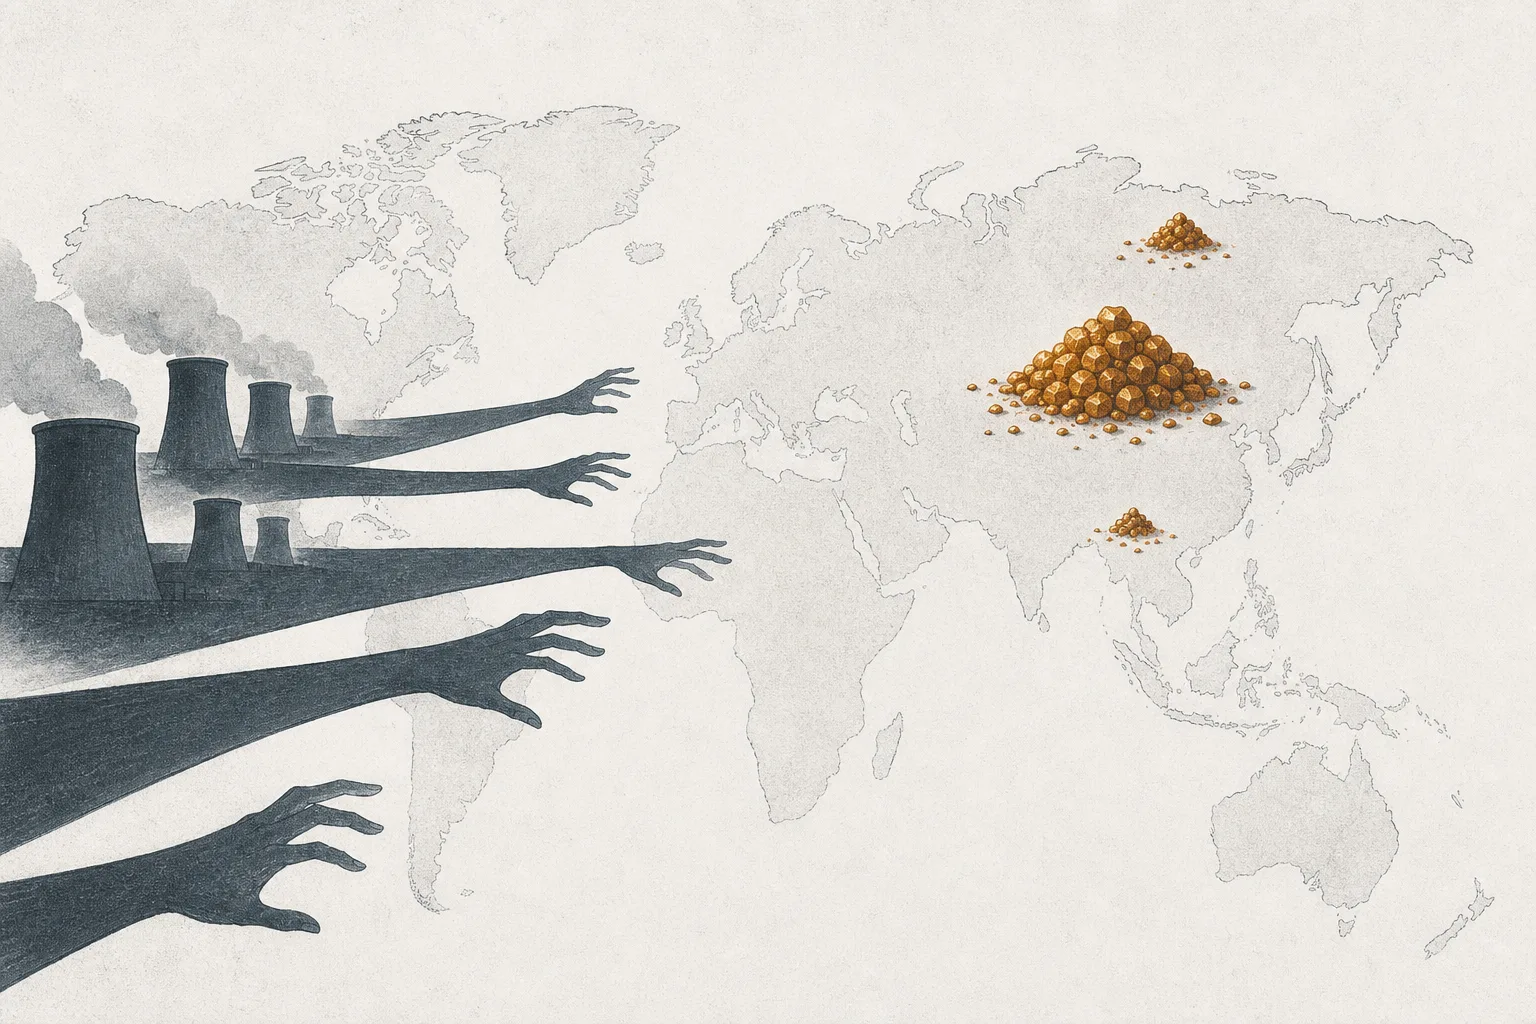
姉妹レッスンでは「AIでウラン価格が急騰した」という話をしました——でもこの記事は、もっと怖い話です:それを掘っているのは誰か。世界のウランのおよそ40%が、カザフスタン1か国から出ています。しかも輸送ルートと濃縮の大半はロシアに握られている。ウクライナ戦争が始まると、米国はとうとう「ロシア産ウラン禁輸法」まで作り、自前のサプライチェーンを築くために数十億ドルを投じました。これは、「価格」と同じくらい「安全保障」が重い戦略物資の物語です——そして西側は、味方の国の中に掘る場所を、いま必死で探しています。
01これは何か——ただの商品ではなく、戦略物資
この node は、原子力エネルギー全体の 「いちばん上流」——ウラン鉱石を地中から掘り出し、yellowcake(U₃O₈)と呼ばれる黄色い濃縮粉に変えるところです。そこから先は濃縮され、成形されて炉に入る燃料になります。メガトレンド Critical Materials & Supply Chain の中の Uranium & Nuclear Fuel Cycle に属するサブ分野で——銅やリチウム、レアアースと並んで「世界が奪い合う原材料」のひとつです。
ただ、混同しないよう分けておきたい2つの視点があります。語っている話がまるで違うからです:
- 「価格 & 需要」の視点——なぜウラン価格が1ポンドあたり$20から$100超へ跳ね上がったのか。AIと原子力の復活がどう需要を押し上げているのか。その話は ウランのエネルギー側の記事(Energy) でたっぷり扱っています
- 「安全保障 & サプライチェーン」の視点——この記事。これはどこから掘られ、誰が蛇口を握り、なぜ西側が夜も眠れないのかを問う視点です。ウランをただの商品ではなく、チップやレアアースと同じ 「戦略物資」 にしているのが、この視点なんです
この違いはとても大事です。銅のような普通の鉱物なら、どれだけ高くても、世界の誰からでも買えます。でもウランにはもう一段の問題がある——採掘も濃縮も、ほんの数か国に固まっていて、しかもそのいくつかは地政学上の直接のライバルだということ。国際関係が張りつめると、「誰が鉱山を持っているか」が、たちまち国家安全保障の問題になります。
(1) 経済や安全保障に欠かせず、(2) 供給を断たれるリスクが高い——たいていは数か国に固まっているから——そんな原材料のこと。ウランはまさにこれにあてはまります。原子炉を動かせる唯一の燃料なのに、掘れる場所はわずかしかなく、しかも兵器に使えるのと同じ鉱物だから——世界中の政府がとりわけ目を光らせているのです。
02なぜ重要か——供給がライバルの手に固まっている
まず、西側のエネルギー計画担当者を震え上がらせる数字から。2024年、カザフスタン1か国で、世界のウランのおよそ39%を採掘。続いてカナダが24%、ナミビアが12%。そして 6か国(カザフスタン、カナダ、ナミビア、オーストラリア、ウズベキスタン、ロシア)だけで、すでに 世界の生産の約90% を占めます。これは、供給が極端に固まった商品なんです。
この固まり方より、もっと怖いのが第二の側面——濃縮(enrichment)、yellowcake を炉の中で反応を起こせるほど濃く「精製」する工程です。この段階を、ロシアが1国で世界の 濃縮能力の約44% を握っています。しかもウクライナ戦争の前、ロシアは米国の原子力発電所に、その 燃料需要の約27% にあたる濃縮ウランを供給していました(2023年の数字)。要するに、アメリカの原子炉が動いているのは、一部ロシアの燃料のおかげだったということです。
これが、ワシントンでこの話が燃え上がった理由です。2024年5月、米国は Prohibiting Russian Uranium Imports Act を成立させ、ロシア産の濃縮ウランの輸入を禁止——2024年8月13日 に発効しました(2028年初めまでの一時的な例外つき)。同じ流れで $2.7 billion の資金を解放し、アメリカ自前の濃縮能力づくりを急いでいます。政府がここまで法律を作り、巨額を投じるという事実が物語っています——ウランにおいて「誰が鎖を握るか」は、投機筋の話ではなく、国家の生き死にの問題なんです。
03どう動くのか——地中の鉱石から yellowcake の粉まで
「供給の地図」を理解する前に、ウランをどう掘るのかを思い描いておく必要があります。なぜなら 掘り方 こそが、誰がいちばん安く掘れるかを決め——そしてそれが、供給があの場所に固まっている理由だからです。掘り方は大きく3種類ありますが、終着点は同じ。市場に出る yellowcake(U₃O₈)の粉 です。
覚えておきたい核心はこれ——ISR(in-situ recovery、原位置回収)がいちばん安い方法だということ。穴を掘ったりトンネルを通したりせず、井戸を開けて、弱い溶液を注ぎ込み、岩からウランを少しずつ「溶かし出す」。そして鉱分を含んだ液を吸い上げ、yellowcake に分離します。ほぼすべてが閉じた系の中で起こり、岩を爆破する必要も、膨大な土を運ぶ必要もありません。
そしてこれこそが、なぜ供給がカザフスタンに固まったのかの答えです——カザフの鉱床は、ちょうど ISR に向いた砂岩層なんです。Kazatomprom はほぼ100% ISR で掘るので、コストが低すぎて世界のライバルが太刀打ちしにくい。いちばん安く掘れる者が、シェアを握る。対照的に カナダは、Athabasca盆地の鉱床がきわめて高品位(場所によっては世界平均の何百倍)で、坑内掘りが必要——高くつきますが、高品質の鉱石が手に入り、しかも味方の国にある。だから西側は、カナダを希望の星として見ているのです。
04世界の供給地図——誰が掘り、誰が蛇口を握るか
ウランのサプライチェーンを1本の線で描くと、はっきりした「弱点」が2つ見えます——1つ目は 鉱山(カザフスタンに固まる)、2つ目は 濃縮(ロシアに固まる)。どちらも西側の味方ではない国にあり、いっぽう終着点——原子炉の大半——は米国、ヨーロッパ、東アジアにある。これはまさに「場所を間違えた鉱物」なんです。
片側ずつ見ていきましょう。
「味方ではない」側(今日の供給を握る)——採掘では カザフスタンが世界一。カザフ自身は西側の敵ではありませんが、問題は 輸送ルート。カザフのウランの大半はロシアを通って海に出るしかなく、Kazatomprom は中国とロシアに大口の販売契約を持っています。いっぽう ロシアは、自身はあまり掘らないものの、世界の「濃縮の蛇口」の約44%を握り、新しい鉱床へも影響力を広げ続けている——2025年、ロシアはクーデターでフランスが追い出された後の ニジェール からウランを買う交渉をしました(約1,000トン、約$170 million)。モスクワが供給の手駒を着々と増やしていることを裏づけています。
「味方」側(西側の希望)——カナダは世界2位で、最高品位の鉱石と Cameco のような世界的企業の両方を持つ · オーストラリアは世界最大の埋蔵量を持つが、政治的な制約で採掘量は少ない · 米国自身も Wyoming、Texas、Utah に ISR の鉱床があり、いま生産再開へと呼び起こされている · そして アフリカ(ナミビア)は、ロシアや中国に奪われる前に西側が関係をつなぎ留めようとしている地域。だから西側の課題ははっきりしています——「供給を味方の国に取り戻す」(friend-shoring) のを、できるだけ速く。
ある国が、重要な原材料や製品を「いちばん安いところ」だけで選ぶのではなく、「信頼できる/味方の国」から買おうとする考え方。危機のときに供給を断たれるリスクを減らすためです。ウランで言えば、安いけれどロシアと結びついたカザフスタンに頼るのではなく、西側が割高でもカナダ、オーストラリア、米国で掘る、ということ。
05エコシステムの中でのつながり
ウランの採掘はサプライチェーンの「いちばん最初の一歩」。だから、上流へ送り出し、横にもいくつもつながっていきます:
- 次の段へ送る 転換 · 濃縮 & 燃料成形へ: 掘り出した yellowcake は、この段を通さなければ何の役にも立たない——そしてこの段こそ、ロシアが蛇口を握る場所です。だから姉妹 node は、同じ安全保障の鎖における「第二の弱点」なんです
- 価格/需要は ウランのエネルギー側の記事へ: なぜ AI と原子力の復活が U₃O₈ の価格を押し上げ、構造的な供給不足が生まれているのか——あちらは「需要」側を、こちらは「誰が掘り/誰が握るか」側を語ります
- 国家の手にある戦略鉱物(Sovereign Minerals)の事例: ウランは「価格より安全保障が重い」鉱物の典型例——政府が介入し、補助し、備蓄する。レアアースやリチウムにしているのと同じことです
- Critical Materialsの仲間: 銅、リチウム、レアアースと並ぶ——ただ違うのは、ウランは「建設資材」ではなく「燃料」で、普通の鉱物よりずっと深く国家安全保障に結びついている点です
06いま、どこまで来たか——主役は誰か
2025〜2026年の構図は 「西側が自前のサプライチェーンづくりにエンジンをかけている」。ロシア禁輸法が発効したあと、米国は $2.7 billion を解放し、Centrus、Orano、General Matter といった濃縮企業に(1社あたり約$900 million)配分。同時に、国家の 戦略ウラン備蓄の積み増しを急いでいます——2024年に政府が米国の生産者から買い上げた量は、2023年からほぼ倍増しました。
でも、急ごうにも越えられない壁があります:新しい鉱山を開くのには、とても長い時間がかかる。今日の高い価格が古い計画を目覚めさせても、探査・許認可・建設・実際の生産まで、10〜15年はかかります。いちばんわかりやすい例が NexGen、カナダの Rook I プロジェクト(年産ほぼ3,000万ポンドの潜在力、北米最大)。2026年初めにようやく建設許可を取得しました——2004年以来、許可が下りた初めてのカナダのウラン鉱山です。いっぽう Cameco も、McArthur River の遅れを埋めるために Cigar Lake(約1,800万ポンド)の生産を加速しています——味方側の巨人ですら、増産は少しずつしかできないことを物語っています。
だからプレーヤーは3つの層に分かれます:味方側の巨大生産者(Cameco、Kazatomprom——今日ほんとうに掘っている王者)· 新世代のプロジェクト(NexGen、Denison)——未来の供給に賭ける一手 · そして 米国の鉱山再生組(Uranium Energy、Energy Fuels、enCore)——「自国で掘る」政策に沿って、国内の ISR 鉱山を呼び起こしている顔ぶれです。
07これからの展開 & リスク
これからの方向は、大きく3本。
1本目は 味方の国からの調達(friend-shoring)が加速すること。西側は、いちばん安い物を探し回るかわりに、割高でもカナダ、オーストラリア、米国から供給をロックしにいく。10年も死んでいた長期契約(long-term contract)が、再びにぎわい始めます。発電所が「価格」と「信頼できる供給源」を同時にロックしたいからです——そしてこれは、味方側の生産者にとってまっすぐな追い風です。
2本目は 戦略備蓄があたりまえになること。各国が石油備蓄を持つように、政府がウランを同じ目で見はじめました——米国は備蓄の積み増しを急ぎ、民間でも Sprott Physical Uranium Trust が実物の鉱石を市場から吸い上げて寝かせています(2025年には数百万ポンドを買い増し)。国と民間の双方によるこの囲い込みが、市場に出回る玉をいっそう逼迫させ、「安全保障」を、これまでのサイクルにはなかった新しい恒常的な買い圧力に変えています。
でもリスクも同じくらい重い——第一のリスクは、まだ解けていない供給の集中。新しい鉱山と濃縮工場を急いで作っても、カザフスタンとロシアへの依存をほんとうに減らせるまでには10年単位の時間がかかります。その間、西側は脆いまま——もしカザフが生産目標を下げたり(2026年に減産を発表したように)、ロシアが先に濃縮の蛇口を締めて報復したりすれば、価格はたちまち急騰し、燃料が逼迫します。
第二のリスクは、容赦のない価格サイクル。ウランには「急騰しては急落する」歴史がずっとあります。価格が良いからと世界中の鉱山が一斉に再開すれば、玉があふれて価格が一気に落ちるかもしれない——福島の後に起きたように。そして忘れてはいけないのが、たった一度の原子力事故が、ゲーム全体を変えうること。需要も信頼も、一夜にして消えてしまいます。
第三のリスクは、鉱山の立ち上げが遅く、高くつくこと。新しいプロジェクトは長い許認可をくぐらねばならず、コストは膨らみやすく、巨額の資金を前もって必要とします。だから NexGen や米国の鉱山再生組のような新世代の企業は、サイクルが反転する前に生産を間に合わせられるかどうかにリターンがかかった「賭け」なんです。
ひとことで言えば——もし姉妹レッスンが「AIが電力に飢えて、ウランが高くなった」と語るなら、この記事はその続きを語ります:その高くなった物は、西側がコントロールできない場所から掘り出されている。だからウランの採掘は、ただの鉱山ビジネスではなく、いまの時代でもっとも熱い国家安全保障のゲームのひとつなんです。