メガトレンド · Critical Materials
10年も価格が「死んで」いた金属を、AIが突然たたき起こした
2011年の福島の事故のあと、ウラン価格は最高値からほぼ90%下落し、そのまま10年近く「死んだ」ままでした。世界中の鉱山が閉鎖され、新しく掘ろうとする者は誰もいなかった。ところが今、世界はAIに電気を送るために原子力発電所を建て直し始め、そこで残酷な事実が浮かび上がってきます——鉱山の生産は需要に追いつかず、新しい鉱山を作るには10〜15年かかる。これは、需要が供給より速く走りすぎて「構造的な品不足」が生まれた、戦略鉱物の物語です。
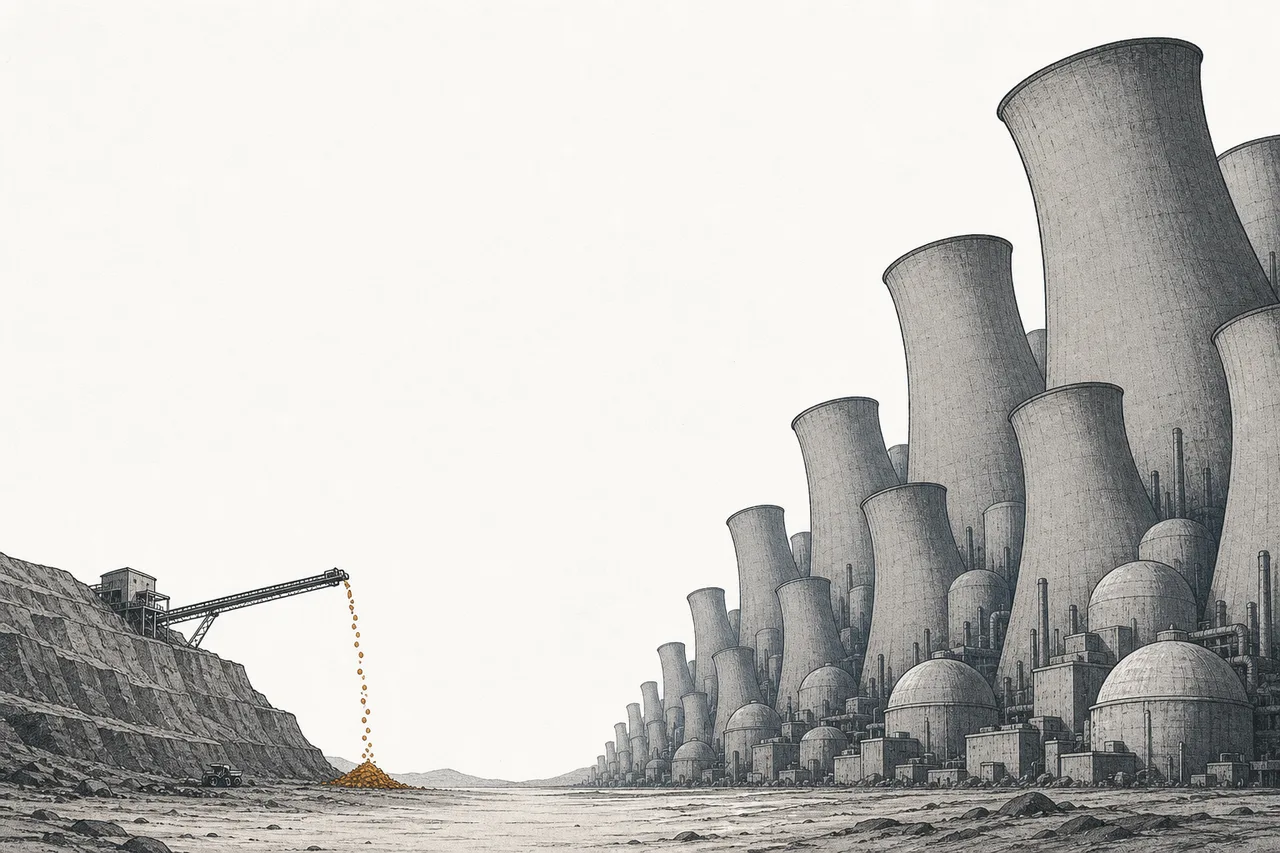
01これは何?(一つの鉱物 + 二つの構成要素)
「原子力」と聞くと、私たちはたいてい原子炉と巨大な冷却塔を思い浮かべます。でも、電気が一単位生まれるより前に、必ず先に要るものがある——ウラン、地中から掘り出される放射性の鉱物です。このnodeは、ウランを「原料」として見る話——Critical Materialsに属する戦略鉱物の一つで、銅やリチウムと同じ仲間です。ただこれだけは、原子炉の燃料そのものなんです。
この記事が語るのは「コモディティ(commodity)」としての切り口——掘られ、売買され、ほかの鉱物と同じように価格が循環的に上下します。このnodeは、鎖のようにつながる二つの構成要素に分かれます:
- ウラン採掘(Uranium Mining):鉱石を掘り出し、「yellowcake」(U₃O₈)と呼ばれる黄色い濃縮粉に精製する——これが市場で売買される商品であり、この記事の主役です。ニュースで見る「ウラン価格」とは、この粉の価格のことなんです
- 転換・濃縮 & 燃料成形(Conversion, Enrichment & Fuel):yellowcakeをさらに「精製」して、原子炉で反応を起こせるほど濃くする——ここは技術と地政学そのものの世界で、転換·濃縮で詳しく扱います(この鎖の需要側はNuclear Fuel Cycleでさらに見られます)。この記事ではイメージがつかめる程度に触れて、「鉱物」の側に絞ります
二つ目の側——転換·濃縮——は、ロシアが世界の能力のほぼ半分(〜45%)を握るボトルネックです。だから西側は鉱石を持っていても、自前で燃料に変えることがほとんどできません(深掘りは → 転換·濃縮)
言い換えれば、このnodeを石油精製所にたとえると、「採掘」の側は油田(価格と量の話)、「濃縮」の側は精製所(技術と、誰が蛇口を握るかの話)です。この記事では、油田の話をします。
Yellowcakeとは、鉱石を砕いて抽出した黄色いウラン濃縮粉のこと——市場で実際に売買される形態です。単位は「ポンド U₃O₈」で、投資家が注目する価格(たとえば「1ポンド80ドル」)もこの粉の価格であって、原子炉に入る完成燃料の価格ではありません。
02なぜ重要なのか — 10年かけて積み上がった「品不足」
この話は、古い傷から始まります。2007年、ウラン価格は1ポンド約138ドルまで跳ね上がりました。そして2011年3月、福島の事故が起きる。日本とドイツは原子炉の停止を命じ、原子力への信頼は崩れ落ち、ウラン価格はじりじり下がって、2016〜2017年には1ポンド20ドルを割り込みました——最高値から70〜85%の下落です。そして何より、それが10年近くそのまま「死んで」いたんです。
価格が死んでいたこの10年こそが、今日の問題の根っこです。コストを下回る価格が長く続くと、鉱山会社は鉱山を閉じ、探査をやめ、新しい鉱山に投資する者は誰もいなくなる。Cameco は世界最高品位の McArthur River 鉱山すら閉鎖し、Kazatomprom も2018年から生産を絞りました。その結果、世界の鉱山生産はかつて、実際の燃料需要の約60%まで落ち込んだことすらある——足りない分は、積み上げてきた「古い在庫」で埋めていたんです。
そこへ、需要が戻ってきた——しかも以前より強く。AIのデータセンターは膨大な電気を食い、しかも「24時間安定した」電力を必要とします。これは太陽光や風力より原子力のほうが得意です。だから世界はこぞって原子力発電所を建て直し、小型炉(SMR)の開発を進めています。2024年末時点で、世界では63基(約71 GW)もの原子炉が建設中で、これは1990年以来の高水準です。
結果はぞっとする数字です。2025年、世界の鉱山ウラン生産は約1億7,300万ポンドでしたが、需要は約2億400万ポンド——3,000万ポンド超の不足です。そしてアナリストは、需要が2040年までに約4億ポンド、つまり今日の倍以上に達しうると見ています。
価格も反応しました。2020年に1ポンド30ドルあたりだったスポット価格は、2024年初めに16年ぶりとなる1ポンド106ドルを初めて突破。その後やや戻して2025年は約81.55ドルで年を終え(通年+12%)、2026年初めには再び約101ドルまで反発しました——荒っぽいけれど、はっきりとした上昇局面です。
03どう動くのか — なぜ供給は需要に追いつけないのか
この記事の核心は、ある「非対称性」です——需要側はすばやく増やせるのに、供給側はとてもゆっくりとしか増やせない。この二つが逆方向に動くと、「構造的な不足(structural deficit)」と呼ばれるものが生まれます。一時的な品不足ではなく、市場の仕組みそのものから生まれる不足なんです。
では、なぜ供給側はそんなに遅いのか? 三つの層があります。
第一の層——新しい鉱山は建設に時間がかかり、高くつく。今日の価格が投資に値するほど高くても、探査・許認可・建設・実生産までで10〜15年を食います。いちばん分かりやすい例がNexGenのカナダ・Rook I プロジェクト(年間約3,000万ポンドの生産能力を持つ、北米最大の鉱山)で、2026年3月にようやく建設許可を取得しました——2004年以来、建設が承認されたカナダ初のウラン鉱山です。
第二の層——「二次供給」が尽きかけている。この10年、隙間は鉱山以外から来るもので埋められてきました:発電所の古い在庫、政府の備蓄、そして濃縮工場のunderfeeding(同じ原料からより多くのウランを絞り出す技術)です。今、これらのバッファーは尽きかけ、あるいはすでに押さえられています。その明確なサインが、日本がウランを再び買い始めたこと——10年以上ぶりの動きで、積み上がっていた在庫が細ってきていることを意味します。
第三の層——わずかな国に集中している。世界のウランの約40%(ほぼ半分)が、カザフスタン一国から来ています(WNA 2024でKazatompromを通じて約39%)。次いでカナダ、オーストラリア、アフリカ(ナミビア、ニジェール)。供給がこれほど集中していると、大手が一社、生産目標を下げるだけで市場全体が揺れます——そして、それがまさに今起きていることなんです。
04いちばん安く掘るには — 「鉱山」のない鉱山
鉱山と聞くと、私たちはたいてい巨大な穴や深いトンネルを思い浮かべます。でも世界のウランの大半はそんなふうには掘られていません——世界のウランの約47〜50%は、ISR(in-situ recovery)、つまり「原位置回収(地下浸出)」という、土をほとんど掘り起こさない方法で生産されているんです。
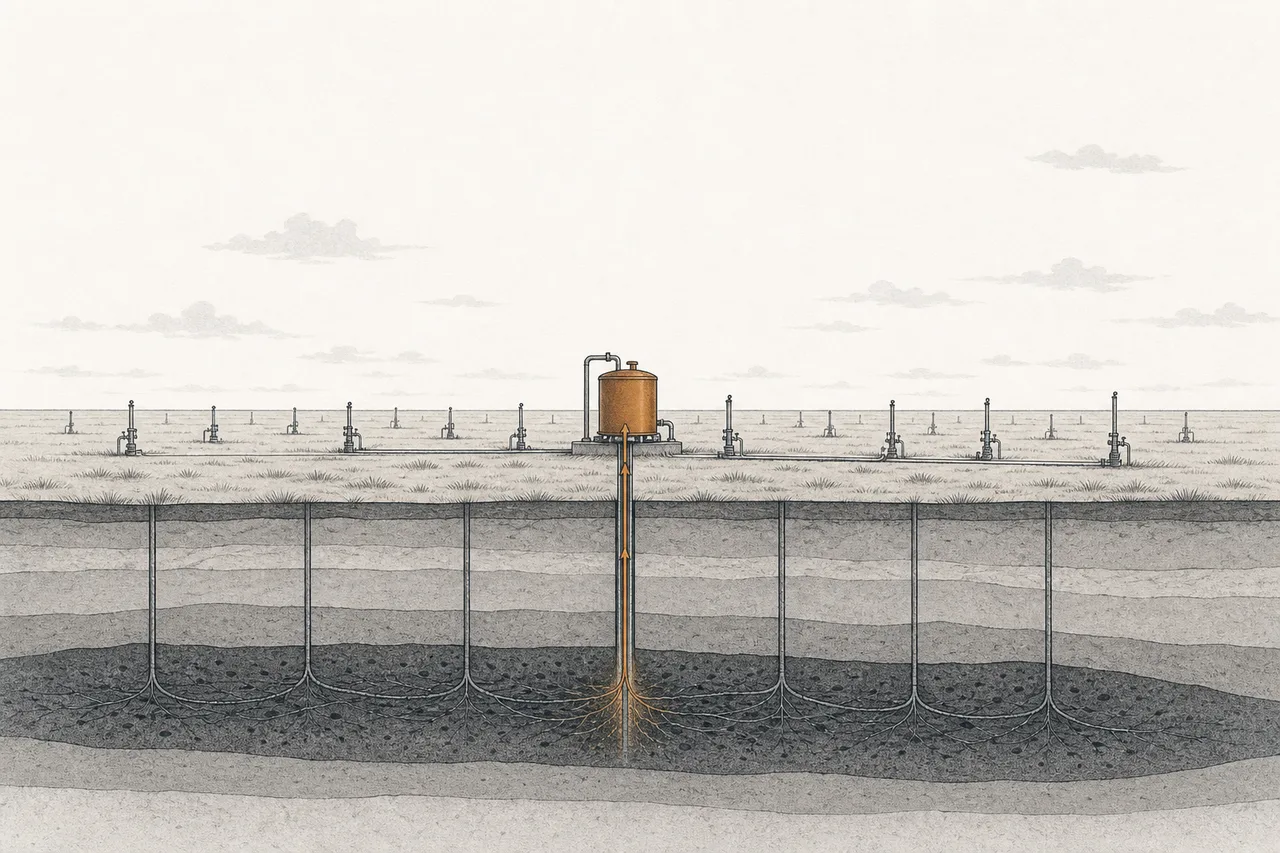
押さえておきたい核心は、ISRが最もコストの低い採掘法だということ——岩を爆破したり、膨大な土を運んだりする必要がないので、これこそカザフスタンが世界のウラン市場を支配する理由です(Kazatompromは100%この方法で生産し、コストが低すぎて競合は太刀打ちしにくい)。地下浸出の仕組みを一段ずつ追う話や、Athabasca のような高品位鉱山との比較は、子ページで深掘りしています → ウラン採掘
でも、いちばん安い方法でさえ、簡単に開け閉めできる蛇口ではありません——2025年末、Kazatompromは2026年の生産目標の引き下げを発表しました。理由の一つが浸出に使う硫酸の不足です。市場トップの会社が、価格が上がっている最中に自ら生産を絞る——これこそ、今回のサイクルで最も率直な「品不足」のサインなんです。
05エコシステムの中でのつながり
ウランは原子力エネルギーの「いちばん上流」にあるので、上にも下にも横にもつながっています:
- Critical Materialsの兄弟分: このnodeは銅、リチウム、希少鉱物の隣に並びます——どれもエネルギー転換で需要が急増する戦略鉱物です。ただウランが違うのは、それが「建材」ではなく「燃料」だという点
- 転換·濃縮 & 燃料サイクルへつながる: 掘り出したyellowcakeは、原子炉に入る前に「転換」と「濃縮」を経なければなりません——ここはロシアが世界のほぼ半分を握り、地政学のゲームになっている段階です(その記事で詳しく扱います)——原子炉側の需要はNuclear Fuel Cycleで(エネルギー側の兄弟分)
- 原子力発電所とSMRへ直接供給する: 新しく建つ原子炉はどれも、60〜80年という稼働寿命のあいだずっとウランを必要とします——何十年も先まで前もってロックされる受注です
- 行き着く先はAIと電力需要: すべてが熱を帯び始めたのは、AIと爆発的に増える電力消費が、世界によりfirm power(安定電源)を求めさせているからです
06いま、どこまで来たのか — 主役たち
2026年の全体像は「サイクルの上昇局面と、新しい鉱山建設の加速」です。スポット価格も長期契約価格も、ともに数年来の高値をつけています(長期契約価格は2026年初めに1ポンド80ドルから約86ドルへ動き、約18年ぶりの高さ)。そして重要なのは、2027年以降の需要の70%超が、まだ購入契約を結んでいないこと——これは30年ぶりの水準で、市場に戻る日を待つ膨大な買い圧力がたまっていることを意味します。
プレーヤーは三つのグループに分かれます:巨大生産者(Kazatomprom、Cameco)——実際に掘り、価格を決める層 · 次世代プロジェクト(NexGen、Denison)——これから生産を始め、将来の価格に賭ける層 · そして現物を持つファンド(Sprott)——市場から供給を吸い上げ、それ自体が価格を押し上げる存在になっている層です。
最後のグループがとくに面白い。Sprott Physical Uranium Trust(SPUT)は、投資家の資金で「現物のウラン」を買って倉庫にしまっておくファンドです。2025年末時点で約7,200万ポンドを保有し、2025年の一年だけで867万ポンドを買い増しました——前年の約3倍です。誰かが市場から鉱物を買って、ただ寝かせておく。これによって市場で回る量はますますタイトになり、スポット価格を直接押し上げているんです。
07未来 & リスク
これからの方向には、注目すべき三本の線があります。
一本目はこれから来る新鉱山の波。高い価格が、10年眠っていたプロジェクトを目覚めさせています。Rook I、Wheeler River、そして世界各地の再稼働鉱山が、この10年の終盤にかけて順次市場へ入ってきます。問題は「間に合うか」——需要も同じく速く伸びているからです。もし鉱山の到来が思ったより遅れれば、品不足はさらに深まり、価格はいっそう跳ね上がります。
二本目は中国とSMRからの需要。中国は世界で最も速く原子炉を建てており(年8〜10基を承認)、SMRのような新型炉も、もし大量に作られれば燃料需要をもう一段押し上げます。これは「今回は今までと違う」と多くの人に思わせる、長期の追い風です。
三本目は、いちばん気をつけるべきもの——価格のサイクルです。ウランは「上がるときは激しく、下がるときも激しく」という価格の歴史をずっと持つコモディティ。今回の上昇は本物の品不足から来ていますが、もし世界中の鉱山がいっせいに再開すれば(過去いつもそうだったように)、供給があふれて価格が一気に崩れることもありえます——そして福島が教えてくれたように、たった一度の原子力事故が、市場全体を変えてしまうことも忘れてはいけません。
この分野ならではのリスクが、さらに二つあります:カザフスタンへの集中(世界の約40%が一か所から来て、輸送ルートはロシアに結びついている)で、西側の供給は地政学的に脆い。そして原子力政策への依存——このトレンド全体は、世界各国の政府が原子力を支持し続けるという前提の上に立っています。もし政治が反転したり事故が起きたりすれば、かつてそうだったように、需要はあっという間に消えてしまいかねません。
ひとことで言えば、ウランは「価格が長く死んでいて、誰も備えていなかった鉱物」の話です。そこへ突然、AIと原子力の復活が、鉱山が追いつけないほど速く需要をたたき起こした——「なぜ供給は遅いのか、そしてどれだけ長く遅いのか」を理解することが、かつて無価値だった金属が、なぜこの時代で最も熱い戦略鉱物の一つに返り咲いたのかを理解することなんです。