メガトレンド · Defense & Geopolitical Fragmentation
ミサイルも戦闘機も、中国が90%を握る小さな磁石がなければ動かない
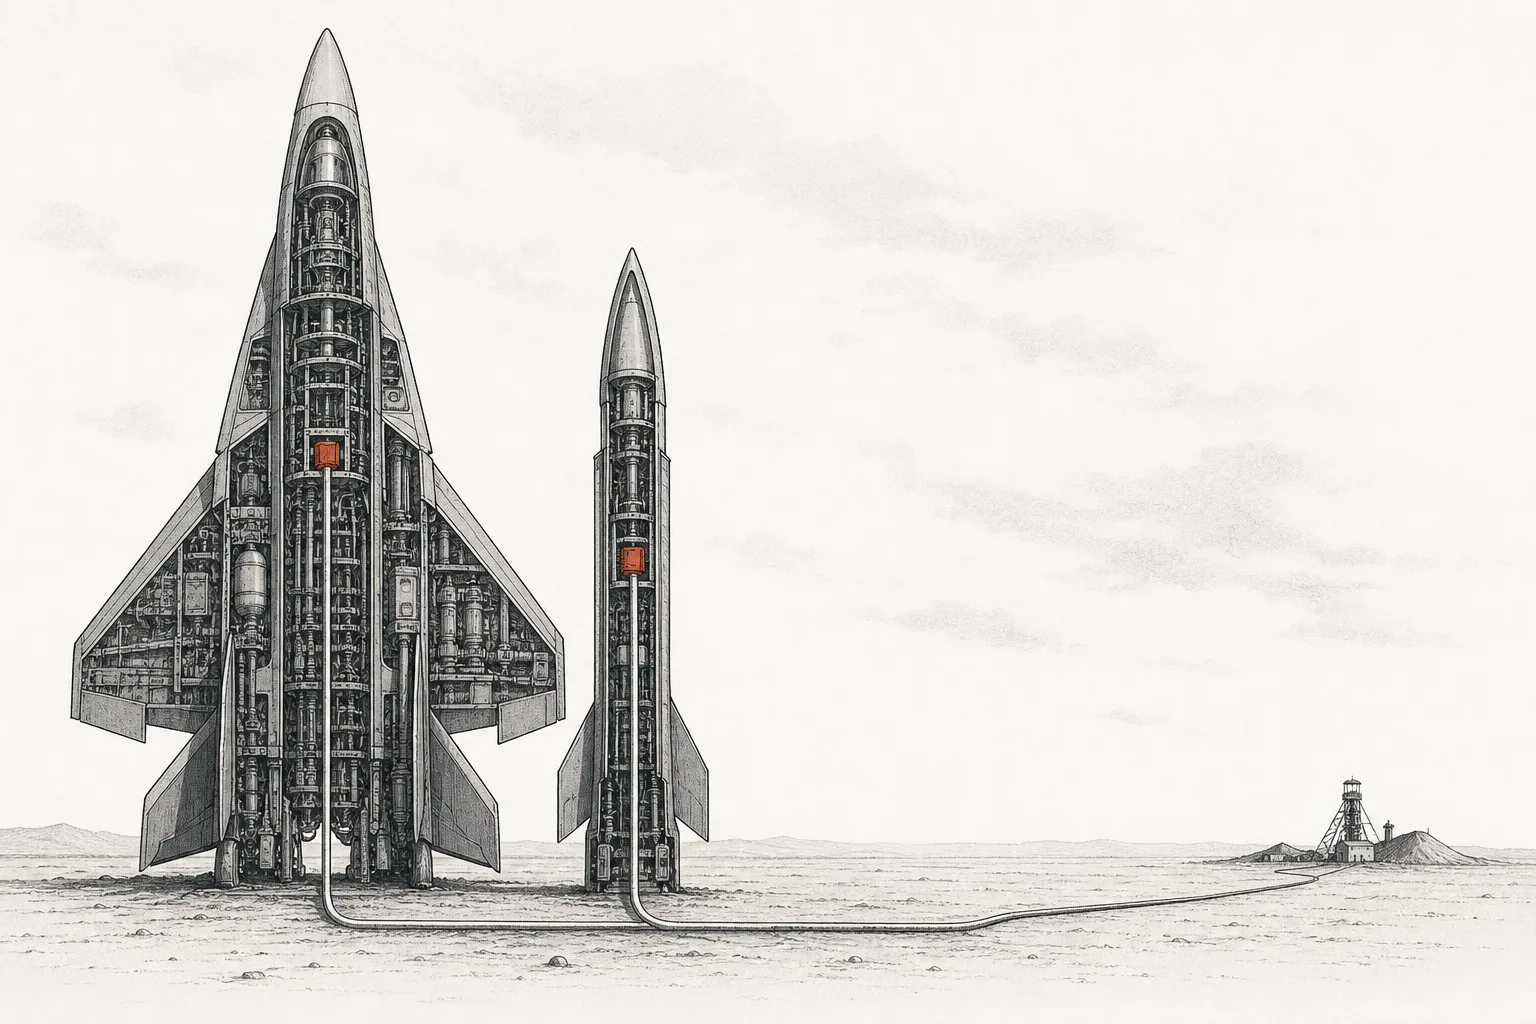
現代兵器の心臓は火薬ではなく、レアアースで作る「永久磁石」です——ドローンのモーターを回し、ミサイルを誘導し、戦闘機のなかの機構を動かす。問題は、このレベルの磁石を作る精錬・加工工程の9割以上が、西側が備えようとしている相手——つまり中国の手にあること。これは、軍にとっていちばん深いところにある「ボトルネック」を取り戻す物語です——しかも政府みずからがお金を出して、鉱山も、精錬所も、磁石工場も作っていく。
01これは何?
戦闘機やミサイルを思い浮かべるとき、私たちはたいてい力強いエンジンや弾頭を思い浮かべます。でも、欠かせないのに業界の外ではほとんど語られない小さな部品があります——世界で最も強い種類の「永久磁石」(permanent magnet)です。これがモーターを回し、ミサイルの操舵フィンを動かして誘導し、ドローンのプロペラを回し、レーダーが目標を探して回るのを支えています。この磁石がなければ、あの最先端の兵器も、ただの動かない金属の塊にすぎません。
この node は、「レアアース → 磁石」のサプライチェーンを、安全保障のために自前で築く話です——中国の外でレアアースを掘り、分離・精製して純度を高め、国内に磁石の鋳造工場を立てるところまで。目的は純粋な利益ではなく、兵器システム全体の「中身」を戦略上の競争相手に頼らずに済むようにすること。一本につながる3つの大きな工程があります:
- 採掘(mining): 地中から「レアアース」(rare-earth elements)を探して掘り出す。とくに磁石に使うネオジム(Nd)とプラセオジム(Pr)、そして磁石を熱に強くする「重希土類」のジスプロシウム(Dy)/テルビウム(Tb)
- 分離・精製(separation/refining): いちばん難しい工程——鉱石のなかに混ざり合った元素どうしを分けて純度を高める。中国が圧倒的に市場を握っているのがここ
- 磁石づくり(magnet making): レアアース金属を合金にして圧縮成形し、NdFeB 磁石(ネオジム-鉄-ホウ素)にする——商業ベースで最も強い磁石で、これが最終的に兵器のなかに入る
レアアース(rare-earth elements)=実は地殻のなかでそれほど「希少」ではない17種類の元素。でもあちこちに散らばっているので、純度高く取り出すのが難しく高くつく · NdFeB 磁石=商業ベースで最も強い永久磁石で、ネオジム-鉄-ホウ素から作る。モーターや誘導システムの「筋肉」 · 分離(separation/refining)=元素どうしを一つひとつ分けていく加工工程——化学的に複雑で、汚れも多く、何十年もの積み上げた知識が要る。だから本当の「ボトルネック」は採掘ではなく、ここなのです
メガトレンドの地図のなかで、この node は大きなトレンドDefense & Geopolitical Fragmentationの下、Sovereign Supply — Minerals & Reshoring Industrialsのなかの一枝です。これは国防の「いちばん深い層」——ミサイルや弾よりもさらに深い。なぜなら、それらを作るための原材料そのものだからです。隣に立つ兄弟はDefense Industrial Base — Strategic Materials(チタン、耐熱金属、エンジン部品)——兄弟が「機体とエンジン」を担うなら、この node は「すべてを動かす磁石」を担います。
02なぜ重要か — どの兵器も磁石を食う
ペンタゴンを眠らせない数字が、たった一つあります:中国がレアアースの分離・精製を約90%、永久磁石づくりを約93%、世界の割合で握っているということ。採掘も約70%を占めます。要するに、よそで鉱石を掘れたとしても、最後はほぼすべてが中国に戻って加工され、磁石になるしかない——本当のボトルネックは「鉱山」ではなく、「精錬所」と「磁石工場」なのです。
なぜこれが国防にとってとくに深刻なのか?それは、現代兵器が膨大な量の「磁石を食う」から。戦闘機F-35一機でレアアースを400キロ以上、バージニア級潜水艦一隻で約4トン使います。米軍全体では年に数千トンのレアアース磁石を使う——これらの磁石は、巡航ミサイル Tomahawk の誘導システム、レーダー、Predator ドローンのモーター、戦闘機のなかの制御機構まで、あらゆるものに埋め込まれています。
そしてこれはもう、机上のリスクではありません。2025年10月、中国はレアアースと磁石に対して過去最も厳しい輸出管理を打ち出しました。たとえ海外で作られた磁石でも、中国産のレアアースがごくわずかでも含まれていたり、中国の技術を使っていれば、輸出前に中国政府の許可が要るとしたのです。しかも初めて、外国の「国防部門」を直接の標的にした——つまり中国は、レアアースを「商品」から「経済的な武器」へと公然と変えた。このボトルネックは本当に押せるのだ、と業界全体が目を覚ましました。
03どう動くのか(地中の鉱石から、ミサイルのなかの磁石まで)
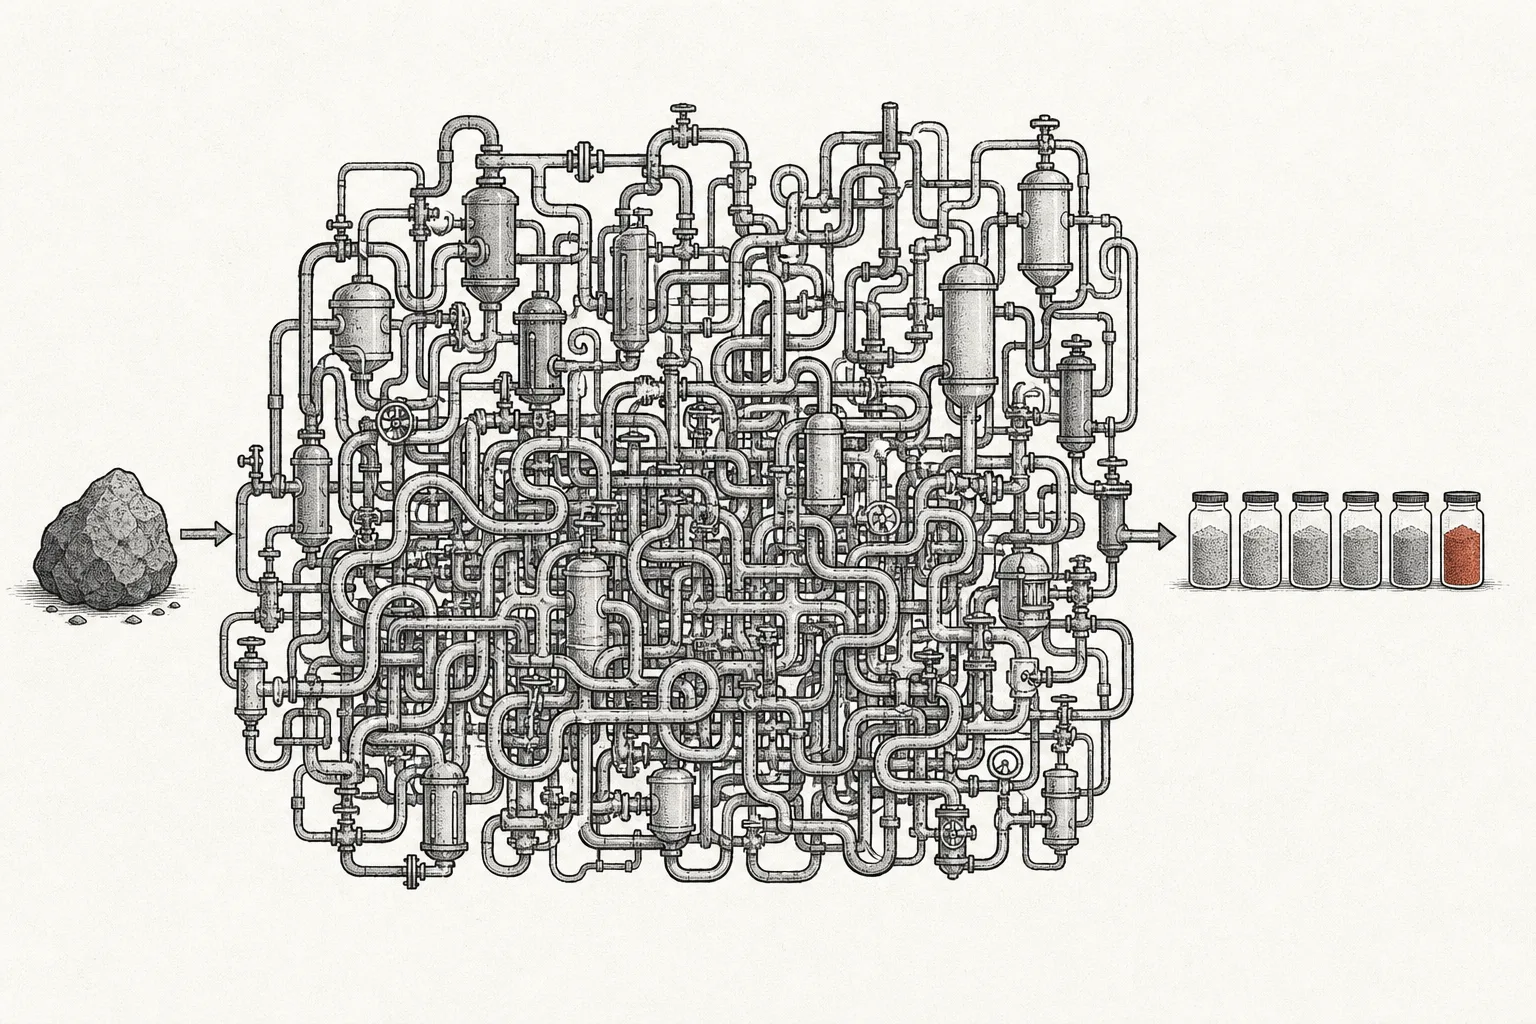
なぜ中国がゲームを支配できるのかを理解するには、レアアース一粒が地中にある状態から、ミサイルのなかの磁石になるまでの「道のり」をすべて見る必要があります。一つずつ追ってみましょう——そして、どの工程で世界中がボトルネックに引っかかるかに注目してください。
「分離」工程をとてつもなく難しくしているのは、17種類のレアアース元素が一つの鉱石のなかに混ざり合っていて、しかも化学的な性質が近すぎて分けるのがとても難しいこと。何百回もの化学プロセスを繰り返し、膨大な量の薬品を使い、処理の難しい廃棄物を生みます。中国は30年以上、環境コストを背負い、この知識を積み上げてきた——その結果、西側がなかなか越えられない壁になりました。やり方がわからないからではなく、やっても価格で勝てないから。これが、この工程が本当の意味での戦略的なボトルネックになっている理由です。
04エコシステムの中でのつながり
レアアースと NdFeB 磁石は「誰もが欲しがる」原材料です。だからこの node は多方向へつながっていきます——でも、これを特別にしているのは、同じ原材料を「安全保障と主権」というレンズで見ること。ただの市場のレンズではありません。
- Critical Materials & Supply Chainの安全保障側の顔: まったく同じ原材料だけれど、Critical Materials のほうは市場とクリーンエネルギーのレンズ(EV、風力タービン、世界の需給)で見る。いっぽうこの node は国防と国家安全保障のレンズ(中国がライバル、国が自ら投資、兵器のなかの磁石)で見る——同じ鉱石の二つの面
- Servo Motors & Magnetsと磁石技術を共有する: ロボットや EV のモーターを回す NdFeB 磁石と、まったく同じものが兵器のモーターに入っている——だから磁石づくりの知識は民生の世界と国防の世界を行き来し、両側が同じ原材料を奪い合う
- 兄弟のStrategic Materials & Componentsや主要な国防企業へ供給する: この node の磁石+兄弟のチタン/耐熱金属=ミサイル・航空機・ドローンのメーカーが必要とする原材料が一式そろう。この層が欠ければ、上の層は作れない
- 電気自動車と風力発電の需要を下支えする: 世界の磁石需要の大半は、じつは EV と風力タービンから来る。国防は割合としては小さいけれど「欠かせない」——民生需要が伸びることで、中国の外にサプライチェーンを築く投資にビジネス上の理屈が立ちやすくなり、国防予算だけに頼らずに済む
05いま、どこまで来たのか
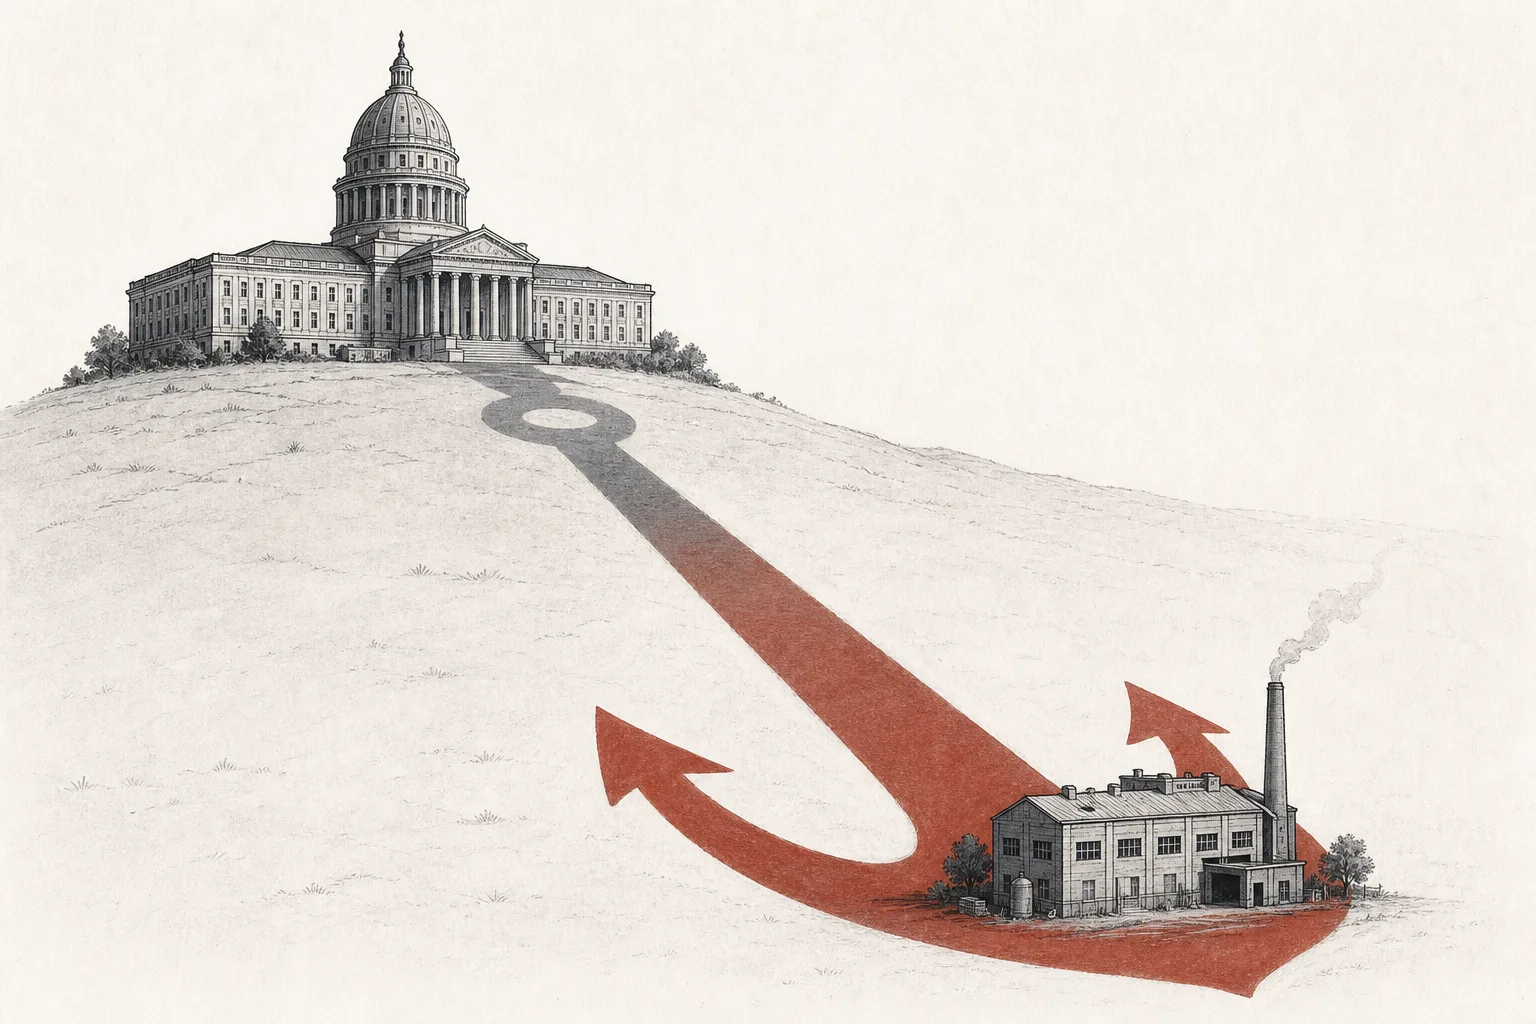
2025年は、このテーマが「爆発」して主流になった年です。業界全体のお手本になったディールが、2025年7月のペンタゴンと MP Materials のディール——国の役割を「兵器の買い手」から「原材料サプライチェーンへの投資家」へと、じかに塗り替えました。
このディールで米国防総省は4億ドルの転換優先株を買い、MP の筆頭株主になりました(完全に転換すれば約15%)。あわせて、NdPr の最低価格を保証する10年契約を結び、その水準を110ドル/kgに固定。さらに新工場(「10X Facility」、年産7,000トン)の磁石をすべて買い取る——拡張中の Independence 工場(年産3,000トンへ)と合わせて、MP の磁石生産能力は年産1万トンに届く見込みです。この仕組みは自由市場の真逆——国が「価格リスク」を丸ごと消し去る代わりに、自前のサプライチェーンを手に入れるというものです。
このディールはすぐに次のディールへ火をつけました。数日後、Appleがテキサス産のリサイクル磁石を買い取るため、MP に5億ドルを投資すると発表(2027年から納入開始)——民間部門でさえ、中国依存を避けるためなら高くても払う、という表れです。同じころオーストラリアのLynasは、2025年5月に中国の外で初めて重希土類(ジスプロシウム)を製造したメーカーとなり、6月にはテルビウムの生産も始めました——「中国の外」での分離が、もう計画だけでなく本当にできる、と裏づけたのです。
「磁石づくり」の国内化も形になり始めています。USA Rare Earthは2025年3月、オクラホマ州 Stillwater に NdFeB 磁石工場(Innovation Lab)を開き、「焼結磁石」の最初のロットを製造。年末までに年産約600トン、2027年初めまでに年産1,200トンへと引き上げる目標です。上流側に残るEnergy FuelsやNioCorpも、国内のレアアース鉱床の開発を並行して急いでいます——全体像は、国と民間の両方から、お金がサプライチェーンのあらゆる工程へ同時に流れ込んでいるというものです。
06これからの展開
第一の方向は「MP モデルが繰り返される」こと。国が投資し、買い取り、価格を保証するディールは、国内工場を本当に立ち上げられると証明しました。同じやり方が、ほかの種類の磁石や国内の分離工程へと広がっていくと見られています——長期の目標は「一本まるごと」、採掘・分離・金属化・磁石づくりまで、一工程たりとも中国を経由しないこと。
第二の方向は背後にある需要があらゆる方向で伸びていること。世界のレアアース磁石市場は2025年で約220億ドル、2030年には約300億ドルに達すると見られています(2035年には約570億ドル近くという試算も)。国防、EV、風力発電が同時に押し上げる——あらゆる方向で需要が伸びることで、中国の外にサプライチェーンを築く投資にビジネス上の理屈が立ちやすくなり、安全保障だけが理由ではなくなります。
第三の方向は「friend-shoring(友好国でのサプライチェーン構築)」とリサイクル。何もかも自国でやる(高くて遅い)かわりに、西側は同盟国——オーストラリア(Lynas)、日本、カナダ、ヨーロッパ——とチームを組み、リスクを分散しコストを分かち合おうとしています。同時に、古い磁石のリサイクル(Apple–MP がやっているように)が、新しい鉱山にまったく頼らない代替の原材料源になりつつある。中国を通らない「自由主義陣営のサプライチェーン」を築くことは、10年単位の投資テーマになるでしょう。
07課題とリスク
熱く見えるこのテーマにも、きちんと見ておくべき影があります。
第一のリスクは「中国が価格で反撃する」こと。中国のいちばん強力な武器は輸出禁止ではなく、西側の工場が稼働しそうになると蛇口を開けて安い鉱石を市場に流し込み、赤字で閉鎖に追い込むことです——かつて中国国内で NdPr の価格を60ドル/kg を下回るまで押し下げたように。だからこそ国の最低価格110ドル/kg がとても重要なのですが、それは裏を返せば、これらのプロジェクトが国の補助金に頼っているということ。もしいつか国が支えをやめれば、ビジネスモデルはすぐに揺らぎかねません。
第二のリスクは「時間とコスト」。鉱山から磁石まで国内にサプライチェーンを築くには何年もかかり、中国から買うより何倍も高くつきます。今日お金を注ぎ込んでも、工場が全力で稼働するまでにさらに何年もかかる——「ディールの発表」と「本当に大量生産できる」の間の空白が、隠れたリスク。そして中国はまだ何馬身も先を走っています。Lynas のテキサス工場でさえコストが膨らみ、国に追加資金を求めることになりかねないほどです。
第三のリスクは「価格の循環と政治の継続性」。鉱石と磁石の価格は商品サイクルに沿って激しく上下し、このテーマ全体が、選挙のたびに変わりうる政治的な意思に結びついています。元を取るのに10年かかるプロジェクトなのに、政策は4年ごとに変わる——これが投資家の量らなければならない不確実性です。本当の価値があるのは、ニュースのディールに名前が出ているだけの会社ではなく、「本当に物を作れていて、国の支えがある」会社にあります。
ひとことでまとめると:この node は、現代の軍事力が「戦場」ではなく「鉱山と磁石工場」から始まる、という教訓です。小さな磁石こそが兵器システム全体でいちばん脆い場所だと、世界はようやく気づいた——そしてそれが、政府を「兵器の買い手」から「鉱山と精錬所への投資家」へと、ここ何十年でいちばん大きく変えたのです。