メガトレンド · Critical Materials
ウランは自分で掘れる。でも、それを「点火」させる蛇口はロシアの手の中にある
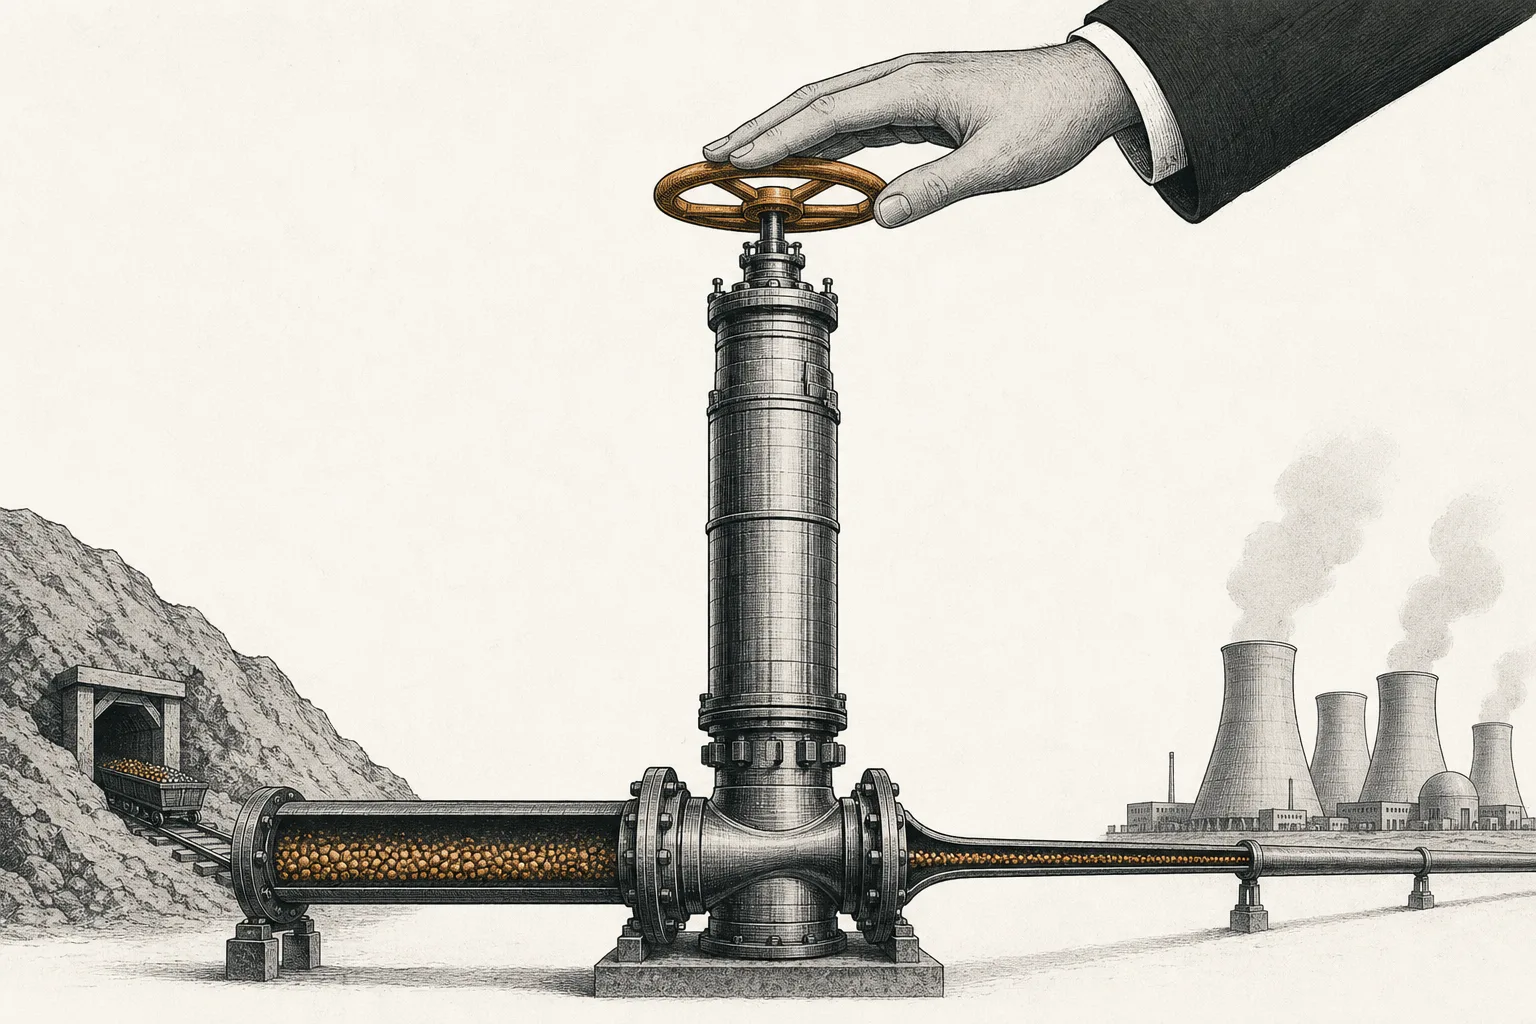
地中から掘り出したウランは、まだそのままでは原子炉で反応を起こせません。中流の工場で「転換」し、さらに「濃縮」してから初めて燃料になる——そして、ここが西側のいちばん脆いところなんです。ロシア一国が世界の濃縮能力のほぼ半分を握っているからです。米国や欧州がどれだけ鉱石を持っていても、それを燃料に変えられる人がいなければ、原油はあっても製油所がないのと同じ。この記事は、原子力エネルギー安全保障で最も熱いホットスポットになった、戦略的なボトルネックの物語です。
01これは何? — 原子力燃料の中流
少しのあいだ石油を思い浮かべてください。油井から汲み上げた原油は、まだ車に給油できません——その前に製油所を通さなければならない。原子力燃料もこれとまったく同じです。掘り出したウランは黄色い粉(yellowcake、つまり U₃O₈)で、すぐに原子炉へ入れられるわけではありません。中流の「製油所」を先に通す必要がある。このnodeは、その製油所の話——鉱山と原子炉のちょうど真ん中にある工程です。
この中流は、鎖のように三つの段でつながっています:(1) 転換(conversion) 黄色い粉 U₃O₈ を、次の機械が扱える UF₆ というガスに変える · (2) 濃縮(enrichment) そのガスの中で「点火」できる同位体の割合を高める · (3) 燃料成形(fuel fabrication) 濃縮し終えたウランを小さなペレットに固め、燃料棒に詰めて原子炉に入れられるようにする。
メガトレンドの地図のうえでは、このnodeは大きなトレンドCritical Materials & Supply ChainのなかのUranium & Nuclear Fuel Cycleの下に置かれた枝分かれです。もう一方の兄弟分——ウラン採掘——が「鉱石」を価格の上下するコモディティとして語るのに対し、この記事はまったく別の角度、「原料の安全保障」という角度から語ります:鉱石を燃料に変える技術を誰が握っているか、その人こそが本当の蛇口を握る人であり、そしてその蛇口はごく少数の手に集中しているのです。
SWU(Separative Work Unit)= 濃縮で使う「同位体を分ける仕事」を測る単位。濃縮の料金はドル/SWU で計算されます · LEU(Low-Enriched Uranium)= 〜3〜5%まで濃縮したウランで、一般的な原子炉が使うもの · HALEU(High-Assay LEU)= さらに濃く(〜5〜20%)濃縮したもので、SMR のような新型炉が必要とする——そしてつい最近まで、これを商業生産できるのはロシア一国だけでした。
02なぜ重要か — ロシアが、西側に欠かせない蛇口を握っている
この話には、業界の外の人があまり知らない一つの矛盾があります——米国にはウラン鉱山があり、カナダもオーストラリアも掘り放題です。でも、いざ「鉱石を燃料に変える」段になると、西側はほとんど自力でまかなえない。ウランが安く、新しい原子炉も誰も建てなかった何十年ものあいだ、西側は自前の濃縮能力をじわじわと「萎えさせて」しまいました。ロシアのほうが安く売ってくれたからです。結果として、いま世界は目を覚ますと、いちばん大事な蛇口が地政学上のライバルの手にあることに気づいたのです。
数字がこの話をはっきり物語ります。ロシアは(Rosatom を通じて)世界の濃縮能力の約44〜46%を握っている——一国だけで世界のほぼ半分です。さらに転換の段でも約20%を握る。世界で実際に稼働している転換工場はわずか5か所(カナダ、中国、フランス、ロシア、米国に各1か所)。いっぽうで米国自身は、必要量の約35%の濃縮ウランをロシアから輸入しており、アメリカの原子炉のおよそ4基に1基がロシア企業(TENEX)の燃料を使っています。
この話を本当の危機に変えたきっかけが、ウクライナ戦争です。2022年初めにロシアがウクライナへ侵攻したあと、スポット市場の「濃縮サービス」(SWU)の価格は167%超も急騰しました——1 SWU あたり約56ドルあたりから、2024年末までに1 SWU あたり約185ドルへ。転換(UF₆)の価格もスポット市場で過去最高水準の約ウラン1キログラムあたり64〜66ドルまで跳ね上がりました。これらはすべて、ただ一つのパニックを映しています——西側はロシアへの依存をやめたいのに、まだ自前の能力がそれを支えきれない、という焦りです。
03これは何? — 黄色い粉から燃料へ
この記事のいちばんの核心は、「なぜ濃縮の段がこれほど難しいのか」を理解すること——その難しさが、世界中をごく少数の手に依存させているのです。ウランひとかたまりが、鉱山を出てから燃料になるまでの道のりを追ってみましょう。
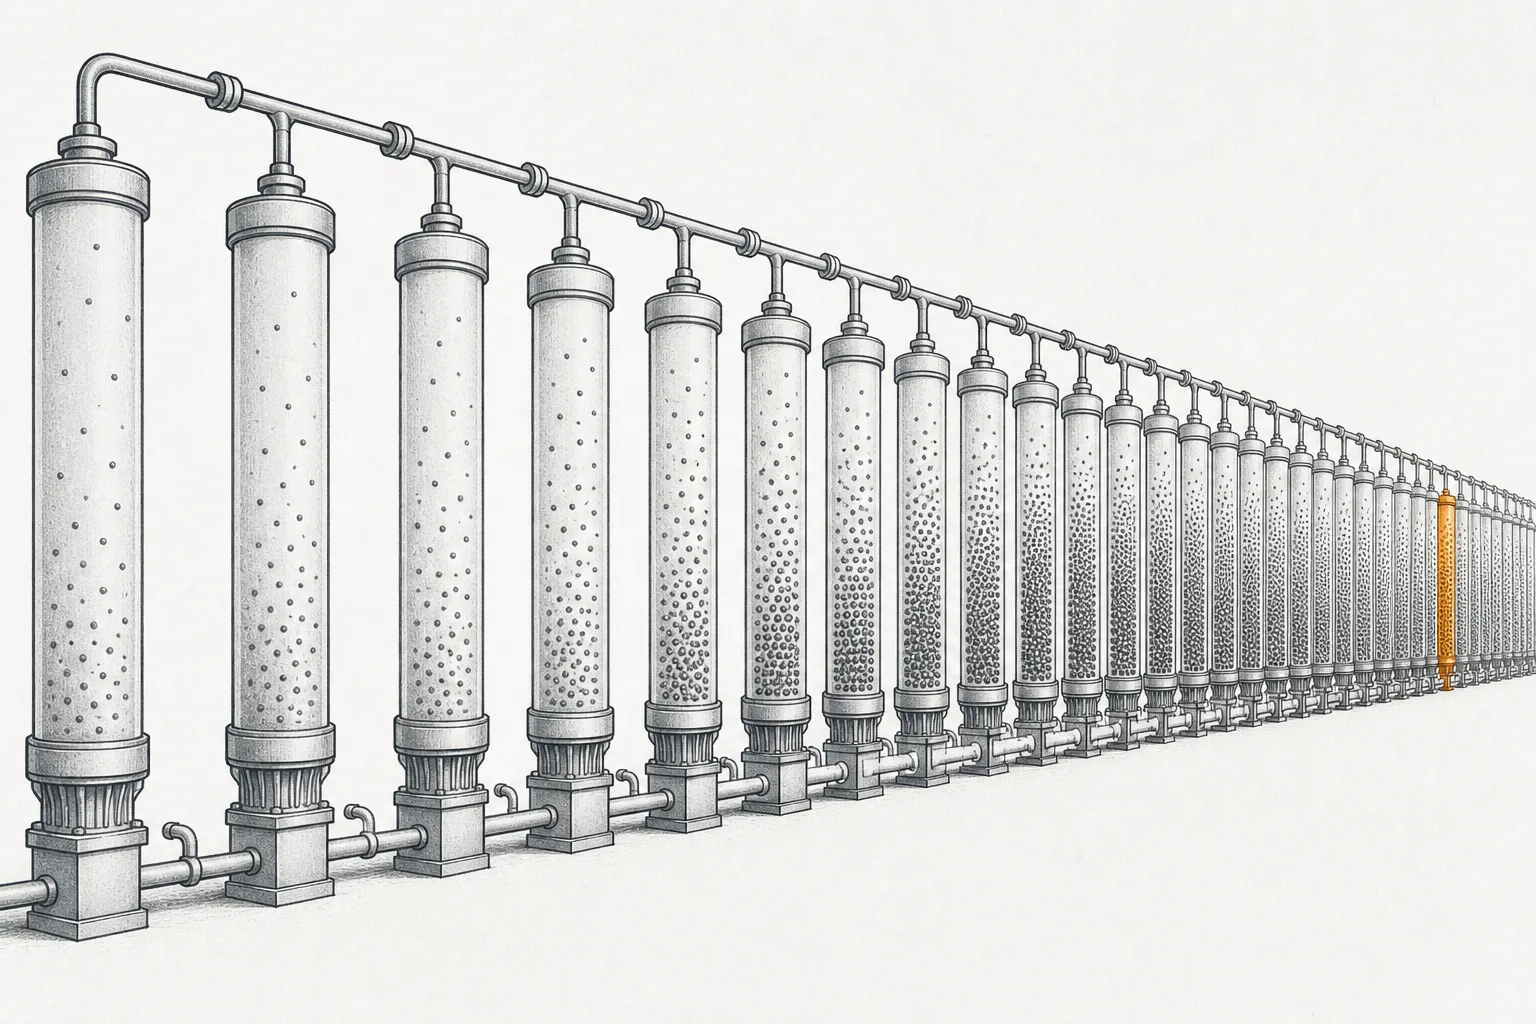
いちばん難しく、いちばん重要なのが濃縮です。理由はこうです。天然ウランの中で「点火」できる同位体(U-235)は、わずか0.7%ほどしかありません。残りは点火しない U-238 です。一般的な原子炉は U-235 を約3〜5%必要とするので、U-235 の原子を少しずつ「選り分けて」濃くしていかなければならない。そのために使うのが遠心分離機(centrifuge)で、UF₆ ガスをものすごい速さで回します。重いほうの原子(U-238)は外側へ振り飛ばされ、軽いほう(U-235)が真ん中に残るのです。
でも、1台で選り分けられる量はほんのわずか。だから何千台もの機械をつないで「カスケード」(cascade)という列を作ります——それぞれの機械が、少しずつ濃くなったガスを次の機械へ渡し、それを繰り返して目指す濃度まで持っていく。この技術には極限まで精密な工学が要ります(機械は音速より速く回り、何年も24時間動かし続けなければならない)。しかも、回し続ければ兵器級のウランも作れてしまうため、厳しく管理される「機微技術」でもある——この二つの理由が重なって、世界でこれをこなせる国はごくわずかしかないのです。
04エコシステムの中でのつながり
原子力燃料の中流は、上流と下流の両方をつなぐ「ボトルネック」です。だから上にも下にも、そして横にもつながっています:
- ウラン採掘から原料を受け取る: 鉱山が生産する yellowcake(U₃O₈)は、このnodeにとっての「製油所に入る原料」です——掘る側が価格と量の話なら、こちら側は技術と、誰が蛇口を握るかの話。この二つがつながって一つの鎖になります
- HALEU/SMR の需要は Conversion & Enrichment(HALEU) のエネルギー側を: 同じ角度を、トレンドEnergy Transition & Power Demandでは「需要」の側から語っています——SMR や advanced reactor といった新型炉は大量の HALEU を必要とする。この記事は「原料の安全保障」の側から語ります(ロシアが切り離されたとき、誰が作れるのか)。二つの角度が表裏で組み合わさります
- 国家の戦略鉱物の話でもある: 濃縮能力は、国が手を差し伸べて支えなければならない「安全保障資産」です——Defense & Geopolitical Fragmentationでレアアースやほかの戦略物資が大国どうしの取引材料になっているのと同じように
- 行き着く先は原子力発電所とAIへ供給する: AIデータセンターに電気を送るために新しく建つ原子炉は、どれも60〜80年という稼働寿命のあいだずっと、この中流を経た燃料を必要とします——もしこのボトルネックが解けなければ、原子炉建設の計画すべてがつまずきます
05いま、どこまで来たか — 主役たち(2025〜2026)
いまの全体像は「西側がロシアとの橋を断ち、自前の能力づくりを急ぐ」です。大きな転換点は、米国が2024年5月に署名し8月11日に発効したProhibiting Russian Uranium Imports Actという法律——ロシアからの濃縮ウラン輸入を禁じるものです(2040年まで続き、適用免除を申請できるのは2028年初めまでに限られる)。この法律はさらに、国内の燃料サプライチェーンを作るための27億ドルの予算を解禁しました。ロシアは2024年11月、米国向けの濃縮ウラン輸出禁止で報復——互いに蛇口を断ち合うゲームが本当に始まったのです。
Centrus Energy——米国で唯一、遠心分離機を商業稼働できる会社——が、その先頭に立っています。2025年半ば、同社はアメリカ初のHALEU 約900キログラムを生産し、エネルギー省(DOE)への納入に成功。さらに2026年半ばまでの約1.1億ドルのフェーズ3契約を更新しました。西側が商業ベースで HALEU を自前で作れたのはこれが初めて——以前はロシアだけにできたことです。
欧州側も負けずに急いでいます。Urenco(英・独・蘭の資本グループ)は西側最大の濃縮事業者で、2025年半ばからニューメキシコの工場で新しいカスケードの設置を始め、米国での能力を約50%拡大する計画を打ち出しました。フランスのOranoはテネシー州 Oak Ridge に新しい濃縮工場を建てる準備を進めており、申請している能力は最大で年〜740万 SWU。西側全体としては、2030年までに合計約250万 SWUの能力を上積みすることを目標にしています。
06未来 — 西側が自前の能力をつくり、ロシア依存を減らす
これからの方向ははっきりしていますが、簡単ではありません。三本の線はどれも同じことを言っています——西側はロシアから「蛇口を取り戻す」必要がある、と。
一本目は新しい濃縮工場の建設ラッシュ。Urenco、Orano、Centrus はそろって米国で工場を拡張・新設しています。これは比較的確実な大きな需要です。法律による強制(ロシアからの輸入禁止)と国の資金(27億ドル)の両方があるからです。ただし壁は時間——新しい濃縮工場がフル稼働するまでには何年もかかります(Orano は2030年代に入ってようやく生産開始を見込む)。この移行期のあいだ、西側はまだ既存の在庫と適用免除に頼らざるをえません。
二本目はHALEU をめぐる競争。新型炉(SMR や advanced reactor)はより濃い燃料を必要としますが、いまのところロシア以外で商業生産できるところはほとんどありません。西側で HALEU の能力をいち早く立ち上げられた者が、新しい市場をまるごと手にします(この側の需要はConversion & Enrichment — HALEUでたっぷり語っています)——Centrus が先頭で、挑戦者の ASP Isotopes はより安く速いかもしれないレーザー濃縮の技術に賭けています。
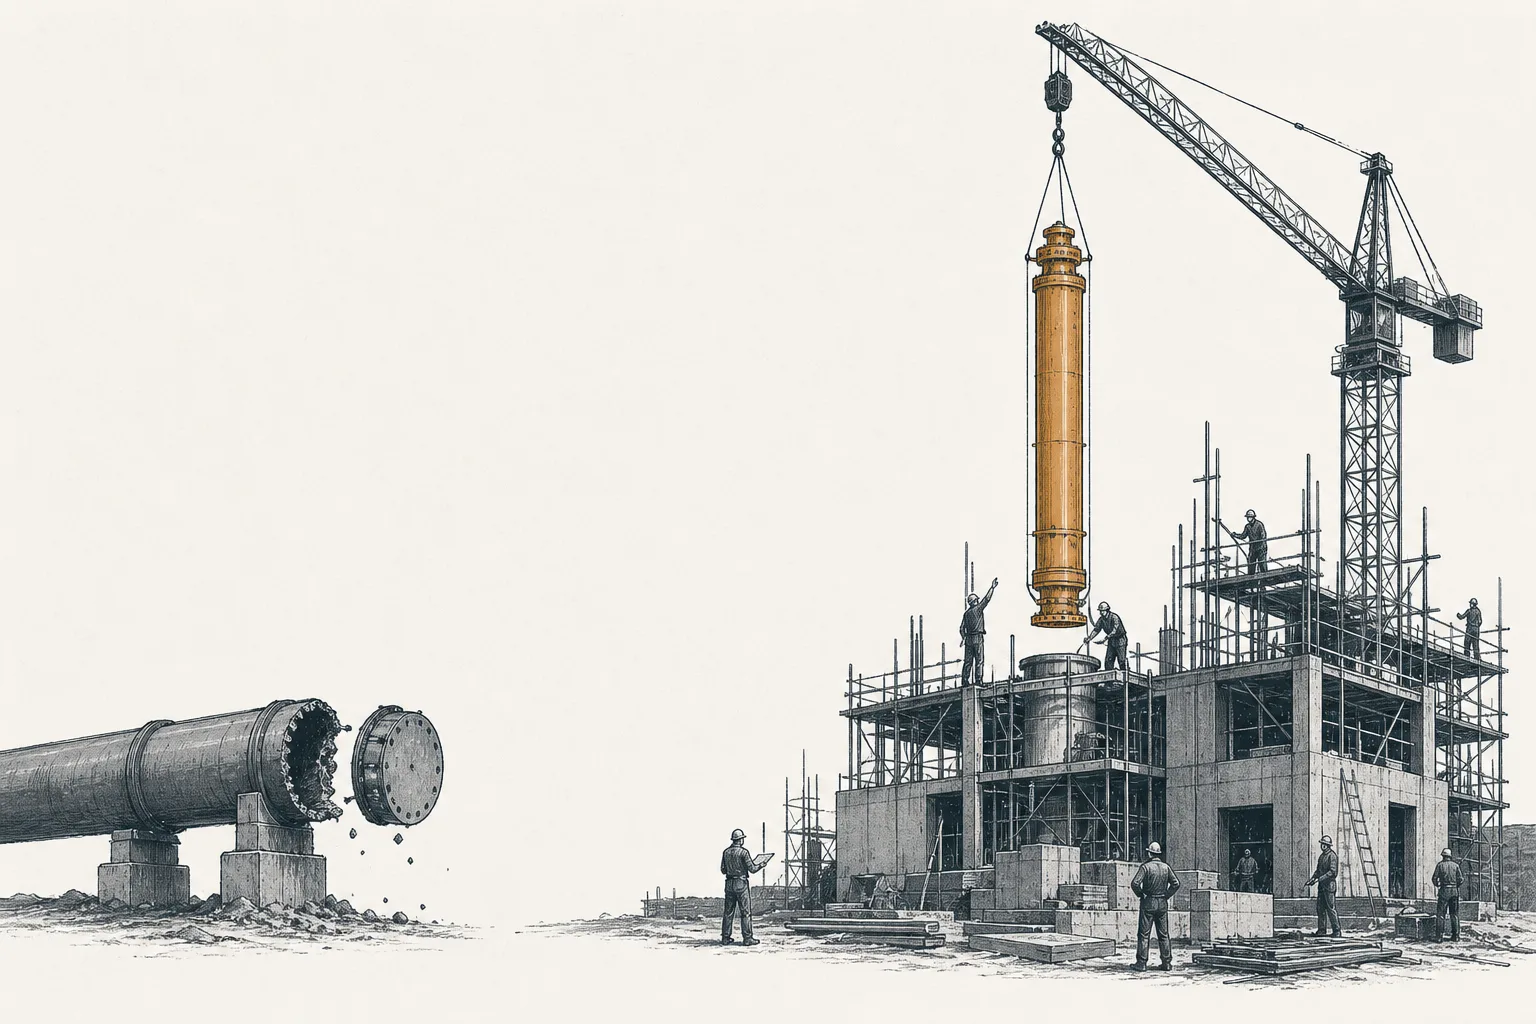
三本目は二つの世界への分裂で、チップのサプライチェーンで起きたのと同じことです。双方の禁輸措置が、原子力燃料の市場を二つの体系へと割りつつあります——西側がロシア/中国側と並行して、自前の能力をつくる。短期的にはこれは高いコストとモノ不足を意味しますが、長期的には、二度とライバルに蛇口を握らせないために西側が払う安全保障のコストなのです。
07課題とリスク
第一のリスクはロシア依存が短期では断ち切れないこと。法律で禁輸になっても、西側は移行期のあいだロシアからの輸入の「適用免除」を求めざるをえません。自前の能力がまだ足りないからです。新しい工場がフル稼働しないかぎり、蛇口は結局ライバルの手に残ったまま——そしてもしロシアが先に断てば(2024年末に始めたように)、西側はその場で燃料危機に直面しかねません。
第二のリスクは資金と時間。新しい濃縮工場を建てるには数十億ドル規模の資金と何年もの時間がかかり、新しい能力がフル稼働するのは2030年代に入ってからです。そのあいだ企業は、まだ売上が来ないのに大きなコストを背負い、長期契約+国の補助金を頼みの綱にしなければなりません。もし政治が反転したり補助が細ったりすれば、計画全体がつまずく恐れがあります。
第三のリスクは集中と技術の壁。遠心分離機の技術は模倣が難しく厳しく管理される機微な知識です。結果としてプレーヤーはごくわずか(Centrus、Urenco、Orano + ロシア/中国)——壁が高いぶん中にいる者には有利ですが、それは市場が脆いということでもある。どれか一つの工場に問題が起きれば、システム全体がすぐに揺れます。そして新技術の挑戦者(たとえばレーザー)も、工業規模で本当に通用するかはまだ証明されていません。
ひとことでまとめると:このnodeは、ウラン鉱石を本物の燃料に変える中流の製油所です——いちばん難しく、プレーヤーがいちばん少なく、西側の原子力エネルギー安全保障が懸かっている段。「なぜ蛇口(濃縮)を握ることが、鉱石を持つことより大事なのか」を理解することは、一見すると退屈な技術の話が、なぜこの時代で最も熱い戦略の戦場の一つになったのかを理解することなのです。