メガトレンド · 核融合エネルギー
核融合炉の中には3つの地獄が重なっている。そして、その3つすべてにハードウェアを売っている人たちがいる
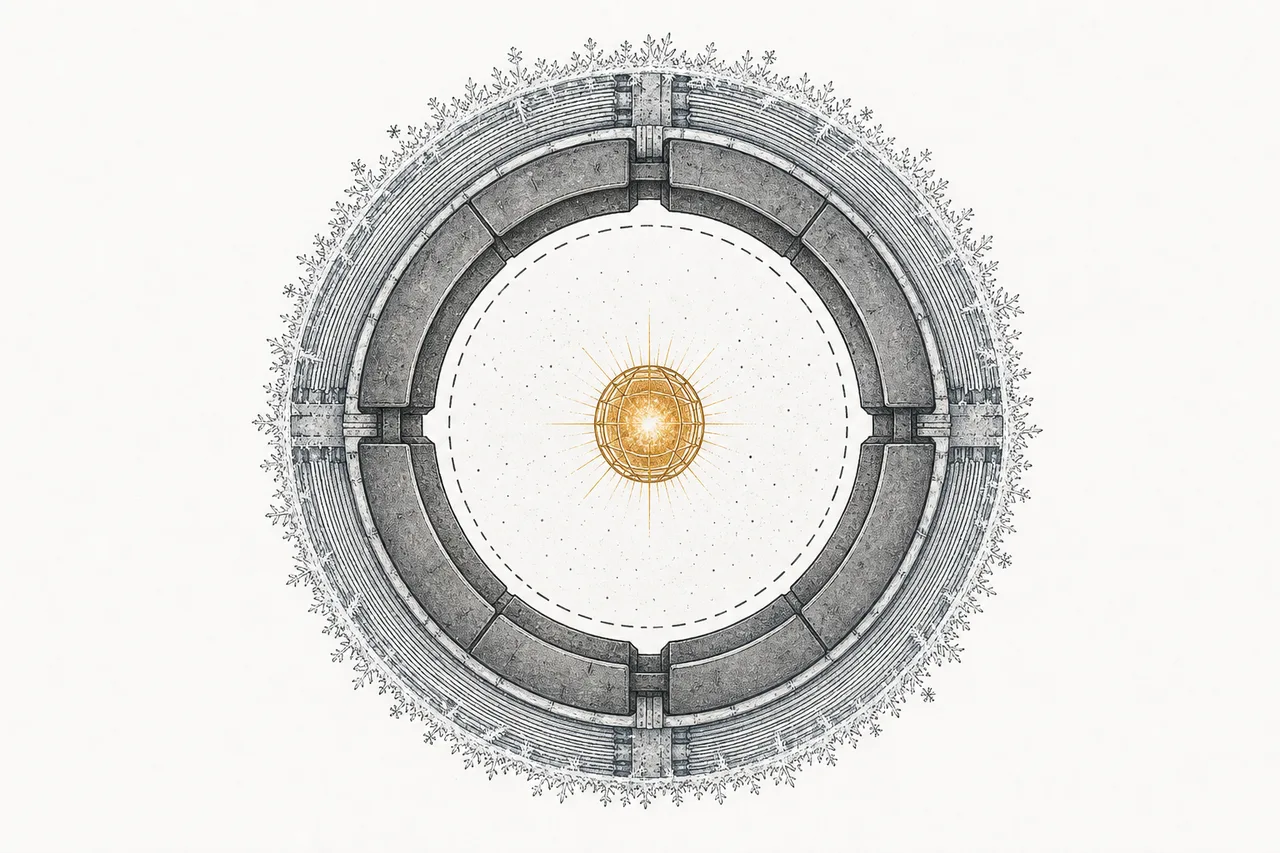
ひとつの核融合炉は、わずか数メートルの間に3つの極端な状態が同居しています——宇宙よりも空っぽな真空、絶対零度に迫る−269°Cの冷たさ、そして1億度のプラズマに溶けずに向き合い続ける壁。この3つをこなすハードウェアは、SFの道具ではありません——真空ポンプ、クライオ冷凍機、そしてタングステンという耐熱金属です。どれも、半導体工場やMRI、物理の研究室にいま実際に売って稼いでいる本物。核融合のほうは、おまけで付いてくる「未来のオプション」なんです。
01これは何か
核融合というと、たいてい熱いプラズマと巨大な磁石を思い浮かべます。でも、エンジニアがよく知っている本当のところはこうです——核融合炉のほとんどはプラズマではなく、そのプラズマを包み込む巨大な「産業用の配管設備」なんです。そして、この配管設備こそがこの node の話です。
はっきり言うと、この node は「極限」状態で働くハードウェアを3グループまとめたものです:(1) 超高真空(ultra-high vacuum)システム——炉の部屋から空気をほぼ何も残らないところまで抜き取る、(2) クライオジェニクス(cryogenics)システム——超伝導磁石を−269°Cまで冷やす、そして (3) プラズマに向き合う壁の材料(plasma-facing materials)——とりわけ、熱と中性子の砲撃に溶けも削れもせず耐える金属 タングステン。
核融合炉の部屋の中は、ガスを抜いて宇宙ステーション周辺の宇宙空間よりも空っぽにしなければなりません。ほんの数個のガス原子が残っているだけでも、それがプラズマを乱して反応を消してしまうからです · この仕事をするのが 真空ポンプ(vacuum pump) と クライオポンプ(cryopump)——極低温の冷たい壁にガス分子を捕まえて貼りつけてしまう装置です。
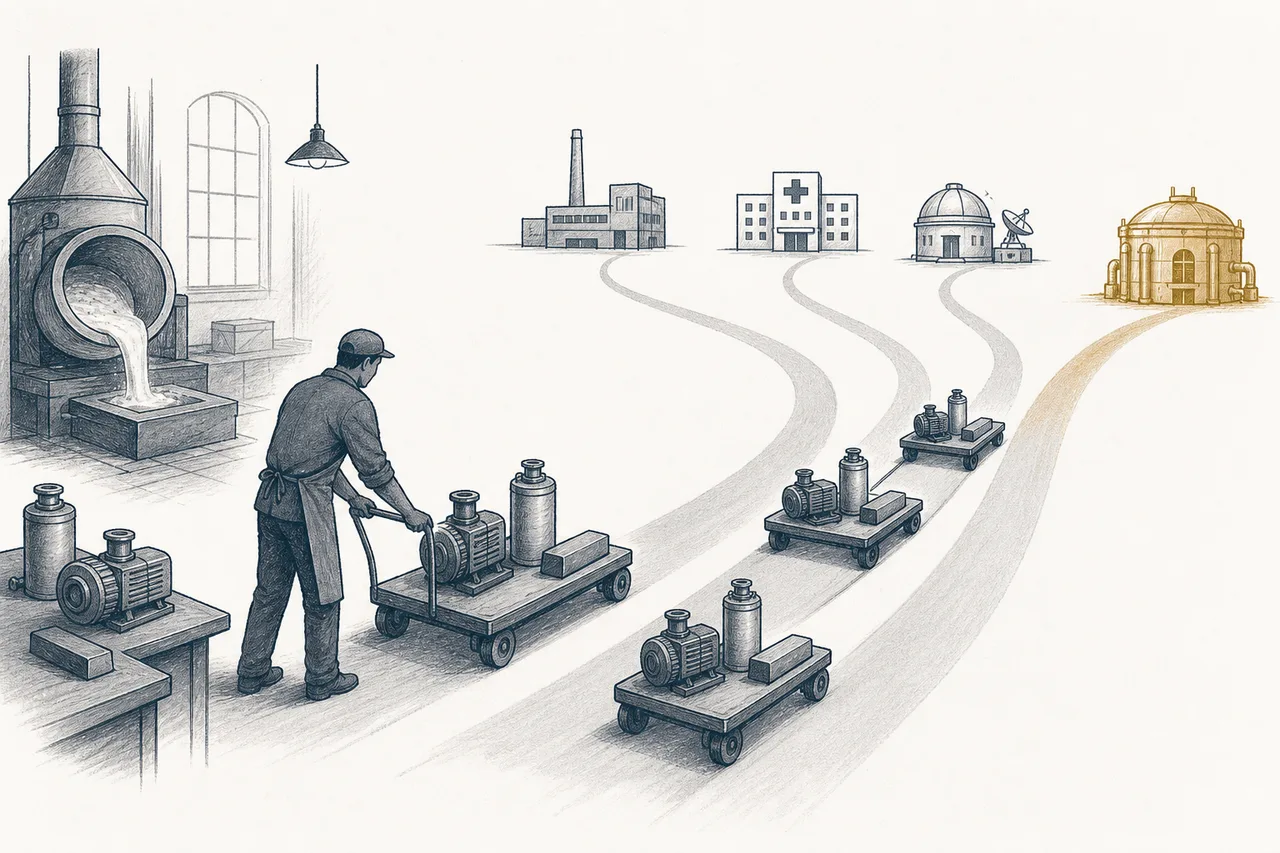
メガトレンドの地図のうえでは、この node はFusion Energyの下にある供給網(supply chain)です。その定義はシンプル——「超高真空、クライオヘリウム設備、そしてプラズマに向き合うタングステン部品——あらゆるトカマクの産業用配管設備」。面白いのは、このハードウェアが核融合のために発明されたわけではない、という点です。すでに別の産業で存在し、稼いでいる。核融合はただの新しいお客さんなんです。
02なぜ重要か——核融合が来る前から売れているハードウェア
ここがこの node を核融合ファミリーのきょうだいたちとはっきり分けるポイントです。炉の開発者の株は、「核融合はいつ成功するのか」という問いに全額を賭けています——遅れれば、お金は燃えていく。でも、真空ポンプやクライオ装置を売る人たちは待つ必要がありません。彼らの今日の本当のお客さんは半導体の製造工場だからです。
数字がこの話をはっきり語ります。世界の真空ポンプ市場は2025年で約75億ドル、2030〜2031年には約110億ドルへ伸びると見られています(CAGR ~6〜7%)。いちばん大きいグループは半導体・エレクトロニクスで需要の~32%——チップ製造のあらゆる工程(etching、deposition、lithography)が真空の部屋で行われるからです。核融合はまだ、この市場のほんの小さな一片にすぎません。
クライオジェニクス側も同じ話です。クライオ冷凍機(cryocooler)の市場は2025年で35億ドル、2030年には49億ドルへ伸びると見られています(CAGR ~7%)。主な牽引役は、液体ヘリウムの補充が要らないMRI、量子コンピュータ、そして国防です——核融合はまだ新顔のお客さん。炉の壁用のタングステンにしても、切削・穴あけ工具や耐熱部品として、もう百年も売られてきた金属です。
わかりやすく言うと、HTS磁石が核融合ゴールドラッシュの「つるはしとスコップ」なら、この node は「もう街じゅうにつるはしを作って売っている鋳物工場」です——核融合は、いつか大口になるかもしれない新しいお客さんにすぎません。
03どう動くのか——数メートルしか離れていない3つの地獄
核融合炉が人類の手がける中でも最も過酷な工学のひとつである理由は、互いに矛盾する3つの極端な状態を、数メートルの間に隣り合わせで成立させなければならないからです。内側から外側へ、順に見ていきましょう。
第1層——中心は「真空」 ITER の炉の部屋(vacuum vessel)は容積が約1,400立方メートルあり、ガスを抜いてほぼ空っぽにしなければなりません。プラズマを純粋に保ち、余計な原子に邪魔させないためです。この仕事を担うのが巨大なクライオポンプ——ITER には8基あり、それぞれが長さ3.5メートル・重さ8トンの鋼鉄の円筒で、4Kの冷たい表面でガス分子を捕まえて貼りつけます。
第2層——その外側は「極低温」 プラズマを閉じ込める超伝導磁石は、~4ケルビン(−269°C)、つまり絶対零度のすぐ手前まで冷やさなければなりません。さもないと、磁石はその瞬間に超伝導の性質を失ってしまうからです。ITER のクライオ設備は4.5Kで75キロワットという冷却能力を送り出し、毎時およそ12,300リットルの液体ヘリウムを作って、1万トンの磁石を冷やし続けます。
第3層——いちばん内側、プラズマに向き合う壁は「星なみの熱」 壁と、いちばん熱くなる場所(divertor と呼びます)は、1億度のプラズマに正面から向き合い、中性子の砲撃を受け止めます。選ばれる材料はタングステン——あらゆる金属の中で融点がいちばん高く(3,422°C)、しかも熱をよく伝える(~160 W/m·K)ので、受けた熱を素早く逃がせるからです。
工学の魔法はここにあります:1億度の熱い点と、−269°Cの冷たい点が、数メートルしか離れていない。熱が漏れて冷たい磁石を壊さないよう間を仕切っているのは、ほかでもない真空そのものです(真空は最高の断熱材なんです——熱を運ぶ空気がないから)。だからこの3つのシステムは、ただ同居しているのではなく——互いに支え合っているのです。
04どこに位置するのか——すべての炉に道具を売る鋳物工場
もしHTS磁石が核融合ゴールドラッシュの「つるはしとスコップ」なら、この node はもう街じゅうに基本の道具を作って売っている工場です——ポンプ、冷凍機、耐熱金属。誰が核融合レースに勝つかはまだわかりませんが、どの炉にも真空は要る、クライオは要る、耐熱の壁は要るのです。
核融合トレンドの他の部分とは、どうつながっているのでしょう:
- 磁石 & HTSとは欠かせない相棒: 超伝導磁石は、ずっと4Kに冷やされて初めて働けます——この node のクライオジェニクス・システムこそが、あの磁石たちを「生かして」いるもの。どちらが欠けても成り立ちません
- 炉の開発者に供給する: 炉を作るあらゆる企業——CFS、Tokamak Energy、そして ITER のような国家プロジェクトまで——は、真空ポンプ、クライオ設備、タングステンの壁を発注しなければなりません。これが核融合業界での主なお客さんです
- 重要な原材料に依存する: タングステンは中国が世界の生産シェアの約80%を握る鉱物で、ヘリウムも価格が乱高下する限られた資源。だからこの node のサプライチェーンは、レアな鉱物と戦略物資の話に直接つながっています
- 半導体と技術を共有し、AIに加速される: 核融合が必要とするのと同じ真空ポンプが、チップ製造の心臓部です——AI時代に急伸するチップ需要こそが、この事業を支える「本業の収入」。核融合のほうは「未来のアップサイド」なんです
この node を核融合ファミリーの中でいちばん強くしている点は、「核融合が失敗する」リスクをほとんど抱えていないことです——収入の大半が、そもそも核融合から来ているわけではないから。会社まるごとを核融合に賭ける炉開発の株とは、ここが違います。
05いま、どこまで来たのか
2026年、この node の姿は2つの層にくっきり分かれます。第1層は成熟して実際に利益を出している本業——真空の巨人たちが率いています。第2層は形を取りはじめた核融合の需要——とりわけフランスの ITER プロジェクトで、Magnet Cold Test Facility にて330トンの磁石を4Kまで冷やすことについ先ごろ成功しました。この極限ハードウェアが「核融合炉でもう実際に使われている」、理論だけではない、という合図です。
真空側の市場は、ほんの数社が握っています——Busch、Atlas Copco、Pfeiffer、ULVAC を合わせて、世界の売上の約45〜50%を占めます。最大手の Atlas Copco は Edwards(2024年の売上 ~21億ドル)と Leybold のブランドを持っています。その Edwards は、3億ドルを投じて米国に初のドライポンプ工場を作ったばかりで、CHIPS Act の支援も受けています——この事業のお金の大半が、核融合ではなくチップ競争から来ていることの表れです。
クライオジェニクス側で核融合向けに目立つのは、フランスの Air Liquide。ITER 向けにクライオヘリウム設備3系統を作る契約を勝ち取りました——これまでに作られた中で最大の集中冷却システムです。Linde と Sumitomo Heavy Industries(MRI 向けクライオクーラーの市場リーダー)も、極低温分野の主力。炉の壁用タングステンでは、オーストリアの Plansee が、世界じゅうの核融合プロジェクトに divertor 部品を供給する耐熱材料のトップ専門企業です。
面白いのは、本当の主役の多くが——とくにタングステン分野(Plansee は非公開企業)——まだ株式市場にいないか、別の事業を主にする大企業のほんの一部にすぎない、という点です。だから私たちは、生の時価総額ではなく、サプライチェーンでの役割と専門性でプレーヤーを並べています。
株式市場の外では、核融合の需要を本当に動かしているのは、民間の炉開発企業(CFS、Tokamak Energy)と、ITER のような国家プロジェクトです。クライオポンプ8基や、タングステン製の divertor を本格的に据え付けつつあります——こうした発注こそが、メーカーが核融合を新しい市場として本気で見はじめる「呼び水」になっています。
06これからの展開
第一の方向は低い基盤から登りはじめた核融合の需要。いちばん手触りのある数字は、核融合パイロット発電所向けのクライオヘリウム市場で、2024年に~12億ドルと見積もられ、2033年には~25億ドルへ伸びると見られています(CAGR ~8.7%)——複数の核融合パイロット炉が同時に建ち始めれば、ポンプ・クライオ・タングステンの需要は大口の発注へと跳ね上がります。
第二の方向は「核融合じゃない脚」も伸び続けること。そしてこれが、この node のいちばんの守りです。AI時代のチップから来る真空ポンプ需要、液体ヘリウムの代わりにクライオクーラーを使う新型MRI、極低温を必要とする量子コンピュータ——どれも自分の力で伸びていて、核融合にまったく頼っていません。
第三の方向は次世代の壁材料をめぐる開発競争。これがいちばん熱い研究の戦場です。タングステンそのままではまだ十分ではないからです(次の章で触れます)。研究者たちは、ファイバーを混ぜたタングステン(tungsten composites)、特殊な合金、そして中性子により強く耐える材料を開発中です。この難問を先に解いた者が、商用核融合の重要な鍵を握ることになります。
07課題とリスク
正直に言っておきましょう。この node は純粋な核融合株より「タフ」ですが、核融合という視点で見ると、本物の壁が3つあります。
第一の、そしていちばん重い壁は中性子に耐える材料が「まだ解けていない」課題だということ——これは小さな話ではありません。商用の核融合炉では、壁が高エネルギーの中性子に何年もずっと砲撃され続けます。中性子はタングステンをもろくし、ひび割れさせ、性質を変えてしまいます(neutron embrittlement と transmutation と呼びます)。照射されたタングステンは、水素燃料を新品の~100倍も溜め込んでしまう。そしてもっと悪いことに——実際の発電所なみの中性子フラックスに何年も耐えられると証明された材料は、いまだ世界に存在しないのです。イオンビームで損傷を模擬する研究も、まだ互いに食い違う結果を出しています。これは核融合業界全体の、最も深い技術的リスクです。
第二の壁は核融合の需要はまだ「未来」で、しかもニッチ市場だということ。核融合からの大きな収入はまだ約束であって、今日の決算の数字ではありません。核融合炉に売れる真空ポンプやクライオは、半導体工場への売上に比べればまだほんの一片。この node が「核融合で急騰する」と期待する人は、それがずれ込みうるタイムラインに沿ってゆっくり進むものだと理解しておく必要があります。
第三の壁は原材料サプライチェーンのリスク。タングステンは中国が世界生産の約80%を握り、過去には貿易の交渉カードとして使われたこともあります。ヘリウムも価格が激しく動く限られた資源。供給がつまずいたり、地政学的な理由で制限されたりすれば、この node 全体のコストが揺さぶられます。
ひとことで:核融合炉は3つの地獄が重なったもの——真空、極低温、そして星なみの熱——で、この node は、その3つすべてにハードウェアを売っている人たちです。いちばん粋なのは、このハードウェアがチップと医療の世界でもう稼いでいること。核融合はただの未来のオプションです——とはいえ忘れてはいけません。そのオプションが現実になるのは、人類がまだ誰も解けていない「中性子に耐える材料」の難問を、先に解いたときだけなのですから。