メガトレンド · トレンド全体マップ
世界でいちばん重要な産業の地図
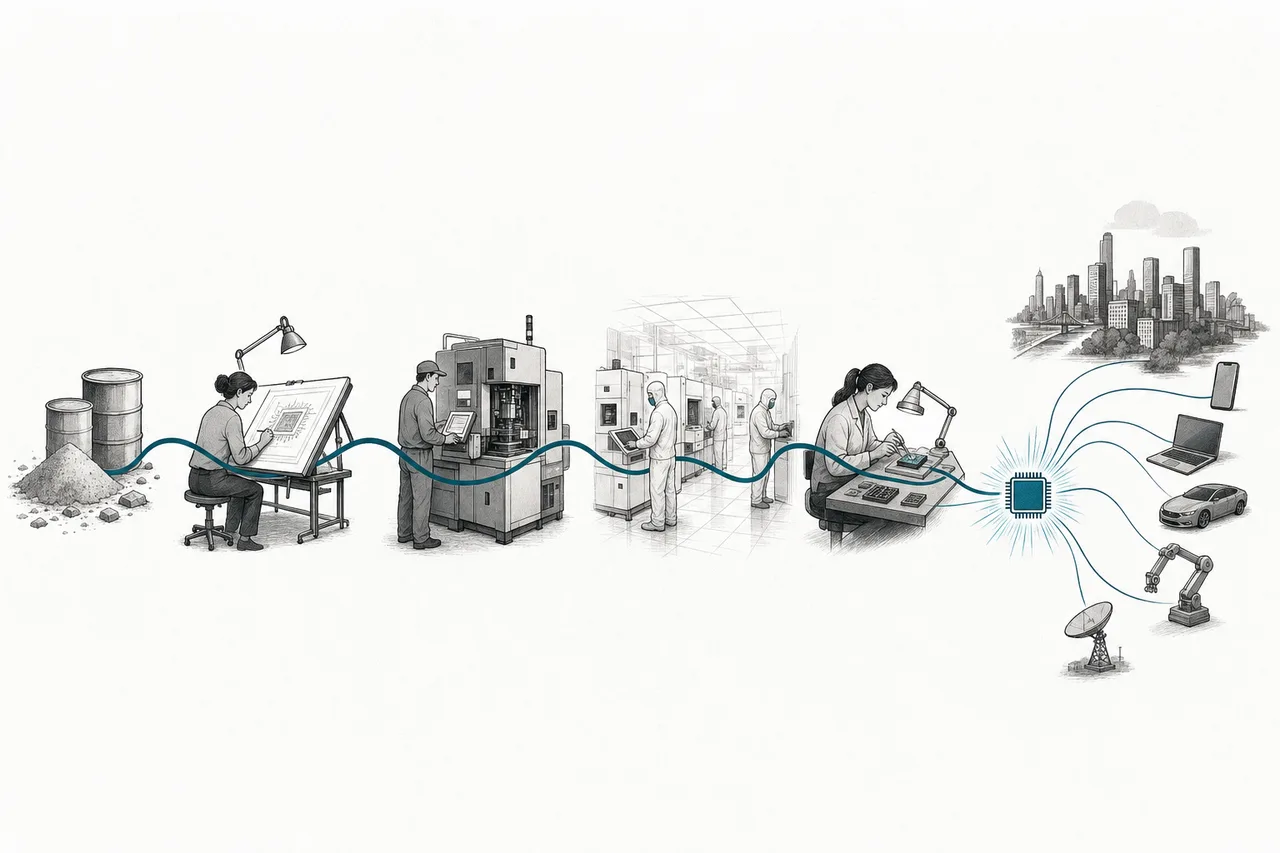
チップがなければ、AIもスマホもEVも、デジタル時代のすべてが成り立ちません。でも「チップを1つ作る」のは、1社で完結する仕事ではないんです——何十もの専門家にバトンを渡しながら作り上げる、長いリレーなんです。この記事は、業界の9分野を1枚につなぐ地図です。誰が何をして、どうつながり、本当の力がどこにあるのか(各分野の詳しい話は、それぞれ専用の深掘り記事があります)。
01全体像:なぜチップがすべての心臓部なのか
いま、あなたの周りを見回してください——スマホ、パソコン、自動車、家電。すべてが動くのは、中の小さなチップのおかげです。そして世界を変えつつあるAIブームの裏側にも、やはりチップがあります。だから半導体は「数ある産業のひとつ」ではなく、デジタル時代のすべてが乗っている土台そのものなんです。
その規模はいま急拡大しています。世界の半導体市場は2024年で約$627,000百万、多くの調査機関は2030年までに$1兆ドルを突破すると見ています。主役はAI——AIチップ市場だけでも、$53,000百万(2024年)から約$300,000百万(2030年)へ伸びると予測されています。
でも、この産業が特別なのは規模だけではありません——それは分業の複雑さです。1社で最初から最後までチップを作れる会社はありません。何十もの専門家が必要で、それぞれが自分の工程に超特化して強い。そしてこの「分業の地図」を、この記事で広げてお見せします。
02地図:9つのサブ分野とは何か
半導体産業は9つの分野に分かれ、それは工程の順番に沿って4つの「関門」にまとめられます——各分野には専用の深掘り記事があります(クリックで読めます):
関門1 — 設計(Design)
- EDA & Semiconductor IP: チップを設計するためのソフトウェアと「既製の設計図」——全員が使わざるを得ない道具(この市場は米国がほぼ独占)
- Logic, Compute & Processors: 計算を担う「頭脳」チップ。たとえばNVIDIAのGPU、CPU——計算パワーの心臓部
- Analog, Power & Discrete: 現実の信号と電気(音・光・電力)を扱うチップ——地味だけれど欠かせない
関門2 — 装置と原材料(Inputs)
- Wafer-Fab Equipment & Lithography: チップを作るための装置——世界でただ1社、ASMLしか作れない最も高価なEUV装置を含む
- Materials & Specialty Chemicals: シリコンウエハー、ガス、工場に供給される特殊な化学品
関門3 — 製造(Manufacture)
- Foundry & Contract Fabrication 📘: 他社が設計したチップを受託で製造する工場(TSMCが世界を制する)——深掘り記事あり
- Memory — DRAM, NAND & HBM 📘: メモリ。AI時代の花形であるHBMを含む——深掘り記事あり
関門4 — 組み立てと接続(Assembly)
- Advanced Packaging & Test (OSAT): 製造後のチップを組み立てテストする——AIチップとHBMを1つにまとめるCoWoS(新しいボトルネック)を含む
- Interconnect & Passive Components 📘: チップを取り巻く極小の部品と基板——深掘り記事あり
03どうつながっているのか(バリューチェーン)
この産業がすごいのは、バトンを次々に手渡していく構造です——設計の成果が製造工場へ流れ、工場は装置と原材料に頼り、製造が終われば組み立てへ送られ、そして実機に載って出ていく。この全体の流れを見てみましょう:
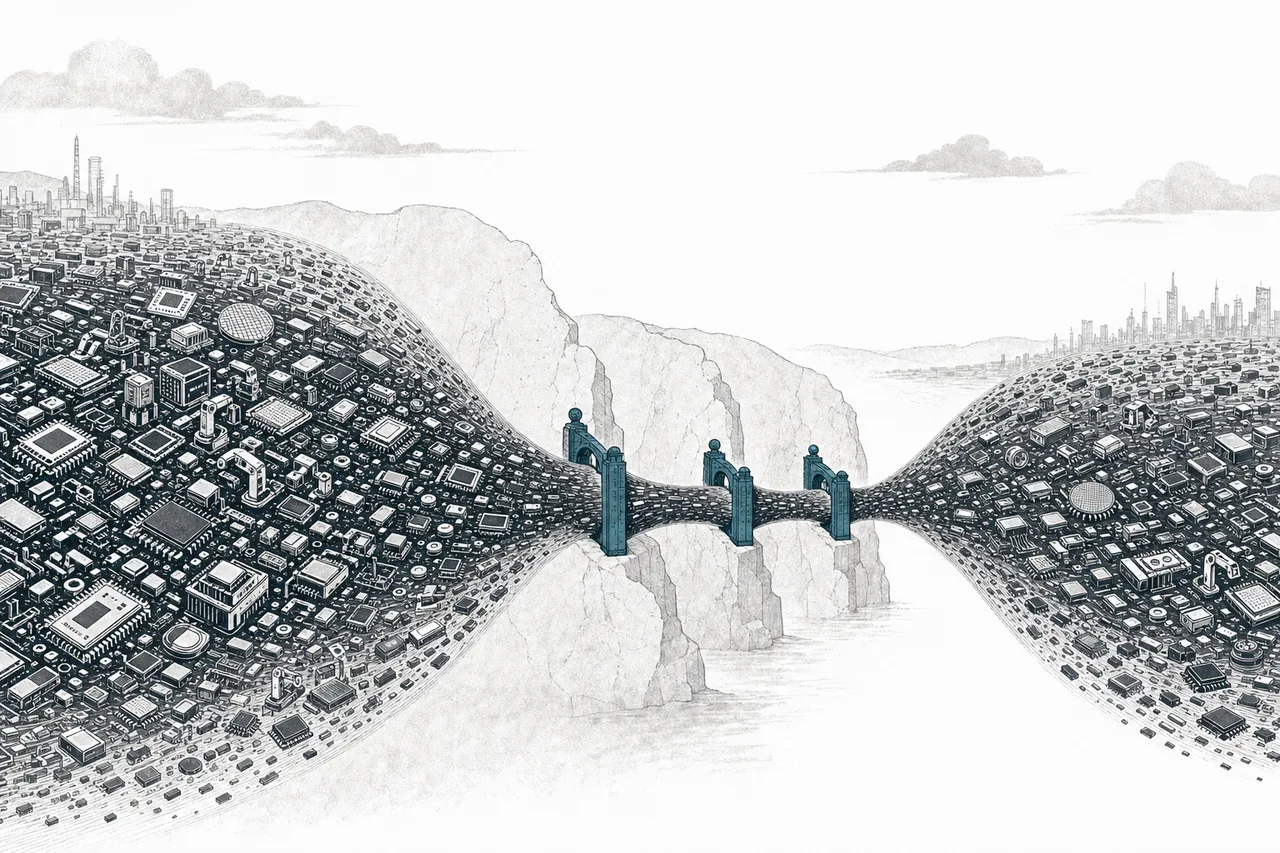
いちばん面白いのが「ボトルネック」です——一部の工程は、できる会社があまりに少なく、世界中が頼る一点になっています。たとえばASMLしか作れないEUV装置、最先端のチップ製造をほぼ独占するTSMC、そして米国が握る設計ソフト(EDA)。この一点のどれかが止まれば、鎖全体が揺れるんです。
04価値と力はどこにあるのか
この産業の大事なルールは、価値と利益は「ボトルネック」に集まることです。できる会社が少なく、最も難しい工程ほど、価格決定力とマージンが高い。逆に誰でもできる工程(コモディティ)は、価格競争を戦うことになります。
これが、ASML(世界で唯一のEUV装置メーカー)、TSMC(最先端のファウンドリ)、NVIDIA(AIチップの設計)といった会社が巨大な時価総額を持つ理由です——彼らはほぼ替えのきかないボトルネックの上に立っているからです。一方、コモディティのチップや汎用部品のメーカーは、価格競争(とくに中国からの供給との競争)に直面します。
このトレンドを見るうえでの教訓:「この会社はチップ業界にいるか」だけを問うのではなく、「ボトルネックの上に立っているのか、それとも価格競争の戦場にいるのか」を問うこと。
05トレンド全体を揺らす力
各分野は違っても、産業全体を同時に揺らす3つの大きな力があります:
1. AIの波——これが最大の力です。AI需要が盤面全体を「持ち上げて」います。処理チップからHBMメモリ、装置、パッケージングまで、どの分野もこの波を受けようと一斉に向き直っています——巨大なチャンスであると同時に、集中のリスクでもあります(AIが減速すれば盤面全体が揺れる)。AIチップ市場だけでも、いま跳ねるように伸びています:
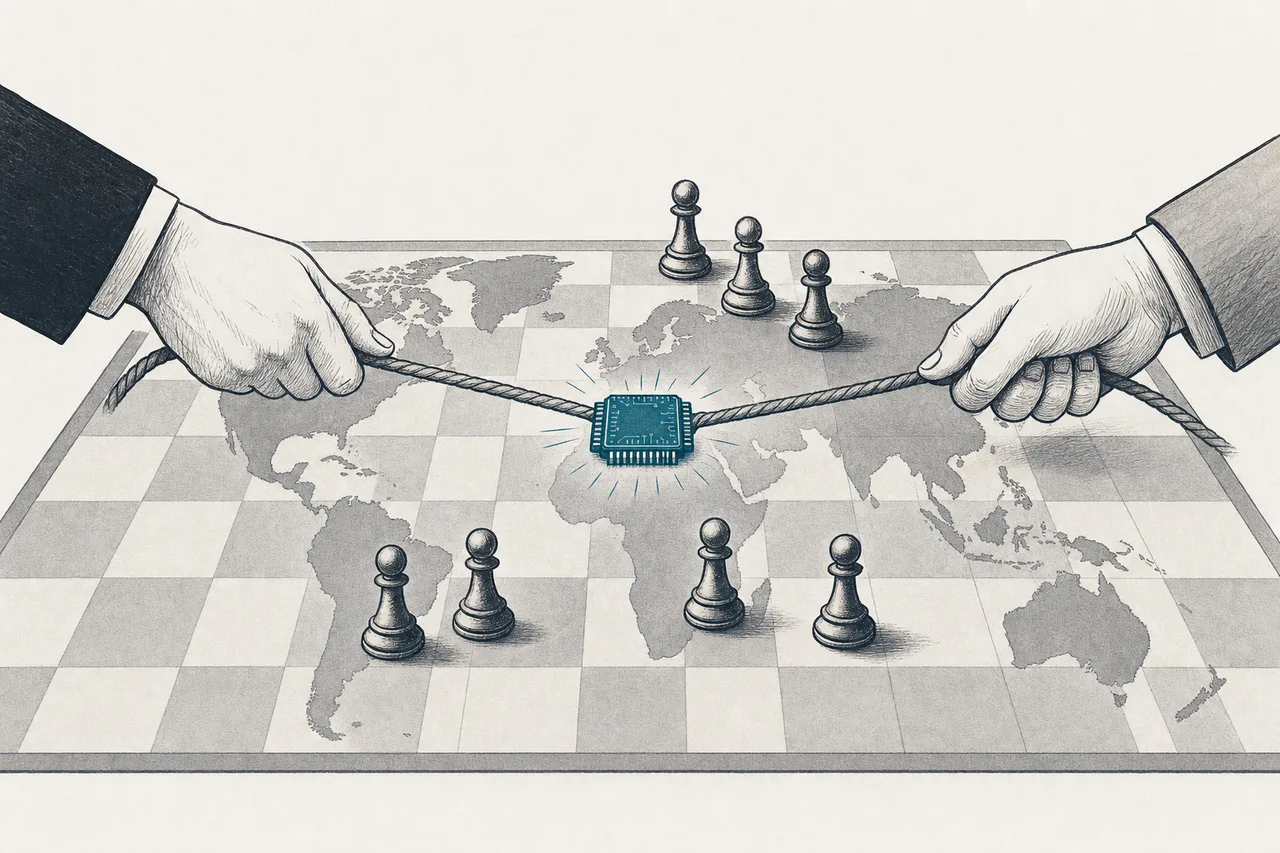
2. 地政学——チップは経済的な「武器」になりました。米国はボトルネック(装置+EDA)を握って中国向けの輸出を禁じ、各国は製造を自国に取り戻そうと競い(CHIPS Act)、そして最先端製造の中心地である台湾は、世界の鎖でいちばん脆い一点になっています。
3. 莫大なコスト(capital intensity)——最先端で戦うには、1工場あたり数百億ドルの投資が必要です。そのため各分野で本当に戦える会社はわずかしか残らず——この産業が高度に集中し、多くの一点で「自然独占」の性質を持つ理由になっています。
06いま、どこまで来たか + 各分野のチャンピオン
2025〜2026年は、この産業の黄金期です——AIの波がほぼすべての分野を同時に押し上げ、張り詰めさせています。予約で埋まったファウンドリ、価格が跳ねるメモリ、不足する装置とパッケージングまで。下は各分野の「チャンピオン」で、力が複数の国(米国/台湾/韓国/日本/オランダ)に分かれていることを映しています:
07未来とリスク
先を見れば、この産業には追い風とリスクの両方があり、セットで見る必要があります。
チャンスの側:AI需要は依然として力強く、すべての分野に広がっています。最先端ノード(2nm)は2030年まで需要が130%超伸びると見られ、advanced packagingやHBMといった新しい戦場が新たな価値を生んでいます——これらのボトルネックを握れる者は、強い交渉力を持ちます。
リスクの側には、警戒すべき3つの層があります:
- AIへの過度な依存: 盤面全体が同じ波に乗っているため、AI投資が減速したり投資過剰が起きれば、すべての分野が同時にリスクにさらされます
- 地政学: 台湾への集中と米中の分断は、財務諸表には表れず、世界地図の上にあるリスクです
- 循環性: 多くの分野(とくにメモリと部品)は激しい上下の性質を持つ——今日の品薄が、数年後には供給過剰になりうる
だからこの記事は「深掘りガイド」ではなく「地図」なんです——トレンド全体を見る本当の価値は、すべてのピースが1つの物語につながっていると気づくことにあるからです。各部屋を細かく見て回る前に、まずは全体を。気になる分野の深掘り記事へ、ぜひそのままお進みください。