メガトレンド · 核融合エネルギー
紙より薄いテープ——それが「太陽を閉じ込める」ことを可能にする
核融合に火を灯すには、1億度の高温プラズマを空中に浮かせ、壁に触れさせずに保ち続けないといけません——それができるのは「磁石の瓶」だけ。そして、核融合炉を10倍小さく、安く、速くする鍵が、REBCO という一種の超電導テープなんです。従来より2倍近く強い磁場をつくり出します。おもしろいのは、このビジネスは核融合の成功を待たずとも「今日すでに本物の売上がある」こと——MRI、送電線、粒子加速器がその顧客です。
01これは何?
想像してみてください。1億℃——太陽の中心より何倍も熱い火を、部屋の真ん中で、何にも触れさせずに持ち続けないといけない。地球上のどんな素材も、触れた瞬間に蒸発してしまうからです。これが核融合の難題で、唯一の答えが「磁石でつかむ」こと。プラズマ(電気を帯びた高温のガス)は、磁場で進む向きを操れるんです。
このnodeは、その役目を担う磁石の物語です——なかでも核心は、高温超電導体(HTS)と呼ばれる特別な素材。紙より薄い「テープ」の形をしていて、それを巻いて強力な磁石コイルにします。もっと正確に言うと、REBCO(rare-earth barium copper oxide=レアアース・バリウム・銅の酸化物)という素材を、薄い金属の帯にコーティングしたものです。
うんと冷やすと電気を抵抗ゼロで流せるようになる素材。膨大な電流が熱も生まず、エネルギーも失わずに流れます。電流が多いほど、つくれる磁場も強くなる · 従来のものはLTS(低温超電導体。たとえばニオブ・スズ)と呼ばれ、−269℃まで冷やす必要があった · 新しいのがHTSで、「より高い」温度(およそ−200℃)で働く——そしてもっと大事なのは、はるかに強い磁場に耐えられることです。
メガトレンドの地図のうえで、このnodeは核融合エネルギーの下にある原料の供給ライン(supply chain)です。その定義はストレートで——「REBCO 型の HTS テープと超電導磁石システム——これは核融合を解き放つ技術であると同時に、磁場閉じ込め型核融合でいちばんよく名指しされるボトルネックでもある」。
02なぜ重要か——炉を10倍小さくする磁石
何十年ものあいだ、核融合はたった一つの問題に縛られてきました:採算の合う炉はとてつもなく巨大でないといけない、という問題です。フランスの国際プロジェクトITERは従来型の磁石(LTS ニオブ・スズ)を使い、磁場は最大でおよそ11.8テスラ。この程度の磁場では、炉をスタジアムほどの大きさで建てなければならず、何十年もの歳月と数兆円規模の予算がかかります。
そして転機が2021年9月に訪れます。Commonwealth Fusion Systems(CFS)が MIT と組み、REBCO 型の HTS 磁石をテストして磁場20テスラ超を実現——ITER の2倍近い強さです。なぜこれが重要かというと、核融合炉では得られる出力が磁場の4乗(B⁴)に比例するから。つまり磁場をたった3倍ほど強めるだけで、同じ出力のまま炉のサイズ(とコスト)をおよそ80倍も小さくできるんです。
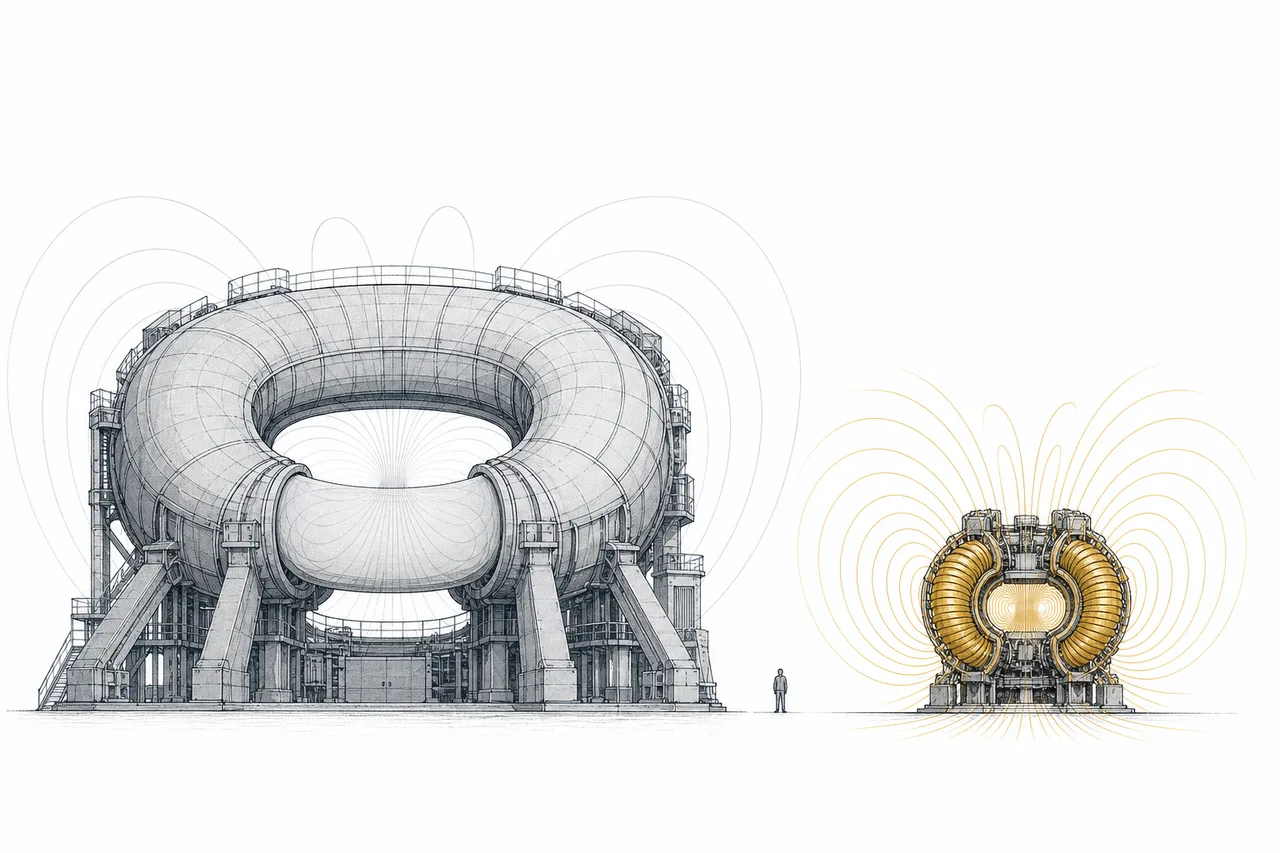
これこそが CFS の賭けです。マサチューセッツ州 Devens で建設中の炉SPARCは、ITER に近い性能をねらいながら、サイズは10分の1、しかも完成はずっと早い——そのすべてを可能にするのが、この REBCO テープただ一つなんです。
そして REBCO テープは、もう研究室のおもちゃではありません——CFS の20テスラ試作磁石はたった1台で、長さ267キロメートルものテープを使います(ボストンからオールバニーまでの距離に匹敵)。SPARC 炉まるごとでは、超電導線がおよそ1万キロメートル必要です。だからこそ「誰が十分な量のテープをつくれるか」が、核融合産業全体の運命を決める問いになっているわけです。
03どう働くのか——太陽をつかむ「磁石の瓶」
実際の仕組みを見てみましょう。核心は3ステップです:(1) REBCO テープを巻いてコイルにし、膨大な電流を流し込む (2) コイルが高い磁場をつくり出す (3) その磁場が「磁石の瓶」を形づくり、1億度の高温プラズマを炉の中央に締めつけ吊るして、壁に触れさせない。
鍵はステップ2にあります。REBCO は従来の素材よりずっと強い電流と磁場に耐えられるので、つくれる磁場も強くなる。そして強い磁場=より厚く密な「壁」になり、プラズマを核融合が起きるほど熱く締め上げます——ずっと小さい炉で。イメージで比べると、弱い磁場の磁石(LTS)は同じプラズマを閉じ込めるのに巨大な炉が要る。いっぽう強い磁場の磁石(HTS)なら、同じプラズマをはるかに小さい炉で閉じ込められるんです。
実際のテープはとても薄い——厚さ約0.1ミリ、幅は数ミリしかありません。しかも「超電導体」そのものの層はミクロン単位の薄さで、残りは支えになる金属の帯です。この極薄の層を、何百キロメートルにもわたって欠陥なく均一につくること——それが、いまだに高価で難しい理由なんです(このあとの章で詳しく触れます)。
04核融合のどこにいるのか——みんなが通る関所
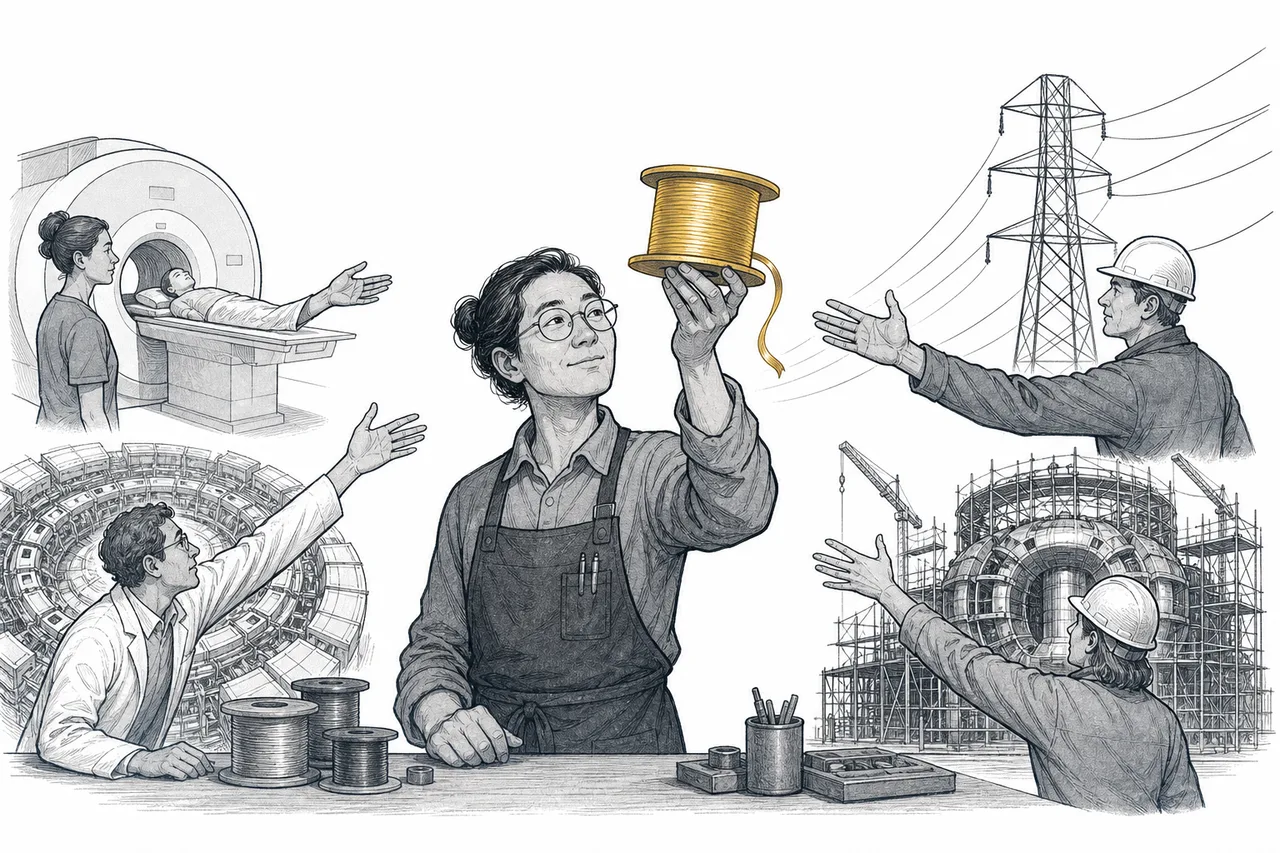
このnodeを理解するいちばんいい方法は、それを「核融合ゴールドラッシュの、ツルハシとスコップ」と見ることです。ゴールドラッシュで確実に儲けたのは金を掘る人ではなく、ツルハシとスコップを売る人でした——掘りに来る全員に売れるから。誰が金を掘り当てるかに関係なく、です。
核融合トレンドのほかの部分とどうつながるか:
- 核融合炉の開発者(Developers)に供給する: 磁石でプラズマを締めつける方式(磁場閉じ込めと呼ぶ)を使う会社はすべて——CFS、Tokamak Energy ほか多数——HTS 磁石を買うか自前でつくらなければならない。ここが主力の顧客層
- 真空・極低温・炉壁と組む: 超電導磁石は常にうんと冷やしておく必要があるので、極低温(ヘリウムによる冷却)システムが欠かせない相棒になる
- 重要な原料に依存する: REBCO はレアアース(rare-earth)と特殊な素材を使うため、そのサプライチェーンはレアアースの問題と直結している
- クリーンエネルギーの需要に供給し、AIに押される: 核融合が成功すれば、化石燃料に取って代わりうるクリーンエネルギーになる——そして AI データセンターの猛烈な電力ニーズが、投資家を再び核融合に向かわせる新しい原動力になっている
でも、このnodeを核融合ファミリーのきょうだいたちより面白くしているのは、「核融合の外」に今日から本物のお金を払ってくれる顧客がいること——病院の MRI、超電導の送電線、高効率のモーターや発電機、リニアモーターカー(maglev)、研究用の粒子加速器。どれも超電導磁石を使います。つまりこのビジネスは今すぐ稼げるうえに、核融合が来ればさらに伸びるんです。
05いま、どこまで来たのか
2026年は大きな節目です。技術の面は証明済み——2024年3月、MIT は CFS の HTS 磁石が「核融合に対応できる」と確認し、2025年12月、CFS は本物の核融合磁石の第一号(重さ24トン)を工場から、すでに約75%まで完成した SPARC 炉へと届けました。2026年の稼働開始と、2027年の正味エネルギー(Q>1)の実証を目標にしています。
市場の面は、規模はまだ小さいけれど急成長中です。高温超電導体(HTS)市場全体は2024年で約7.3億ドル、2034年には約16億ドル(CAGR 約8.5%)に伸びると見られています。でもいちばん熱いのは核融合磁石専用の REBCO テープで、2024年で約4.12億ドルと見積もられ、CAGR は約21%という高さが予想されています。
本当の主戦場は生産能力です。超電導テープの世界全体の生産量は、ここ5年で年1トン未満から年3トン超へと広がったばかり。そして商用核融合を支えるには年50トン超まで駆け上がる必要があります——これが、メーカー各社がこぞって埋めにいっている空白です。
では、本当の主役は誰か?興味深いことに、多くはすでに「既存の足場」で稼いでいる上場企業です——MRI や送電線、科学機器向けに磁石を売り、そこから核融合へと事業を伸ばしていく。いっぽう CFS や Tokamak Energy のような核融合の大本命は、まだ非公開企業(未上場)で、大口の顧客という立場です。
株式市場の外で、需要を本当に動かしているのはCFS と Tokamak Energy(英国)。どちらもまだ非公開です。Tokamak Energy は最近1.25億ドルを調達し、HTS 磁石事業(TE Magnetics)を切り出して製品として売り始めました——炉の開発者自身でさえ「磁石」を、ただの内部部品ではなく売れる商品とみなしている、という合図です。
06これからの展開
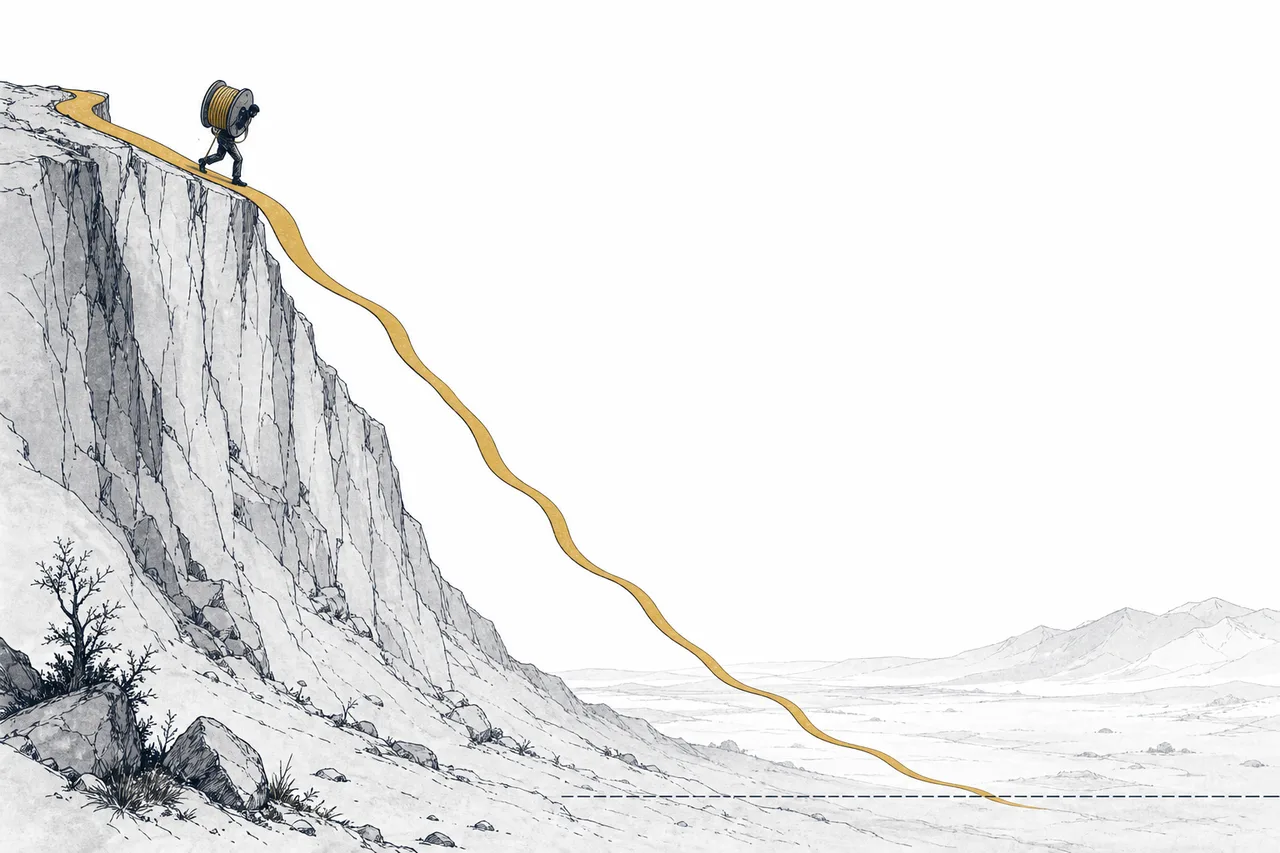
第一の方向はコストの勝負。これがいちばん重要な変数です。REBCO テープの価格は今日およそkA-m あたり150〜200ドル(長さあたりの通電能力を測る単位)。でも核融合が商用として採算に乗るには、価格をkA-m あたり10〜20ドルくらいまで下げる必要があります——つまり10分の1近くまで。朗報は、テープ需要を「年に数百キロメートル」から「年に数千キロメートル」へと跳ね上げる核融合需要が、規模に沿ってコストを押し下げ始めていることです。
第二の方向は生産能力の一気の拡大。CFS、Tokamak Energy ほかが磁石を「量産(serial production)」し始めると、REBCO テープの需要は跳ね上がります。AMSC、Furukawa/SuperPower、Fujikura といったメーカーはこぞって工場を増強中——年50トン超という水準が、たどり着くべきゴールラインです。
第三の方向は核融合以外の足の成長。商用核融合(まだ何年も先)を待つあいだ、液体ヘリウムのいらない新型 MRI、大都市の送電線、粒子加速器からの HTS 磁石需要が、メーカーが生き延びて技術を磨き続けるための「つなぎの売上」になります——これが、このnodeが純粋な核融合株より丈夫である理由です。
07課題とリスク
正直に言いましょう:これは利益がやすやすと流れ込むビジネスではありません。本物の壁が3つあります。
第一の壁は価格がまだ高すぎること。REBCO テープは今日、核融合が採算に乗る地点よりまだ10分の1近く高い。そこまでコストを下げるには規模と製造の進歩の両方が要りますが、予定どおりたどり着く保証はありません。コスト低下が想定より遅れれば、核融合全体の経済性もつまずきます。
第二の壁は生産能力がボトルネックになること。世界はテープを「年に数トン」しかつくれないのに、年50トン超まで駆け上がらないといけない。ミクロン単位の超電導層を、何百キロメートルにもわたって欠陥なく均一にコーティングするのは非常に難しく、規模の立ち上がりが遅い——つくり間に合わなければ、炉の開発者は磁石をつくれず、サプライチェーン全体が詰まります。
第三の壁は核融合需要がまだ「未来」で、しかもニッチ市場だということ。電力網に本当に電気を流す商用核融合はまだ何年も先で、予定どおり成功する保証は誰にもありません。だから核融合からの大きな売上はいまだ「約束」であって、今日の決算の数字ではない。核融合だけを当て込んでこのテーマに投資するなら、ずれうるタイムラインに賭けていることを理解しておく必要があります。
ひとことでまとめると:レアアースの酸化物をコーティングした紙より薄いテープは、核融合という夢のなかで、いちばん地味なのにいちばん欠かせない部品です。それは新型の炉が10倍小さくなる理由であり、しかも核融合の世界では珍しく「最後の歯車がはまる前から稼げる」ビジネスです——とはいえ、多くの人が夢みる数兆円規模のビジネスになるには、まずコストと生産能力という、いちばん手強い関所を越えなければなりません。