Megatrend · ภาพรวมทั้งเทรนด์
เครื่องบินไฟฟ้ากำลังจะบินจริง — แต่ลำพังตัวเครื่องบินไม่พอ
หลังพูดกันมาสิบปีว่า “แท็กซี่บินได้” เป็นเรื่องของอนาคต ปี 2025–2026 คือช่วงที่มัน เริ่ม ได้ใบรับรองบินจริงเป็นครั้งแรก — EHang ขายตั๋วบินในจีนแล้ว, Joby กับ Archer ทดสอบบินกับ FAA อยู่ แต่จะให้ “เครือข่ายการบินไฟฟ้า” ทำงานได้จริง ต้องมี 4 อย่างพร้อมกัน — ตัวเครื่องบิน, ห่วงโซ่ชิ้นส่วน, และ ลานจอด + ระบบจัดการน่านฟ้า บทเรียนนี้คือ แผนที่ ที่ร้อย 5 หมวดเข้าด้วยกัน ว่าทำไมขาดอันใดอันหนึ่งไม่ได้ และเงิน (กับความเสี่ยง) อยู่ตรงไหน — โดยซื่อสัตย์ว่าทั้งวงการนี้ยัง “เผาเงิน” และเกือบทั้งหมดยังไม่มีรายได้
01ภาพใหญ่: การบินไฟฟ้าที่กำลังจะเกิดจริง
เรื่อง “รถบินได้” ถูกพูดถึงมานานจนกลายเป็นมุกตลก แต่ตอนนี้มันเปลี่ยนสถานะแล้ว — ในเมืองกว่างโจวกับเหอเฝย์ของจีน บริษัท EHang เริ่ม ขายตั๋วบินสำหรับนักท่องเที่ยว ด้วยอากาศยานไฟฟ้าไร้คนขับที่ ได้ใบรับรองครบทุกใบจากทางการจีนเป็นรายแรกของโลก ส่วนในสหรัฐฯ Joby และ Archer ก็ทดสอบบินร่วมกับ FAA โดยตั้งเป้าเปิดบริการเชิงพาณิชย์ช่วงปลายปี 2026 นี่ไม่ใช่อนาคตไกลๆ อีกต่อไป — มันคือเส้นตายที่กำลังนับถอยหลัง
หัวใจของเทคโนโลยีนี้เรียกว่า eVTOL — อากาศยานไฟฟ้าที่ขึ้น-ลงแนวดิ่งได้เหมือนเฮลิคอปเตอร์ (ไม่ต้องใช้รันเวย์) แต่เงียบกว่า ถูกกว่า และไม่ปล่อยมลพิษเพราะใช้แบตเตอรี่ไฟฟ้าล้วน ภาพในหัวคือ “แท็กซี่บินข้ามเมือง” แต่จริงๆ ตลาดมันกว้างกว่านั้นมาก — รวมทั้งเครื่องบินภูมิภาคไฟฟ้า และโดรนส่งของ
ตัวเลขที่ทำให้นักลงทุนตื่นเต้นมาจาก Morgan Stanley ที่เคยมองตลาด AAM (Advanced Air Mobility) ทั่วโลกแตะ ~$1 ล้านล้านดอลลาร์ภายในปี 2040 และอาจโตถึง ~$9 ล้านล้านภายในปี 2050 ในกรณีฐาน — โดยกว่าครึ่งของตลาดเป็น “การขนส่งสินค้า/โลจิสติกส์” ไม่ใช่แค่ขนคน
แต่ต้องซื่อสัตย์ตั้งแต่ต้น — ตอนนี้ตลาดยังเล็กมากและเกือบทุกบริษัทยังขาดทุน ตัวเลขล้านล้านนั้นคือ “ปลายทาง” ไม่ใช่ปัจจุบัน Morgan Stanley เองยังเลื่อนเวลา “จุดเปลี่ยน” ออกไปใกล้ปี 2040 มากกว่า 2030 และมีบริษัทดังอย่าง Lilium กับ Volocopter ที่ ล้มละลายไปแล้ว ระหว่างทาง สิ่งที่ทำให้เรื่องนี้ต่างจาก “ฟิวชัน” หรือเทคโนโลยีฝันไกลอื่นๆ คือมันใกล้ความจริงกว่ามาก — มีของบินจริง มีคนได้ใบรับรองจริง มีคนซื้อตั๋วจริง และเพื่อจะเข้าใจว่ามันจะสำเร็จหรือไม่ ต้องเข้าใจก่อนว่า “ระบบ” นี้ประกอบด้วยอะไรบ้าง
02แผนที่: 5 หมวดย่อยคืออะไร
เทรนด์นี้แบ่งเป็น 5 หมวด ซึ่งจัดกลุ่มได้เป็น 3 “ชั้น” ตามบทบาทในระบบ — หมวดที่ สร้างเครื่องบิน, หมวดที่ ป้อนชิ้นส่วน, และหมวดที่ สร้างพื้นที่ให้มันบิน แต่ละหมวดมีบทเรียนเจาะลึกแยก (กดเข้าไปอ่านได้):
ชั้นปลายทาง — ตัวอากาศยาน (application)
- Passenger eVTOL OEMs: ผู้ผลิต “แท็กซี่บิน” ขึ้น-ลงแนวดิ่งสำหรับขนคน — Joby, Archer, EHang อยู่หมวดนี้ เป็นหมวดที่ดังที่สุดและร้อนแรงที่สุด
- Hybrid-Electric & Regional Electric Aircraft: เครื่องบินไฟฟ้า (หรือไฮบริด) สำหรับเส้นทางภูมิภาคระยะสั้น — ใหญ่กว่า eVTOL และใช้รันเวย์ปกติ เป็นทางลัดให้การบินไฟฟ้าเริ่มมีรายได้เร็วขึ้น
- Cargo & Delivery Drone Systems: โดรนส่งของ/เวชภัณฑ์อัตโนมัติ — เป็นหมวดที่ “ทำเงินจริงแล้ว” มากที่สุด เพราะไม่ต้องขนคน กฎจึงผ่อนกว่า (Zipline ส่งของไปแล้วทะลุ 2 ล้านครั้ง)
ชั้นกลาง — ชิ้นส่วน (supply_chain)
- AAM Propulsion, Avionics & Supply Chain: มอเตอร์ไฟฟ้า, แบตเตอรี่, ใบพัด, ระบบควบคุมการบิน และอิเล็กทรอนิกส์ — “เครื่องใน” ที่ทุกเครื่องบินต้องใช้ ไม่ว่าใครจะชนะที่ชั้นปลายทาง (Honeywell, Albany อยู่หมวดนี้)
ชั้นฐาน — โครงสร้างพื้นฐาน (infrastructure)
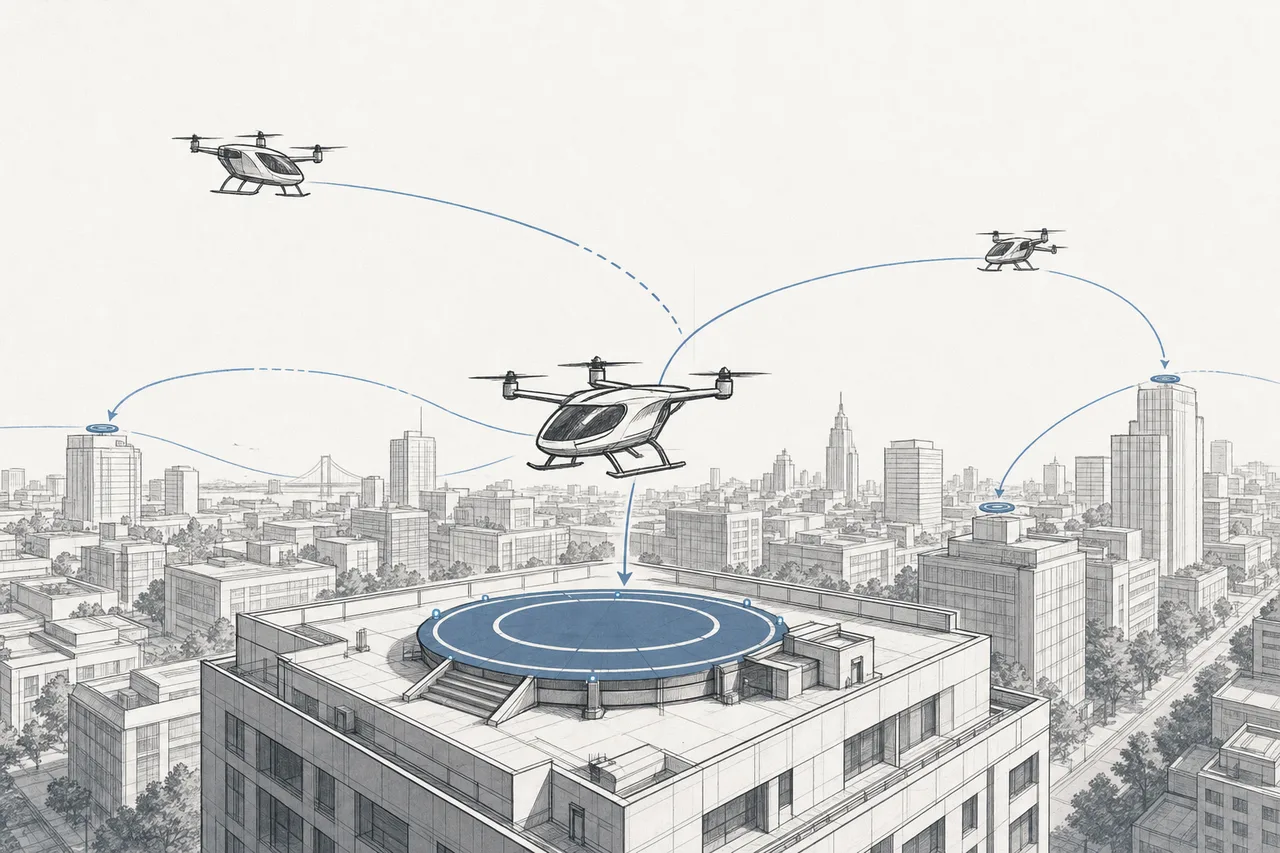
- Vertiport Infrastructure & Airspace Integration: ลานขึ้น-ลง (vertiport), ระบบชาร์จ, และที่สำคัญที่สุดคือ ระบบจัดการน่านฟ้า (UTM) ที่ทำให้เครื่องบินหลายลำบินในเมืองพร้อมกันได้อย่างปลอดภัย — ถ้าขาดชั้นนี้ ต่อให้มีเครื่องบินก็ไม่มีที่ให้บิน
03มันเชื่อมกันยังไง (ทั้งระบบต้องครบ)
นี่คือแก่นที่ต่างจากเทรนด์อื่น — AAM ไม่ใช่ “ห่วงโซ่” ที่ของไหลจากต้นไปปลาย แต่เป็น “ระบบ” ที่ทุกชิ้นต้องพร้อมพร้อมกันถึงจะใช้ได้ ลองนึกภาพ: ต่อให้คุณมีแท็กซี่บินที่ได้ใบรับรองแล้ว แต่ถ้าในเมืองไม่มีลานจอด ไม่มีระบบบอกว่าใครบินตรงไหนเวลาไหน มันก็บินไม่ได้ และต่อให้มีลานจอดเต็มเมือง แต่ถ้าแบตเตอรี่ยังเบาไม่พอให้บินได้ไกลพอคุ้ม มันก็ไม่มีธุรกิจ ทั้งสามชั้นจึงเป็น “เงื่อนไขที่ต้องเป็นจริงพร้อมกัน”
และนี่คือเหตุผลที่ “คอขวด” ของเทรนด์นี้ไม่ใช่ตัวเครื่องบิน — เทคโนโลยีอากาศยานพร้อมกว่าทุกอย่าง สิ่งที่กลั้นทั้งวงการไว้คือ การรับรอง (certification) ที่ใช้เวลานานมาก และ ระบบจัดการน่านฟ้า (UTM) ที่ยังสร้างไม่เสร็จ ทั่วโลกมีแผนสร้างลานจอด กว่า 1,500 แห่ง แต่ในช่วงแรก (2025–2028) เกือบ 90% จะใช้สนามบิน/ลานจอดเฮลิคอปเตอร์เดิมไปก่อน เพราะลานจอดเฉพาะทางยังแทบไม่มี และมาตรฐานการออกแบบของ FAA ก็ยังเป็นแค่ “ฉบับชั่วคราว”
04มูลค่าและอำนาจอยู่ตรงไหน
กฎสำคัญในการมองเทรนด์ที่ “เพิ่งเริ่ม” แบบนี้คือ — อย่ามองแค่ว่าใครมีเครื่องบินสวยที่สุด แต่ดูว่า ใครได้ใบรับรองแล้ว ใครมีออเดอร์จริง และใครทำเงินได้ตอนนี้ มูลค่าไม่ได้กระจายเท่ากันทั้ง 5 หมวด
เห็นชัดว่า โดรนส่งของ นำหน้าทุกหมวด — เพราะมันไม่ต้องขนคน กฎจึงผ่อนปรนกว่ามาก Zipline ส่งของไปแล้วทะลุ 2 ล้านครั้ง และบินอัตโนมัติเชิงพาณิชย์ไปกว่า 125 ล้านไมล์ นี่คือธุรกิจที่ “เกิดแล้ว” จริงๆ ขณะที่ฝั่งขนคน แม้ EHang จะได้ใบรับรองครบและเริ่มขายตั๋ว แต่รายได้ยังเล็กมาก (คาดทั้งปี 2026 ราว 600 ล้านหยวน ≈ $84M) ส่วน Joby/Archer ในสหรัฐฯ ยัง ไม่มีรายได้จากการบินเลย — ทั้งคู่กำลังเผาเงินรอใบรับรอง
ฝั่งที่อาจถูกมองข้ามแต่สำคัญคือ ชั้นชิ้นส่วน (supply chain) — เหมือน “พลั่วและจอบ” ของเทรนด์นี้ บริษัทที่ขายมอเตอร์ไฟฟ้า ระบบ avionics หรือใบพัดคาร์บอนไฟเบอร์ ได้เงินไม่ว่าแท็กซี่บินยี่ห้อไหนจะชนะ และในระยะยาว ชั้นโครงสร้างพื้นฐาน (ลานจอด+น่านฟ้า) คือคนที่ “เก็บค่าผ่านทาง” ของทั้งเครือข่าย — แต่ตอนนี้ยังอยู่ในช่วงตั้งไข่
บทเรียนสำหรับการมองเทรนด์นี้: อย่าถามแค่ “บริษัทนี้ทำ eVTOL ไหม” แต่ถามว่า “มันได้ใบรับรองหรือยัง มีออเดอร์จริงไหม และเงินสดจะพอเผาถึงวันมีรายได้หรือเปล่า”
05แรงที่กระทบทั้งเทรนด์
แม้แต่ละหมวดจะต่างกัน แต่มี 4 แรงใหญ่ที่กำหนดชะตาทั้งวงการพร้อมกัน:
1. ความหนาแน่นของพลังงานในแบตเตอรี่ (energy density) — นี่คือกำแพงทางฟิสิกส์ที่จริงที่สุด การขึ้น-ลงแนวดิ่งกินพลังมากกว่ารถวิ่งบนถนน 10–15 เท่า แบตเตอรี่ลิเทียมวันนี้ให้ราว 250–300 Wh/kg แต่เพื่อให้เครื่องบินไฟฟ้าคุ้มทุนเชิงพาณิชย์จริง ต้องการเกิน ~400 Wh/kg — ช่องว่างนี้คือเหตุผลที่ eVTOL วันนี้บินได้ไม่ไกลและบรรทุกได้น้อย
2. ความคืบหน้าของการรับรอง (certification) — นี่คือนาฬิกาที่ทุกคนจ้องมอง ในสหรัฐฯ FAA มีกระบวนการแบ่งเป็นหลายขั้น และทั้ง Joby (เข้าขั้น 4 จาก 5) กับ Archer (ปิดเฟส 3 ของ 4 ได้เป็นรายแรก) กำลังเดินเข้าโค้งสุดท้าย — ใครได้ใบรับรองก่อน ก็เปิดบริการเก็บเงินได้ก่อน ส่วนจีนใช้เส้นทางของตัวเองและ EHang ก็ไปถึงเส้นชัยแล้ว
3. ความต้องการแก้ปัญหาเมืองแออัด — แรงดึงฝั่งดีมานด์มาจากเมืองใหญ่ที่รถติดหนัก เส้นทาง 90 นาทีบนถนนอาจเหลือ 10–15 นาทีทางอากาศ ตลาดแรกๆ จึงเกิดในที่ที่มีทั้งเงินและรถติด เช่น ดูไบ/อาบูดาบี (Joby เตรียมรับผู้โดยสารแรกในยูเออีปีนี้, Archer ก็ตั้งฐานที่อาบูดาบี) — UAE กลายเป็นสนามทดลองจริงของโลก
4. กลาโหมและคาร์โก้ = รายได้ก้อนแรก — ก่อนที่ “แท็กซี่บินขนคน” จะทำเงิน ตลาดที่จ่ายเงินจริงตอนนี้คือ โดรนส่งของ (เวชภัณฑ์ พัสดุ) และ การใช้งานทางทหาร ที่ กลาโหม ให้ความสนใจ eVTOL/โดรนสำหรับลำเลียงและลาดตระเวน — เป็นสะพานรายได้ที่ช่วยให้บริษัทอยู่รอดระหว่างรอตลาดขนคนโต
06ตอนนี้ไปถึงไหน + แชมป์แต่ละหมวด
ปี 2025–2026 คือ “ปีพิสูจน์” ของทั้งวงการ — จีนเริ่มบินเชิงพาณิชย์แล้ว, สหรัฐฯ เข้าโค้งสุดท้ายของการรับรอง, โดรนส่งของขยายเมือง, แต่ในขณะเดียวกันก็มีบริษัทล้มหายไป ด้านล่างคือ “แชมป์” ของแต่ละหมวด ที่สะท้อนว่าอำนาจกระจายข้ามภูมิภาค (สหรัฐฯ/จีน) และข้าม “ความพร้อม” (บางรายขายตั๋วแล้ว บางรายยังเผาเงิน):
07อนาคตและความเสี่ยง
มองไปข้างหน้า เทรนด์นี้มีทั้งแรงส่งจริงและความเสี่ยงที่ต้องดูคู่กันแบบตาสว่าง
ฝั่ง โอกาส: เป็นครั้งแรกที่เรามี “ของจริง” — เครื่องบินที่ได้ใบรับรอง คนซื้อตั๋วจริง โดรนส่งของจริง ถ้าฝั่งสหรัฐฯ (Joby/Archer) ได้ใบรับรองในปี 2026–2027 ตามแผน และ UAE/จีนพิสูจน์ว่าโมเดลธุรกิจเวิร์ก ตลาดก็จะเริ่มขยายจาก “ชมวิว/นักท่องเที่ยว” ไปสู่ “การเดินทางจริง” — โดยมีโดรนคาร์โก้และงานกลาโหมเป็นรายได้ค้ำไว้ระหว่างทาง
ฝั่ง ความเสี่ยง — บทเรียนนี้จะไม่ซื่อสัตย์ถ้าไม่พูดให้ชัด มีสามชั้นที่ต้องระวัง:
- ยังไม่มีรายได้ + เผาเงินหนัก: ผู้เล่นฝั่งขนคนเกือบทั้งหมด (โดยเฉพาะสหรัฐฯ) ยังไม่มีรายได้จากการบินเลย Joby เองคาดใช้เงินถึง ~$370M แค่ครึ่งปีแรกของ 2026 การพัฒนาเครื่องบินที่ได้ใบรับรองต้องใช้ทุน $0.5–5B และ Lilium กับ Volocopter ก็ล้มละลายเพราะเงินหมดก่อนถึงเส้นชัย — เงินสดในธนาคาร vs เวลาที่เหลือ คือตัวเลขที่สำคัญที่สุด
- การรับรองอาจช้ากว่าที่คิด: ไทม์ไลน์เลื่อนได้เสมอ Morgan Stanley เองยังเลื่อน “จุดเปลี่ยน” ของตลาดออกไปใกล้ปี 2040 มากกว่า 2030 — ทุกการเลื่อนคือเดือนที่ต้องเผาเงินเพิ่ม
- โครงสร้างพื้นฐานยังไม่พร้อม: ต่อให้เครื่องบินได้ใบรับรอง ถ้าลานจอดและระบบจัดการน่านฟ้า (UTM) ยังไม่เสร็จ การบินก็ขยายไม่ได้จริง — มาตรฐาน FAA ยังเป็นฉบับชั่วคราว และ Advisory Circular ฉบับเต็มเพิ่งจะออกในปี 2026
และนั่นคือเหตุผลที่บทนี้เป็น “แผนที่” ไม่ใช่ “คู่มือเจาะลึก” — เพราะคุณค่าที่แท้จริงของการมองทั้งเทรนด์ คือการเห็นว่า ทั้ง 5 ชิ้นต้องประกอบกันเป็นระบบเดียว ก่อนจะเดินเข้าไปสำรวจแต่ละห้อง — กดเข้าไปอ่านบทเจาะลึกของหมวดที่คุณสนใจได้เลย