Megatrend · Advanced Air Mobility
ไม่ต้องเดาว่าแท็กซี่บินลำไหนจะรอด — ขายของให้มันทุกลำ
ทุกคนเถียงกันว่าใครจะเป็น “Tesla แห่งท้องฟ้า” — Joby? Archer? แต่มีคนอีกกลุ่มที่ไม่ต้องเดาเลย เพราะไม่ว่าใครชนะ พวกเขาก็ขายมอเตอร์ แบตเตอรี่ ระบบควบคุมการบิน และวัสดุคอมโพสิตให้ทุกลำอยู่ดี นี่คือชั้น “คนขายจอบขายเสียม” ของยุคแท็กซี่บิน — ความเสี่ยงต่ำกว่า แต่ก็ยังผูกกับตลาดที่ยังแทบไม่มีรายได้จริง
01มันคืออะไร
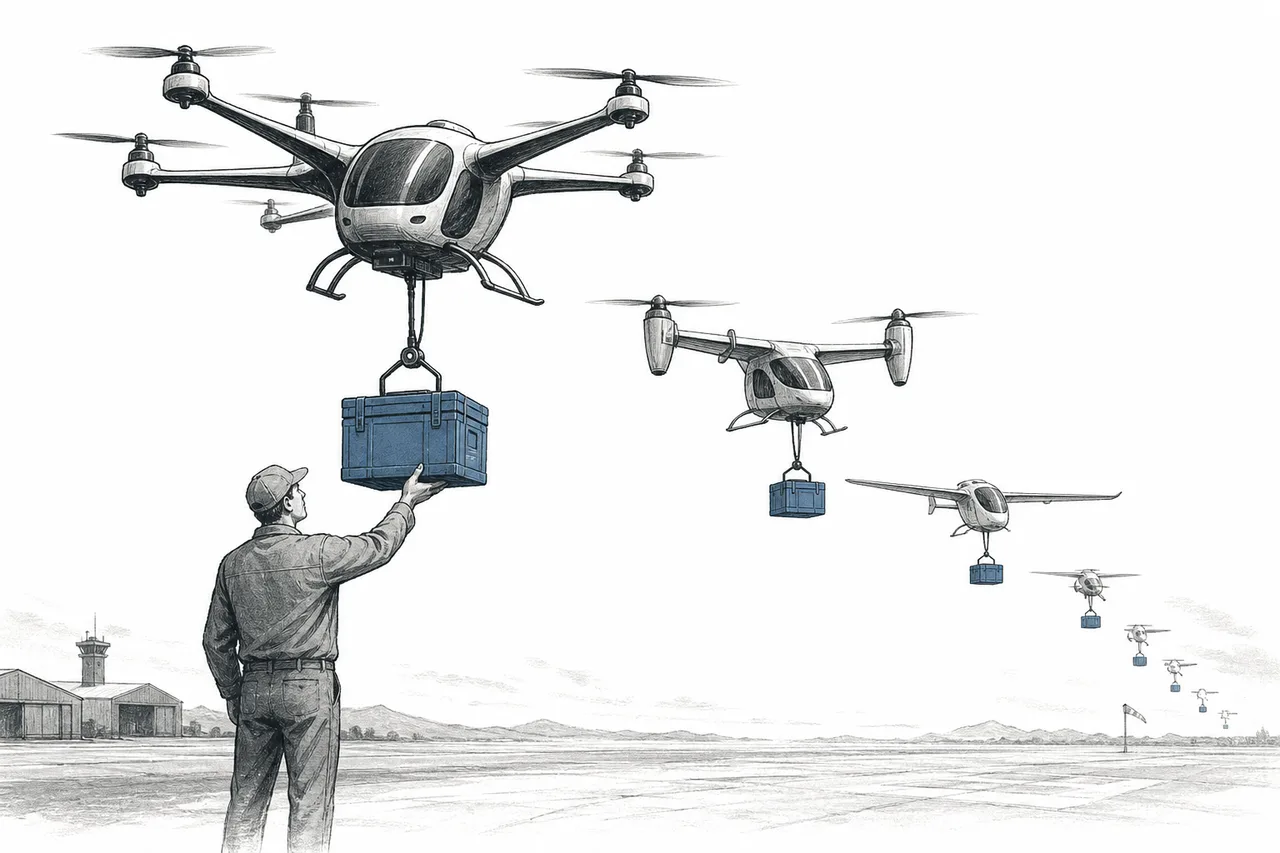
ลองนึกถึงยุคตื่นทอง คนที่รวยจริงๆ ไม่ใช่นักขุดทองทุกคน — มีนักขุดล้มละลายเป็นพัน แต่คนที่ ขายจอบ ขายเสียม ขายกางเกงยีนส์ ให้นักขุด กลับได้เงินไม่ว่าใครจะเจอทองหรือไม่ node นี้คือ “คนขายจอบ” ของยุคแท็กซี่บินไฟฟ้า
มันเป็นสาขาย่อยของเมกะเทรนด์ Advanced Air Mobility (eVTOL) — แต่แทนที่จะเป็นบริษัทที่สร้าง “ตัวเครื่อง” แท็กซี่บินเอง (อย่าง Joby หรือ Archer) node นี้คือ ชั้นซัพพลายเออร์: บริษัทที่ผลิตชิ้นส่วนสำคัญ — มอเตอร์ไฟฟ้า, แบตเตอรี่ที่ผ่านมาตรฐานการบิน, ระบบควบคุมการบิน (avionics), วัสดุคอมโพสิตน้ำหนักเบา, และตัวขับ (actuator) — แล้วขายให้กับ ผู้สร้างเครื่องทุกราย
eVTOL = electric Vertical Take-Off and Landing คือ อากาศยานไฟฟ้าที่บินขึ้น-ลงในแนวดิ่งได้เหมือนเฮลิคอปเตอร์ แต่ขับเคลื่อนด้วยมอเตอร์ไฟฟ้าหลายตัวแทนเครื่องยนต์ · picks-and-shovels (ขายจอบขายเสียม) = กลยุทธ์ลงทุนที่เลือกซื้อ “คนขายอุปกรณ์” ให้ทั้งอุตสาหกรรม แทนที่จะเดิมพันกับผู้เล่นรายใดรายหนึ่งที่อาจล้มได้
หัวใจของไอเดียนี้อยู่ในนิยามของ node เอง: “ชิ้นส่วนที่ขายเข้าไปใน ทุก ตัวเครื่อง” การที่เครื่องบินแต่ละค่ายหน้าตาต่างกัน (บางลำเป็นใบพัดเอียง บางลำเป็นปีกบวกใบพัด) ไม่สำคัญ — เพราะข้างในล้วนต้องการชิ้นส่วนพื้นฐานชุดเดียวกัน คนที่ขายชิ้นส่วนเหล่านั้นจึงไม่ต้องเดาว่าใครจะชนะ
02ทำไม “ขายจอบ” ถึงน่าสนใจกว่าขุดทอง
เหตุผลข้อแรกคือ ความเสี่ยงกระจาย ผู้สร้างแท็กซี่บิน (OEM) อย่าง Joby หรือ Archer ยังแทบไม่มีรายได้เชิงพาณิชย์ และเผาเงินสดมหาศาลรอวันที่หน่วยงานการบินอนุมัติให้บินรับผู้โดยสารได้ ถ้าเดิมพันผิดตัว เงินอาจหายไปทั้งก้อน แต่ถ้าคุณเป็นคนขาย มอเตอร์ ให้ทั้ง Joby และ Archer และอีกสิบเจ้า คุณก็ไม่ต้องสนว่าใครจะรอด
เหตุผลข้อสองคือ คนขายจอบส่วนใหญ่เป็นบริษัทที่ทำกำไรอยู่แล้ว ซัพพลายเออร์ตัวจริงของวงการนี้ไม่ใช่สตาร์ทอัพเปราะบาง แต่เป็นยักษ์ใหญ่อากาศยานที่มีธุรกิจหลักทำเงินมานานหลายสิบปี — Honeywell มีรายได้จากธุรกิจ aerospace ราว $15,000 ล้าน/ปี (ปี 2024) ธุรกิจแท็กซี่บินเป็นเพียง “กิ่งใหม่” เล็กๆ บนต้นไม้ที่ออกผลอยู่แล้ว ต่างจาก OEM ที่ต้องรอดเพื่ออยู่รอด
และตลาดปลายทางก็ใหญ่พอจะคุ้มค่า Morgan Stanley ประเมินว่าตลาด eVTOL จะแตะราว $15,000 ล้านในปี 2030 ก่อนจะพุ่งเป็นหลัก ล้านล้านดอลลาร์ภายในปี 2040 (ตัวเลขฝันไกลที่ต้องมองด้วยความระมัดระวัง) ทุกดอลลาร์ที่ไหลเข้าตลาดนี้ ส่วนหนึ่งจะตกเป็นค่าชิ้นส่วนของคนขายจอบเสมอ
03เปิดฝาดู: แท็กซี่บินทำจากอะไรบ้าง
วิธีเข้าใจ node นี้ที่ดีที่สุด คือลองถอดแท็กซี่บินออกเป็นชิ้นๆ แล้วดูว่า ใครขายชิ้นไหน เพราะแต่ละชิ้นคือธุรกิจของซัพพลายเออร์คนละกลุ่ม ลองนึกว่ามันเหมือนเปิดฝาคอมพิวเตอร์ดูว่าข้างในมีอะไรบ้าง — แต่ละชิ้นคือบริษัทที่ขายมันให้
ไล่ทีละชิ้น:
- มอเตอร์ & อินเวอร์เตอร์ไฟฟ้า: หัวใจการขับเคลื่อน Safran (ฝรั่งเศส) มีมอเตอร์ ENGINeUS ที่ผ่านการรับรองจาก EASA แล้ว และถูกเลือกใช้โดยหลายเจ้า ส่วน BETA Technologies เพิ่งคว้าดีลขายมอเตอร์ให้ Eve Air Mobility ที่อาจมีมูลค่าถึง $1,000 ล้านใน 10 ปี
- แพ็กแบตเตอรี่: ตัวชี้เป็นชี้ตายของระยะบิน Amprius เปิดตัวเซลล์ silicon-anode ที่ความหนาแน่นพลังงาน 450 Wh/kg — ราว 80% มากกว่าแบตลิเธียมกราไฟต์ทั่วไป ซึ่งสำคัญมากเพราะแท็กซี่บินต้องการพลังงานสูงแต่หนักไม่ได้
- ระบบควบคุมการบิน (avionics + fly-by-wire): สมองของเครื่อง Honeywell ขายระบบ fly-by-wire ขนาดกะทัดรัดและชุดเครื่องวัดการบิน Anthem ให้หลายค่าย เช่น Vertical Aerospace
- โครงคอมโพสิตน้ำหนักเบา: ทุกกรัมมีความหมาย Hexcel ถูกเลือกให้ป้อนคาร์บอนไฟเบอร์สมรรถนะสูงให้ Archer ผลิตเครื่องรุ่นจริง
- ตัวขับ (actuator): กล้ามเนื้อที่ขยับใบพัดและพื้นผิวควบคุม Archer เลือก Honeywell ให้ป้อนเทคโนโลยี flight-control actuation
Wh/kg = พลังงานที่เก็บได้ต่อน้ำหนัก 1 กิโลกรัม ยิ่งสูง เครื่องยิ่งบินได้ไกลโดยไม่ต้องแบกแบตหนัก — นี่คือคอขวดทางฟิสิกส์ของแท็กซี่บินทั้งวงการ · fly-by-wire = ระบบที่แทนสายเคเบิลกลไกเดิมด้วยสัญญาณไฟฟ้า/คอมพิวเตอร์ในการสั่งบังคับเครื่อง — จำเป็นมากเมื่อเครื่องมีมอเตอร์หลายตัวที่ต้องประสานกันแบบเรียลไทม์
04มันอยู่ตรงไหนในระบบนิเวศ AAM
ภายใต้เมกะเทรนด์ Advanced Air Mobility มีสมาชิก 5 กลุ่ม — สี่กลุ่มเป็น “ผู้สร้างเครื่อง” หรือ “ผู้สร้างโครงสร้างพื้นฐาน” ส่วน node นี้คือกลุ่มเดียวที่อยู่ ใต้พื้น ของทุกกลุ่ม: เป็นชั้นซัพพลายเชนที่ป้อนชิ้นส่วนให้ทั้งหมด
- ป้อน Passenger eVTOL OEMs (แท็กซี่บินโดยสาร): ลูกค้ารายใหญ่ที่สุด — Joby, Archer, Eve ล้วนซื้อมอเตอร์/แบต/avionics จาก node นี้
- ป้อน Hybrid-Electric & Regional Aircraft และ Cargo & Delivery Drones: ชิ้นส่วนชุดเดียวกันขายข้ามไปยังเครื่องบินภูมิภาคไฟฟ้าและโดรนส่งของได้ด้วย — ขยายตลาดให้คนขายจอบ
- เชื่อมกับ Vertiport & Airspace: สนามจอด-ชาร์จและระบบจราจรทางอากาศ เป็นอีกชั้นโครงสร้างที่ต้องมีพร้อมกัน
มองออกไปนอกเมกะเทรนด์ AAM node นี้ยังเกาะเกี่ยวลึกกับเทรนด์อื่น: มันคือ การประยุกต์ของ Electrification & Mobility (มอเตอร์/อินเวอร์เตอร์/แบตเป็นเทคโนโลยีเดียวกับรถ EV เพียงยกขึ้นฟ้า), พึ่ง Critical Materials & Supply Chain (ลิเธียม, แม่เหล็กถาวร, คาร์บอนไฟเบอร์), และต้องพึ่งพลังงานสะอาดจาก Energy Transition & Power Demand เพื่อให้ “ไฟฟ้า” เป็นมิตรกับสิ่งแวดล้อมจริง
ที่น่าสนใจคือมันมีความสัมพันธ์ทั้ง “เกื้อกูล” และ “แข่งขัน” กับ Aerospace & Aviation ดั้งเดิม — เพราะซัพพลายเออร์หลายรายก็คือยักษ์อากาศยานเดิมที่เอาความเชี่ยวชาญเรื่องการรับรองความปลอดภัยและวัสดุการบินมาต่อยอด แทนที่จะถูก disrupt พวกเขากลายเป็นคนป้อนของให้ผู้ท้าชิงหน้าใหม่
05ตอนนี้ไปถึงไหนแล้ว
สถานะตอนนี้ (กลางปี 2026) ต้องพูดตรงๆ: รายได้ของชั้นซัพพลายเออร์ส่วนใหญ่ยัง ไม่ใช่ยอดขายเครื่องจริง แต่เป็น “สัญญาพัฒนา” (development contract) และดีลซัพพลายระยะยาวที่จะออกผลก็ต่อเมื่อ OEM ได้ใบรับรองและเริ่มผลิตเชิงพาณิชย์ — ซึ่งยังไม่เกิดในวงกว้าง
แต่สัญญาณดีลก็เริ่มเป็นรูปธรรม ปลายปี 2025 Eve Air Mobility เลือก BETA Technologies เป็นผู้ป้อนมอเตอร์ pusher — ดีลที่อาจมีมูลค่าถึง $1,000 ล้านในกรอบ 10 ปี รองรับ backlog ราว 2,800 ลำของ Eve นี่คือแบบจำลองว่ารายได้ของคนขายจอบจะมาเป็นก้อนใหญ่และยาว เมื่อ OEM ล็อกซัพพลายเออร์
ตอนนี้ค่ายผู้สร้างก็กำลัง “จับคู่” ซัพพลายเออร์อย่างคึกคัก — Eve เลือกใช้มอเตอร์จากทั้ง BETA และ Nidec Aerospace, ใช้ Honeywell สำหรับเซ็นเซอร์และระบบนำทาง; Archer เลือก Hexcel สำหรับคาร์บอนไฟเบอร์และ Honeywell สำหรับ actuation; Vertical Aerospace ใช้ Honeywell ทำ fly-by-wire และระบบ Anthem การจับคู่เหล่านี้คือ “ใบสั่งซื้อล่วงหน้า” ของชั้นซัพพลายเออร์
06อนาคตข้างหน้า
ทิศทางแรกคือ “ปลดล็อกตามใบรับรอง” รายได้จริงของชั้นซัพพลายเออร์จะระเบิดเมื่อ OEM รายแรกๆ ได้ใบรับรองและเริ่มส่งมอบเครื่องเชิงพาณิชย์ — Archer เพิ่งได้การยอมรับ Means of Compliance 100% จาก FAA ในต้นปี 2026 เมื่อสายการผลิตเริ่มเดิน คนขายจอบจะได้ยอดสั่งซื้อตามทุกลำที่ผลิต ไม่ใช่แค่สัญญาพัฒนาอีกต่อไป
ทิศทางที่สองคือ การแข่งกันที่ “แบตและมอเตอร์” เพราะนี่คือชิ้นส่วนที่ตัดสินสมรรถนะ (ระยะบิน, payload) มากที่สุด การก้าวจาก 250 ไปสู่ 450 Wh/kg เปลี่ยนเส้นทางบินที่เป็นไปได้ทันที ใครคุมเทคโนโลยีแบตพลังงานสูงที่ผ่านมาตรฐานการบิน จะมีอำนาจต่อรองสูง
ทิศทางที่สามคือ การข้ามตลาด ชิ้นส่วนชุดเดียวกันขายเข้าสู่โดรนส่งของ, เครื่องบินภูมิภาคไฟฟ้า, และการบินทหารได้ด้วย — ทำให้ซัพพลายเออร์ไม่ได้แขวนชะตากับแค่ “แท็กซี่บินโดยสาร” ตลาดเดียว ซึ่งช่วยลดความเสี่ยงเรื่องจังหวะเวลาของตลาดปลายทาง
07ความท้าทายและความเสี่ยง
ต้องพูดให้ชัด: “ขายจอบ” เสี่ยงน้อยกว่า “ขุดทอง” แต่ ไม่ใช่ไม่มีความเสี่ยง
ความเสี่ยงข้อแรกและใหญ่ที่สุดคือ มันยังผูกกับตลาดที่แทบไม่มีรายได้ ต่อให้คนขายจอบไม่ต้องเดาว่า OEM รายไหนรอด แต่ถ้า ทั้งวงการ ออกบินเชิงพาณิชย์ช้ากว่าที่คิด (การรับรองความปลอดภัยช้า, ต้นทุนสูง, คนยังไม่ไว้ใจขึ้นเครื่อง) ออเดอร์ก็เลื่อนออกไปทั้งกระดาน รายได้วันนี้ส่วนใหญ่ยังเป็นสัญญาพัฒนา ไม่ใช่ยอดขายเครื่องจริง — นี่คือความจริงที่ต้องยอมรับ
ความเสี่ยงข้อสองคือ การที่ OEM “ทำเอง” (in-housing) ผู้สร้างรายใหญ่อย่าง Joby เลือกแนวทาง vertical integration — พัฒนามอเตอร์ ซอฟต์แวร์การบิน และแบตเตอรี่ของตัวเองตั้งแต่ต้น ถ้าใครๆ ก็ทำชิ้นส่วนสำคัญเอง ตลาดของคนขายจอบก็หดลง ชิ้นส่วนที่เคยขายได้อาจถูกดึงกลับเข้าโรงงานลูกค้า
ความเสี่ยงข้อสามคือ การกระจุกตัว หลายชิ้นส่วนสำคัญมีผู้เล่นไม่กี่ราย และดีลใหญ่ๆ มักผูกซัพพลายเออร์รายเดียวกับ OEM รายเดียว ถ้าโครงการ OEM นั้นสะดุดหรือยกเลิก ดีลที่ดูสวยก็หายไปด้วย ยิ่งถ้ารายได้กระจุกอยู่ที่ลูกค้าน้อยราย ความเสี่ยงนี้ยิ่งเด่น