Megatrend · Advanced Air Mobility
ก่อนแท็กซี่บินได้ ต้องมีถนนกับไฟแดงบนฟ้าก่อน
ทุกคนพูดถึง “แท็กซี่บินได้” แต่ลืมคำถามง่ายๆ ไปข้อหนึ่ง: มันจะลงจอดที่ไหน แล้วใครเป็นคนคุมไม่ให้มันชนกันกลางอากาศ? บทเรียนนี้เล่าเรื่องของชิ้นส่วนที่ไม่มีใครพูดถึง — ลานจอด (vertiport) กับระบบจราจรทางอากาศดิจิทัล (UTM) — ที่เป็นเหมือน “ถนนกับไฟแดง” ของยุคยานบินไฟฟ้า ไม่มีสองอย่างนี้ ต่อให้สร้างยานบินได้พันลำ ก็บินเชิงพาณิชย์ไม่ได้สักลำ
01มันคืออะไร
ลองนึกถึงรถยนต์เมื่อร้อยปีก่อน รถคันแรกๆ วิ่งได้ก็จริง แต่สิ่งที่ทำให้รถ เปลี่ยนโลก ไม่ใช่ตัวรถ — มันคือถนนลาดยาง ปั๊มน้ำมัน และไฟแดง ถ้าไม่มีสามอย่างนั้น รถก็เป็นแค่ของเล่นราคาแพงของคนรวยไม่กี่คน
node นี้คือ “ถนน ปั๊ม และไฟแดง” ของยุค ยานบินไฟฟ้าขึ้นลงแนวดิ่ง (eVTOL) มันแบ่งเป็นสองครึ่งที่ต้องมีคู่กันเสมอ:
- ครึ่ง “พื้น” — Vertiport (ลานจอด): ที่ดินกลางเมืองหรือบนดาดฟ้า ที่ปรับเป็นลานขึ้น-ลงสำหรับยานบินไฟฟ้า มีหัวชาร์จเร็วแบบเดียวกับรถ EV (แต่แรงกว่ามาก) มีอาคารผู้โดยสาร มีระบบจัดคิวเข้า-ออก คิดง่ายๆ ว่ามันคือ “สนามบินขนาดจิ๋ว” ที่ยัดลงไปในเมืองได้
- ครึ่ง “ฟ้า” — UTM & Airspace Integration (จราจรทางอากาศ): ซอฟต์แวร์และกฎที่คอยจัดเส้นทางให้ยานหลายลำบินที่ระดับต่ำในเมืองโดยไม่ชนกัน และไม่ไปเกะกะเครื่องบินโดยสารปกติ — เป็นเหมือน “หอบังคับการบินดิจิทัล” ที่ทำงานอัตโนมัติ
ระบบจัดการจราจรทางอากาศสำหรับอากาศยานไร้คนขับและยานบินไฟฟ้าที่ระดับต่ำ ต่างจาก ATC (หอบังคับการบินแบบเดิม) ที่ใช้คนคุยวิทยุกับนักบินทีละลำ — UTM ออกแบบมาให้เป็น ดิจิทัลและอัตโนมัติ เพราะยานบินไฟฟ้าจะมีจำนวนมากเกินกว่าจะใช้คนสั่งทีละลำได้ ผู้ให้บริการแต่ละรายเรียกว่า USS หรือ PSU
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยด้าน “โครงสร้างพื้นฐาน (infrastructure)” ของ AAM — ไม่ใช่ตัวยานบิน ไม่ใช่มอเตอร์ แต่เป็น “พื้นกับฟ้า” ที่ยานบินทุกลำต้องพึ่งพา และนี่แหละคือประเด็นทั้งหมดของบทเรียนนี้
02ทำไมถึงสำคัญ — ไม่มีพื้นกับฟ้า ก็ไม่มีเที่ยวบิน
เรื่องนี้เข้าใจง่ายมาก: ยานบินไฟฟ้าราคา 100 ล้านบาทที่บินได้สวยงาม ถ้าไม่มีที่ลงจอดในเมือง และไม่มีใครอนุญาตให้มันบินผ่านน่านฟ้าเมือง — มันก็ทำเงินไม่ได้แม้แต่บาทเดียว ตัวยานเป็นพระเอกที่ทุกคนเห็น แต่ โครงสร้างพื้นฐานคือเวทีที่พระเอกต้องยืน
และนี่คือ thesis หลักของ node นี้: โครงสร้างพื้นฐานคือ “ตัวปลดล็อก” ที่ถูกมองข้าม ใครก็ตามที่เป็นเจ้าของลานจอดทำเลทอง หัวชาร์จ และระบบ UTM จะเก็บ “ค่าผ่านทาง” จากทุกเที่ยวบินของทุกค่ายยาน — ไม่ว่ายี่ห้อไหนจะชนะสงครามผลิตยานบิน คนคุมพื้นกับฟ้าก็ได้ส่วนแบ่งอยู่ดี เหมือนเจ้าของสนามบินที่รวยจากทุกสายการบินที่มาลง
ขนาดของเดิมพันก็ไม่เล็ก ตลาดลานจอดทั่วโลกถูกประเมินว่าจะโตจากระดับ ~$0.8 พันล้านในปี 2025 ไปแตะ ~$22 พันล้านในปี 2035 (โตเฉลี่ยปีละ ~40%) ส่วนเม็ดเงินลงทุนสร้างลานจอดอย่างเดียวอาจเกิน $10 พันล้านภายในปี 2030 และถ้ารวมระบบ UTM กับการปรับน่านฟ้าทั้งหมด มีการประเมินว่าทั้งระบบนิเวศต้องใช้เงินลงทุนระดับ $50 พันล้านขึ้นไป
03มันทำงานยังไง — ระบบ “พื้น + ฟ้า”
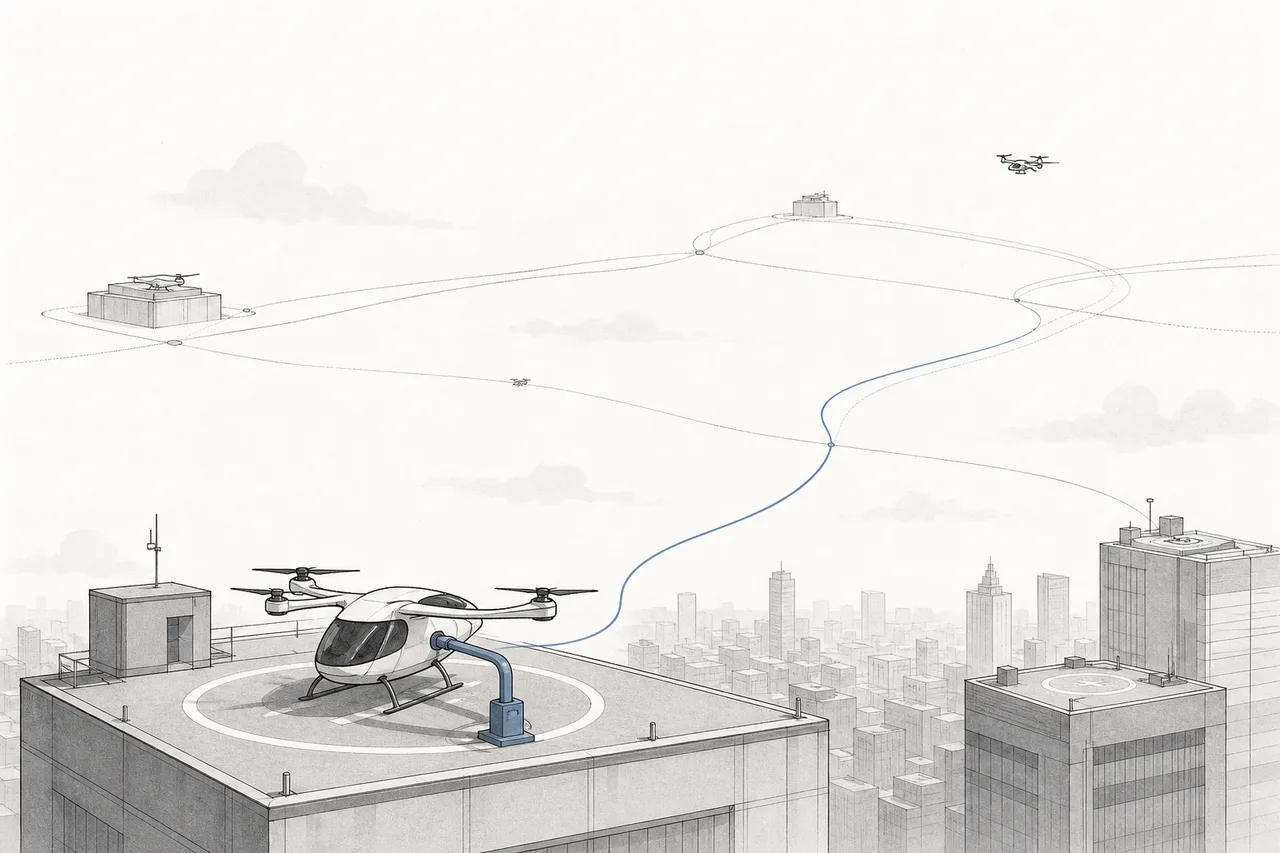
หัวใจของ node นี้คือการที่ สองระบบต้องทำงานพร้อมกัน เหมือนถนนกับไฟแดง — ถนนไม่มีไฟแดงก็รถชน ไฟแดงไม่มีถนนก็ไร้ความหมาย ลองดูภาพรวมของทั้งระบบก่อน แล้วเราจะเจาะทีละครึ่ง
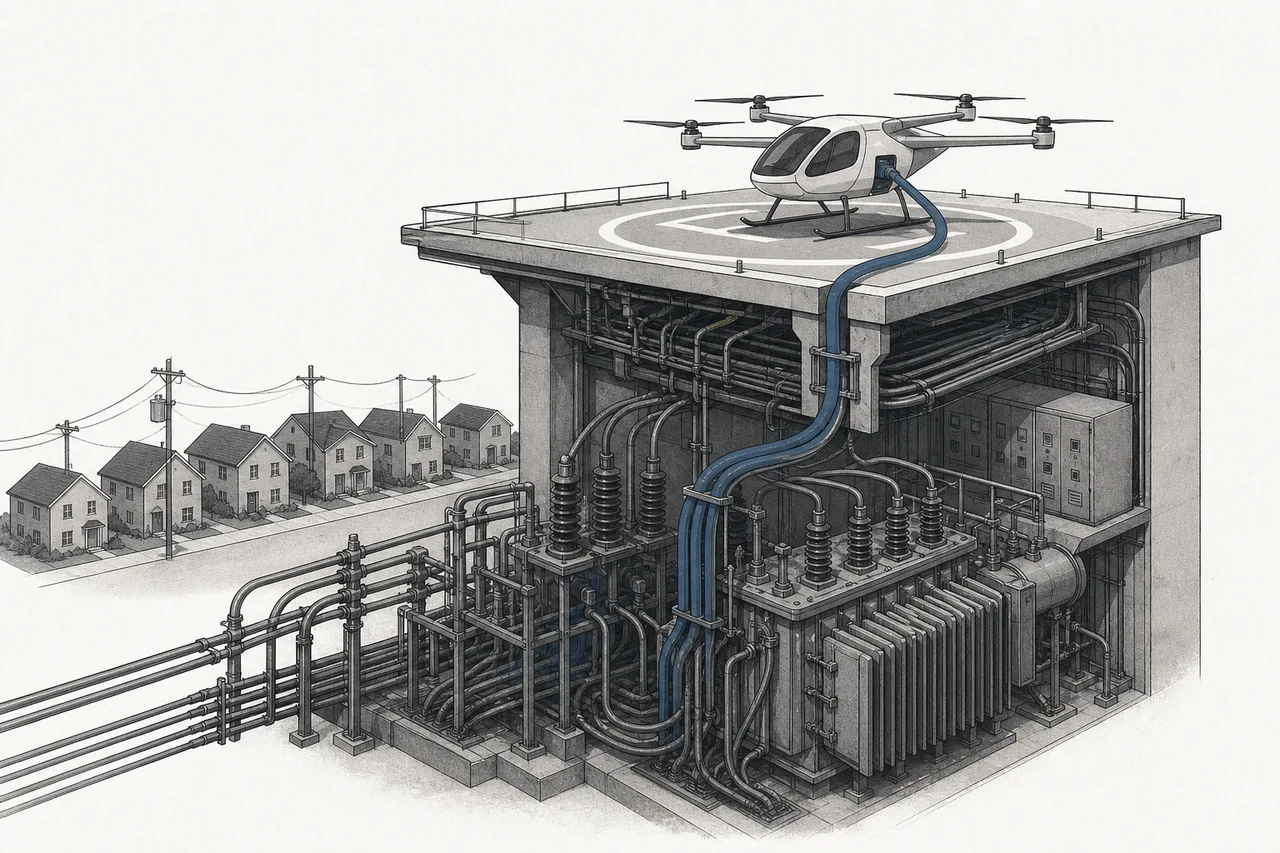
ครึ่ง “พื้น” ที่ยากกว่าที่คิด — เรื่องไฟฟ้า: สิ่งที่หลายคนนึกไม่ถึงคือ ลานจอดไม่ได้แค่เทคอนกรีตวาดวงกลม มันคือ โหลดไฟฟ้ามหาศาล ยานบินไฟฟ้าต้องชาร์จให้เต็มใน 15–30 นาทีเพื่อบินเที่ยวต่อ ซึ่งต้องใช้หัวชาร์จแรง 300 กิโลวัตต์ถึง 1 เมกะวัตต์ต่อหัว (Joby ถึงขั้นทดสอบหัวชาร์จ 1.2 MW) ลานจอดที่มี 4–6 ลานพร้อมกัน อาจดูดไฟพีคถึง 2–4 เมกะวัตต์ — มากกว่าโหลดไฟปกติของที่ดินผืนเดิม 6–7 เท่า เท่ากับต้องอัปเกรดหม้อแปลงและสายส่งของการไฟฟ้าทั้งย่าน
ครึ่ง “ฟ้า” ที่ต้องเป็นดิจิทัล: น่านฟ้าระดับต่ำเหนือเมืองวันนี้แทบไม่มีใครคุม พอจะมียานบินไฟฟ้าหลายสิบลำบินวุ่นพร้อมกัน หอบังคับการบินแบบเดิมที่ใช้คนคุยวิทยุทีละลำเอาไม่อยู่แน่ ทางออกคือ UTM ที่ให้คอมพิวเตอร์วางแผนเส้นทางล่วงหน้า (strategic deconfliction) จองช่วงเวลา-ช่วงอากาศ และคอยปรับแบบอัตโนมัติ — เป็นซอฟต์แวร์ล้วนๆ ที่เก็บค่าบริการต่อเที่ยวบินได้
BVLOS (Beyond Visual Line of Sight) = การบินไกลเกินสายตาคนบังคับ ซึ่งจำเป็นต่อการบินเชิงพาณิชย์จริง และต้องได้รับอนุญาตจากหน่วยงานการบินก่อน · Strategic deconfliction = การที่ UTM “วางแผนไม่ให้ชน” ตั้งแต่ก่อนบิน ด้วยการจัดเส้นทางและเวลาให้ยานแต่ละลำไม่ทับกัน แทนที่จะรอหลบกันตอนใกล้ชนกลางอากาศ
04มันอยู่ตรงไหนของ AAM
ภายใต้เมกะเทรนด์ Advanced Air Mobility (eVTOL) มีสาขาย่อยที่แบ่งงานกันชัดเจน node นี้คือ “เลเยอร์โครงสร้างพื้นฐาน” ที่รองรับทุกสาขาที่เหลือ:
- ตัวยาน — Passenger eVTOL OEMs: บริษัทที่สร้างยานบินรับผู้โดยสาร (Joby, Archer, Beta, Eve) พวกเขาสร้าง “รถ” ส่วน node เราสร้าง “ถนนกับปั๊ม” ให้รถวิ่ง — ต่างฝ่ายต้องพึ่งกัน
- เครื่องยนต์ภายใน — AAM Propulsion, Avionics & Supply Chain: มอเตอร์ไฟฟ้า แบตเตอรี่ ระบบควบคุมการบิน ที่อยู่ในตัวยาน — สเปกแบตของยานพวกนี้เป็นตัวกำหนดว่าหัวชาร์จที่ลานจอดต้องแรงแค่ไหน
- พี่น้องในตระกูล: เครื่องบินไฟฟ้าระดับภูมิภาค และ โดรนขนส่ง/ส่งของ ก็พึ่งลานจอดและ UTM เหมือนกัน — โดยเฉพาะ UTM ที่จริงๆ แล้วถูกพัฒนาขึ้นจากความต้องการของโดรนก่อน แล้วค่อยขยายมารับยานบินคน
และที่สำคัญ node นี้ เกี่ยวพันลึกกับเทรนด์ใหญ่อื่นๆ:
- พึ่ง การเปลี่ยนผ่านพลังงาน & ดีมานด์ไฟฟ้า โดยตรง: ลานจอดคือโหลดไฟฟ้าก้อนใหม่ที่กระจุกตัวสูง การไฟฟ้าต้องวางแผนรับ — เหมือนตอนที่สถานีชาร์จ EV โผล่มากดดันกริด
- ใช้สมองจาก AI: UTM ที่จัดเส้นทางยานหลายลำแบบอัตโนมัติ พึ่ง AI วางแผนและหลบหลีก
- แข่ง/เสริมกับ การบินแบบเดิม (Aerospace & Aviation): การเอายานใหม่ยัดเข้าน่านฟ้าที่มีเครื่องบินโดยสารอยู่แล้ว คือโจทย์ใหญ่ของหน่วยงานการบินอย่าง FAA และ EASA
05ตอนนี้ไปถึงไหนแล้ว — และความจริงที่ต้องพูด
ขอพูดตรงๆ ก่อนเลย: node นี้ยังอยู่ในช่วงเริ่มต้นมาก และเงินที่ไหลเข้ายังน้อยกว่าตัวยานเยอะ เพราะมันติดกับดักคลาสสิกของโครงสร้างพื้นฐานใหม่ — ปัญหา “ไก่กับไข่”
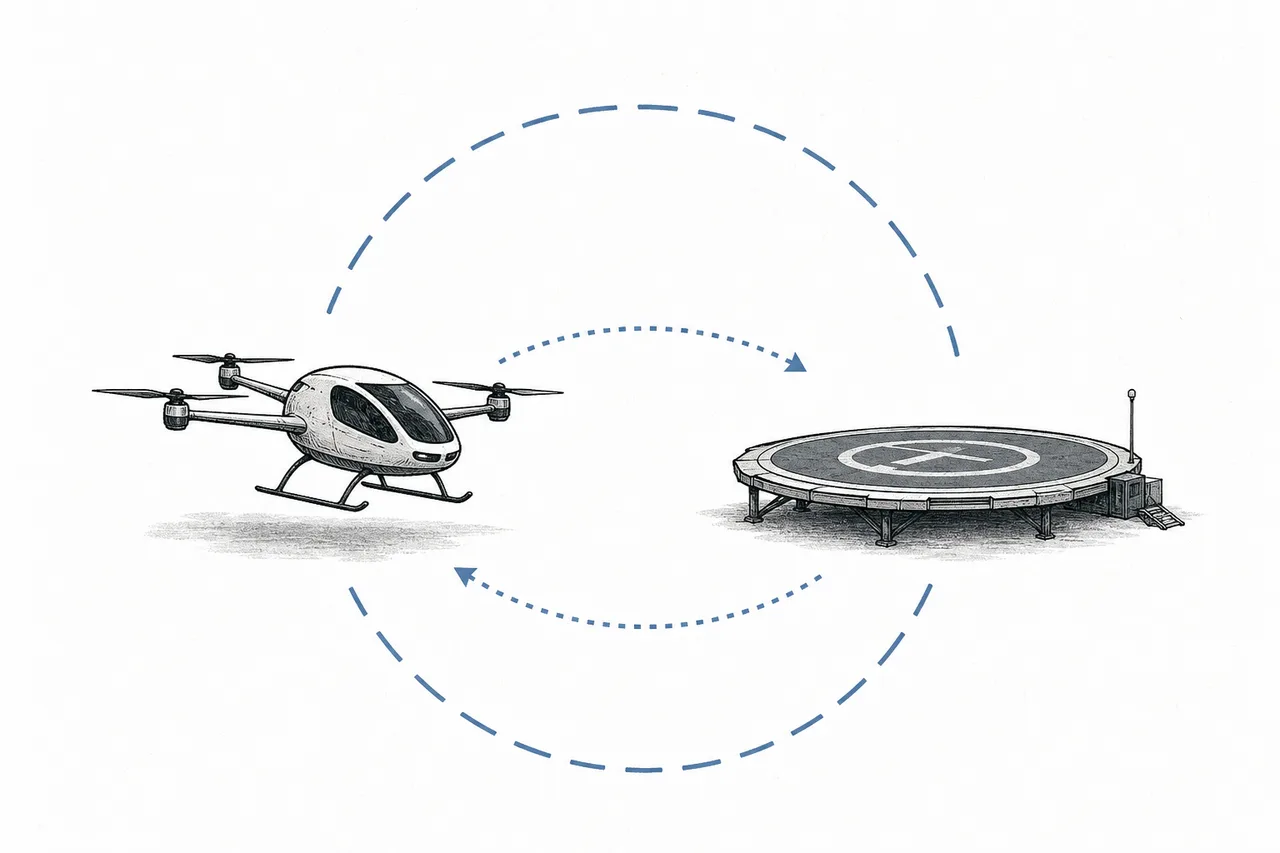
นี่คือวงวนที่ทำให้ทุกคนต้องขยับ พร้อมกัน: ยานบินจะคุ้มก็ต่อเมื่อบินเชิงพาณิชย์ได้ แต่จะบินเชิงพาณิชย์ได้ก็ต้องมีลานจอดและหัวชาร์จ ส่วนคนสร้างลานจอดก็ยังลังเล เพราะตอนนี้ยังแทบไม่มียานบินที่ได้รับการรับรองให้บินรับเงินจริง — รายได้จึงยังเป็นศูนย์ ขณะที่ค่าก่อสร้างมหาศาลต้องจ่ายล่วงหน้า มีรายงานชัดว่า นักลงทุนสนใจ “ตัวยาน” มากกว่า “โครงสร้างพื้นฐาน” อยู่มาก
ถึงอย่างนั้น ของจริงก็เริ่มเกิดขึ้นบ้างแล้ว ในระดับ โครงการนำร่อง (pilot) ไม่ใช่บริการเชิงพาณิชย์เต็มตัว:
- Skyports เปิดลานทดสอบแห่งแรกของอังกฤษที่ Bicester Motion เสร็จกลางปี 2025 และลงเสาเข็มเครือข่ายลานจอดที่ดูไบ ตั้งเป้าเปิดลานแรกราวกลางปี 2026
- หน่วยงานการบินสหรัฐฯ (FAA) เริ่มเดินเครื่องฝั่งกฎ — กฎ BVLOS ที่จะปลดล็อกการบินไกลเกินสายตาเชิงพาณิชย์ คาดบังคับใช้เต็มรูปแบบราวกลางปี 2026 และ FAA เพิ่งอนุมัติ OneSky ให้เป็นผู้ให้บริการ UTM เชิงพาณิชย์ในปี 2025
ทีนี้ ความจริงที่ต้องพูดให้ครบ: ผู้เล่นตัวจริงของ node นี้ ส่วนใหญ่ยังเป็นบริษัทเอกชน หรือเป็นแค่ส่วนงานเล็กๆ ในบริษัทใหญ่ ยังไม่มี “หุ้นลานจอด” แบบ pure-play ให้เลือกซื้อง่ายๆ และวงการก็มีรอยสะดุดให้เห็นแล้ว — เช่น ลานจอดต้นแบบ Air One ที่เมืองโคเวนทรี (อังกฤษ) ถูกรื้อถอนหลังจบการสาธิต, บริษัท UAM สัญชาติเยอรมันบางรายยื่นล้มละลายต้นปี 2025, และแม้แต่ Ferrovial ยักษ์ก่อสร้างโครงสร้างพื้นฐานก็ขายธุรกิจลานจอดในสหรัฐฯ ทิ้งให้ Atlantic Aviation ในเดือนมกราคม 2025 — สัญญาณว่าแม้รายใหญ่ก็ยังหา “จังหวะลงทุน” ที่ลงตัวไม่เจอ
06อนาคต
ถ้าจะมองไปข้างหน้า เรื่องราวของ node นี้จะถูกชี้ขาดด้วยสามจังหวะ:
หนึ่ง — จังหวะ “ปลดล็อกไก่กับไข่” ตัวจุดชนวนคือการที่ยานบินสักรุ่นได้รับการรับรองให้บินรับผู้โดยสารเชิงพาณิชย์จริง บวกกับกฎ BVLOS ของ FAA ที่คาดบังคับใช้กลางปี 2026 พอมี “ยานที่บินหาเงินได้จริง” เมื่อไหร่ ลานจอดและ UTM ก็จะมีรายได้และเหตุผลให้คนทุ่มลงทุน — วงวนที่เคยติดก็จะเริ่มหมุน
สอง — โมเดล “เก็บค่าผ่านทาง” ถ้าวงวนหมุน เจ้าของลานจอดทำเลทองและผู้ให้บริการ UTM จะกลายเป็นคนเก็บค่าธรรมเนียมต่อเที่ยวบิน-ต่อการลงจอด คล้ายสนามบินและระบบควบคุมการบินในวันนี้ — เป็นรายได้ประจำที่ไม่ขึ้นกับว่ายี่ห้อยานไหนชนะ ซึ่งเป็นเสน่ห์ของการลงทุนใน “โครงสร้างพื้นฐาน” มากกว่าใน “ผู้ผลิต”
สาม — การผูกเข้ากับกริดไฟฟ้า เมื่อลานจอดขยายตัว มันจะกลายเป็นโหลดไฟฟ้าก้อนใหญ่ที่ต้องวางแผนร่วมกับ การเปลี่ยนผ่านพลังงาน — หลายดีไซน์เริ่มใส่ระบบกักเก็บพลังงาน (แบตเตอรี่ 1–5 MWh) ไว้ที่ลานเพื่อชาร์จช้าๆ จากกริดแล้วปล่อยเร็วๆ ตอนยานลงจอด ลดแรงกระแทกต่อกริด นี่จะทำให้ลานจอดกลายเป็นจุดบรรจบของ AAM กับธุรกิจพลังงาน
07ความท้าทาย & ความเสี่ยง
เสน่ห์ของ node นี้มาคู่กับความเสี่ยงที่ไม่ควรมองข้าม และต้องพูดให้ตรง:
หนึ่ง — กับดักไก่กับไข่ + จังหวะดีมานด์ นี่คือความเสี่ยงข้อใหญ่ที่สุด ถ้ายานบินไฟฟ้าได้รับการรับรองช้ากว่าคาด หรือบริการเชิงพาณิชย์เกิดช้า ลานจอดที่สร้างไว้ก่อนก็จะ “รอผู้โดยสารที่ยังไม่มา” — เผาเงินไปเรื่อยๆ โดยไม่มีรายได้ รอยสะดุดที่เห็นแล้ว (ลานต้นแบบถูกรื้อ, บริษัทบางรายล้มละลาย, รายใหญ่ขายธุรกิจทิ้ง) ล้วนมาจากจังหวะที่ยังไม่สุก
สอง — เงินลงทุนหนักและคืนช้า (capex) ลานจอดในเมืองหมายถึงที่ดินแพง อาคาร และที่สำคัญคือการอัปเกรดไฟฟ้าระดับเมกะวัตต์ที่ดันโหลดของพื้นที่ขึ้น 6–7 เท่า ต้นทุนเหล่านี้จ่ายก่อน รายได้มาทีหลัง ทำให้ผลตอบแทนช่วงต้นบางและความอดทนของนักลงทุนถูกทดสอบหนัก
สาม — กฎ ผังเมือง และชุมชน การจะตั้งลานจอดกลางเมืองต้องผ่านการขออนุญาตผังเมือง เสียงคัดค้านเรื่องเสียงรบกวน ความปลอดภัย และความเป็นส่วนตัวของชุมชนรอบข้าง ส่วนฝั่งน่านฟ้า การเอายานใหม่จำนวนมากยัดเข้าไปในน่านฟ้าที่มีเครื่องบินอยู่แล้วอย่างปลอดภัย เป็นโจทย์ที่หน่วยงานอย่าง FAA/EASA ยังต้องค่อยๆ เขียนกฎ — ทุกความล่าช้าด้านกฎคือความล่าช้าด้านรายได้
สรุปสั้นๆ: ทุกคนตื่นเต้นกับ “แท็กซี่บินได้” แต่เรื่องที่ตัดสินว่ามันจะเกิดจริงหรือไม่ กลับซ่อนอยู่ในสองอย่างที่ไม่มีใครพูดถึง — ลานจอดบนพื้น และระบบจราจรบนฟ้า เหมือนรถยนต์ที่เปลี่ยนโลกได้เพราะถนนกับปั๊ม ไม่ใช่เพราะตัวรถอย่างเดียว node นี้คือ “ถนนกับไฟแดง” ของยุคยานบินไฟฟ้า — ยังสร้างไม่เสร็จ ยังไม่ทำเงิน แต่ถ้ามันเสร็จเมื่อไหร่ คนที่เป็นเจ้าของก็คือคนที่เก็บค่าผ่านทางของทั้งท้องฟ้า