Megatrend · Defense & Geopolitical Fragmentation
เรือดำน้ำที่สั่งปีละ 2 ลำ แต่สร้างได้จริงแค่ลำเดียว — เพราะ “ของชิ้นเล็ก” ขาดมือ
เครื่องบินรบและเรือดำน้ำที่ดูยิ่งใหญ่ ที่จริงถูกถ่วงไว้ด้วยของที่ไม่มีใครพูดถึง — แท่งไทเทเนียมที่อเมริกาแทบนำเข้าทั้งหมด ชิ้นส่วน “หล่อขึ้นรูป” ขนาดยักษ์ที่มีโรงงานทำได้แค่ไม่กี่แห่ง และชิปที่ทนรังสีในอวกาศได้ นี่คือเรื่องของ “ฐานอุตสาหกรรมกลาโหม” ชั้นที่ลึกที่สุด — วัสดุยุทธศาสตร์และชิ้นส่วนแม่นยำที่ตะวันตกกำลังเร่งดึงกลับมาผลิตเอง ก่อนที่คอขวดเหล่านี้จะกลายเป็นเพดานของอำนาจทางทหาร
01มันคืออะไร
บทเรียนพี่น้องข้างกัน — แร่หายากและแม่เหล็ก — เล่าเรื่อง “ต้นน้ำสุด” ของห่วงโซ่กลาโหม คือแร่ดิบและแม่เหล็กที่ขับมอเตอร์ node นี้คือ ชั้นถัดมาที่อยู่ระหว่างแร่ดิบกับอาวุธสำเร็จรูป — โลหะยุทธศาสตร์ที่หลอมและขึ้นรูปแล้ว กับชิ้นส่วนแม่นยำที่ประกอบเข้าไปใน ตัว เครื่องบิน จรวด เรือ และเรือดำน้ำ มันคือ “ของชิ้นเล็กที่ไม่มีใครเห็น” แต่ขาดไม่ได้
ลองนึกภาพง่ายๆ ว่าฐานอุตสาหกรรมกลาโหมเป็นพีระมิด ยอดสุดคือบริษัทใหญ่ที่ประกอบเครื่องบิน (Lockheed, Boeing) ลงมาอีกชั้นคือเครื่องยนต์และระบบ และชั้น ฐานพีระมิด ที่ค้ำทุกอย่าง คือ node นี้ — แบ่งเป็นสองกลุ่มที่ต่อเนื่องกัน:
- วัสดุยุทธศาสตร์ (strategic materials): โลหะพิเศษที่ทนความร้อน ทนแรง ทนการกัดกร่อน — ไทเทเนียม สำหรับโครงเครื่องบิน, ซูเปอร์อัลลอย (superalloy) สำหรับใบพัดกังหันที่ร้อนกว่าจุดหลอมของโลหะปกติ, เหล็กกล้าพิเศษ และวัสดุคอมโพสิตคาร์บอนสำหรับลำตัว
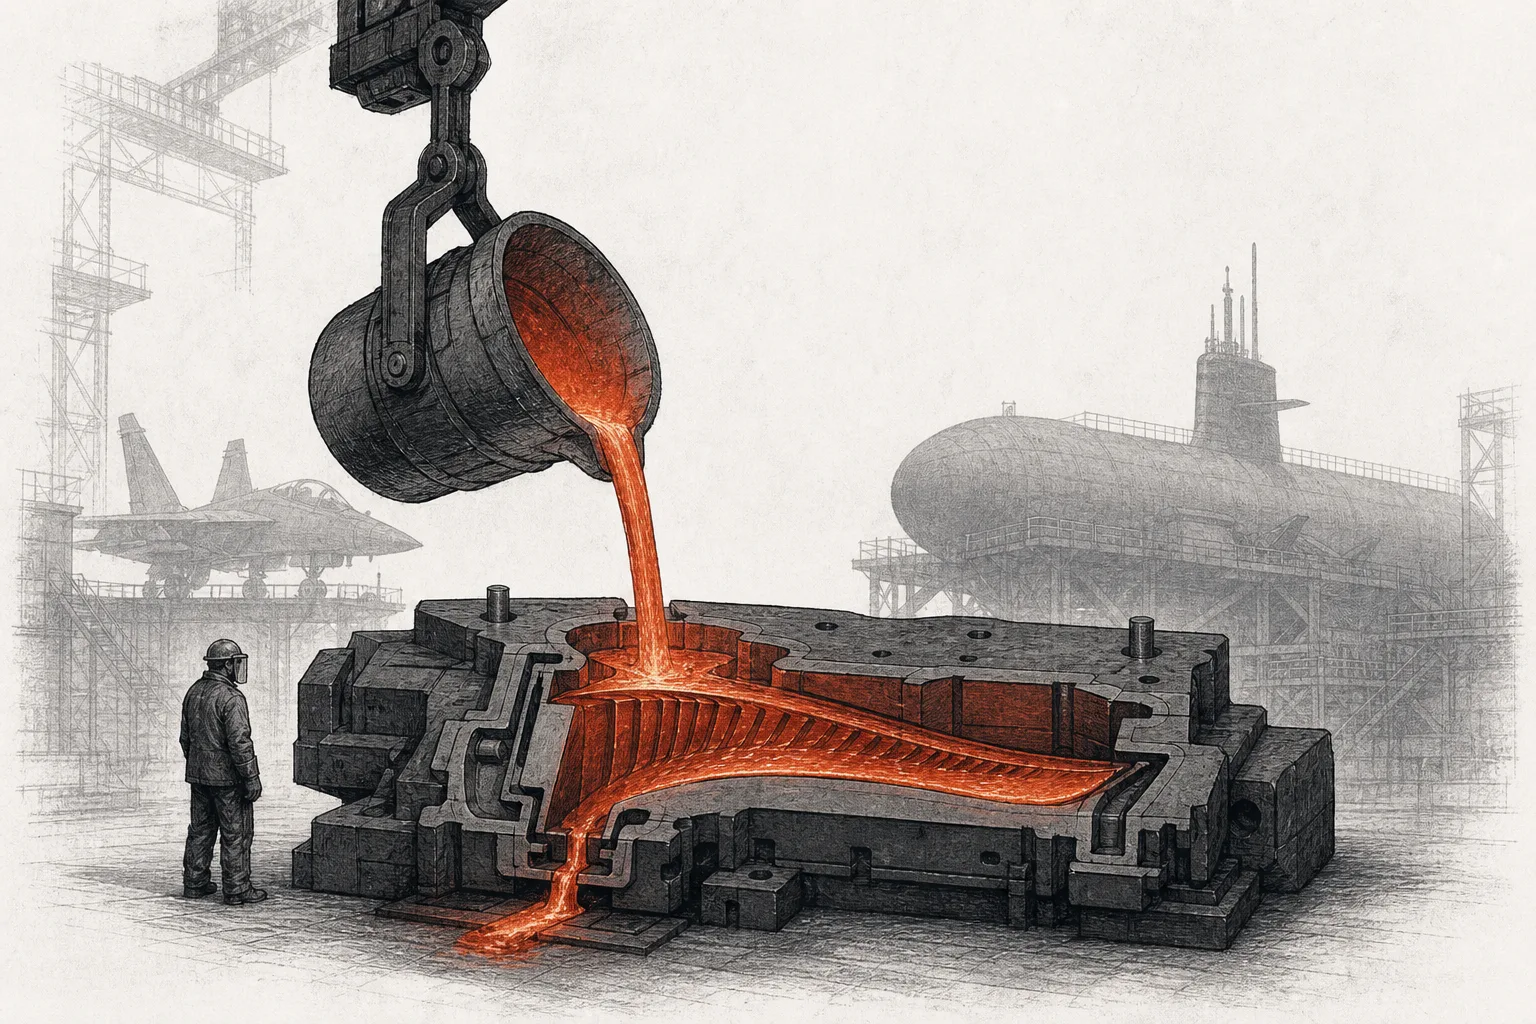
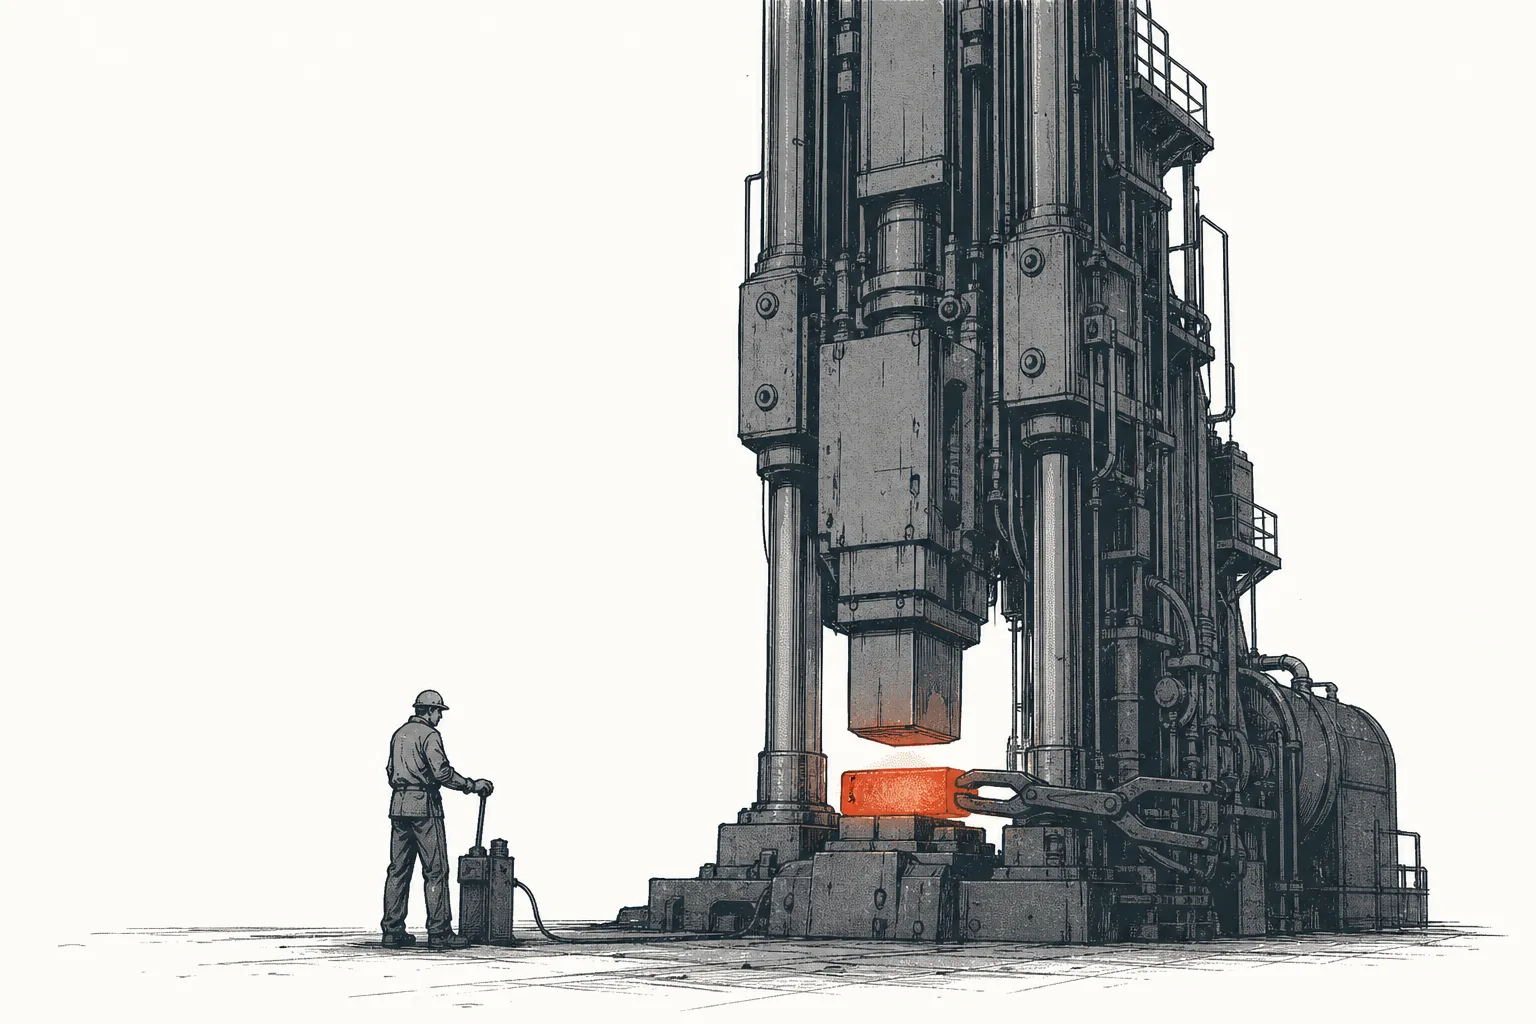
- ชิ้นส่วนแม่นยำ (mission components): ชิ้นงาน “หล่อ” (casting) และ “ตีขึ้นรูป” (forging) ขนาดยักษ์ที่เป็นโครงสร้างหลัก, ใบพัดเครื่องยนต์, และ อิเล็กทรอนิกส์ทนทาน (ruggedized/rad-hard) — ชิปและการ์ดประมวลผลที่ทนแรงสั่น ความร้อน และรังสีในอวกาศได้
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Sovereign Supply — Minerals & Reshoring Industrials ในเทรนด์ใหญ่ Defense & Geopolitical Fragmentation หัวใจของมันมีคำเดียวคือ “ดึงกลับบ้าน” (reshoring) — เพราะหลายปีที่ผ่านมา ชั้นฐานพีระมิดนี้บางจุดหลุดไปอยู่ในมือของคู่แข่งเชิงยุทธศาสตร์ หรือเหลือผู้ผลิตเพียงรายเดียวในโลก
Superalloy = โลหะผสมพิเศษ (มักมีนิกเกิลเป็นหลัก) ที่ยังแข็งแรงแม้ในเตาเผาที่ร้อนเกิน 1,000°C ใช้ทำใบพัดในเครื่องยนต์ไอพ่น · Casting = การเทโลหะหลอมเหลวลงแม่พิมพ์ให้ได้รูปทรงซับซ้อนชิ้นเดียว · Forging = การทุบ/อัดโลหะร้อนด้วยแรงมหาศาลให้เนื้อแน่นและแข็งแรงเป็นพิเศษ (ใช้กับชิ้นส่วนรับแรงสูง เช่น เพลาเรือดำน้ำ) · Rad-hard (radiation-hardened) = ชิปที่ออกแบบให้ทนรังสีคอสมิกในอวกาศหรือสนามรบนิวเคลียร์ได้โดยไม่พัง
02ทำไมถึงสำคัญ — คอขวดที่ซ่อนอยู่ลึกสุด
มีกฎข้อหนึ่งของห่วงโซ่อุปทานที่โหดร้าย: ความเร็วของทั้งสายการผลิต ถูกกำหนดโดยจุดที่ช้าที่สุด ไม่ใช่จุดที่เร็วที่สุด และในกลาโหม จุดที่ช้าที่สุดมักไม่ใช่โรงประกอบเครื่องบินที่ดูทันสมัย แต่เป็นโรงหล่อเก่าแก่ที่ทำชิ้นส่วนยักษ์ได้แห่งเดียวในประเทศ หรือแท่งโลหะที่ต้องสั่งจากต่างชาติ
ตัวอย่างที่ชัดที่สุดคือ เรือดำน้ำ กองทัพเรือสหรัฐฯ สั่งซื้อเรือดำน้ำชั้น Virginia ในอัตรา 2 ลำต่อปี แต่ตั้งแต่ปี 2022 เป็นต้นมา สร้างได้จริงเพียง ~1.1–1.2 ลำต่อปี — ไม่ใช่เพราะออกแบบไม่ได้ แต่เพราะเรือดำน้ำหนึ่งลำพึ่งซัพพลายเออร์หลายพันราย และจำนวนมากเป็น “แหล่งผลิตรายเดียว” (single-source) ของชิ้นส่วนหล่อ วาล์ว หรือชิ้นส่วนเฉพาะที่ต้องผ่านการรับรองระดับนิวเคลียร์ ถ้ารายเดียวนั้นป้อนไม่ทัน ทั้งเรือก็ติดอยู่ในอู่
ปัญหาเริ่มตั้งแต่ วัตถุดิบตั้งต้น เลยด้วยซ้ำ — สหรัฐฯ นำเข้า “ไทเทเนียมสปันจ์” (titanium sponge ซึ่งเป็นไทเทเนียมตั้งต้น) กว่า 95% สำหรับภาคกลาโหม และกำลังการผลิตสปันจ์ของโลกกระจุกอยู่กับ รัสเซียและจีนรวมกันราว 75% นั่นแปลว่าโลหะหลักของโครงเครื่องบินรบและเครื่องยนต์ไอพ่น เริ่มต้นจากวัตถุดิบที่อยู่ในมือคู่แข่งเกือบทั้งหมด
ทำไมเรื่องนี้ถึงเพิ่งกลายเป็นวาระแห่งชาติตอนนี้? เพราะสามอย่างมาบรรจบกันพอดี — (1) ดีมานด์เครื่องยนต์ไอพ่นพุ่งทั้งฝั่งพาณิชย์และกลาโหมหลังโควิด ทำให้ออเดอร์โลหะพิเศษล้นมือ · (2) สงครามและความตึงเครียดภูมิรัฐศาสตร์ทำให้รัฐบาลต้องเร่งเติมคลังอาวุธ · และ (3) ความเสี่ยงจากการพึ่งรัสเซีย/จีนกลายเป็นเรื่องจริง ไม่ใช่ทฤษฎี รวมกันแล้วชั้นฐานพีระมิดที่เคยถูกมองข้ามนี้ กลายเป็นจุดที่ตัดสินว่ากองทัพจะสร้างของได้เร็วแค่ไหน
03มันทำงานยังไง (จากแร่สู่แพลตฟอร์ม)
เพื่อให้เห็นภาพว่าคอขวดซ่อนอยู่ตรงไหน ลองไล่ดูเส้นทางที่โลหะก้อนหนึ่งเดินทางจาก “แร่” ไปจนกลายเป็น “ชิ้นส่วนในเครื่องบินรบ” มันต้องผ่าน 4 ด่านหลัก และทุกด่านคือจุดที่เหลือผู้ผลิตน้อยรายลงเรื่อยๆ
ทำไมด่าน 3 ถึงเป็นคอขวด? เพราะการ หล่อและตีขึ้นรูปชิ้นส่วนขนาดใหญ่ — เช่น เพลาใบจักรเรือดำน้ำ หรือใบพัดกังหันที่ต้องทนความร้อนระดับเตาหลอม — ต้องใช้เตาและเครื่องอัดขนาดมหึมา ความรู้เฉพาะทางที่สั่งสมหลายสิบปี และการรับรองคุณภาพที่เข้มงวดมาก โรงงานแบบนี้สร้างใหม่ยาก ใช้เงินมหาศาล และตลาดเล็กเกินกว่าจะมีหลายเจ้าแข่งกัน — ผลคือหลายชิ้นเหลือผู้ผลิตได้แค่ รายเดียว ทั้งประเทศ
04มันเชื่อมกับอะไรในระบบนิเวศ
node นี้คือ “ชั้นฐาน” ที่ป้อนวัสดุและชิ้นส่วนขึ้นไปหาทั้งฐานอุตสาหกรรมกลาโหม และมันยังเกี่ยวพันกับเทรนด์อื่นอีกหลายเส้น:
- คู่กับพี่น้อง แร่หายากและแม่เหล็ก เสมอ: สาขานั้นดูแล “ต้นน้ำสุด” (แร่ดิบ + แม่เหล็กที่ขับมอเตอร์) ส่วน node นี้คือ “กลางน้ำ” (โลหะที่หลอมแล้ว + ชิ้นส่วนที่ขึ้นรูปแล้ว) — สองสาขาต่อกันเป็นห่วงโซ่ reshoring เดียว ถ้าอยากเข้าใจชั้นแม่เหล็ก/แร่หายาก ให้ไปอ่านสาขานั้น
- ป้อน ชิปและไมโครอิเล็กทรอนิกส์ เวอร์ชันทนทาน: ชิ้นส่วน rad-hard และ RF ในด่าน 4 คือ “ลูกหลานสายทหาร” ของอุตสาหกรรมเซมิคอนดักเตอร์ — ใช้เทคโนโลยีฐานเดียวกัน แต่ออกแบบให้ทนรังสีและสนามรบ ความมั่นคงของไมโครอิเล็กทรอนิกส์ในประเทศจึงเป็นเรื่องเดียวกัน
- พึ่ง วัตถุดิบสำคัญ (Critical Materials) โดยตรง: ไทเทเนียม ทังสเตน นิกเกิล และโลหะพิเศษอื่น ล้วนเป็นวัตถุดิบที่ node นี้แปรรูปต่อ ความตึงของห่วงโซ่วัตถุดิบโลกจึงสะเทือนมาถึงที่นี่ก่อนใคร
- ใช้วัตถุดิบร่วมกับ การบินพาณิชย์ และ เศรษฐกิจอวกาศ: ไทเทเนียม ซูเปอร์อัลลอย และคอมโพสิตตัวเดียวกับที่กลาโหมต้องการ ก็เป็นของที่ Boeing, Airbus และบริษัทจรวดต้องการ — ทำให้ดีมานด์และการแย่งวัตถุดิบยิ่งร้อนแรง และยังต่อไปถึง การบินขั้นสูง (eVTOL) ที่ต้องใช้โลหะเบาทนแรงเหมือนกัน
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ปี 2025 เป็นปีที่ผู้ผลิตวัสดุและชิ้นส่วนกลาโหม “ออเดอร์ล้นมือ” พร้อมกันทั้งกลุ่ม สาเหตุคือคลื่นดีมานด์เครื่องยนต์ไอพ่นรุ่นใหม่ (LEAP, GTF) บวกกับการเร่งเติมคลังอาวุธ — และตัวเลขผลประกอบการสะท้อนเรื่องนี้ชัดเจน
Howmet Aerospace เจ้าตลาดชิ้นส่วนหล่อ-ขึ้นรูปและไทเทเนียมโครงสร้าง ทำรายได้ทั้งปี 2025 เพิ่มขึ้น 11% เป็นสถิติสูงสุด โดยกลุ่มชิ้นส่วนเครื่องยนต์ (Engine Products) ไตรมาส 3 โตถึง 17% ส่วน ATI ผู้ผลิตไทเทเนียมและโลหะพิเศษ ทำรายได้ปี 2025 ราว $4.6 พันล้าน โดยกลุ่มอากาศยาน-กลาโหมคิดเป็น ~68% ของยอดขาย และมีออเดอร์ค้างส่ง (backlog) ทะลุ $4 พันล้าน เป็นสถิติใหม่
ฝั่งโลหะพิเศษ Carpenter Technology ทำปีงบ 2025 ที่ “ทำกำไรสูงสุดเป็นประวัติการณ์” — กำไรจากการดำเนินงานปรับปรุงแล้ว $525 ล้าน เพิ่มขึ้น 48% โดยกลุ่มอากาศยาน-กลาโหมเกิน 60% ของรายได้ และบริษัทประเมินว่าเฉพาะการเร่งผลิตเครื่องยนต์ LEAP กับ GTF จะเพิ่มดีมานด์ซูเปอร์อัลลอยอีก 1,300–1,700 ตันต่อปีภายในปี 2028 ส่วนฝั่งชิ้นส่วนและอิเล็กทรอนิกส์ Curtiss-Wright รายงานกลุ่ม Naval & Power โตราว 18% จากดีมานด์เรือดำน้ำ และ Mercury Systems เป็นหนึ่งในผู้นำตลาดอิเล็กทรอนิกส์ทนรังสี (rad-hard) ที่กำลังโตตามภารกิจอวกาศและ ISR
ฝั่งรัฐบาลก็ลงมาเป็น “นักลงทุนเชิงยุทธศาสตร์” โดยตรง ภายใต้กฎหมาย Defense Production Act (DPA) เพนตากอนเริ่มอุดหนุนการ reshore ห่วงโซ่วัตถุดิบจริง เช่น มอบทุน $47 ล้าน ให้ IperionX สร้างห่วงโซ่ไทเทเนียมแบบครบวงจรในประเทศ ตามด้วยสัญญากองทัพบกภายใต้โครงการ SBIR Phase III มูลค่าสูงถึง $99 ล้าน ส่วนกองทัพเรือก็เร่งสร้างซัพพลายเออร์ทางเลือกสำหรับชิ้นส่วนหล่อ-ขึ้นรูป รวมถึงผลักดัน “โรงหล่อแห่งอนาคต” (Foundry of the Future) และใช้การพิมพ์ 3 มิติแก้คอขวด
06อนาคตข้างหน้า
ทิศทางแรกคือ “ดีมานด์มีลมหนุนเชิงโครงสร้างหลายชั้น” ตลาดวัสดุอากาศยาน-กลาโหมทั้งหมดถูกประเมินว่าจะแตะราว $49,000 ล้านภายในปี 2035 เฉพาะไทเทเนียมอากาศยานก็คาดโตจากราว $1.8 พันล้านในปี 2025 ไปแตะ ~$2.9 พันล้านในปี 2035 ดันด้วยทั้งฝูงบินพาณิชย์ที่ต้องเปลี่ยนเครื่อง และการเร่งเสริมกำลังกลาโหม — เป็นดีมานด์ที่โตทุกทางพร้อมกัน
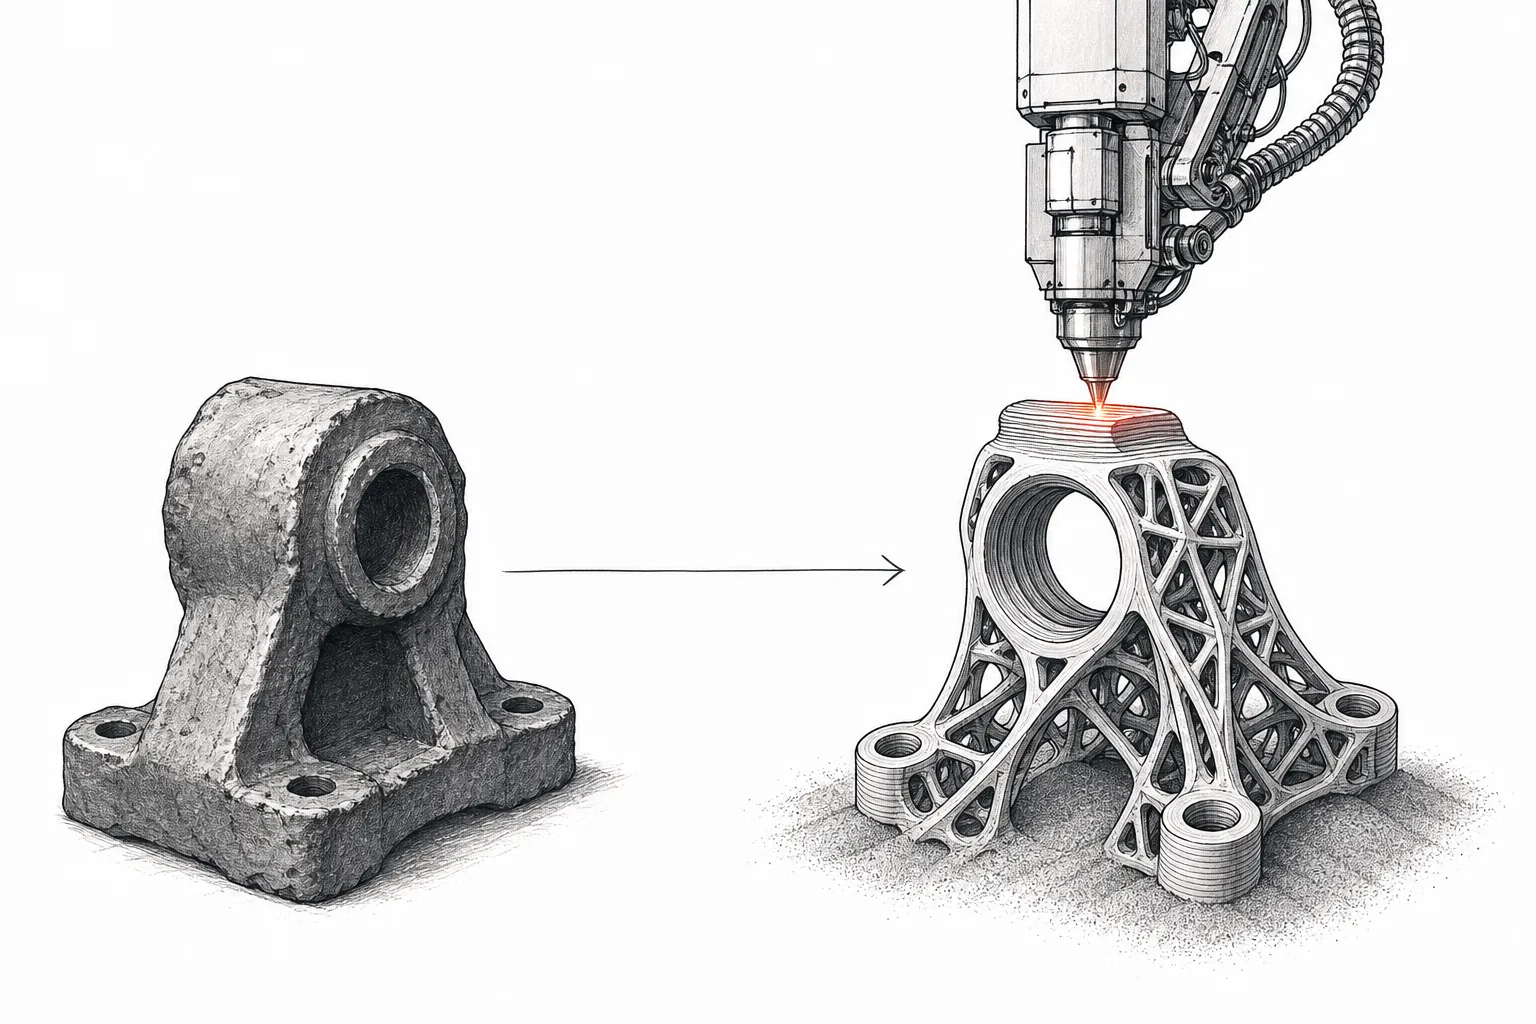
ทิศทางที่สองคือ การพิมพ์โลหะ 3 มิติ (additive manufacturing) จะเขย่าคอขวด เมื่อการหล่อ-ขึ้นรูปแบบเดิมเหลือผู้ผลิตน้อยรายและช้า การพิมพ์ชิ้นส่วนโลหะทีละชั้นช่วย “ลัด” ขั้นตอนนั้นได้ ในปี 2025 กองทัพเรือสหรัฐฯ ใส่ชิ้นส่วนที่พิมพ์ 3 มิติเข้าสู่การพัฒนา เกือบ 120 ชิ้น และช่วยลดความล่าช้าสะสมไปได้ กว่า 1,400 วัน — เป็นสัญญาณว่าเทคโนโลยีนี้กำลังกลายจาก “ของทดลอง” เป็น “เครื่องมือแก้คอขวดจริง”
ทิศทางที่สามคือ “โมเดลรัฐหนุนหลังจะถูกทำซ้ำ” เหมือนที่รัฐลงมาอุ้มห่วงโซ่แร่หายาก (ดูในบทเรียน Sovereign Supply) คาดว่ารัฐจะใช้เครื่องมือเดียวกัน — เงินทุน DPA, สัญญารับซื้อ, การพัฒนาซัพพลายเออร์ทางเลือก — มาปลุกฐานการผลิตไทเทเนียม ซูเปอร์อัลลอย และชิ้นส่วนหล่อในประเทศ เปลี่ยนชั้นที่เคยถูกปล่อยให้ตลาดดูแล มาเป็นวาระความมั่นคงที่รัฐลงทุนเอง
07ความท้าทายและความเสี่ยง
ธีมที่ดูร้อนแรงนี้มีเงาที่ต้องมองให้ครบ
ความเสี่ยงข้อแรกคือ “แหล่งผลิตรายเดียวแก้ไม่ได้ในชั่วข้ามคืน” การที่หลายชิ้นเหลือผู้ผลิตรายเดียว ไม่ใช่เพราะไม่มีใครอยากแข่ง แต่เพราะการสร้างโรงหล่อ-ขึ้นรูปขนาดใหญ่ใช้เงินมหาศาล เวลานานหลายปี และต้องผ่านการรับรองคุณภาพที่เข้มงวด ต่อให้ทุ่มเงินวันนี้ ซัพพลายเออร์รายที่สองก็ยังต้องใช้เวลานานกว่าจะป้อนของได้จริง — ช่องว่างนี้คือความเสี่ยงที่ซ่อนอยู่ในทุกโครงการ
ความเสี่ยงข้อสองคือ “แรงงานช่างฝีมือหายาก” งานหล่อ ตีขึ้นรูป และเชื่อมชิ้นส่วนกลาโหม ต้องใช้ช่างที่ผ่านการฝึกเฉพาะทางหลายปี ซึ่งกำลังขาดแคลนอย่างหนักเมื่อช่างรุ่นเก่าเกษียณ เครื่องจักรซื้อได้ด้วยเงิน แต่ฝีมือและประสบการณ์สร้างไม่ทันดีมานด์ — นี่คือคอขวด “คน” ที่ซ้อนอยู่บนคอขวด “โรงงาน”
ความเสี่ยงข้อสามคือ “วัฏจักรงบประมาณและความต่อเนื่องทางการเมือง” ดีมานด์กลุ่มนี้ผูกกับรอบการลงทุนของกลาโหมและพาณิชย์ ซึ่งขึ้นลงเป็นคลื่น เวลาบูมออเดอร์ล้นมือ แต่พอวงจรพลิกหรือรัฐตัดงบ คำสั่งซื้อก็หดได้ — และเงินอุดหนุน reshore จำนวนมากผูกกับ เจตจำนงทางการเมือง ที่เปลี่ยนได้ทุกสมัยเลือกตั้ง โครงการที่ใช้เวลา 10 ปีกว่าจะคุ้ม แต่ผูกกับนโยบายที่เปลี่ยนทุก 4 ปี คือความไม่แน่นอนที่นักลงทุนต้องชั่งน้ำหนัก
สรุปสั้นๆ: node นี้คือบทเรียนว่าอำนาจทางทหารไม่ได้เริ่มที่สนามรบ แต่เริ่มที่ “เตาหลอมและเครื่องอัด” โลกเพิ่งค้นพบว่าของชิ้นเล็กที่ไม่มีใครเห็น — แท่งไทเทเนียม ชิ้นส่วนหล่อ ชิปทนรังสี — คือเพดานที่แท้จริงของกองทัพ และนั่นได้เปลี่ยนรัฐบาลจาก “ผู้ซื้ออาวุธ” ให้กลายเป็น “นักลงทุนในโรงหลอมและโรงหล่อ” ครั้งใหญ่ที่สุดในรอบหลายสิบปี