Megatrend · Cloud & Digital Infrastructure
กาวที่มองไม่เห็น ที่ทำให้แอปร้อยตัวคุยกันรู้เรื่อง
บริษัทหนึ่งวันนี้ใช้ซอฟต์แวร์ออนไลน์ (SaaS) เฉลี่ยกว่า 100 ตัว — แต่ละตัวเก็บข้อมูลไว้ในกล่องของตัวเอง ไม่ยอมคุยกัน บทเรียนนี้ว่าด้วย “ปลั๊ก” ที่ชื่อ API และ “แผงสวิตช์บอร์ด” ที่ชื่อ iPaaS ที่คอยลากสายเชื่อมแอปทั้งหมดเข้าด้วยกัน — ชั้นที่เคยน่าเบื่อที่สุดของซอฟต์แวร์ ที่จู่ๆ กลายเป็นของมีค่าที่สุด เพราะ AI agent ต้องใช้มันเพื่อ “ลงมือทำ” อะไรสักอย่าง
01มันคืออะไร (API กับ iPaaS)
ลองนึกภาพออฟฟิศหนึ่ง: ทีมขายใช้ Salesforce เก็บลูกค้า ฝ่ายบัญชีใช้แอปออกใบแจ้งหนี้คนละตัว ฝ่ายบุคคลใช้ระบบเงินเดือนอีกตัว ทีมการตลาดใช้เครื่องมือส่งอีเมลของตัวเอง ทุกแอปทำงานได้ดีในกล่องของมัน — แต่พอลูกค้าใหม่เซ็นสัญญา ข้อมูลคนนั้นต้องวิ่งจาก Salesforce ไปเข้าระบบบัญชี ไปเข้าระบบส่งของ ไปเข้าระบบบริการหลังการขาย ถ้าไม่มีอะไรเชื่อม คนก็ต้องนั่ง copy-paste ข้อมูลเดิมซ้ำไปมาทั้งวัน นี่แหละคือปัญหาที่ node นี้แก้
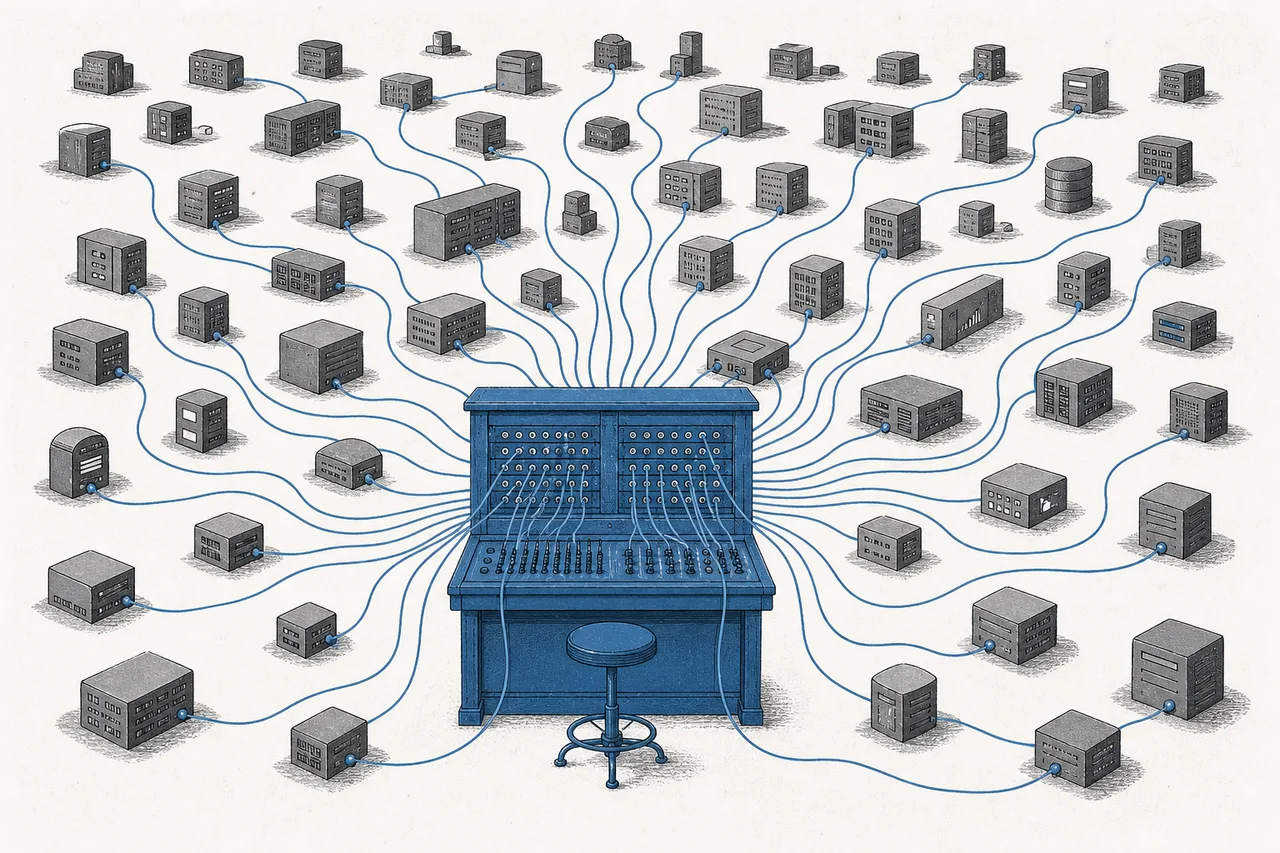
หัวใจมีสองคำ คำแรกคือ API — ลองคิดว่ามันคือ “ปลั๊ก” มาตรฐานที่แต่ละแอปยื่นออกมา เพื่อบอกว่า “ถ้าอยากเอาข้อมูลจากฉัน หรือสั่งให้ฉันทำงาน ให้ต่อตรงนี้ ด้วยวิธีนี้” ส่วนคำที่สองคือ iPaaS — แพลตฟอร์มกลางบนคลาวด์ที่ทำหน้าที่เป็น “แผงสวิตช์บอร์ด” คอยลากสายต่อปลั๊กของแอปนับร้อยตัวเข้าหากันโดยไม่ต้องเขียนโค้ดใหม่ทุกครั้ง
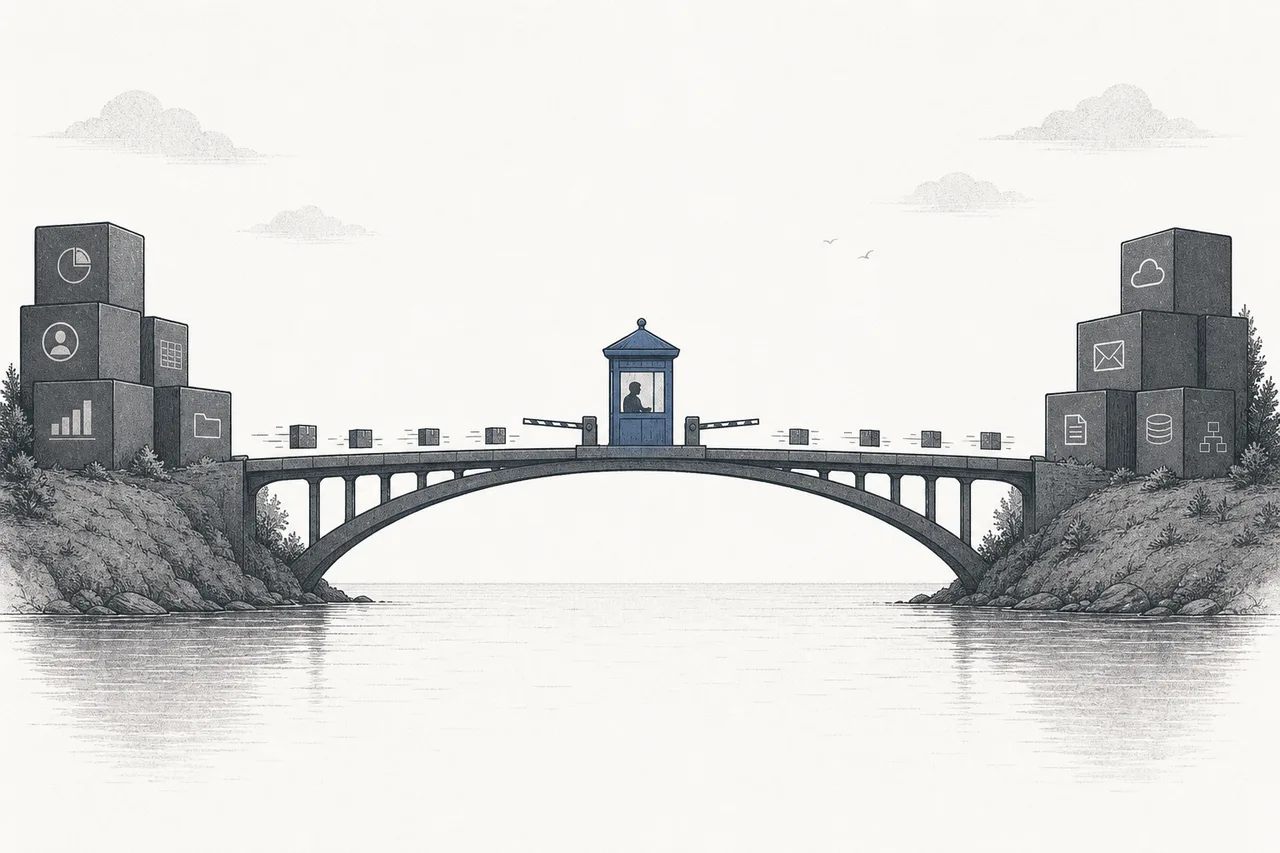
API (Application Programming Interface) = “ปลั๊ก/ช่องต่อ” มาตรฐานที่แอปหนึ่งเปิดให้แอปอื่นมาดึงข้อมูลหรือสั่งงานได้ · iPaaS (Integration Platform as a Service) = แพลตฟอร์มกลางบนคลาวด์ที่ทำหน้าที่ลากสายเชื่อมแอปหลายตัวเข้าด้วยกัน (สวิตช์บอร์ด) · API Management = ชั้น “ยามเฝ้าประตู” ที่คุมว่าใครเรียก API ได้บ้าง เรียกได้บ่อยแค่ไหน ปลอดภัยไหม และคิดเงินยังไง — สองชั้นนี้ทำงานคู่กัน
ในแผนผังเมกะเทรนด์ node นี้อยู่ภายใต้ Cloud & Digital Infrastructure มันเป็น “ชั้นเชื่อม (connective tissue)” — ไม่ใช่แอปที่คุณเห็นหน้าจอ แต่เป็นท่อและสายไฟที่ทำให้แอปทั้งหมดที่คุณเห็น ทำงานเป็นเนื้อเดียวกันได้
02ทำไมมันถึงสำคัญ
เหตุผลเริ่มจากตัวเลขที่ฟังดูเหลือเชื่อ: บริษัททั่วไปวันนี้ใช้แอป SaaS เฉลี่ย มากกว่า 100 ตัว (รายงาน Okta ปี 2025 ระบุค่าเฉลี่ยทะลุ 100 เป็นครั้งแรก) ส่วนองค์กรใหญ่ (พนักงานเกิน 5,000 คน) เฉลี่ยสูงถึง ~131 ตัว ทุกตัวเก็บข้อมูลแยกกัน และไม่ได้ออกแบบมาให้คุยกันเองตั้งแต่แรก
เมื่อแอปไม่คุยกัน ความเสียหายไม่ใช่แค่ความรำคาญ — Gartner ประเมินว่าราว 30% ของเงินที่องค์กรจ่ายค่า SaaS เป็น “เงินเปล่า” (license ที่ไม่ได้ใช้ ฟีเจอร์ซ้ำซ้อน แอปที่ทับกัน) คิดเป็นเม็ดเงินทั่วโลกราว $90,000 ล้าน และงานวิจัยของ McKinsey พบว่าพนักงานความรู้เสียเวลา เกือบ 2 ชั่วโมงต่อวัน แค่ไล่หาข้อมูลที่กระจัดกระจายอยู่ตามแอปต่างๆ การเชื่อมแอปเข้าด้วยกันจึงไม่ใช่ของฟุ่มเฟือย แต่เป็นการกู้เงินและเวลาที่รั่วไหลกลับคืนมา
นั่นทำให้ตลาดนี้ใหญ่และโตเร็ว ตลาด iPaaS อยู่ที่ราว $16,000–18,000 ล้านในปี 2025 และหลายสำนักวิจัยมองว่าจะโตเฉลี่ยปีละ ~25–30% ไปแตะหลักหลายแสนล้านดอลลาร์ภายในต้นทศวรรษ 2030 ขณะที่ตลาด API Management ที่อยู่ข้างๆ กันก็โตจาก ~$8,000 ล้าน (2025) ไปราว $19,000–21,000 ล้านภายในปี 2030 — สองชั้นนี้คือหนึ่งในมุมที่โตเร็วที่สุดของซอฟต์แวร์องค์กร
03มันทำงานยังไง — แผงสวิตช์บอร์ด
หัวใจของกลไกคือการ “รวมศูนย์การเชื่อม” แทนที่จะลากสายตรงระหว่างแอปทุกคู่ (ซึ่งถ้ามี 100 แอป จะกลายเป็นเส้นนับพันที่ดูแลไม่ไหว) iPaaS วางตัวเป็น ฮับกลาง ให้ทุกแอปต่อปลั๊ก (API) เข้ามาที่เดียว แล้วฮับคอยแปลภาษา จัดรูปแบบข้อมูล กำหนดเงื่อนไข “ถ้า A เกิด ให้ส่งไป B” และคุมการจราจรทั้งหมด
ส่วนชั้น API Management คือ “ยามและด่านเก็บค่าผ่านทาง” ที่นั่งคร่อมการจราจรนี้ — มันคอยตรวจว่าคนที่เรียก API มีสิทธิ์ไหม (security) จำกัดไม่ให้เรียกถี่จนระบบล่ม (rate limiting) บันทึกว่าใครเรียกเท่าไร และถ้าบริษัทอยากขาย API เป็นสินค้า มันก็คิดเงินตามการใช้ได้ ทั้งสองชั้นรวมกันคือ “ระบบประสาทและกฎจราจร” ของเมืองซอฟต์แวร์ทั้งเมือง
04มันเชื่อมกับอะไรในระบบนิเวศ
node นี้คือ “ชั้นกาว” ที่อยู่ตรงกลาง จึงเชื่อมกับแทบทุกอย่างในและนอกหมวด Cloud:
- เพื่อนบ้านโดยตรงคือ Horizontal SaaS: ยิ่งโลกมีแอป SaaS เยอะ (CRM, HR, การเงิน) ปัญหา “แอปไม่คุยกัน” ก็ยิ่งใหญ่ → ดีมานด์ของชั้นเชื่อมก็ยิ่งโต พูดได้ว่า SaaS sprawl คือเชื้อเพลิงของ iPaaS
- นั่งบน Hyperscale Cloud (IaaS/PaaS): iPaaS และ API gateway ทุกตัวรันอยู่บนคลาวด์ของ AWS, Azure, Google — และผู้ให้บริการคลาวด์เหล่านี้ก็มีเครื่องมือเชื่อม/API ของตัวเองด้วย (เป็นทั้งฐานและคู่แข่ง)
- กลายเป็น “มือ” ของ Agentic AI: นี่คือความสัมพันธ์ที่ร้อนแรงที่สุด — AI agent คิดเองได้ แต่จะ “ลงมือทำ” (จองตั๋ว ส่งใบแจ้งหนี้ อัปเดตข้อมูลลูกค้า) ได้ต้องผ่าน API เสมอ ชั้นนี้จึงกลายเป็นทางที่ agent ใช้ออกไปทำงานในโลกจริง
- เป็นรางให้ Digital Finance & Tokenization: การเงินยุคใหม่คือ API ล้วนๆ — การชำระเงิน การยืนยันตัวตน การโอนเงิน วิ่งผ่าน API ของบริษัทอย่าง Stripe/Twilio ทำให้ node นี้เป็นโครงสร้างพื้นฐานของฟินเทคไปด้วย
05ตอนนี้ไปถึงไหน + ใครครองสนาม
ลักษณะเด่นของสนามนี้คือ ของมีค่าที่สุดหลายชิ้นเป็นบริษัทเอกชน หรือถูกซื้อไปซ่อนอยู่ในยักษ์ใหญ่ — ไม่ได้อยู่บนกระดานหุ้นในชื่อตัวเอง สาเหตุคือชั้นเชื่อมเป็นของ “เหนียวมาก” (sticky): พอองค์กรลากสายเชื่อมแอปนับร้อยผ่านแพลตฟอร์มไหนแล้ว การย้ายออกแทบเป็นไปไม่ได้ ทำให้ผู้เล่นรายใหญ่ไล่ซื้อกิจการเก่งๆ มาเสริมตลอด
ตัวอย่างชัดสุดคือ Salesforce ซื้อ MuleSoft ในปี 2018 ด้วยราคา $6,500 ล้าน ซึ่งเป็นดีลซื้อกิจการด้านการเชื่อมระบบที่ใหญ่ที่สุดเท่าที่เคยมี ปัจจุบันกลุ่ม “Integration & Analytics” ของ Salesforce (MuleSoft + Tableau) ทำรายได้ราว $5,780 ล้านในปีงบ 2025 ฝั่ง Boomi ถูกแยกขายจาก Dell ให้กองทุน Francisco Partners และ TPG ในมูลค่า ~$4,000 ล้าน (ยังเป็นเอกชน) ส่วน Workato ระดมทุนรอบล่าสุดที่มูลค่าบริษัท ~$5,700 ล้าน — ทั้งคู่เป็นผู้นำ iPaaS ที่ไม่ได้จดทะเบียนในตลาดหุ้น
อีกด้านหนึ่งคือกลุ่ม “API-first” — บริษัทที่ทั้งตัวธุรกิจ คือ API Twilio (API ส่งข้อความ/โทร) ขับเคลื่อนการสื่อสารดิจิทัลเกือบ 1 ล้านล้านครั้งต่อปี ขณะที่ Stripe (เอกชน, API ชำระเงิน) ประมวลผลคำขอ API กว่า 500 ล้านครั้งต่อวัน — ตัวเลขพวกนี้สะท้อนว่าเศรษฐกิจดิจิทัลวิ่งบน API จริงๆ ไม่ใช่แค่คำพูดสวยๆ
06คลื่นลูกใหม่: AI agent ต้องใช้ API
นี่คือเหตุผลที่ชั้นที่เคยน่าเบื่อ จู่ๆ กลายเป็นของร้อน เพราะ AI ยุคใหม่ไม่ได้แค่ “ตอบคำถาม” อีกต่อไป แต่เริ่มเป็น AI agent ที่ลงมือทำงานแทนเรา — และปัญหาคือ AI ฉลาดแค่ไหนก็ทำอะไรในโลกจริงไม่ได้เลย ถ้าไม่มี “มือ” การที่ agent จะจองตั๋ว ออกใบแจ้งหนี้ หรืออัปเดตข้อมูลลูกค้า มันต้อง เรียก API ของแอปนั้นๆ เสมอ พูดง่ายๆ คือ API คือมือของ AI
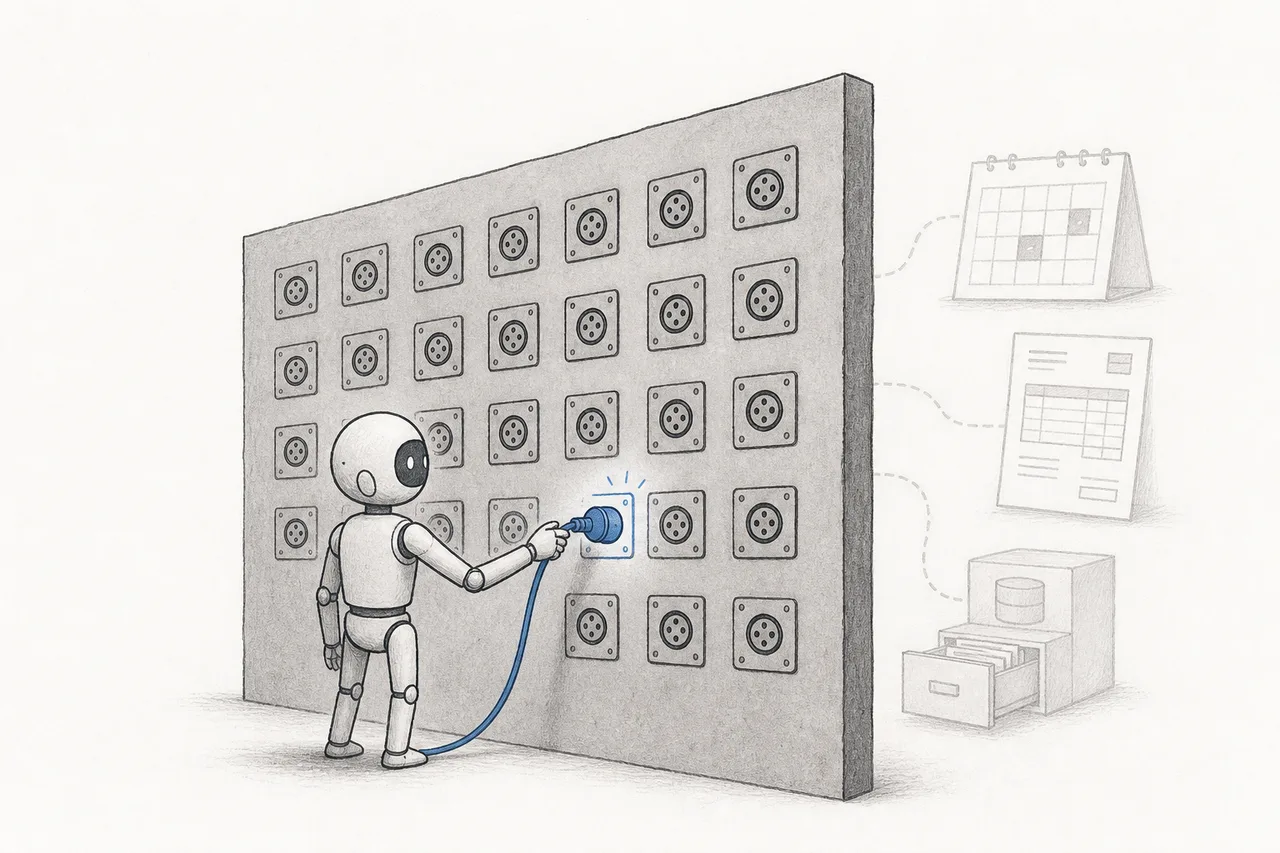
ปี 2025 เกิดจุดเปลี่ยนสำคัญ: มาตรฐานใหม่ชื่อ MCP (Model Context Protocol) ที่ทำให้ AI agent ค้นพบและเรียกใช้เครื่องมือ/API ได้แบบมาตรฐานเดียวกัน — และในเดือนเมษายน 2025 ทั้ง Google และ OpenAI ประกาศรองรับ MCP ทำให้มันกลายเป็นภาษากลางของยุค agent ผลคือแพลตฟอร์ม iPaaS แทบทุกเจ้ารีบใส่ MCP เข้าไปในตัว เพราะใครคุม “ชั้นเชื่อม” ก็คือคุม “ทางที่ AI ออกไปทำงาน”
Tool-calling = ความสามารถที่ AI เรียกใช้ “เครื่องมือ” ภายนอก (ก็คือ API) เพื่อลงมือทำ ไม่ใช่แค่พิมพ์ตอบ · MCP (Model Context Protocol) = มาตรฐานกลางที่ทำให้ agent ต่อเข้ากับเครื่องมือ/API ได้โดยไม่ต้องเขียนการเชื่อมใหม่ทุกครั้ง (agent-to-tool) · A2A (Agent-to-Agent, Google เปิดตัวเม.ย. 2025) = มาตรฐานให้ agent คุยกับ agent อีกตัว — เป็นชั้นที่อยู่เหนือ MCP ขึ้นไป
ขนาดของคลื่นนี้ใหญ่จริง Gartner คาดว่า 40% ของแอปองค์กรจะฝัง AI agent ภายในสิ้นปี 2026 (จากที่น้อยกว่า 5% ในปี 2025) และภายในปี 2027 กว่า 50% ของ AI agent ในองค์กรจะพึ่งมาตรฐานแบบ MCP เพื่อเชื่อมข้ามระบบ — ทุก agent ที่เพิ่มขึ้นมา คือการเรียก API ที่เพิ่มขึ้นตาม ดีมานด์ของชั้นนี้จึงผูกติดกับการบูมของ agentic AI โดยตรง
07อนาคตข้างหน้า
ทิศทางแรกคือ iPaaS กลายร่างเป็นชั้นโครงสร้างของ AI agent จากเดิมที่เป็นแค่ “ลากสายเชื่อมแอป” ชั้นนี้กำลังกลายเป็น “ที่ที่ agent มาหยิบเครื่องมือไปใช้” การแข่งขันรอบใหม่จึงไม่ใช่ใครเชื่อมแอปได้เยอะกว่า แต่เป็นใครให้ agent เรียกใช้ได้ปลอดภัย ตรวจสอบได้ และไว้ใจได้มากกว่า — เพราะปล่อยให้ AI ไปสั่งงานระบบจริงเอง เดิมพันสูงกว่าการดึงข้อมูลเฉยๆ มาก
ทิศทางที่สองคือ การเติบโตของ “machine-to-machine traffic” เมื่อ AI coding agent เริ่มจัดการโครงสร้างพื้นฐานเอง และ agent เรียก API แทนมนุษย์มากขึ้นเรื่อยๆ ปริมาณการเรียก API จะพุ่งแบบที่ปริมาณการใช้ของมนุษย์ทำไม่ได้ (IDC คาดว่าภายในปี 2027 การใช้ agent ของบริษัทยักษ์ Global 2000 จะโตราว 10 เท่าจากปี 2025) — ตลาด API Management ที่คอยคุมการจราจรนี้จึงได้อานิสงส์ตามไปด้วย
ทิศทางที่สามคือ การรวมศูนย์เข้าหายักษ์คลาวด์และ SaaS เมื่อชั้นเชื่อมสำคัญขึ้น ผู้เล่นใหญ่ (Microsoft, Google, Salesforce) ก็ยิ่งอยากบันเดิลมันเข้าไปในแพ็กเกจของตัวเอง — ดีต่อลูกค้าที่ได้ของครบในที่เดียว แต่เป็นแรงกดดันต่อผู้เล่นอิสระที่ต้องพิสูจน์ว่าตัวเอง “เชื่อมได้ทุกอย่างอย่างเป็นกลาง” ดีกว่าของที่แถมมากับคลาวด์เจ้าใดเจ้าหนึ่ง
08ความท้าทายและความเสี่ยง
เสน่ห์ของชั้นเชื่อมมาพร้อมความเสี่ยงที่ต้องมองให้ขาด
ความเสี่ยงข้อแรกคือ การถูกยักษ์คลาวด์/SaaS บันเดิลกลืน เมื่อ Microsoft, Google, Salesforce แถมเครื่องมือเชื่อม/API มากับแพลตฟอร์มหลักของตัวเอง ผู้เล่นอิสระอาจถูกบีบให้กลายเป็นฟีเจอร์ในแพ็กเกจคนอื่น แทนที่จะเป็นธุรกิจที่ยืนได้เอง — นี่คือเหตุผลที่ของดีหลายชิ้น (MuleSoft, Apigee) จบลงด้วยการถูกซื้อ ไม่ใช่เติบโตเดี่ยวๆ
ความเสี่ยงข้อสองคือ AI อาจเปลี่ยนวิธี “เชื่อม” ไปเลย เทคโนโลยีอย่าง MCP ทำให้การต่อ agent เข้ากับเครื่องมือง่ายขึ้นมาก จนเกิดผู้เล่นหน้าใหม่ที่ออกแบบมาเพื่อ agent โดยเฉพาะ (agent-native) ถ้ามาตรฐานเหล่านี้ทำให้ “การเชื่อม” กลายเป็นของพื้นฐานที่ใครก็ทำได้ มูลค่าที่เคยกระจุกอยู่กับแพลตฟอร์ม iPaaS แบบเดิมก็อาจกระจายออกไป — เครื่องมือที่เคยเป็นคูเมือง อาจกลายเป็นสินค้าโภคภัณฑ์
ความเสี่ยงข้อสามคือ ความปลอดภัยและการพึ่งพา ชั้นที่นั่งคร่อมข้อมูลของทุกแอป ถ้าถูกเจาะ ก็เท่ากับเปิดประตูทุกบานพร้อมกัน ยิ่งปล่อยให้ AI agent เรียก API ไปสั่งงานระบบจริงเองมากขึ้น ความเสี่ยงที่ agent ทำผิดพลาดหรือถูกหลอกให้ทำสิ่งที่ไม่ควร ก็ยิ่งสูง — การกำกับดูแล (governance) จึงกลายเป็นทั้งความเสี่ยงและโอกาสทำเงินใหม่ของชั้น API Management
สรุปสั้นๆ: API & Integration คือเรื่องราวของ “กาว” ที่ไม่มีใครสังเกตเห็น จนกระทั่งมันหลุด — มันคือชั้นที่ทำให้แอปร้อยตัวกลายเป็นเครื่องมือเดียวที่ใช้งานได้จริง และตอนนี้กำลังกลายเป็นทางที่ AI ทั้งโลกใช้ออกไปลงมือทำงาน เข้าใจชั้นนี้ให้ขาด คือเข้าใจว่าทำไม “ของที่มองไม่เห็น” ถึงเป็นหนึ่งในจุดที่อำนาจและกำไรของยุคคลาวด์มากระจุกตัวอยู่