Megatrend · Cloud & Digital Infrastructure
เช่าคอมพิวเตอร์ทั้งโลก แทนที่จะซื้อเอง
เกือบทุกแอป เว็บ และโมเดล AI ที่คุณใช้ ไม่ได้รันบนคอมพิวเตอร์ของบริษัทที่สร้างมัน แต่ “เช่า” อยู่บนเครื่องของยักษ์ใหญ่ไม่กี่ราย นี่คือเรื่องราวของระบบสาธารณูปโภคแห่งยุคดิจิทัล — ที่เคยโตช้าลง แล้วจู่ๆ AI ก็จุดให้มันกลับมาโตแรงที่สุดในรอบหลายปี พร้อมการลงทุนระดับที่โลกไม่เคยเห็น
01มันคืออะไร (เช่าแทนซื้อ)
ย้อนไปสัก 20 ปีก่อน ถ้าคุณอยากเปิดเว็บไซต์หรือสร้างแอป คุณต้อง ซื้อเซิร์ฟเวอร์จริงๆ มาตั้งไว้ในห้อง ลงทุนเป็นล้าน จ้างคนดูแล ลุ้นว่าวันเปิดตัวจะมีคนเข้ามาเยอะจนเครื่องล่มไหม หรือซื้อเครื่องมาเกินจนนั่งฝุ่นจับ ทุกอย่างต้องเดาล่วงหน้า และเดาผิดทีเสียเงินมหาศาล
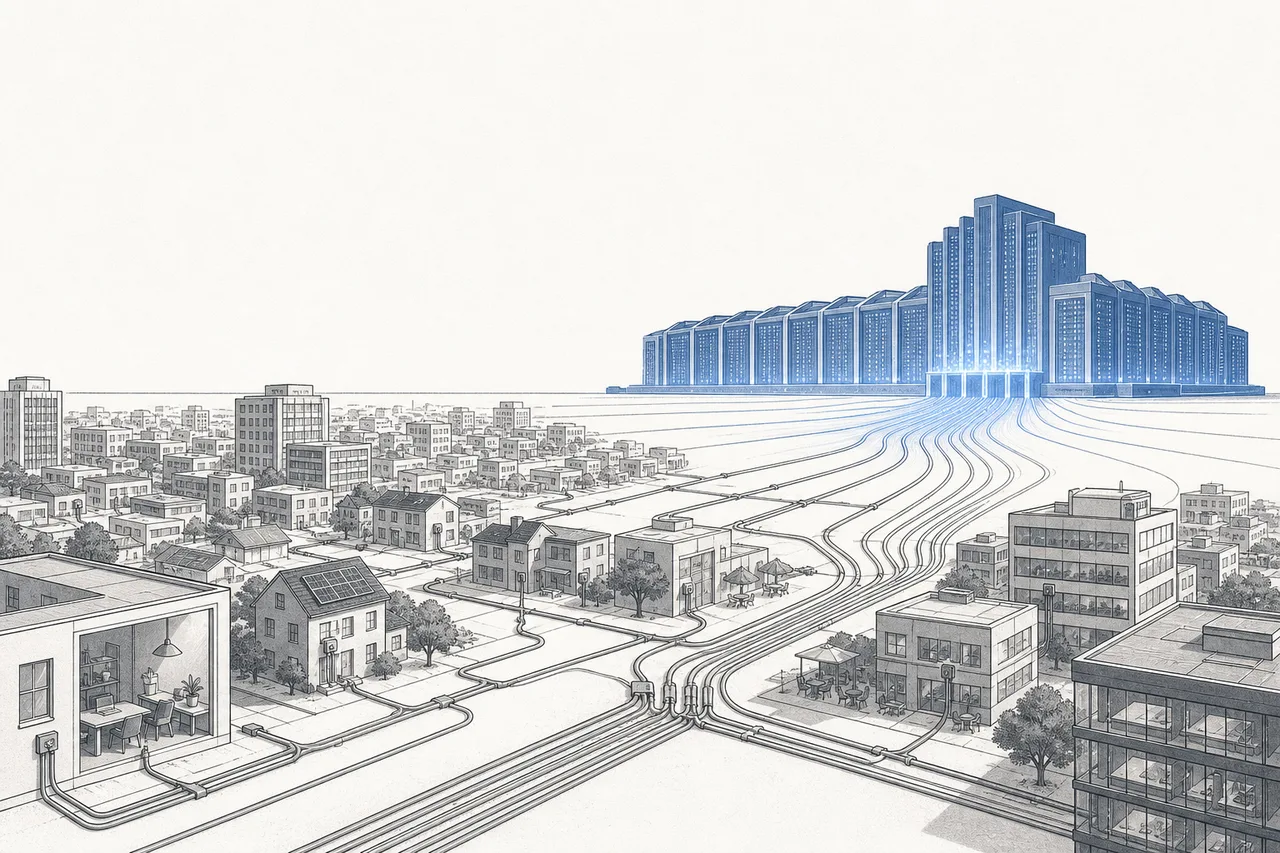
Hyperscale Cloud คือการพลิกตรรกะนั้นทั้งหมด แทนที่จะ ซื้อ คอมพิวเตอร์ คุณ เช่า มันจากบริษัทที่มีศูนย์ข้อมูล (data center) มหึมากระจายทั่วโลก — สั่งเซิร์ฟเวอร์ 10 เครื่องตอนบ่าย คืนมันตอนเย็นได้ จ่ายเฉพาะชั่วโมงที่ใช้จริง เหมือนเปิดก๊อกน้ำ ใช้เท่าไหร่จ่ายเท่านั้น คำว่า “hyperscale” หมายถึงสเกลที่ใหญ่ระดับที่บริษัทธรรมดาทำเองไม่ได้ — ศูนย์ข้อมูลที่มีเซิร์ฟเวอร์เป็นล้านเครื่อง กินไฟระดับเมืองเล็กๆ ทั้งเมือง
node นี้ครอบคลุมคลาวด์สองชั้นล่างสุด · IaaS (Infrastructure-as-a-Service) = เช่า “วัตถุดิบดิบ” — เซิร์ฟเวอร์ ที่เก็บข้อมูล เครือข่าย เหมือนเช่าที่ดินเปล่ากับสาธารณูปโภค · PaaS (Platform-as-a-Service) = เช่า “เครื่องมือสำเร็จรูป” ที่วางบนนั้น เช่น ฐานข้อมูลที่ดูแลให้อัตโนมัติ หรือระบบรันโค้ด เพื่อให้นักพัฒนาสร้างของได้เร็วขึ้นโดยไม่ต้องประกอบเองทุกชิ้น
node นี้แบ่งเป็นสองโลกที่อยู่คนละสเกลกัน — และเราจะเล่าทั้งคู่ไปด้วยกัน เพราะมันคือสองหน้าของเรื่องเดียว:
- Mega-cap Hyperscalers (ยักษ์ใหญ่): แพลตฟอร์มคลาวด์ทั่วไปของ “สามเจ้าใหญ่+” — AWS, Microsoft Azure, Google Cloud และผู้ท้าชิงอย่าง Oracle, Alibaba พวกนี้สเกลใหญ่จนกลายเป็นโครงสร้างพื้นฐานของอินเทอร์เน็ตทั้งโลก
- Specialized / Developer Cloud (คลาวด์เฉพาะทาง): ผู้ให้บริการที่เล็กกว่า เน้นกลุ่มนักพัฒนา ธุรกิจ SMB และงานเฉพาะทาง (เช่น managed hosting) — ขายความง่าย ราคาชัดเจน และประสบการณ์ที่ออกแบบมาให้นักพัฒนารักมากกว่าจะแข่งสเกลกับยักษ์
ในแผนผังเมกะเทรนด์ node นี้อยู่ภายใต้ Cloud & Digital Infrastructure และเป็น “ชั้นรากฐาน” ที่สุด — เพราะทุกอย่างในเทรนด์นั้น ตั้งแต่ซอฟต์แวร์ไปจนถึงข้อมูล ล้วนต้องรันอยู่บนคลาวด์ที่ node นี้พูดถึง
02ทำไมถึงเป็นสาธารณูปโภคของเศรษฐกิจดิจิทัล
วิธีที่ดีที่สุดในการเข้าใจความสำคัญของคลาวด์ คือเทียบกับ ไฟฟ้า เมื่อ 100 ปีก่อน โรงงานทุกแห่งต้องสร้างเครื่องปั่นไฟของตัวเอง จนกระทั่งมี “กริดไฟฟ้า” ที่ให้เสียบปลั๊กดึงไฟจากโรงไฟฟ้ากลางได้ — โรงงานก็เลิกปั่นไฟเอง แล้วไปโฟกัสกับการผลิตสินค้าแทน คลาวด์คือสิ่งเดียวกันแต่เป็น “พลังประมวลผล”: บริษัทเลิกซื้อเซิร์ฟเวอร์ แล้วไปโฟกัสกับธุรกิจจริงของตัวเอง
ขนาดของกริดนี้มหาศาลและกำลังโตเร็วมาก ในไตรมาสแรกของปี 2026 เงินที่โลกใช้จ่ายกับโครงสร้างพื้นฐานคลาวด์อยู่ที่ราว $119,000 ล้าน — ในสามเดือนเดียว และโต ~35% เทียบกับปีก่อน เร่งขึ้นจากปีก่อนๆ ด้วยซ้ำ ตลาดคลาวด์ทั้งปีกำลังจะแตะหลัก 1 ล้านล้านดอลลาร์ เป็นครั้งแรก
แต่ตัวเลขที่ช็อกกว่าคือ “ความกระจุกตัว” คลาวด์ทั่วโลกถูกครองโดยแค่ สามบริษัท ที่เรียกกันว่า “Big Three” — Amazon (AWS), Microsoft (Azure) และ Google (Google Cloud) รวมกันกินส่วนแบ่งราว 68% ของตลาดทั้งโลก ที่เหลือเป็นเศษเสี้ยวหลักหน่วยเดียวกระจายกันไป นี่คือโอลิโกพอลีที่แท้จริง — ตลาดที่มีผู้เล่นใหญ่น้อยรายครองเกือบเบ็ดเสร็จ
03มันทำงานยังไง — ชั้น IaaS → PaaS → SaaS
คลาวด์ไม่ใช่ของก้อนเดียว แต่เป็น “ชั้น” ที่ซ้อนกันขึ้นไป ยิ่งสูงยิ่งสำเร็จรูป ยิ่งล่างยิ่งให้คุณคุมเองได้มาก วิธีจำที่นิยมที่สุดคือ “พิซซ่า”: คุณจะทำพิซซ่ากินเองตั้งแต่ต้น (ซื้อเครื่องเอง) เช่าครัวมาทำ (IaaS) สั่งแป้งสำเร็จมาแต่งหน้าเอง (PaaS) หรือสั่งเดลิเวอรีให้มาเสิร์ฟร้อนๆ (SaaS) ก็ได้ — แต่ละชั้นคุณ “ทำเอง” น้อยลงเรื่อยๆ
หัวใจที่ทำให้โมเดลนี้ปฏิวัติได้คือ การจ่ายตามการใช้จริง (pay-as-you-go) ค่าใช้จ่ายถูกคิดตามทรัพยากรที่จองกับเวลาที่ใช้ — เปิดเซิร์ฟเวอร์ใหญ่ 10 ชั่วโมงก็จ่าย 10 ชั่วโมง ปิดเมื่อไหร่ก็หยุดจ่าย นี่เปลี่ยน “ค่าซื้อของก้อนใหญ่” (capex) ให้กลายเป็น “ค่าใช้รายเดือน” (opex) ที่ยืดหดตามธุรกิจจริง สตาร์ตอัปสองคนในห้องนอนจึงเข้าถึงพลังประมวลผลระดับเดียวกับบริษัทใหญ่ได้ — แค่เปิดบัตรเครดิตแล้วเริ่มเลย
นี่คือจุดที่ ยักษ์ใหญ่ กับ คลาวด์เฉพาะทาง เดินคนละทาง · ยักษ์ใหญ่ขาย “ทุกอย่างครบในที่เดียว” — มีบริการเป็นร้อยๆ ตัวให้ประกอบกัน · ส่วนคลาวด์เฉพาะทางขาย “ความเรียบง่าย” — ราคาคาดเดาได้ ตั้งค่าได้ในไม่กี่คลิก เหมาะกับนักพัฒนาที่ไม่อยากจมกับเมนูร้อยอย่างของยักษ์ใหญ่
Capex (capital expenditure) = เงินก้อนใหญ่ที่จ่ายซื้อสินทรัพย์ล่วงหน้า เช่น ซื้อเซิร์ฟเวอร์ทั้งห้อง · Opex (operating expenditure) = ค่าใช้จ่ายดำเนินงานที่จ่ายเป็นงวดๆ ตามการใช้จริง · เสน่ห์ของคลาวด์คือเปลี่ยน capex ก้อนโตที่ต้องเดาอนาคต ให้เป็น opex ที่ยืดหดตามความจริง — แต่ในอีกมุม มันคือการย้ายภาระ capex มหาศาลไปไว้บนบ่าของผู้ให้บริการคลาวด์แทน (ซึ่งเป็นหัวใจของเรื่องในบทถัดๆ ไป)
04ทำไมถึงออกยาก (คูเมืองของคลาวด์)
คำถามที่นักลงทุนถามบ่อยที่สุดคือ: ถ้าคลาวด์เป็นแค่ “การเช่าเซิร์ฟเวอร์” ทำไมถึงมีคูเมือง (moat) แข็งขนาดนี้ ทำไมลูกค้าไม่ย้ายไปหาเจ้าที่ถูกกว่า? คำตอบมีสามชั้น
ชั้นแรกคือ ทุนมหาศาล (capital intensity) การสร้างศูนย์ข้อมูล hyperscale ใช้เงินระดับหลายพันล้านดอลลาร์ต่อแห่ง บวกชิป ระบบไฟ ระบบทำความเย็น สายไฟเบอร์ทั่วโลก — มีบริษัทไม่กี่รายในโลกที่จ่ายไหว นี่คือกำแพงด่านแรกที่ปิดประตูคู่แข่งหน้าใหม่
ชั้นที่สองคือ “แรงโน้มถ่วงของข้อมูล” (data gravity) เมื่อบริษัทเอาข้อมูลหลายเทราไบต์ขึ้นไปไว้บนคลาวด์เจ้าหนึ่งแล้ว ข้อมูลนั้นมักจะ “อยู่ติดที่” เพราะการ ย้ายออก แพงและยุ่งยากมาก ผู้ให้บริการมักคิดค่า “ขนข้อมูลออก” (egress fee) แพง ขณะที่ขนเข้าฟรี — ความไม่สมมาตรนี้จงใจ: ดูดข้อมูลเข้ามาง่าย แต่ดึงออกแพงจนคิดหนัก
ชั้นที่สามคือ ต้นทุนการย้าย (switching cost) เมื่อทีมวิศวกรเขียนแอปทั้งระบบให้พึ่งเครื่องมือเฉพาะของคลาวด์เจ้านั้น (ฐานข้อมูล ระบบ AI เครื่องมือ DevOps ฯลฯ) การจะย้ายไปอีกเจ้าหมายถึงเขียนใหม่เกือบหมด — เสียทั้งเงิน เวลา และความเสี่ยง ยิ่งใช้ PaaS ลึกเท่าไหร่ ยิ่งถอนตัวยากเท่านั้น สามชั้นนี้รวมกันคือเหตุผลที่คลาวด์มีลูกค้าที่ “เหนียว” มาก และทำกำไรได้สูงผิดปกติสำหรับธุรกิจที่ดูเผินๆ เหมือนแค่ให้เช่าเครื่อง
05มันเชื่อมกับอะไรในระบบนิเวศ
Hyperscale Cloud คือ “พื้น” ที่เทรนด์อื่นเกือบทั้งหมดยืนอยู่บนนั้น มันรับวัตถุดิบจากต้นน้ำ และส่งพลังประมวลผลไปเลี้ยงปลายน้ำแทบทุกเทรนด์ดิจิทัล:
- พันกับ AI เป็นเกลียวเดียว: AI สมัยใหม่ต้องรันบนคลาวด์ และดีมานด์ AI ก็คือเครื่องยนต์ที่จุดให้คลาวด์กลับมาโตแรง — แต่ความ “หิว GPU” ของ AI เริ่มแยกตัวออกเป็นเทรนด์ของมันเอง คือ AI Compute Cloud & Neoclouds (ผู้ให้บริการที่เน้นขายพลัง GPU ล้วนๆ อย่าง CoreWeave) และ AI Data Center ที่สร้างศูนย์ข้อมูลเฉพาะงาน AI
- ยืนบน Semiconductors: ศูนย์ข้อมูลทุกแห่งคือกองชิปมหึมา — CPU, GPU, หน่วยความจำ ทุกการขยายคลาวด์คือออเดอร์ชิปก้อนใหญ่ ทำให้คลาวด์กับวงจรชิปเต้นไปด้วยกัน
- อุ้ม Horizontal SaaS ไว้ข้างบน: ซอฟต์แวร์สำเร็จรูปที่ธุรกิจใช้ทุกวัน (CRM, อีเมล, เอกสาร) แทบทั้งหมดรันอยู่บน IaaS/PaaS ของ node นี้ — SaaS คือ “ผู้เช่า” รายใหญ่ที่สุดของคลาวด์
- พึ่ง พลังงานและวัตถุดิบ: ศูนย์ข้อมูล AI กินไฟมหาศาลจนกลายเป็นปัจจัยใหม่ที่กดดันกริดไฟฟ้าทั้งประเทศ ทำให้คลาวด์ผูกกับเทรนด์ การเปลี่ยนผ่านพลังงาน อย่างแยกไม่ออก
06ตอนนี้ไปถึงไหนแล้ว (2025–2026)
เรื่องใหญ่ที่สุดของปี 2025–2026 คือ “AI จุดให้คลาวด์กลับมาเร่ง” ก่อนหน้านี้หลายคนกลัวว่าคลาวด์โตเต็มที่แล้ว จะค่อยๆ ชะลอเหมือนธุรกิจที่อิ่มตัว แต่คลื่น AI พลิกทุกอย่าง — บริษัทแห่กันมาเช่าพลังประมวลผลเพื่อฝึกและรันโมเดล ทำให้คลาวด์กลับมาโตเร่งขึ้นอีกครั้ง และที่น่าสนใจคือ อันดับเริ่มสะเทือน
และคลื่นนี้ไม่ได้สั่นแค่บิ๊กทรี — อีกขั้วหนึ่งคือ “คลาวด์เฉพาะทาง” ที่โตเร็วที่สุดในวงการ · นีโอคลาวด์ อย่าง CoreWeave/Nebius ปล่อยเช่า GPU ล้วนๆ ในราคาที่ถูกกว่าบิ๊กทรีราวครึ่ง, Oracle กลับมาด้วยดีล AI ระดับแสนล้าน, และ Cloudflare/DigitalOcean เจาะใจนักพัฒนาด้วยความเรียบง่าย (เจาะลึกขั้วนี้ → Specialized / Developer Cloud)
เป็นปีแห่งความขัดแย้งที่น่าสนใจ: AWS ยังเป็นเบอร์หนึ่งและใหญ่สุด (รายได้ระดับ run-rate ~$150,000 ล้านต่อปี) แต่โตช้าที่สุดในสามเจ้า (~28%) ขณะที่ Azure โต ~39–40% และ Google Cloud ทะยานแรงสุดถึง ~63% ในไตรมาสล่าสุด — เร่งขึ้นต่อเนื่องสามไตรมาสติด และมียอดงานค้างส่ง (backlog) ที่เซ็นสัญญาแล้วพุ่งเกือบเท่าตัวในไตรมาสเดียวจนแตะระดับ ~$460,000 ล้าน
กำไรก็เป็นเรื่องที่ต่างกันลิบลับ คลาวด์เป็นธุรกิจที่ทำกำไรสูงผิดปกติ — Azure (Intelligent Cloud) ทำมาร์จิ้นระดับ ~43% สูงที่สุดในกลุ่ม ส่วน AWS อยู่ราว ~35% (ถูกบีบลงบ้างจากการลงทุน AI) ขณะที่ Google Cloud เพิ่งพลิกมาทำกำไรได้จริงจัง มาร์จิ้นกระโดดจาก ~17% เป็น ~24% ในปีเดียว — สะท้อนว่ายิ่งสเกลใหญ่ ยิ่งทำกำไรงาม
ขณะเดียวกัน ผู้ท้าชิงหน้าใหม่ ก็ระเบิดขึ้นมา — Oracle (OCI) จากที่เคยถูกมองว่าตกขบวนคลาวด์ กลับมาแรงด้วยสัญญา AI ก้อนยักษ์ ยอดงานค้างส่ง (RPO) พุ่งขึ้นเป็น ~$523,000 ล้าน (+438% เทียบปีก่อน) ภายในปีงบเดียว และยังมี Neocloud อย่าง CoreWeave ที่ขายพลัง GPU ล้วนๆ จนกลายเป็นหนึ่งในคลาวด์ที่โตเร็วที่สุดในประวัติศาสตร์ ส่วนฝั่งจีน Alibaba Cloud ครองตลาดบ้านตัวเอง (~37% ของ IaaS จีน) และโต AI สามหลักติดต่อกันสิบไตรมาส
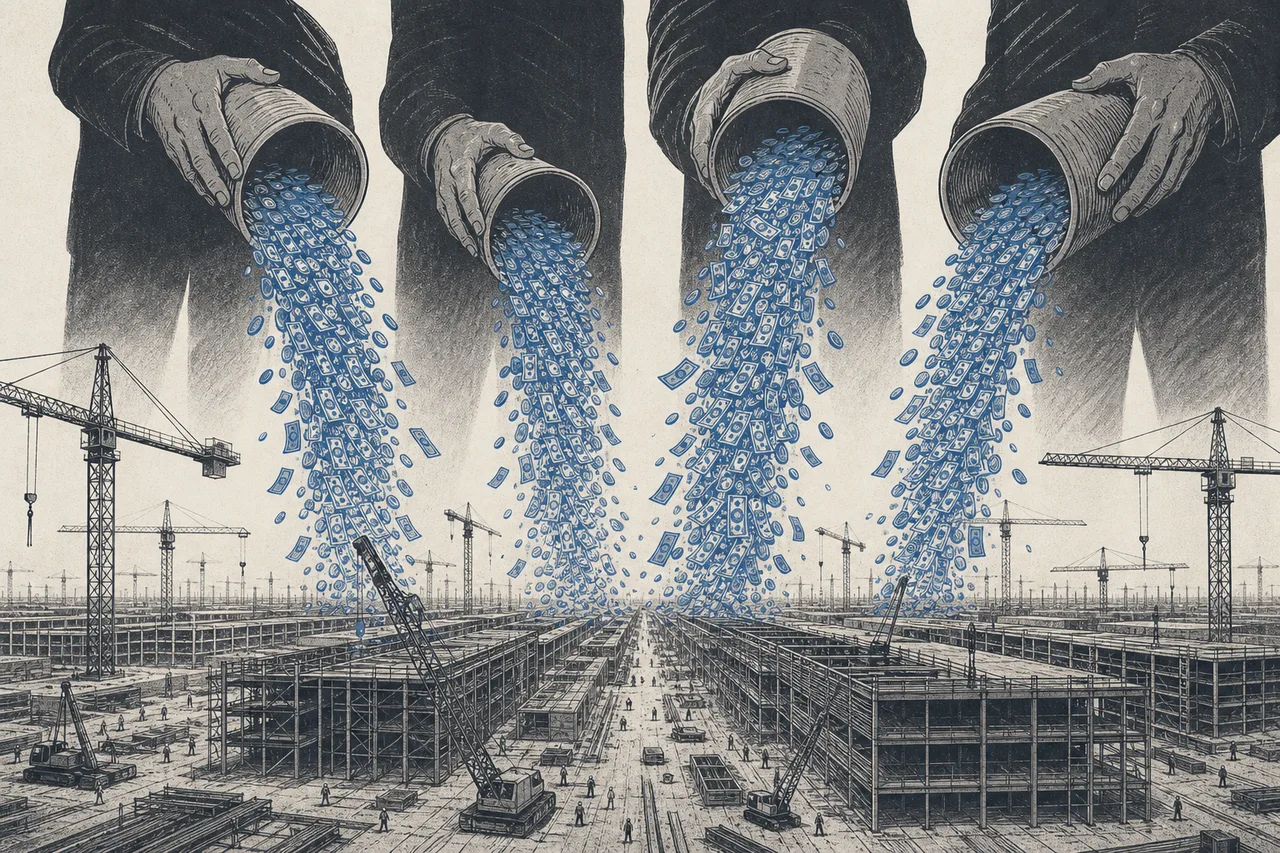
แต่ตัวเลขที่สะเทือนวงการที่สุดคือ เงินลงทุน (capex) เพื่อรับคลื่น AI ในปี 2026 สี่ยักษ์ (Amazon, Microsoft, Google, Meta) วางแผนลงทุนรวมกัน ~$725,000 ล้าน — เพิ่มขึ้นกว่า 77% จากปีก่อน โดยส่วนใหญ่ทุ่มไปกับโครงสร้างพื้นฐาน AI โดยตรง (ชิป GPU เซิร์ฟเวอร์ ศูนย์ข้อมูล) นี่คือการแข่งกันเทเงินที่ใหญ่ที่สุดครั้งหนึ่งในประวัติศาสตร์ธุรกิจ
07อนาคตข้างหน้า
ทิศทางแรกคือ คลาวด์จะยิ่ง “เป็นเรื่องของ AI” สนามรบหลักกำลังขยับจาก “ใครให้เช่าเซิร์ฟเวอร์ถูกสุด” ไปสู่ “ใครมีพลัง GPU และเครื่องมือ AI ดีสุด” การที่ Google Cloud และ Oracle เร่งแรงได้ ล้วนมาจากดีล AI ก้อนใหญ่ ไม่ใช่คลาวด์แบบเดิม นี่ยังเปิดทางให้ Neocloud หน้าใหม่แทรกเข้ามาชิงเค้กที่ครั้งหนึ่งเคยเป็นของยักษ์เพียงสามรายได้
ทิศทางที่สองคือ “อธิปไตยของข้อมูล” (sovereign cloud) หลายประเทศ โดยเฉพาะในยุโรป เริ่มกังวลว่าข้อมูลสำคัญของชาติไปอยู่บนคลาวด์อเมริกันหรือจีน จึงผลักดันให้มีคลาวด์ที่เก็บข้อมูลในประเทศและอยู่ใต้กฎหมายท้องถิ่น ทั้งยักษ์อเมริกัน ยุโรป และ Alibaba ต่างเร่งสร้างศูนย์ข้อมูลในแต่ละภูมิภาคเพื่อรับเทรนด์นี้ — ภูมิรัฐศาสตร์กำลังกลายเป็นปัจจัยกำหนดว่าใครได้ลูกค้ารายไหน
ทิศทางที่สามคือ คำถามเรื่อง “ลงทุนเกินไหม” เมื่อ capex พุ่งทะลุ $725,000 ล้านต่อปี คำถามที่ตามมาคือดีมานด์ AI จริงจะคุ้มกับเงินมหาศาลที่ทุ่มลงไปหรือไม่ ถ้าคุ้ม นี่คือซูเปอร์ไซเคิลของคลาวด์ที่อาจยาวหลายปี แต่ถ้าดีมานด์ไม่ตามทันการลงทุน เราอาจเห็นภาวะกำลังผลิตล้นและมาร์จิ้นที่ถูกบีบ — เป็นตัวแปรที่ชี้ชะตากำไรของทั้งกลุ่ม
08ความท้าทายและความเสี่ยง
เสน่ห์ของ Hyperscale Cloud — กำไรงาม ลูกค้าเหนียว โตเร่ง — มาพร้อมความเสี่ยงที่ฝังอยู่ในโครงสร้างของมันเอง
ความเสี่ยงข้อแรกคือ การลงทุนหนักจนกินกำไร (capex intensity) เมื่อยักษ์ทุกเจ้าแข่งกันเทเงิน $725,000 ล้านต่อปีเพื่อรับงาน AI ค่าเสื่อมราคาและดอกเบี้ยก้อนมหาศาลจะตามมาบีบกำไรในอนาคต ถ้าดีมานด์ AI โตช้ากว่าที่ลงทุน มาร์จิ้นที่เคยงามอาจหดได้เร็ว — และผู้ท้าชิงที่กู้หนักอย่าง Oracle หรือ CoreWeave จะอ่อนไหวต่อความเสี่ยงนี้มากที่สุด
ความเสี่ยงข้อสองคือ การกระจุกตัว (concentration) เมื่อโครงสร้างพื้นฐานของอินเทอร์เน็ตทั้งโลกอยู่ในมือไม่กี่บริษัท เหตุขัดข้องที่ศูนย์ข้อมูลเดียวสามารถทำให้เว็บและแอปนับพันล่มพร้อมกันทั้งโลก (เกิดขึ้นมาแล้วหลายครั้ง) นอกจากนี้การกระจุกตัวยังดึงดูดสายตาหน่วยงานกำกับดูแลเรื่องการผูกขาดและ vendor lock-in มากขึ้นเรื่อยๆ
ความเสี่ยงข้อสามคือ การ “ถอนกลับ” (repatriation) และพลังงาน บางบริษัทที่บิลคลาวด์บานปลายเริ่มย้ายงานบางส่วนกลับมารันบนเครื่องตัวเอง เพราะคำนวณแล้วถูกกว่าในระยะยาว — เตือนว่าคลาวด์ไม่ได้ถูกกว่าเสมอไปทุกกรณี และในอีกด้าน ศูนย์ข้อมูล AI ที่กินไฟมหาศาลกำลังชนเพดานเรื่อง พลังงาน — ในบางพื้นที่ ข้อจำกัดเรื่องไฟฟ้ากลายเป็นตัวจำกัดการขยายคลาวด์มากกว่าเรื่องเงินหรือชิปด้วยซ้ำ
สรุปสั้นๆ: Hyperscale Cloud คือเรื่องราวของการที่โลกเลิกซื้อคอมพิวเตอร์ แล้วหันมาเช่าจากยักษ์ไม่กี่ราย จนคลาวด์กลายเป็นกริดสาธารณูปโภคของเศรษฐกิจดิจิทัล สิ่งที่เคยถูกมองว่าโตเต็มที่แล้ว จู่ๆ ก็กลับมาเป็นหนึ่งในสมรภูมิที่ร้อนแรงที่สุดของยุค AI — และการเข้าใจว่า “ใครคุมก๊อกที่จ่ายพลังให้ทั้งโลกดิจิทัล” คือเข้าใจว่าทำไม node นี้ถึงเป็นรากฐานที่ทุกเทรนด์อื่นต้องวางทับ