Megatrend · ภาพรวมทั้งเทรนด์
โครงสร้างทางกายภาพที่โลกดิจิทัลทั้งใบยืนอยู่บนมัน
ทุกครั้งที่คุณเปิดแอป สตรีมหนัง หรือถาม AI สักคำถาม เบื้องหลังคือกองทัพเซิร์ฟเวอร์ ตึกขนาดเท่าเมือง สายไฟเบอร์ใต้ทะเล และไฟฟ้ามหาศาล นี่คือ “ระบบประปาและไฟฟ้า” ของยุคดิจิทัล — และตอนนี้ทั้งโลกกำลังทุ่มเงินสร้างมันในระดับที่ data center ทั้งโลกจะใช้เงินลงทุนทะลุ $1 ล้านล้านดอลลาร์ต่อปี บทเรียนนี้คือ แผนที่ ที่ร้อย 9 หมวดเข้าด้วยกัน — จากไฟฟ้าและที่ดินที่ฐาน ขึ้นไปจนถึงซอฟต์แวร์ที่เราใช้ — ว่ามันซ้อนกันเป็น “ชั้น” ยังไง เงินกองอยู่ตรงไหน และทำไมคอขวดที่แท้จริงถึงกลายเป็น “ไฟฟ้า” (รายละเอียดแต่ละหมวดมีบทเจาะลึกแยกให้อ่าน)
01ภาพใหญ่: กระดูกสันหลังของเศรษฐกิจดิจิทัล
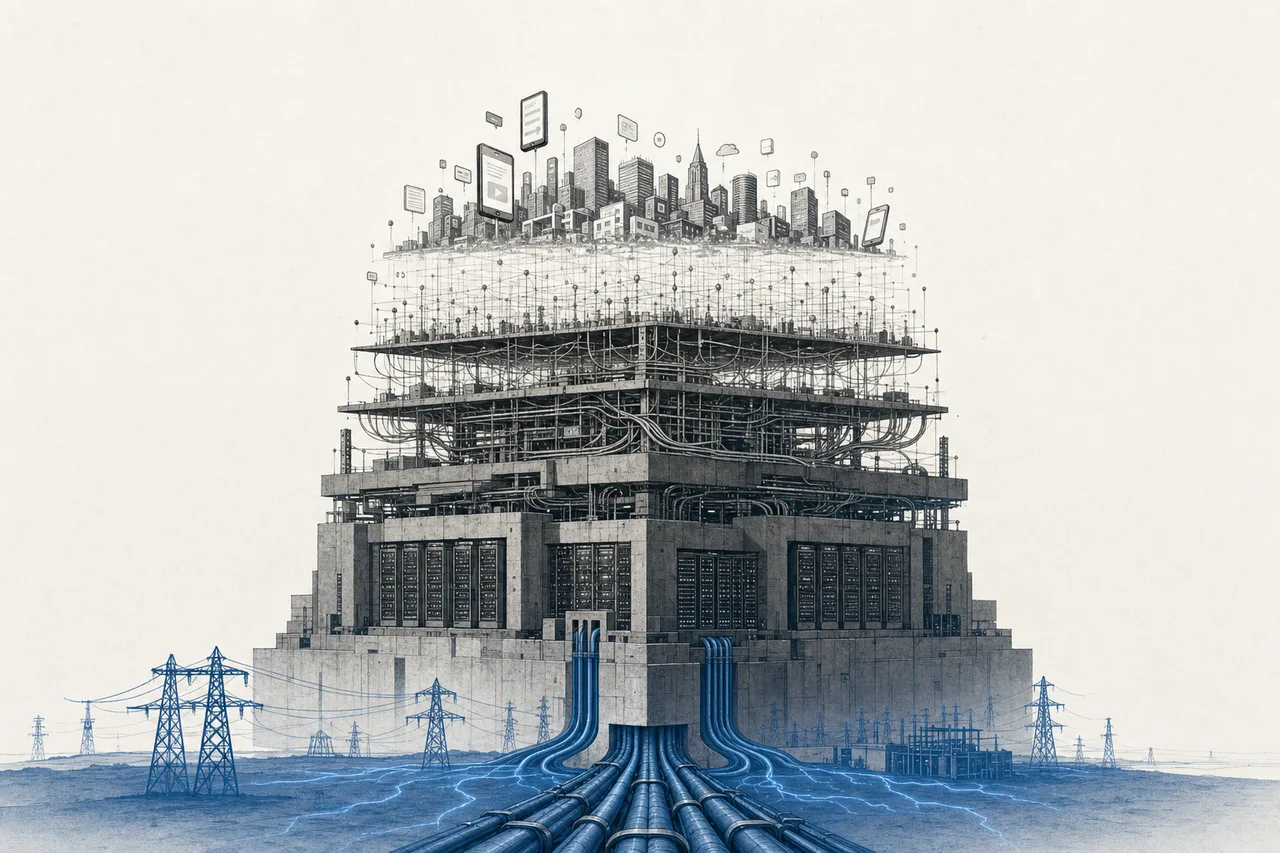
เวลาเราพูดถึง “คลาวด์” เรามักนึกถึงอะไรที่ลอยอยู่บนฟ้า จับต้องไม่ได้ แต่ความจริงตรงกันข้ามเลย — คลาวด์คือ สิ่งที่หนักและจับต้องได้ที่สุดในเศรษฐกิจดิจิทัล มันคืออาคารคอนกรีตขนาดหลายสนามฟุตบอล อัดแน่นด้วยเซิร์ฟเวอร์นับแสนตัว เดินสายไฟหนาเท่าแขน ต่อกับโครงข่ายไฟฟ้าและสายไฟเบอร์ที่พาดข้ามมหาสมุทร นี่คือ “ระบบประปาและไฟฟ้า” ที่ทุกอย่างในโลกดิจิทัล — แอป เว็บ ธนาคาร AI — ต้องไหลผ่าน
ขนาดของการก่อสร้างนี้กำลังพุ่งแบบที่ไม่เคยเห็นมาก่อน ในปี 2025 เงินลงทุน (capex) ในดาต้าเซ็นเตอร์ทั่วโลก เพิ่มขึ้น 57% ในปีเดียว และในปี 2026 คาดว่าจะทะลุ $1 ล้านล้านดอลลาร์ต่อปี เป็นครั้งแรก โดยลำพังบริษัทคลาวด์ยักษ์ใหญ่ไม่กี่ราย (hyperscaler) จะทุ่มรวมกันกว่า $600,000 ล้าน ในปีนี้ — โตขึ้น 36% จากปีก่อน
เงินก้อนนี้ใหญ่ระดับที่ขยับทั้งเศรษฐกิจโลก — มันดันราคาชิป ดึงไฟฟ้าออกจากโครงข่าย และกลายเป็นเครื่องยนต์การเติบโตของตลาดหุ้น แต่จะเข้าใจมันได้ ต้องมองให้ออกก่อนว่ามันไม่ใช่ก้อนเดียว มันคือ “ชั้นๆ” ที่ซ้อนกันตั้งแต่ไฟฟ้าที่ฐาน ขึ้นไปจนถึงซอฟต์แวร์ที่เราคลิกใช้
02แผนที่: 9 หมวดใน 4 ชั้น
วิธีที่ดีที่สุดในการเข้าใจโครงสร้างพื้นฐานดิจิทัล คือมองมันเป็น “กองซ้อน” (stack) จากล่างขึ้นบน — ยิ่งล่างยิ่งเป็นของจริงทางกายภาพ (ไฟ ที่ดิน ตึก สายไฟเบอร์) ยิ่งบนยิ่งเป็นซอฟต์แวร์ที่เราใช้ ทั้ง 9 หมวดย่อยจัดเข้า 4 ชั้นได้ดังนี้ — แต่ละหมวดมีบทเรียนเจาะลึกแยก (กดเข้าไปอ่านได้):
ชั้นล่างสุด — โครงสร้างทางกายภาพ (ไฟ · ที่ดิน · ตึก · สาย)
- Telecom Towers, Fiber & Colocation: เสาสัญญาณ สายไฟเบอร์ (รวมเคเบิลใต้ทะเล) และตึกดาต้าเซ็นเตอร์ให้เช่า (colocation) — ที่ดินและคอนกรีตที่ทุกอย่างตั้งอยู่บนมัน
- Edge & Content Delivery: เซิร์ฟเวอร์ขนาดเล็กที่กระจายอยู่ใกล้ผู้ใช้ (CDN/edge) — ทำให้เว็บและวิดีโอโหลดเร็ว โดยไม่ต้องวิ่งกลับไปดาต้าเซ็นเตอร์กลางทุกครั้ง
- Enterprise Data Storage Systems: ระบบจัดเก็บข้อมูลขนาดใหญ่ขององค์กร — ที่อยู่ของ “ข้อมูล” ทั้งหมดที่ชั้นบนต้องเรียกใช้
ชั้นแพลตฟอร์ม — คลาวด์และเครื่องมือ
- Hyperscale Cloud (IaaS / PaaS): ผู้ให้เช่าคอมพิวเตอร์ผ่านอินเทอร์เน็ต (AWS, Azure, Google Cloud) — หัวใจของทั้งเทรนด์ ที่ทุกอย่างมาเช่าใช้
- Data Platforms & Analytics: แพลตฟอร์มเก็บและวิเคราะห์ข้อมูลขนาดใหญ่ (เช่น คลังข้อมูลบนคลาวด์) — “สมองข้อมูล” ขององค์กร
- Observability & DevOps: เครื่องมือเฝ้าดูและดูแลระบบให้ทำงานไม่ล่ม — “ห้องควบคุม” ของทุกแอปบนคลาวด์
- API & Integration (iPaaS): ระบบเชื่อมซอฟต์แวร์หลายตัวให้คุยกัน — “ท่อ” ที่ต่อแอปเข้าด้วยกันอัตโนมัติ
ชั้นบน — ซอฟต์แวร์ที่เราใช้ (SaaS)
- Horizontal SaaS: ซอฟต์แวร์ที่ทุกองค์กรใช้เหมือนกัน (อีเมล แชต เอกสาร CRM) — ตลาดที่ใหญ่และคุ้นเคยที่สุด
- Vertical SaaS: ซอฟต์แวร์เฉพาะอุตสาหกรรม (เช่น ระบบโรงพยาบาล ระบบร้านอาหาร) — เล็กกว่าแต่ฝังลึกและเปลี่ยนยาก
03มันเชื่อมกันยังไง (the infra stack)
หัวใจของแผนที่นี้คือคำว่า “stack” — แต่ละชั้นตั้งอยู่บนชั้นล่าง และทำให้ชั้นบนเป็นไปได้ SaaS ที่เราใช้ (ชั้นบน) ทำงานไม่ได้ถ้าไม่มีคลาวด์ (ชั้นกลาง) คลาวด์รันไม่ได้ถ้าไม่มีตึกดาต้าเซ็นเตอร์และสายไฟเบอร์ (ชั้นล่าง) และทั้งหมดนี้ดับสนิททันทีถ้าไม่มี ไฟฟ้า ที่ฐาน ลองดูภาพการซ้อนชั้นและการไหลนี้:
จุดที่น่าสนใจที่สุดคือ “คอขวด” ได้ย้ายตำแหน่ง เมื่อก่อนคอขวดคือเงินหรือชิป แต่ตอนนี้คือ ไฟฟ้า — ดาต้าเซ็นเตอร์สมัยใหม่กินไฟระดับเท่าเมืองเล็กๆ ทั้งเมือง จนการจะสร้างเพิ่มไม่ได้ติดที่เงินอีกต่อไป แต่ติดที่ “หาไฟจากไหน และต่อเข้าโครงข่ายได้เมื่อไหร่” นี่คือเหตุผลที่เทรนด์นี้ผูกแน่นกับ พลังงานและความต้องการไฟฟ้า อย่างแยกไม่ออก
04มูลค่าและอำนาจอยู่ตรงไหน
กฎสำคัญของเทรนด์นี้คือ มูลค่าและอำนาจไหลไปกองที่ “ของหายาก” — ขั้นไหนที่ของขาดและทำซ้ำได้ยาก ก็มีอำนาจตั้งราคา ส่วนขั้นที่ใครก็ทำได้ ก็ต้องสู้สงครามราคา ในเทรนด์นี้ของหายากมีสองอย่างชัดๆ: (1) ที่ดิน+ไฟฟ้า ที่ฐาน และ (2) แพลตฟอร์มคลาวด์ ที่ลูกค้าย้ายออกได้ยาก (lock-in)
นี่อธิบายว่าทำไม ที่ดินดาต้าเซ็นเตอร์ ถึงกลายเป็นของล้ำค่า — ปลายปี 2025 อัตราพื้นที่ว่าง (vacancy) ของดาต้าเซ็นเตอร์ในอเมริกาเหนือลงไปแตะระดับต่ำสุดเป็นประวัติการณ์ที่ 1.4% และค่าเช่าพุ่งขึ้น ~6.6% ในปีเดียว ของแทบไม่พอขาย ใครถือที่ดินพร้อมไฟในทำเลดีไว้ ก็เหมือนถือทองคำ
ส่วนชั้นบน (SaaS) นั้นมูลค่ามาจาก “lock-in” — เมื่อทั้งบริษัทใช้ระบบ CRM หรือระบบโรงพยาบาลตัวหนึ่งจนพนักงานทุกคนชินและข้อมูลทั้งหมดอยู่ในนั้น การย้ายออกแพงและเจ็บปวดมาก ทำให้รายได้สม่ำเสมอและมาร์จิ้นสูง โดยเฉพาะ Vertical SaaS ที่ฝังลึกในกระบวนการทำงานเฉพาะทาง
บทเรียนสำหรับการมองเทรนด์นี้: อย่าถามแค่ “บริษัทนี้อยู่ในคลาวด์ไหม” แต่ถามว่า “มันถือของหายาก (ไฟ/ที่ดิน/แพลตฟอร์ม) หรืออยู่ในเขตสงครามราคา”
05แรงที่กระทบทั้งเทรนด์
แม้แต่ละหมวดจะต่างกัน แต่มี 3 แรงใหญ่ที่ขยับทั้งเทรนด์พร้อมกัน:
1. ซูเปอร์ไซเคิลการลงทุน AI — นี่คือแรงที่ใหญ่ที่สุด คลื่น AI ทำให้ทุกหมวดในกองต้องขยายพร้อมกัน ตั้งแต่ตึก ไฟ ไปจนถึงเครือข่าย ลำพังเงินลงทุนของ hyperscaler ราว $600,000 ล้านในปี 2026 มีถึง ~75% (ราว $450,000 ล้าน) ที่ผูกกับ AI โดยตรง — เป็นทั้งโอกาสมหาศาลและความเสี่ยงกระจุกตัว (ถ้า AI ชะลอ ทั้งกองสะเทือน)
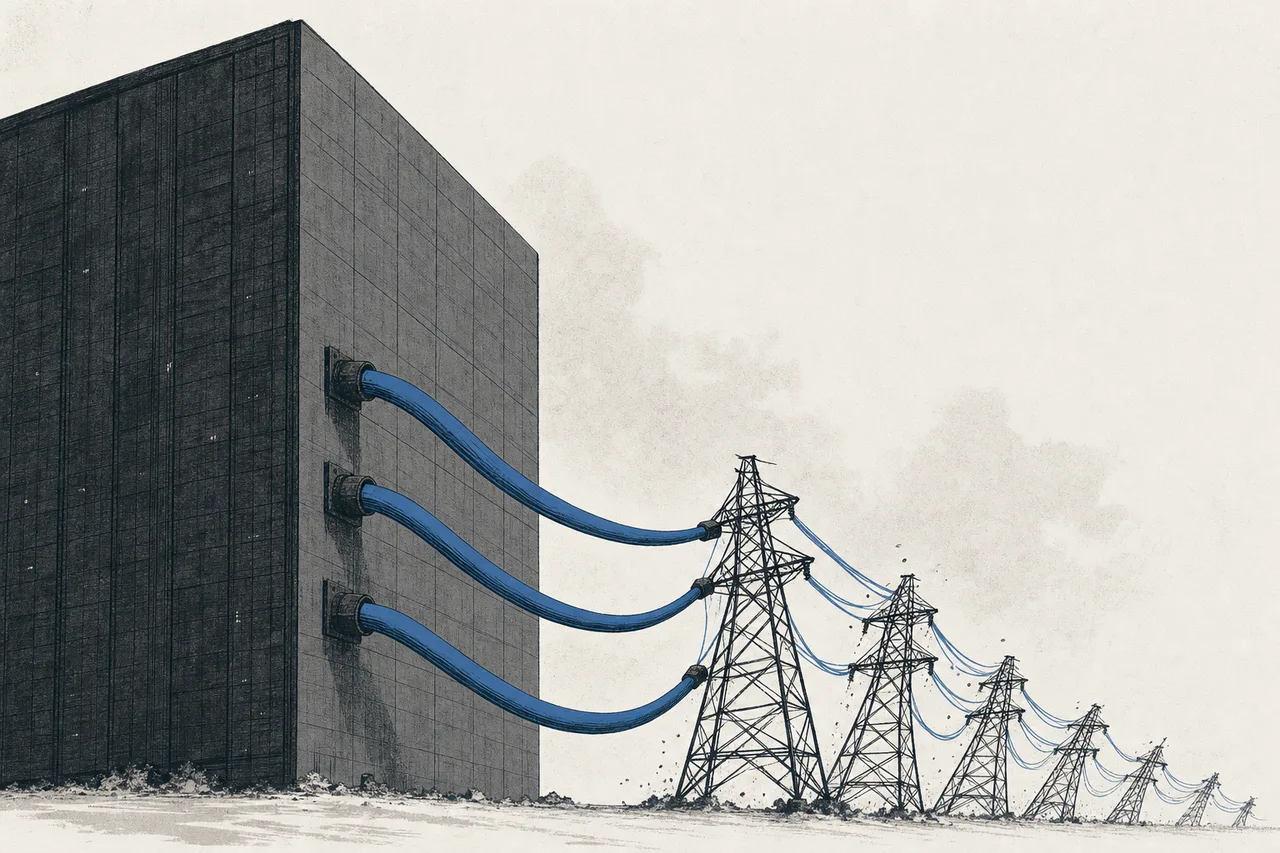
2. คอขวดไฟฟ้า — แรงที่กำลังมาแรงที่สุด ดาต้าเซ็นเตอร์ทั่วโลกใช้ไฟราว 415 TWh ในปี 2024 (ราว 1.5% ของไฟทั้งโลก) และคาดว่าจะ เพิ่มเท่าตัวเป็นเกือบ 945 TWh ในปี 2030 ในสหรัฐฯ ดาต้าเซ็นเตอร์จะกินไฟถึง 6.7–12% ของไฟทั้งประเทศ และที่หนักกว่านั้น — มีกำลังผลิตไฟสะอาดเกือบ 2 เทระวัตต์ติดค้างอยู่ในคิวรอต่อเข้าโครงข่าย ไฟกลายเป็นตัวกำหนดว่าจะสร้างคลาวด์เพิ่มได้แค่ไหน
3. อธิปไตยข้อมูลและการกระจายตามเขตแดน (data sovereignty) — ทุกประเทศเริ่มออกกฎให้ข้อมูลของพลเมืองต้องเก็บไว้ในประเทศ ไม่ให้ไหลออกนอก ทำให้ยักษ์คลาวด์ต้องสร้างดาต้าเซ็นเตอร์ในแต่ละภูมิภาคแยกกัน เปลี่ยนคลาวด์จาก “ก้อนเดียวทั่วโลก” เป็น “หลายเกาะตามกฎหมายแต่ละที่” — เพิ่มต้นทุน แต่ก็เปิดโอกาสให้ผู้เล่นท้องถิ่นและการลงทุนโครงสร้างพื้นฐานใหม่ในทุกภูมิภาค
06ตอนนี้ไปถึงไหน + แชมป์แต่ละหมวด
ปี 2025–2026 คือยุคที่เงินไหลเข้าทุกชั้นของกองพร้อมกัน — คลาวด์ยักษ์โตสองหลัก ตลาด SaaS ทั่วโลกใหญ่ราว $400,000 ล้าน (มุ่งสู่ ~$820,000 ล้านในปี 2030) ตึกดาต้าเซ็นเตอร์เต็มแทบทุกแห่ง และผู้ทำเครือข่าย/ระบบไฟโตแรง ด้านล่างคือ “แชมป์” ของแต่ละหมวด ที่สะท้อนว่าอำนาจกระจายข้ามหลายชั้นและหลายประเทศ:
07อนาคตและความเสี่ยง
มองไปข้างหน้า เทรนด์นี้มีทั้งแรงส่งและความเสี่ยงที่ต้องดูคู่กัน
ฝั่ง โอกาส: ดีมานด์ยังดูแข็งแกร่งและกระจายทุกชั้น คาดว่าเงินลงทุนดาต้าเซ็นเตอร์ทั่วโลกจะทะลุ $1 ล้านล้านดอลลาร์ต่อปีและไต่สูงต่อ ตลาด SaaS มุ่งสู่ ~$820,000 ล้านในปี 2030 ตลาดเครือข่ายดาต้าเซ็นเตอร์โตเฉลี่ยกว่า 17% ต่อปี และตลาดคลาวด์หน้าใหม่ (neocloud) ทำรายได้ทะลุ $25,000 ล้านในปี 2025 (+223%) — ใครถือ “ของหายาก” (ที่ดิน ไฟ แพลตฟอร์ม) ไว้ มีอำนาจต่อรองสูง
ฝั่ง ความเสี่ยง มีสามชั้นที่ต้องระวัง:
- สร้างเกิน (overbuild) และวัฏจักร: เมื่อทุกคนแห่สร้างพร้อมกันด้วยเงินกู้มหาศาล ถ้าดีมานด์ AI ชะลอ ตึกและเครื่องที่สร้างไว้ล้นตลาดอาจกลายเป็นภาระทันที — โครงสร้างพื้นฐานมีธรรมชาติ “สร้างนาน แต่ดีมานด์พลิกเร็ว”
- คอขวดไฟฟ้า: ถ้าหาไฟไม่ทันหรือต่อโครงข่ายไม่ได้ การเติบโตก็สะดุดทันที — และการแย่งไฟกับครัวเรือนอาจดันค่าไฟขึ้นจนเกิดแรงต้านทางการเมือง
- การพึ่งยักษ์ไม่กี่ราย + กฎข้อมูล: สามบิ๊กคุมคลาวด์ ~68% ทำให้ทั้งเศรษฐกิจพึ่งพาผู้เล่นไม่กี่ราย ขณะที่กฎอธิปไตยข้อมูลที่เข้มขึ้นเรื่อยๆ บีบให้ต้องลงทุนซ้ำในทุกภูมิภาค
และนั่นคือเหตุผลที่บทนี้เป็น “แผนที่” ไม่ใช่ “คู่มือเจาะลึก” — เพราะคุณค่าที่แท้จริงของการมองทั้งเทรนด์ คือการเห็นว่า ทุกแอปบนจอของเรา สุดท้ายไหลลงไปจบที่ปลั๊กไฟและผืนดิน ก่อนจะเดินเข้าไปสำรวจแต่ละชั้นอย่างละเอียด — กดเข้าไปอ่านบทเจาะลึกของหมวดที่คุณสนใจได้เลย