Megatrend · Cloud & Digital Infrastructure
ซอฟต์แวร์ที่ทุกบริษัทบนโลก “เช่า” แทนที่จะ “ซื้อ”
CRM, ระบบเงินเดือน, โปรแกรมออกแบบ, ห้องประชุมออนไลน์ — ซอฟต์แวร์ที่ทุกอุตสาหกรรมต้องใช้เหมือนๆ กัน วันนี้เกือบทั้งหมดถูกขายเป็น “ค่าสมาชิกรายเดือน” ไม่ใช่ซื้อขาดอีกต่อไป การเปลี่ยนวิธีคิดเงินแค่นี้สร้างธุรกิจที่กำไรดีและคาดเดารายได้ได้ที่สุดในประวัติศาสตร์ทุน — แต่ตอนนี้กำลังเจอคำถามที่อาจสั่นทั้งโมเดล: ถ้า AI ทำงานแทนคน เรายังต้องจ่ายค่า “ที่นั่ง” เท่าเดิมไหม?
01มันคืออะไร
ลองนึกถึงบริษัทไหนก็ได้ — ร้านอาหาร โรงพยาบาล โรงงาน ธนาคาร — ทุกบริษัทล้วนต้อง “ทำงานเหมือนกัน” อยู่ชุดหนึ่ง: ต้องติดตามลูกค้า ต้องจ่ายเงินเดือนพนักงาน ต้องทำบัญชี ต้องประชุมและคุยกันในทีม ต้องออกแบบสื่อ งานพวกนี้ไม่เกี่ยวว่าคุณทำธุรกิจอะไร — มันเป็น “ฟังก์ชันกลาง” ที่ทุกอุตสาหกรรมแชร์กัน
Horizontal SaaS คือซอฟต์แวร์ที่ทำงานฟังก์ชันกลางพวกนี้ และขายให้ทุกอุตสาหกรรมเหมือนกันหมด คำว่า “horizontal” (แนวนอน) แปลว่ากว้างข้ามทุกวงการ — Salesforce ขาย CRM ให้ทั้งร้านอาหารและธนาคาร, Workday ขายระบบ HR ให้ทั้งโรงงานและโรงพยาบาล ตรงข้ามกับ Vertical SaaS ที่เจาะลึกอุตสาหกรรมเดียว (เช่น ซอฟต์แวร์เฉพาะคลินิกทันตกรรม)
ส่วน “SaaS” ย่อมาจาก Software as a Service — หัวใจอยู่ที่คำว่า service (บริการ) คุณไม่ได้ “ซื้อ” โปรแกรมมาลงเครื่องเหมือนสมัยก่อน แต่ “เช่าใช้” ผ่านเว็บ จ่ายเป็นค่าสมาชิกรายเดือนหรือรายปี ซอฟต์แวร์รันอยู่บนคลาวด์ของผู้ขาย อัปเดตเองอัตโนมัติ เปิดเบราว์เซอร์ก็ใช้ได้เลย
สมัยก่อน บริษัทอย่าง Oracle หรือ SAP ขาย perpetual license — จ่ายก้อนใหญ่ครั้งเดียวเพื่อ “เป็นเจ้าของ” ซอฟต์แวร์ตลอดชีพ แล้วเก็บค่าดูแลรายปีอีก ~15–20% · SaaS เปลี่ยนเป็น subscription — จ่ายน้อยๆ ทุกเดือน ใช้ได้ตราบที่ยังจ่าย หยุดจ่ายเมื่อไหร่ก็เลิกใช้ ความต่างเล็กๆ นี้แหละที่พลิกทั้งเศรษฐศาสตร์ของวงการซอฟต์แวร์
ในแผนผังเมกะเทรนด์ node นี้อยู่ใต้ Cloud & Digital Infrastructure ที่ “ชั้นแอปพลิเคชัน” — ชั้นบนสุดที่คนทำงานจริงๆ สัมผัสทุกวัน ใต้มันลงไปคือเซิร์ฟเวอร์ คลาวด์ และโครงข่าย แต่ชั้นนี้คือชั้นที่ลูกค้าควักเงินจ่าย เพราะมัน ทำงานให้เสร็จ
02ทำไมถึงสำคัญ — เครื่องจักรรายได้ที่คาดเดาได้
เพื่อเข้าใจว่าทำไมโมเดลนี้ถึงทรงพลัง ต้องย้อนดูว่ามันแทนที่อะไร ในโลกซอฟต์แวร์แบบเก่า (perpetual license) รายได้มาเป็น “ก้อนใหญ่ๆ ไม่สม่ำเสมอ” — ปีนี้ลูกค้ารายใหญ่ซื้อทีหนึ่งได้เงินก้อนโต ปีหน้าไม่มีใครซื้อก็แห้ง รายได้เหมือนฝนตกเป็นพักๆ คาดเดายาก นักลงทุนเกลียดความไม่แน่นอนแบบนี้
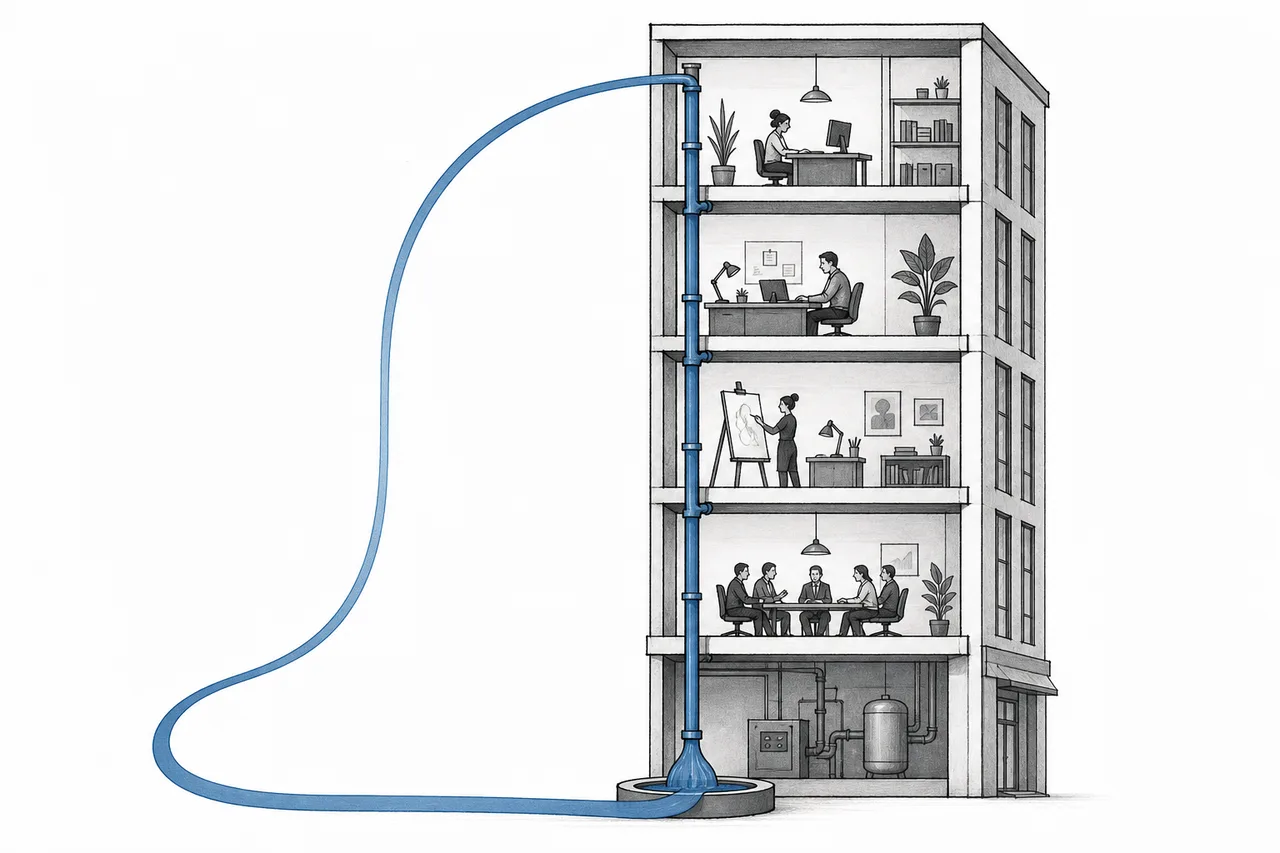
SaaS เปลี่ยนฝนเป็น “น้ำประปา” — ไหลสม่ำเสมอทุกเดือน เพราะลูกค้าจ่ายค่าสมาชิกซ้ำๆ ไม่ขาด รายได้แบบนี้เรียกว่า recurring revenue (รายได้ประจำ) และมันคาดเดาได้แม่นจนนักลงทุนยอมจ่ายแพงเพื่อซื้อหุ้นกลุ่มนี้
ตลาดนี้ใหญ่และโตต่อเนื่อง มูลค่าตลาด SaaS ทั่วโลกอยู่ที่ราว $408,000 ล้านในปี 2025 และคาดว่าจะแตะ ~$465,000 ล้านในปี 2026 โดยมีแนวโน้มโตเฉลี่ยราว 13% ต่อปีไปอีกสิบปี
แต่สิ่งที่ทำให้นักลงทุนหลงรักจริงๆ คือ อัตรากำไร เมื่อเขียนซอฟต์แวร์เสร็จแล้ว ต้นทุนการให้ลูกค้าเพิ่มอีกหนึ่งรายแทบเป็นศูนย์ — แค่เปิดบัญชีใหม่บนเซิร์ฟเวอร์เดิม ผลคือ SaaS ที่โตเต็มวัยทำ อัตรากำไรขั้นต้น (gross margin) 75–85% ซึ่งสูงกว่าธุรกิจส่วนใหญ่ในโลกมาก (สมัยขายไลเซนส์แบบเก่า มาร์จิ้นอยู่แค่กลางๆ 60%)
03มันทำงานยังไง (วงล้อ land–use–expand–retain)
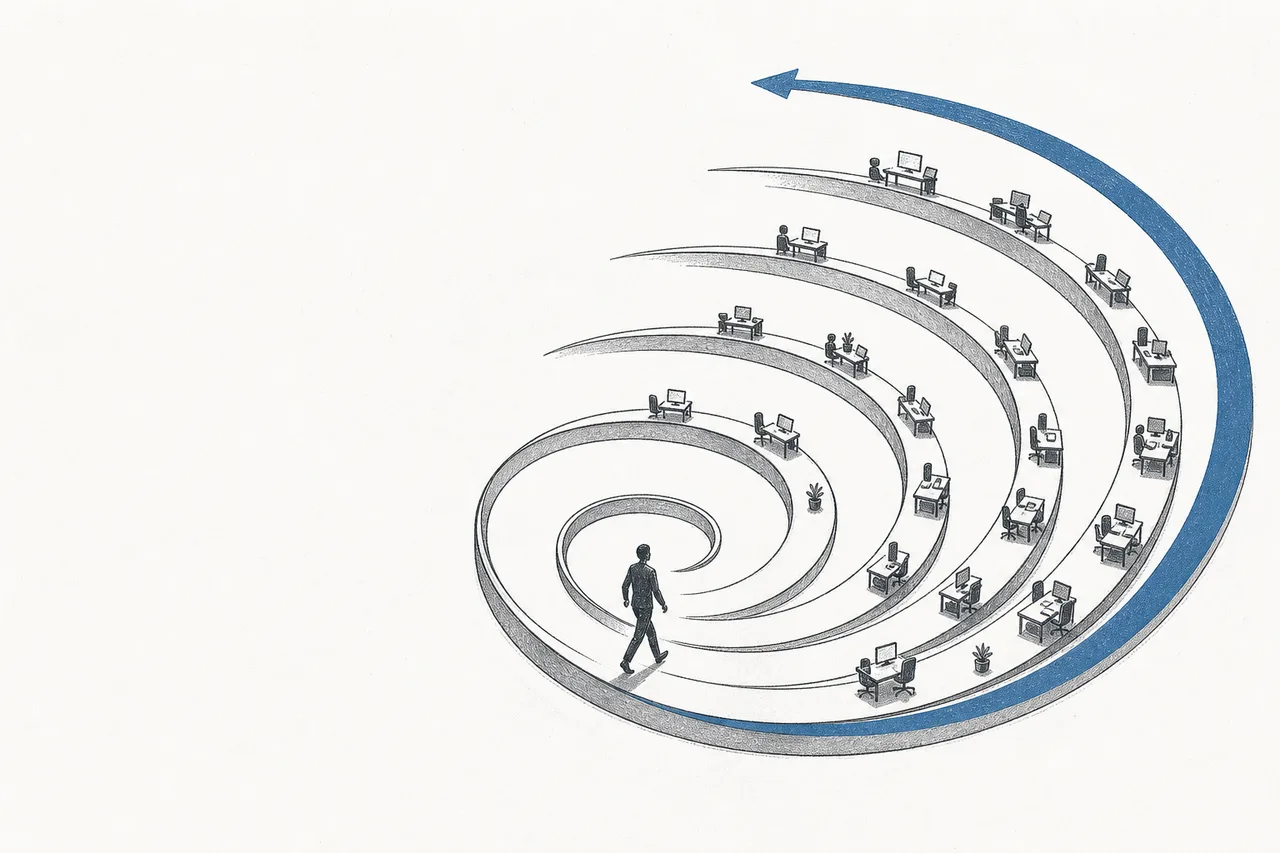
โมเดล SaaS ที่ดีไม่ได้แค่ “หาลูกค้าใหม่” แล้วจบ มันทำงานเป็น วงล้อหมุน (flywheel) ที่ยิ่งหมุนยิ่งกินรายได้ต่อลูกค้ามากขึ้นเรื่อยๆ มี 4 จังหวะ:
ตัวเลขที่วัด “วงล้อนี้หมุนดีแค่ไหน” คือ net revenue retention (NRR) หรืออัตรารักษารายได้สุทธิ — มันตอบคำถามว่า “ลูกค้าชุดเดิมเมื่อปีก่อน ปีนี้จ่ายเรามากขึ้นหรือน้อยลง” ถ้า NRR เกิน 100% แปลว่าต่อให้ไม่หาลูกค้าใหม่เลย รายได้ก็ยังโต เพราะลูกค้าเดิมซื้อเพิ่ม — นี่คือเวทมนตร์ที่แท้จริงของ SaaS
แล้วทำไมลูกค้าถึงไม่หนี? คำตอบคือ “ค่าฝังตัว (switching cost)” เมื่อทั้งบริษัทเอาข้อมูลลูกค้า ประวัติการขาย เอกสารทีม ใส่ไว้ใน Salesforce หรือ Workday จนเป็นเส้นเลือดของการทำงาน การย้ายออกไม่ใช่แค่เปลี่ยนโปรแกรม — มันคือการรื้อกระบวนการทำงานทั้งองค์กรและฝึกคนใหม่ทั้งหมด ต้นทุนนั้นแพงและเจ็บปวดจนคนส่วนใหญ่เลือก “อยู่ต่อ” — นี่คือ moat (คูเมือง) ที่แข็งที่สุดของธุรกิจนี้
04ระบบนิเวศ — มันนั่งอยู่ตรงไหน
Horizontal SaaS ไม่ได้ลอยอยู่เดี่ยวๆ — มันเป็นชั้นบนสุดที่นั่งทับโครงสร้างพื้นฐานหลายชั้น และเชื่อมกับเทรนด์อื่นอย่างแน่นหนา:
- นั่งบน Hyperscale Cloud: SaaS ทุกตัวรันอยู่บนคลาวด์ยักษ์ (AWS, Azure, Google Cloud) — ผู้ขาย SaaS จ่ายค่าเช่าเซิร์ฟเวอร์ให้พวกนี้ แล้วไปเก็บค่าสมาชิกจากลูกค้าอีกที
- คู่แฝดกับ Vertical SaaS: โมเดลธุรกิจเดียวกัน (subscription) แต่ horizontal ขายกว้างทุกวงการ ส่วน vertical เจาะลึกอุตสาหกรรมเดียว — ทั้งคู่คือสองด้านของเหรียญเดียวกัน
- เจอกับ AI Applications & Copilots: นี่คือจุดเชื่อมที่ร้อนที่สุด — copilot ของ AI ส่วนใหญ่ถูก “ฝัง” อยู่ในซอฟต์แวร์ SaaS ที่คนใช้อยู่แล้ว ทำให้สองชั้นนี้พันกันแน่น
- ถูกท้าทายโดย Agentic AI: agent ที่ทำงานเองหลายขั้นจนจบ คือทั้งโอกาส (ขายของใหม่ได้) และภัยคุกคาม (ถ้า agent ทำงานแทนคน อาจไม่ต้องซื้อ “ที่นั่ง” มากเท่าเดิม) — เป็นแกนของบทถัดไป
วิธีจำง่ายๆ: Hyperscale Cloud คือ “ที่ดินและไฟฟ้า”, Horizontal SaaS คือ “อาคารสำนักงานสำเร็จรูป” ที่ทุกบริษัทเช่าเข้าไปทำงาน ส่วน AI copilots คือ “ผู้ช่วยที่มานั่งในห้องทำงาน” ของอาคารนั้น — ชั้นไหนได้เงินมากที่สุดคือคำถามใหญ่ของยุคนี้
05ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
ตอนนี้ Horizontal SaaS เป็นอุตสาหกรรมที่ “โตเต็มวัย” แล้ว — ไม่ใช่ของใหม่อีกต่อไป แต่ยังโตได้ในสองทาง: (1) ขยายไปประเทศ/บริษัทที่ยังใช้ซอฟต์แวร์เก่า และ (2) ขายฟีเจอร์ AI เพิ่มในราคาแพงขึ้นให้ลูกค้าเดิม คำถามที่ครอบงำวงการช่วงปี 2025–2026 คือ AI จะ “เพิ่มมูลค่า” หรือ “กลืนมูลค่า” ของชั้นนี้
เบอร์ใหญ่ที่สุดคือ Microsoft ที่ขายซอฟต์แวร์องค์กรแบบ horizontal ครบทุกฟังก์ชัน (Microsoft 365, Teams, Dynamics) รายได้ Microsoft Cloud โตเป็น $168,900 ล้านในปีงบ 2025 (+23%) ส่วน Dynamics 365 (CRM/ERP) โต 19% และฟีเจอร์ AI อย่าง Microsoft 365 Copilot คิดเงิน $30 ต่อคนต่อเดือน มีคนจ่ายแล้วราว 15 ล้านที่นั่ง
คู่แข่งตรงคือ Salesforce เจ้าตลาด CRM ทำรายได้ทั้งปีงบ 2025 $37,900 ล้าน (+9%) โดย $35,700 ล้านมาจากค่าสมาชิก และเป็นบริษัทที่ลงเดิมพันใหญ่ที่สุดกับ AI agent (Agentforce) ส่วน ServiceNow — ระบบจัดการงาน IT และเวิร์กโฟลว์องค์กร — ทำรายได้ $13,280 ล้าน ด้วยอัตราต่อสัญญาสูงถึง 98% สะท้อนค่าฝังตัวที่แทบไม่มีใครหนี
06อนาคต — AI จะฆ่าหรือเสริมโมเดล “ที่นั่ง”
นี่คือคำถามที่ทำให้ทั้งวงการนอนไม่หลับ เป็นสิบปีที่ SaaS เก็บเงินแบบ per-seat (ต่อหัว ต่อเดือน) — ยิ่งบริษัทมีพนักงานใช้มาก ก็จ่ายมาก เรียบง่าย คาดเดาได้ แต่ Agentic AI มาพร้อมคำถามที่อันตราย: ถ้า AI agent ทำงานแทนพนักงานได้ บริษัทยังต้องซื้อ “ที่นั่ง” ครบทุกคนไหม?
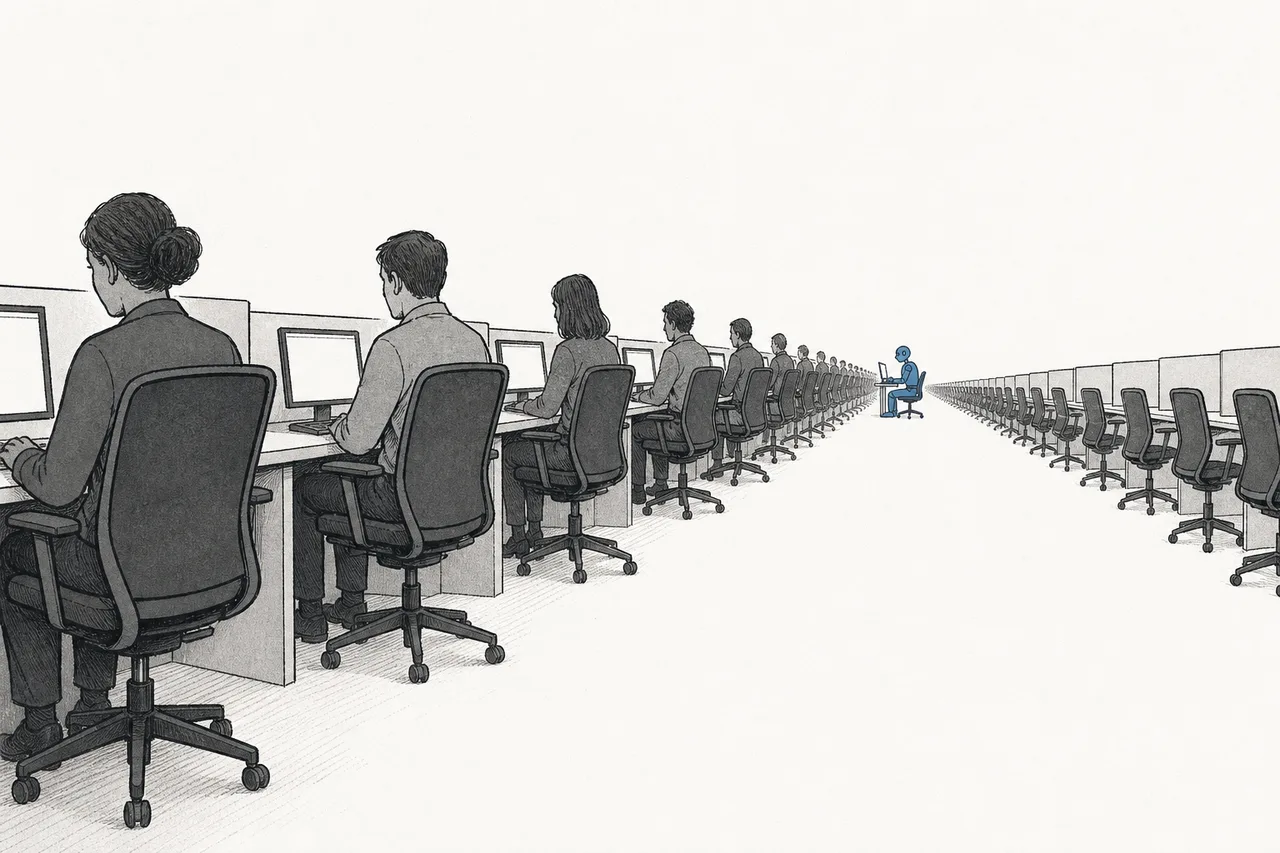
มีตรรกะที่น่ากลัวซ่อนอยู่: ถ้าบริษัท SaaS ทำให้สินค้าตัวเองเก่งจน ทำงานแทนคนได้จริง มันก็กำลัง “ลดจำนวนหัวที่ต้องจ่ายเงิน” ของตัวเอง — เท่ากับออกแบบให้รายได้ตัวเองหดลง คนในวงการเรียกสิ่งนี้ว่า “กับดักของโมเดลต่อหัว”
ทางแก้ที่กำลังเกิดคือการเปลี่ยนวิธีคิดเงินไปสู่ usage / outcome (ตามการใช้งานหรือตามผลลัพธ์) — แทนที่จะคิดต่อคน ก็คิดต่อ “งานที่ agent ทำสำเร็จ” Salesforce นำร่องด้วย Agentforce ที่คิด $0.10 ต่อหนึ่งการกระทำ (action) ของ agent แล้วยังออกแพ็กเกจรวมเครดิตและที่นั่งให้เลือกอีก — ตอนนี้ Salesforce มีโมเดลราคาวิ่งพร้อมกันถึงสามแบบ เพราะยังไม่มีใครรู้ว่าแบบไหนจะชนะ
แต่อีกฝ่ายมองว่า AI จะ “เสริม” มากกว่า “ฆ่า” ผู้เล่นรายเดิม เพราะใครก็ตามที่เป็นเจ้าของข้อมูลและเวิร์กโฟลว์อยู่แล้ว (Microsoft, Salesforce, ServiceNow) ได้เปรียบมหาศาลในการ “แปะ AI เข้าไป” แล้วคิดเงินเพิ่ม — Benioff แห่ง Salesforce ถึงกับบอกนักลงทุนว่า AI agent คือโอกาส “มาร์จิ้นสูงมาก” และ Gartner คาดว่า 40% ของแอปองค์กรจะมี AI agent ฝังอยู่ภายในสิ้นปี 2026 (จากที่ยังไม่ถึง 5% ในปี 2025) งานหนักจึงอยู่ที่เจ้าตลาดเดิม ไม่ใช่ผู้มาใหม่
07ความท้าทายและความเสี่ยง
เสน่ห์ของ Horizontal SaaS — กำไรสูง รายได้ประจำ ลูกค้าเหนียว — มาพร้อมความเสี่ยงที่จับตาต้องไม่พลาด
ความเสี่ยงข้อแรกคือ การล้มของโมเดล “ต่อหัว” ถ้า agent ทำให้บริษัทลดจำนวนที่นั่งที่ต้องซื้อ และผู้ขายปรับโมเดลราคาไม่ทัน รายได้ที่เคยคาดเดาได้แม่นยำอาจสั่นคลอน นี่ไม่ใช่ทฤษฎีไกลตัว — มันกำลังเกิดขึ้นแล้วในปี 2025–2026 และยังไม่มีใครรู้คำตอบสุดท้าย
ความเสี่ยงข้อสองคือ ความอิ่มตัวและการแข่งขัน ฟังก์ชันกลางส่วนใหญ่ (CRM, HR, บัญชี) มีเจ้าตลาดครองอยู่แล้ว ตลาดในประเทศพัฒนาแล้วเริ่ม “อิ่ม” การโตจึงต้องพึ่งการขายเพิ่มให้ลูกค้าเดิม (NRR) ซึ่งจะยากขึ้นเมื่อ AI ทำให้ลูกค้าตั้งคำถามกับทุกบิล และคู่แข่งหน้าใหม่ที่ “สร้างด้วย AI ตั้งแต่วันแรก” อาจเสนอของถูกกว่าและฉลาดกว่า
ความเสี่ยงข้อสามคือ การถูกเจ้าของ AI ดูดมูลค่า ถ้าความฉลาดทั้งหมดมาจากโมเดล AI ไม่กี่ตัว (OpenAI, Anthropic, Google) ผู้ขาย SaaS อาจกลายเป็นแค่ “หน้ากาก” บางๆ ที่ครอบโมเดลคนอื่นไว้ — มูลค่าที่แท้จริงไหลไปหาเจ้าของโมเดลและเจ้าของคลาวด์ที่อยู่ใต้ลงไป ไม่ใช่ชั้นแอปด้านบน
สรุปสั้นๆ: Horizontal SaaS คือเรื่องราวของการเปลี่ยน “ซื้อขาด” เป็น “เช่ารายเดือน” ที่พลิกเศรษฐศาสตร์ของซอฟต์แวร์ทั้งวงการ — สร้างธุรกิจที่กำไรดีและคาดเดาได้ที่สุดในโลก แต่ตอนนี้คลื่นลูกใหม่ (AI agent) กำลังตั้งคำถามกับหัวใจของโมเดล นั่นคือ “ที่นั่ง” การเข้าใจว่าใครจะรอดและใครจะถูกกลืนในคลื่นนี้ คือเข้าใจว่าเงินก้อนมหาศาลที่สุดก้อนหนึ่งของเศรษฐกิจดิจิทัลกำลังจะเคลื่อนไปทางไหน