Megatrend · Defense & Geopolitical Fragmentation
เมื่อโดรนราคารถมอเตอร์ไซค์ ล้มรถถังราคาเท่าบ้านทั้งหลัง
สงครามยูเครนเพิ่งพิสูจน์เรื่องที่สะเทือนทั้งวงการกลาโหม: ของถูกจำนวนมากที่ “ใช้แล้วทิ้งได้” กำลังเอาชนะของแพงที่มีไม่กี่ชิ้น และเมื่อเศรษฐศาสตร์ของสนามรบพลิกกลับหัว งบประมาณกลาโหมก็เริ่มไหลไปทางใหม่ — นี่คือเรื่องราวของอาวุธไร้คนขับ การไล่ล่าโดรนราคาถูก และบริษัทหน้าใหม่ที่กำลังท้าชนยักษ์เก่าของอุตสาหกรรม
01มันคืออะไร
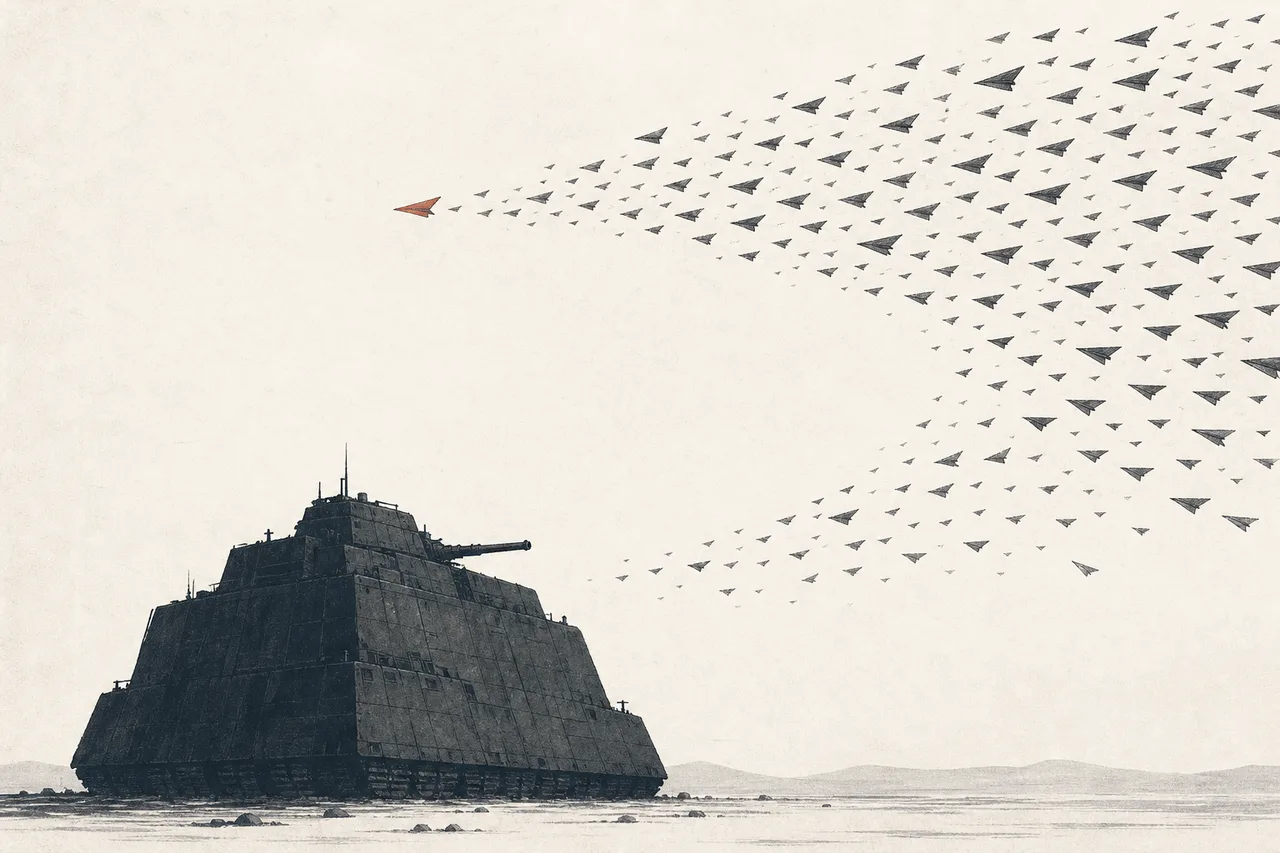
เวลาเรานึกถึงกองทัพที่ทันสมัย เรามักนึกถึงเครื่องบินรบลำละหลายพันล้านบาท หรือเรือรบที่ต่อกันเป็นสิบปี ของพวกนี้เก่งจริงและแพงจริง แต่มันมี “จุดอ่อนเชิงเศรษฐศาสตร์” ที่เพิ่งถูกเปิดโปง: มันมีน้อยเกินกว่าจะยอมเสีย node นี้คือเรื่องของฝั่งตรงข้าม — อาวุธไร้คนขับที่ถูกพอจะ “ใช้แล้วทิ้ง” ได้เป็นจำนวนมาก และเทคโนโลยีสำหรับ “ไล่ล่า” อาวุธพวกนี้
มันแบ่งเป็นสองโลกที่เกี่ยวพันกัน ซึ่งเป็นสองสาขาย่อยของ node นี้:
- Loitering Munitions & Combat UAS (อาวุธไร้คนขับฝ่ายโจมตี): โดรนและ “กระสุนวนรอ” (loitering munition) ที่บินไปเองได้ ราคาตั้งแต่หลักพันถึงหลักแสนบาท ผลิตได้เป็นจำนวนมาก รวมถึง “โดรนคู่หู” ที่บินเคียงข้างเครื่องบินมีคนขับ (collaborative combat aircraft)
- Counter-UAS / Counter-Drone (ระบบต่อต้านโดรน): เซนเซอร์ เรดาร์ ระบบรบกวนคลื่น (jamming) และตัวสกัดกั้น ที่ทำหน้าที่ “ตรวจจับ–ติดตาม–หยุด” ฝูงโดรนของอีกฝ่าย
Attritable = “เสียได้” — ของที่ถูกพอจนยอมให้ถูกทำลายไปได้โดยไม่เจ็บตัวมาก ตรงข้ามกับ exquisite platform (ของชั้นเลิศราคาแพงที่เสียไม่ได้) · Mass = “จำนวนมาก” แนวคิด attritable mass คือ ชนะด้วยปริมาณ ไม่ใช่ด้วยความล้ำของชิ้นเดียว · Loitering munition = อากาศยานไร้คนขับที่ “วนรอ” ในพื้นที่เป้าหมายได้นานก่อนปฏิบัติงาน — กึ่งโดรนกึ่งกระสุน
ในแผนผังเมกะเทรนด์ Autonomous Systems & Counter-Drone อยู่ภายใต้ Defense & Geopolitical Fragmentation และมันคือ ส่วนที่เปลี่ยนเร็วที่สุดของอุตสาหกรรมกลาโหมในปี 2026 หมายเหตุสำคัญ: นี่คือมุม “การทหาร” ของโดรน ส่วนโดรนพลเรือน (เกษตร ถ่ายภาพ ส่งของ) อยู่คนละ node คือ Civil Drones & UAV — เทคโนโลยีฐานคล้ายกัน แต่ตลาด ผู้เล่น และกฎเกณฑ์ต่างกันโดยสิ้นเชิง
02ทำไมมันถึงกลายเป็นเรื่องใหญ่
เป็นเวลาหลายสิบปี ที่กองทัพชั้นนำเดินตามสูตรเดียว: สร้างอาวุธที่ ดีที่สุด แม้จะแพงและมีจำนวนน้อย เครื่องบินขับไล่ล้ำๆ ไม่กี่ร้อยลำ ก็เอาชนะฝ่ายที่ด้อยกว่าได้ แต่แล้วสงครามยูเครนตั้งแต่ปี 2022 ก็เผยความจริงที่เขย่าตำรา: เมื่ออีกฝ่ายมีของถูกเป็นล้านชิ้น “ความดีที่สุด” อาจไม่สำคัญเท่า “ความมากที่สุด”
ตัวเลขที่เล่าเรื่องนี้ได้ดีที่สุดคือ ยูเครนผลิตโดรน FPV (โดรนมุมมองคนขับ ราคาหลักพันบาท) ในอัตราราว 200,000 ลำต่อเดือน และตั้งเป้าผลิตหลายล้านลำต่อปี — ปริมาณระดับนี้เปลี่ยนสนามรบจาก “การปะทะของแพลตฟอร์มราคาแพง” ไปเป็น “สงครามของโรงงานที่ปั๊มของถูกได้เร็วกว่า”
เพนตากอนเห็นแล้ว และตอบสนองด้วยเม็ดเงินที่สะท้อนการเปลี่ยนยุค ในคำของบประมาณปี 2027 สหรัฐฯ เสนอจัดสรรเงินราว $75,000 ล้าน ให้กับโดรนและระบบต่อต้านโดรน โดยมีหน่วยงานใหม่ชื่อ Defense Autonomous Warfare Group (DAWG) ได้ส่วนแบ่งใหญ่ที่สุด — กระโดดจากเพียง ~$226 ล้านในปี 2026 มาเป็น $54,600 ล้าน ในคำขอปี 2027 การกระโดดระดับนี้แทบไม่เคยเกิดในงบกลาโหม และมันคือสัญญาณว่า “ของถูกจำนวนมาก” ถูกบรรจุเข้าตำราอย่างเป็นทางการแล้ว
ก่อนหน้า DAWG เพนตากอนเคยมีโครงการนำร่องชื่อ Replicator (เปิดตัวปี 2023) ที่ตั้งเป้าส่งมอบระบบไร้คนขับ “หลักพัน” ภายในกลางปี 2025 ด้วยงบเริ่มต้น $300 ล้านในปี 2024 และขยับเป็นราว $500 ล้านต่อปี — แต่ทำได้จริงเพียง “หลักร้อย” และถูกยุบรวมเข้า DAWG ปลายปี 2025 บทเรียนของ Replicator คือ เจตจำนงมีแล้ว แต่ การจัดซื้อแบบเดิมยังตามความเร็วของสงครามไม่ทัน — ซึ่งเป็นโจทย์ที่งบก้อนใหญ่ปี 2027 พยายามแก้
และนี่เป็นตลาดที่กำลังโตทั้งสองฝั่ง ตลาดโดรนทางทหารทั่วโลกอยู่ที่ราว $20,000 ล้านในปี 2026 และหลายสำนักวิจัยคาดว่าจะโตไปแตะ $40,000–66,000 ล้านราวปี 2035 ส่วนตลาด “ต่อต้านโดรน” (counter-UAS) ยิ่งโตเร็วกว่า — จากราว $6,600 ล้านในปี 2025 ไปสู่ราว $20,000 ล้านในปี 2030 ด้วยอัตราเติบโตเฉลี่ยสูงถึง ~25% ต่อปี
03เศรษฐศาสตร์ที่พลิกกลับหัว
หัวใจของ node นี้ไม่ใช่เรื่องเทคนิคของอาวุธ แต่เป็นเรื่อง “สมการต้นทุน” ที่เพิ่งกลับหัว และเข้าใจสมการนี้คือเข้าใจว่าทำไมทั้งวงการถึงสั่นสะเทือน
เดิมทีกองทัพลงทุนใน “แพลตฟอร์มชั้นเลิศ” — ของแพง มีคนขับ มีไม่กี่ชิ้น แต่เก่งมาก โมเดลนี้ได้ผลตราบใดที่ศัตรูก็เล่นเกมเดียวกัน ปัญหาคือ โดรนราคาถูกเปลี่ยนกติกา ในยูเครน โดรน FPV ราคาราว $400 ทำลายรถถังราคาหลายล้านดอลลาร์ได้ซ้ำๆ — อัตราต้นทุนเสียเปรียบเกิน 4,000 ต่อ 1 และเมื่อของถูกมีเป็นล้านชิ้น คณิตศาสตร์ก็เข้าข้างฝ่าย “จำนวนมาก” อย่างชัดเจน
กระจกอีกด้านของสมการนี้คือ ฝั่งตั้งรับก็ติดกับดักต้นทุนเหมือนกัน — การเอาตัวสกัดราคาแพงไปยิงโดรนราคาหลักพันทิ้ง คือการ “ชนะการรบ แต่แพ้สงครามต้นทุน” โจทย์จึงไม่ใช่ “ยิงโดนไหม” แต่คือ “ยิงโดนแล้วคุ้มไหม” (เศรษฐศาสตร์ของ “โล่” และทางออกของมัน เจาะลึกที่ Counter-UAS / Counter-Drone)
ทางออกคือ “แก้สมการกลับ” — ทำให้ ต้นทุนต่อการยิงของฝ่ายตั้งรับถูกลงให้ใกล้เคียงของถูกที่กำลังบินมา ซึ่งเป็นสนามทำเงินใหม่ของฝั่ง counter-drone ทั้งหมด
04มันเชื่อมกับอะไรบ้างในระบบนิเวศ
node นี้เป็น “ชั้นแพลตฟอร์ม” ที่นั่งอยู่บนเทคโนโลยีหลายอย่าง และส่งแรงสะเทือนไปทั่วระบบกลาโหม:
- พึ่ง AI เป็นหัวใจ: สิ่งที่ทำให้โดรน “อัตโนมัติ” จริงๆ คือสมอง AI ที่นำทาง ตัดสินใจ และทำงานต่อได้แม้ถูกรบกวนสัญญาณ — ยิ่งสงครามมีการรบกวนคลื่นหนาแน่น ความสามารถบินเองโดยไม่ต้องพึ่งคนบังคับยิ่งสำคัญ
- คู่กับ Defense Software & C4ISR: โดรนเป็นแค่ “ร่างกาย” — ส่วน “ระบบประสาท” ที่รวมข้อมูลจากเซนเซอร์ทั้งสนามรบมาเป็นภาพเดียวและสั่งการ คือซอฟต์แวร์บัญชาการ นี่คือจุดที่ Palantir และ Anduril เข้ามามีบทบาท
- พึ่ง วัตถุดิบสำคัญ: มอเตอร์ แบตเตอรี่ และแม่เหล็กของโดรน ต้องใช้แร่หายากที่จีนคุมห่วงโซ่อยู่ — การจะ “ผลิตของถูกจำนวนมาก” ก็ยังติดคอขวดวัตถุดิบเดียวกับทั้งอุตสาหกรรม
- ท้าทาย บริษัทกลาโหมหลักของสหรัฐฯ (primes): นี่คือจุดดราม่าที่สุด — บริษัทหน้าใหม่ที่ผลิตของถูกจำนวนมากด้วยซอฟต์แวร์ กำลังท้าชนยักษ์เก่าที่ถนัดของแพงทีละชิ้น (เดี๋ยวเล่าต่อในหัวข้อถัดไป)
- ใกล้ชิดแต่ไม่ทับซ้อนกับ โดรนพลเรือน: เทคโนโลยีฐานหลายอย่างใช้ร่วมกัน แต่ฝั่งทหารต่างที่ความทนทาน ความอัตโนมัติ และการทำงานในสภาพถูกรบกวน — และบางบริษัทก็ข้ามไปมาระหว่างสองตลาด
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
เรื่องที่ใหญ่ที่สุดของช่วงนี้คือ การผงาดของผู้เล่นหน้าใหม่ ที่ไม่ได้มาจากสายกลาโหมดั้งเดิม นำโดย Anduril บริษัทเอกชนที่กลายเป็นสัญลักษณ์ของยุค — กลางปี 2026 มันระดมทุนได้อีก $5,000 ล้าน ดันมูลค่ากิจการขึ้นเป็น $61,000 ล้าน (เท่าตัวจาก ~$30,500 ล้านในปีก่อน) ขณะที่รายได้ปี 2025 โตเกินเท่าตัวเป็น ~$2,200 ล้าน
สิ่งที่ทำให้ Anduril น่าสนใจไม่ใช่แค่ตัวเลข แต่คือ วิธีคิดแบบโรงงานรถยนต์ — โรงงาน Arsenal-1 มูลค่า ~$900 ล้าน ออกแบบให้ผลิตอาวุธไร้คนขับด้วยตรรกะการผลิตมวลชน ตัวอย่างที่ถูกพูดถึงมากคือ จรวดร่อนต้นทุนต่ำ Barracuda ที่ออกแบบให้ประกอบเสร็จด้วยเวลาเพียง ~30 ชั่วโมง และเครื่องมือช่างทั่วไปแค่ 10 ชิ้น — เทียบกับอาวุธเดิมที่ใช้ชิ้นส่วนพิเศษและเวลานานกว่ามาก นี่คือหัวใจของ “ของถูกจำนวนมาก”
ฝั่งบริษัทมหาชนที่อยู่ในตลาดหุ้นก็เร่งเครื่องไม่แพ้กัน AeroVironment (AVAV) เจ้าของ Switchblade — กระสุนวนรอที่ผ่านสนามรบจริงมาแล้ว — ทำรายได้ปีงบ 2025 ที่ ~$821 ล้าน พร้อมยอดสั่งซื้อค้างส่งของ Switchblade ราว $1,100 ล้าน และกำลังขยายโรงงานเพื่อเพิ่มกำลังผลิตเท่าตัว ส่วน Kratos (KTOS) ผู้เชี่ยวชาญโดรนเป้าและโดรนรบราคาประหยัด ทำรายได้ปี 2025 ที่ ~$1,347 ล้าน และให้แนวโน้มปี 2026 ที่ ~$1,700–1,760 ล้าน
อีกสนามที่ร้อนแรงคือ “สมองของโดรน” Palantir (PLTR) ขยายระบบ Maven Smart System ที่ใช้ AI ช่วยประมวลภาพสนามรบ จนเพดานสัญญาขยับขึ้นไปแตะราว $1,300 ล้าน ถึงปี 2029 และยังมีข้อตกลงระดับองค์กรกับกองทัพบกที่อาจมีมูลค่าถึง $10,000 ล้านในรอบสิบปี ส่วน Shield AI (เอกชน) เจ้าของซอฟต์แวร์นักบินอัตโนมัติ Hivemind ก็ขึ้นมูลค่ากิจการเป็น ~$12,700 ล้านในปี 2026 — Hivemind ถูกนำไปทดสอบกับทั้งโดรนของตัวเองและของบริษัทอื่น สะท้อนว่า “ซอฟต์แวร์ความเป็นอิสระ” อาจขายได้เหมือนแพลตฟอร์ม
และอย่ามองข้ามฝั่ง “โล่” — ฝั่งตั้งรับก็มีผู้เล่นที่ลงทุนตามได้จริง DroneShield (DRO) บริษัทออสเตรเลีย pure-play ต่อต้านโดรนที่รายได้ปี 2025 พุ่งราว 276%, RTX เจ้าของระบบ Coyote, และ Lockheed Martin ผู้นำเลเซอร์ HELIOS — สนามตั้งรับโตเร็วไม่แพ้ฝั่งโจมตี (ดูเจาะลึกที่ Counter-UAS / Counter-Drone)
06อนาคตข้างหน้า
ทิศทางแรกคือ “โดรนคู่หู” (collaborative combat aircraft) — แทนที่จะมีเครื่องบินรบราคาแพงลำเดียว กองทัพอากาศกำลังพัฒนาโดรนอัตโนมัติราคาถูกกว่าที่บินเคียงข้างเครื่องบินมีคนขับ เพิ่ม “จำนวน” โดยไม่ต้องเพิ่มนักบิน ปี 2025 ต้นแบบของ General Atomics และ Anduril เริ่มบินทดสอบแล้ว และกองทัพอากาศสหรัฐฯ เลือกผู้พัฒนาหลายรายเข้ารอบถัดไป — สนามนี้คือที่ที่ “ยักษ์เก่า” กับ “หน้าใหม่” แข่งกันตรงๆ
ทิศทางที่สองคือ การแก้สมการต้นทุนของฝั่งตั้งรับ เมื่อใช้ตัวสกัดแพงไม่ไหว ทางออกคืออาวุธพลังงานกำกับ (เลเซอร์/ไมโครเวฟ) ที่ต้นทุนต่อการยิงต่ำมาก ระบบรบกวนคลื่นที่ไม่ต้องยิงอะไรเลย และตัวสกัดราคาประหยัดที่ผลิตจำนวนมากได้ — ตลาด counter-UAS ที่โต ~25% ต่อปี สะท้อนว่านี่คือสนามทำเงินที่กำลังร้อนแรงที่สุด
ทิศทางที่สามคือ การแข่งกัน “ผลิตให้เร็วและถูก” บทเรียนจาก Replicator คือ เจตจำนงมีแต่ระบบจัดซื้อเก่าตามไม่ทัน อนาคตจึงเป็นเรื่องของใครปรับกระบวนการผลิตและจัดซื้อให้เร็วได้ — และนี่คือเหตุผลที่บริษัทที่คิดแบบโรงงานรถยนต์ (ผลิตมวลชน อัปเดตซอฟต์แวร์เร็ว) มีโอกาสแซงผู้เล่นเดิมที่ถนัดโครงการใหญ่ยาวนาน
07ความท้าทายและความเสี่ยง
เทรนด์ที่ดูร้อนแรงนี้มีเงาที่ต้องมองให้ครบ
ความเสี่ยงข้อแรกคือ “ช่องว่างระหว่างงบกับของจริง” งบประมาณที่กระโดดมหาศาลในปี 2027 ดูสวยบนกระดาษ แต่บทเรียนจาก Replicator เตือนว่า เงินไม่ได้แปลว่าได้ของตามจำนวนและเวลาที่ตั้งไว้เสมอ — ระบบจัดซื้อ การทดสอบ และการรับรอง ยังเป็นคอขวดจริง ความเร็วในการ “เปลี่ยนงบเป็นของ” คือสิ่งที่ต้องจับตา
ความเสี่ยงข้อสองคือ การแข่งขันหน้าใหม่ปะทะเจ้าเดิม ในมุมการลงทุน คำถามใหญ่คือใครจะชนะ — ผู้ท้าชิงอย่าง Anduril/Shield AI ยังเป็นบริษัทเอกชนที่มูลค่าสูงลิ่วและยังต้องพิสูจน์กำไรในระยะยาว ส่วนยักษ์เดิมก็ปรับตัวและมีสายสัมพันธ์กับกระทรวงกลาโหมที่ลึก ผลลัพธ์ยังไม่ชัด และมูลค่ากิจการของฝั่งเอกชนที่พุ่งเร็ว ก็มีความเสี่ยงเรื่องความคาดหวังที่ตั้งไว้สูง
ความเสี่ยงข้อสามคือ จริยธรรมและการกำกับเรื่องความเป็นอิสระ ยิ่งระบบ “ตัดสินใจเอง” ได้มากเท่าไร คำถามเรื่องการควบคุมของมนุษย์ (human control) กฎหมายระหว่างประเทศ และความรับผิดชอบ ก็ยิ่งหนักขึ้น หลายกองทุนมีนโยบายไม่ลงทุนในอาวุธอยู่แล้ว และประเด็นความเป็นอิสระอาจทำให้ฐานนักลงทุนของกลุ่มนี้แคบลงและผันผวนตามกระแสนโยบาย
สรุปสั้นๆ: node นี้คือบทเรียนว่า บางครั้งสิ่งที่เปลี่ยนสงครามไม่ใช่อาวุธที่เก่งที่สุด แต่เป็นอาวุธที่ “ถูกพอจะมีเป็นจำนวนมาก” โลกเพิ่งค้นพบเรื่องนี้ในยูเครน และมันได้จุดชนวนการเทงบประมาณและการแข่งขันครั้งใหญ่ที่สุดของอุตสาหกรรมกลาโหมในรอบหลายสิบปี