Megatrend · Carbon Removal
ระบบประปาของตลาดคาร์บอน: ทำยังไงให้คาร์บอน 1 ตันที่มองไม่เห็น กลายเป็นของที่ซื้อขายได้
เครื่องดูดคาร์บอน โรงไฟฟ้าชีวมวล ป่าปลูกใหม่ — ทั้งหมดนี้ผลิตสิ่งเดียวกัน คือ “การดึงคาร์บอน 1 ตันออกจากอากาศ” แต่ของชิ้นนั้นมองไม่เห็น จับต้องไม่ได้ แล้วจะขายมันยังไง? คำตอบคือต้องมี “ระบบประปา” ที่เปลี่ยนตันที่มองไม่เห็นให้กลายเป็นใบรับรองที่นับได้ ตรวจสอบได้ ให้คะแนนได้ และซื้อขายได้ — นี่คือเรื่องของ registry, การวัดผล (MRV), บริษัทเรตติ้ง และตลาดซื้อขายคาร์บอน ที่เป็นทั้งหัวใจและจุดอ่อนที่สุดของวงการกู้สภาพอากาศทั้งใบ
01มันคืออะไร
ลองนึกภาพคุณเป็นบริษัทที่เพิ่งดูดคาร์บอนออกจากอากาศได้ 1,000 ตัน แล้วฝังมันลงหินใต้ดิน เยี่ยมมาก — แต่ตอนนี้คุณมีอะไรอยู่ในมือ? คุณไม่มีของวางบนชั้น ไม่มีสินค้าให้จับ มีแค่ “เหตุการณ์หนึ่งที่เกิดขึ้นแล้วและมองไม่เห็น” แล้วคุณจะเอามันไปขายให้ Microsoft ได้ยังไง ในเมื่อ Microsoft ก็มองไม่เห็นมันเหมือนกัน?
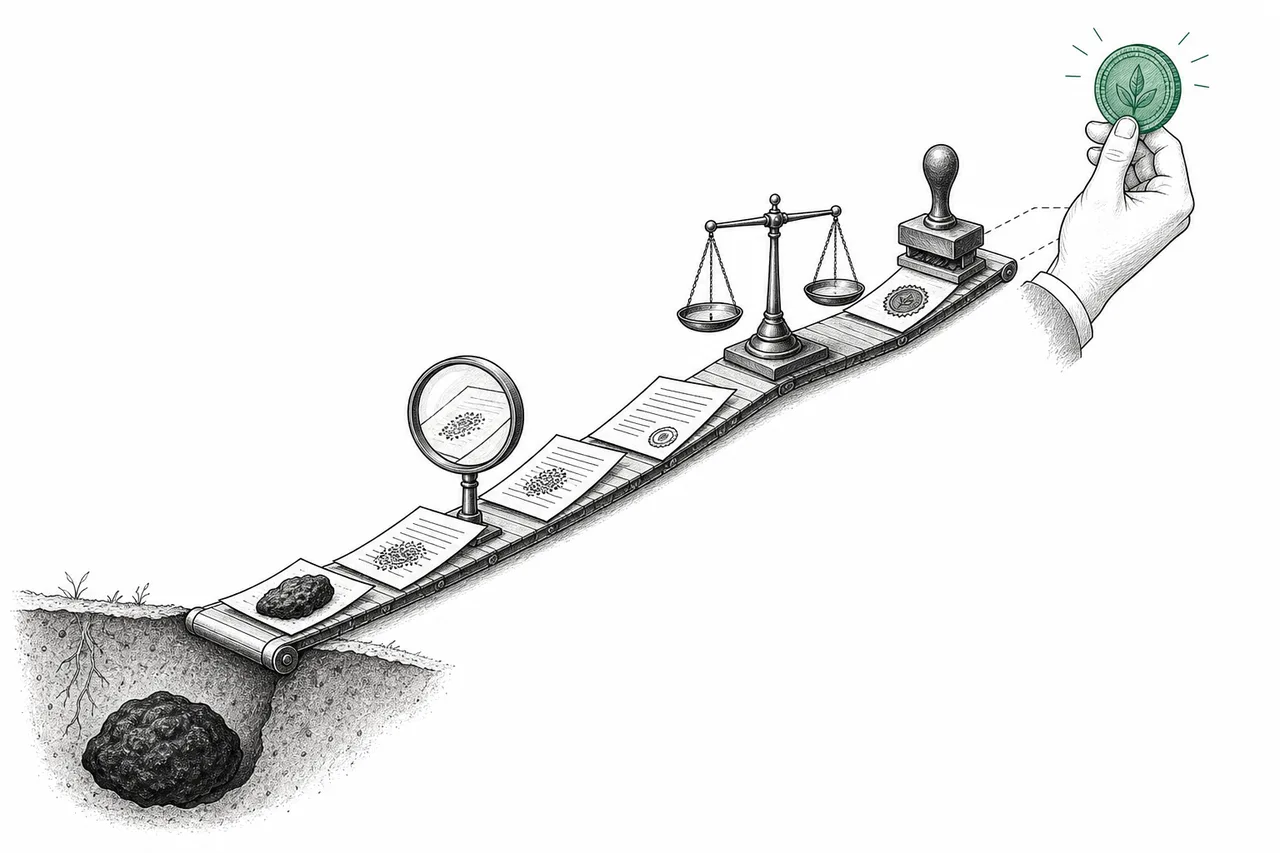
นี่คือปัญหาที่ Carbon Market Infrastructure เกิดมาเพื่อแก้ มันคือ “ระบบประปา” เบื้องหลังที่เปลี่ยน คาร์บอน 1 ตันที่มองไม่เห็น ให้กลายเป็นใบรับรอง (เครดิต) ที่นับได้ ซื้อขายได้ และเชื่อถือได้ ถ้าตลาดหุ้นต้องมีตลาดหลักทรัพย์ บริษัทจดทะเบียน และผู้ตรวจสอบบัญชี ตลาดคาร์บอนก็ต้องมีโครงสร้างแบบเดียวกัน — และนั่นแหละคือสิ่งที่สาขานี้พูดถึง
มันประกอบด้วย 4 ชิ้นส่วนหลักที่ต่อกันเป็นสายพาน:
1) MRV (Measurement, Reporting, Verification) = การ “วัด รายงาน และตรวจสอบ” ว่าคาร์บอนถูกดึงออกจริงกี่ตัน — ชั้นความจริง · 2) Registry / Standard = องค์กรที่ออก “มาตรฐาน” และ “ออกใบรับรอง” (issue) เครดิตให้ พร้อมเก็บทะเบียนว่าใครถือ ใครขายต่อ ใครใช้ไปแล้ว (Verra, Gold Standard, Puro.earth, Isometric) · 3) Ratings = บริษัทให้ “เกรด” คุณภาพเครดิต เหมือน Moody’s ของคาร์บอน (Sylvera, BeZero, Calyx) · 4) Exchanges & Marketplaces = ตลาดที่ซื้อขายเครดิตจริง ทั้งแบบ spot และ futures (CME, ICE, Xpansiv/CBL)
ในแผนผังเมกะเทรนด์ สาขานี้เป็น “ชั้นโครงสร้างพื้นฐาน (platform)” ภายใต้ Carbon Removal และมันมีบทบาทพิเศษ — มันไม่ได้ ดูด คาร์บอนเองเลยสักตัน แต่เป็น “พื้น” ที่พี่น้องทุกคนยืนอยู่ ไม่ว่าจะเป็น เครื่องดูดอากาศ (DAC) ชีวมวล (BECCS & Biochar) การเร่งผุกร่อนของหิน หรือ การดูดผ่านมหาสมุทร — ทุกวิธีดูดได้คาร์บอนแล้วต้องวิ่งกลับมาที่ระบบนี้ เพื่อแปลงผลงานเป็นรายได้
02ทำไมมันถึงสำคัญต่อทั้งระบบ
คำถามง่ายๆ ก่อน: ถ้าระบบนี้พัง อะไรจะเกิดขึ้น? คำตอบคือ ทั้งวงการดูดคาร์บอนพังตาม เพราะถ้าไม่มีคนเชื่อใบรับรอง ก็ไม่มีใครจ่ายเงิน และถ้าไม่มีใครจ่าย โรงงาน DAC, โรงไฟฟ้าชีวมวล, โครงการ biochar ก็ไม่มีรายได้ พูดง่ายๆ คือ ความน่าเชื่อถือ คือสกุลเงินจริงของตลาดนี้ ไม่ใช่คาร์บอน
และมันสำคัญเพราะตลาดข้างใต้นี้ใหญ่กว่าที่คนคิดมาก เวลาเราพูดถึง “ตลาดคาร์บอน” จริงๆ มันมีสองโลกที่ขนาดต่างกันลิบลับ — โลกของ “ตลาดภาคบังคับ” (compliance) ที่รัฐบาลบังคับให้โรงงานซื้อสิทธิปล่อยคาร์บอน (อย่าง EU ETS) กับโลกของ “ตลาดสมัครใจ” (voluntary) ที่บริษัทซื้อเครดิตเพื่อชดเชยคาร์บอนเอง โลกแรกใหญ่มหึมา — แค่บนตลาด ICE เจ้าเดียว สัญญาด้านสิ่งแวดล้อมมีมูลค่าซื้อขายตามสัญญา (notional) ทะลุ ~$1 ล้านล้านต่อปี ติดต่อกัน 4 ปี ส่วนโลกที่สอง (ที่การดูดคาร์บอนอยู่) ยังเล็กกว่ามาก — แต่เป็นโลกที่กำลังโตและเปลี่ยนรูปเร็วที่สุด
เหตุที่สาขานี้ร้อนแรงตอนนี้ ไม่ใช่เพราะมันโตอย่างเดียว แต่เพราะมัน เพิ่งเจอวิกฤตศรัทธาครั้งใหญ่ที่สุดมาหมาดๆ และกำลังสร้างตัวเองขึ้นมาใหม่ ในต้นปี 2023 หนังสือพิมพ์ The Guardian ร่วมกับนักวิจัย เผยแพร่ผลสอบสวนที่สั่นสะเทือนทั้งวงการ: เครดิต “ป้องกันการตัดไม้ทำลายป่า” ของ Verra (registry ใหญ่ที่สุดในโลก) กว่า 90% อาจเป็น “เครดิตผี” ที่ไม่ได้ช่วยลดคาร์บอนจริง งานวิจัยชิ้นนั้นพบว่า 94% ของเครดิตไม่มีประโยชน์ต่อสภาพอากาศเลย
ผลคือราคาทรุดทันที เครดิตคาร์บอนทั่วไปร่วงจาก ~$9 ต่อตัน (ต้นปี 2022) เหลือราว ~$2 และมูลค่าตลาดสมัครใจหดจาก ~$2 พันล้าน (2021) เหลือราว ~$500 ล้าน นี่คือบทเรียนราคาแพงที่ทำให้ทั้งวงการตื่นรู้ว่า “ถ้าวัดผลไม่แม่นและตรวจสอบไม่ได้ เครดิตก็ไร้ค่า” — และนั่นคือเหตุผลที่ทุกเงินและทุกความสนใจตอนนี้ไหลมาที่ชั้นโครงสร้างพื้นฐาน: MRV ที่ดีขึ้น เรตติ้งที่เข้มขึ้น และมาตรฐานที่เชื่อถือได้
03มันทำงานยังไง (ชีวิตของเครดิต 1 ใบ)
วิธีเข้าใจสาขานี้ที่ดีที่สุดคือ ตามชีวิตของ “เครดิตคาร์บอน 1 ใบ” ตั้งแต่เกิดจนตาย เพราะแต่ละขั้นในชีวิตมันคือธุรกิจคนละบริษัท และคนละจุดที่ความน่าเชื่อถืออาจพังได้
ขั้น 1–2 คือชั้นความจริง (MRV) ก่อนใครจะออกใบรับรองได้ ต้องมีหลักฐานว่าคาร์บอนถูกดึงออกจริงกี่ตัน — วัดด้วยเซ็นเซอร์ ดาวเทียม การสุ่มตรวจดิน หรือมาตรวัดที่ปากท่อ แล้วต้องมี “ผู้ตรวจสอบอิสระ” (verifier) มายืนยัน นี่คือจุดที่วิกฤต 2023 พังลง เพราะเครดิตป่าจำนวนมากใช้สมมติฐานว่า “ถ้าไม่มีโครงการนี้ ป่าจะถูกตัด” ซึ่งพิสูจน์ยากและมักเกินจริง คลื่นลูกใหม่จึงเป็น dMRV (digital MRV) — ใช้ดาวเทียม IoT และข้อมูลจริงแบบเรียลไทม์แทนการประเมินด้วยมือ เพื่อให้ตัวเลข “เถียงไม่ได้”
ขั้น 3 คือหัวใจ — registry “ออกใบรับรอง” (issuance) เมื่อผ่านการตรวจ registry จะออกเครดิตที่มี “เลขประจำตัว” (serial number) ไม่ซ้ำกัน ใส่ลงทะเบียนกลาง ทำให้เครดิต 1 ตันมีตัวตนที่นับได้และตามรอยได้ ตรงนี้เองที่เครดิตคาร์บอนเครื่องดูด (เรียกว่า CORC ของ Puro.earth) หรือเครดิต Isometric ถือกำเนิด
เครดิตคาร์บอนต่างจากหุ้นตรงที่มันใช้ได้ ครั้งเดียว เมื่อบริษัทอยากนับว่า “ชดเชยคาร์บอนแล้ว” เขาจะสั่ง retire เครดิตในทะเบียน — มันจะถูก “เผาทิ้ง” ออกจากระบบถาวร ใช้ซ้ำหรือขายต่อไม่ได้อีก ระบบ registry ที่ดีต้องกันไม่ให้เครดิตใบเดียวถูกนับสองครั้ง (double-counting) ซึ่งเป็นหนึ่งในบาปใหญ่ที่สุดของตลาดคาร์บอน — และเป็นเหตุผลที่ทะเบียนกลางที่โปร่งใสจึงสำคัญมาก
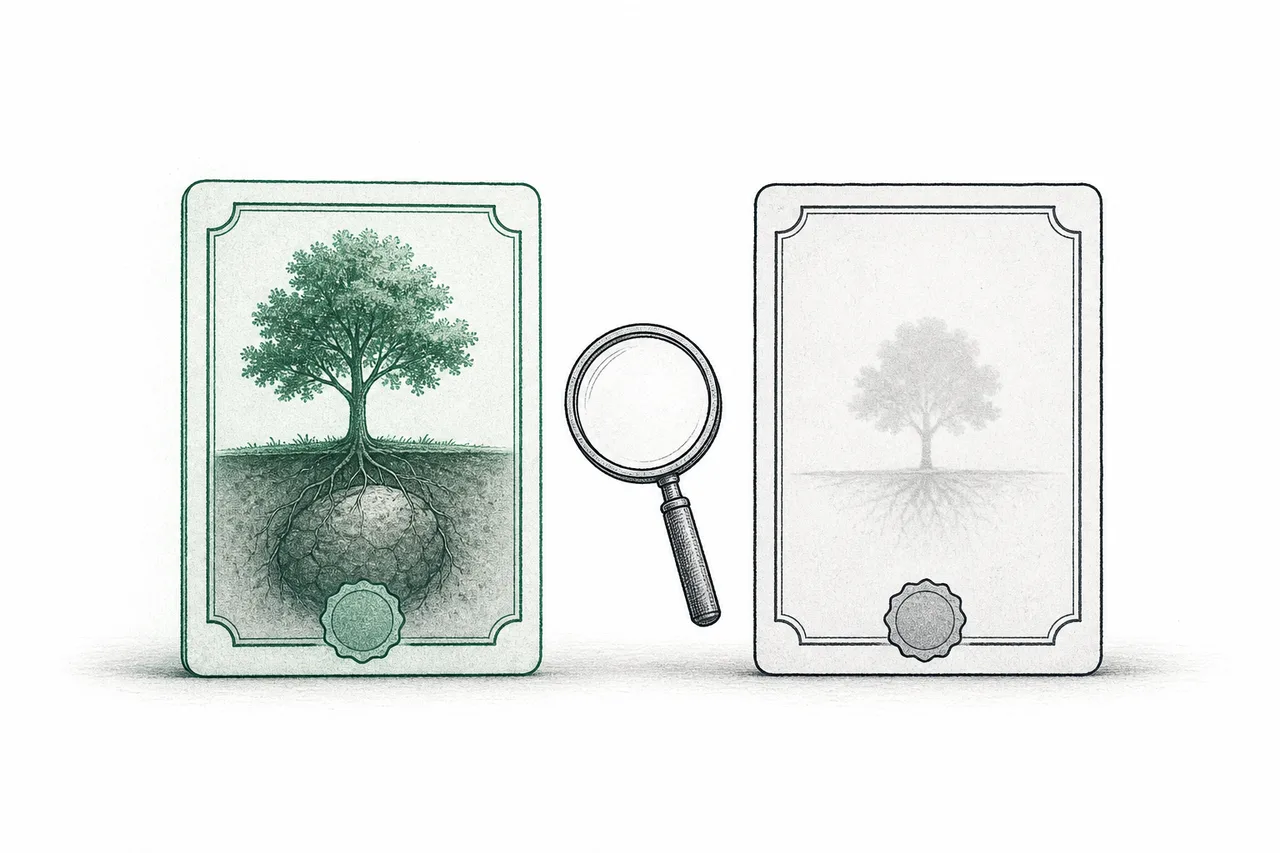
ขั้น 4 คือชั้น “ความเห็นที่สอง” — ratings เพราะแค่ผ่าน registry ไม่ได้แปลว่าเครดิตดี ตลาดจึงเกิดบริษัทให้เกรดขึ้นมา (Sylvera, BeZero, Calyx) ทำหน้าที่เหมือน Moody’s/S&P ของคาร์บอน — ให้คะแนน AAA ลงไปถึง D ว่าเครดิตใบไหน “ดึงคาร์บอนจริงแค่ไหน อยู่ถาวรไหม” ผลคือตลาดเริ่มแยกราคาตามเกรดอย่างชัดเจน
ขั้น 5–6 คือตลาดและจุดจบ เครดิตที่ได้เกรดแล้วจะถูกซื้อขาย — ทั้งแบบเจอตัวกันเอง (OTC), บน spot exchange อย่าง Xpansiv/CBL, หรือเป็นสัญญาล่วงหน้า (futures) บน CME และ ICE ทำให้ผู้ซื้อ “ล็อกราคา” อนาคตได้ และสุดท้ายเมื่อบริษัทเอาไป retire เครดิตใบนั้นก็จบชีวิต — คาร์บอน 1 ตันที่เริ่มจากการมองไม่เห็น ถูกแปลงเป็นสินทรัพย์ และถูกใช้หมดไปอย่างมีหลักฐาน
04มันเชื่อมกับอะไรบ้างในระบบนิเวศ
สาขานี้เป็น “พื้น” ที่ทุกอย่างในโลกคาร์บอนยืนอยู่ ความสัมพันธ์ของมันจึงต่างจากพี่น้องคนอื่น — มันไม่ได้แข่งกับใคร แต่เป็น เงื่อนไขให้คนอื่นมีตัวตน:
- เป็นทางออกของเทคโนโลยีดูดคาร์บอนทุกแบบ: DAC, ชีวมวล (BECCS & Biochar), การเร่งผุกร่อนของหิน และ การดูดผ่านมหาสมุทร — ทุกวิธีผลิต “ตันที่ดูดได้” แต่จะแปลงเป็นเงินได้ก็ต่อเมื่อผ่านระบบนี้ ที่น่าสนใจคือแต่ละวิธีมีโจทย์ MRV ต่างกันสุดขั้ว: DAC วัดง่ายมาก (มีมาตรที่ปากท่อ ฝังในหินตรวจได้นับพันปี) ส่วนป่าและมหาสมุทรวัดยากกว่ามาก — ซึ่งเป็นเหตุผลที่เครดิต “durable” (ถาวร ตรวจง่าย) ได้ราคาดีกว่าเครดิตธรรมชาติหลายเท่า
- พึ่งพา พลังงานสะอาดและกำลังไฟ: dMRV รุ่นใหม่ใช้เซ็นเซอร์ ดาวเทียม และระบบคลาวด์จำนวนมาก และตัวโครงการดูดคาร์บอนเองก็กินไฟมหาศาล ระบบตลาดคาร์บอนจึง “ขี่” อยู่บนโครงสร้างพลังงานและดิจิทัลของโลก
- ยืมเครื่องมือจากโลกการเงินดั้งเดิม: ตลาด futures, ระบบ clearing, การเก็บรักษา (custody) — ทั้งหมดนี้คือเทคโนโลยีที่ตลาดหุ้นและตลาดสินค้าโภคภัณฑ์ใช้มาเป็นร้อยปี แล้วถูกยก “พิมพ์เขียว” มาวางบนคาร์บอน นี่คือเหตุผลที่ผู้เล่นตัวจริงหลายรายเป็นตลาดหลักทรัพย์เก่าแก่ (Nasdaq, ICE, CME) ไม่ใช่สตาร์ทอัพสายกรีน
- ถูกขับเคลื่อนด้วยนโยบายและกติกาโลก: ข้อตกลง Article 6 ของ Paris Agreement (อนุมัติที่ COP29 ปลายปี 2024) คือกติกาที่ให้ประเทศซื้อขายคาร์บอนข้ามพรมแดนได้อย่างเป็นทางการ — เปิดประตูให้ตลาดสมัครใจกับตลาดภาคบังคับเริ่มเชื่อมกัน
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ถ้าปี 2023 คือปีวิกฤตศรัทธา ปี 2025 คือ “ปีแห่งการชำระล้างและสร้างใหม่” — ตลาดไม่ได้โตด้วยปริมาณ แต่โตด้วย คุณภาพ เงินไหลออกจากเครดิตห่วยๆ ไปสู่เครดิตเกรดสูงที่ตรวจสอบได้
สัญญาณที่ชัดที่สุดคือ “ราคาแยกตามเกรด” อย่างเด็ดขาด ในปี 2025 เครดิตเกรดสูง (A–AAA) ซื้อขายเฉลี่ยราว $14.80 ต่อตัน ขณะที่เครดิตเกรดต่ำ (CCC–B) อยู่แค่ราว $3.50 — ในกลุ่มโครงการปลูกป่า (ARR) ช่องว่างยิ่งกว้าง เกรดสูงทะลุ $35 ส่วนเกรดต่ำต่ำกว่า $20 นี่คือสิ่งที่บริษัทเรตติ้งสร้างขึ้น: ทำให้ “คุณภาพ” กลายเป็นตัวเลขที่มีราคา
ฝั่งเครดิตคุณภาพสูงสุด — การดูดคาร์บอนแบบ “ถาวร (durable CDR)” — บูมแบบระเบิด ปี 2025 มีการทำสัญญาซื้อรวม ~29.6 ล้านตัน (โตจากปีก่อน ~299%) ดันยอดสะสมเป็น ~42.5 ล้านตัน แต่ตัวเลขนี้มีความจริงที่น่ากังวลซ่อนอยู่: Microsoft เจ้าเดียวคิดเป็น ~90% ของปริมาณซื้อปี 2025 และซื้อรวมตลอดกาลเกือบ 25 ล้านตัน — แปลว่าตลาดทั้งหมดยังพึ่ง “ผู้ซื้อใจบุญ” แค่ไม่กี่ราย ถ้า Microsoft หยุดซื้อเมื่อไร ตลาดสะเทือนทันที
ในชั้น registry ก็มีพัฒนาการสำคัญ องค์กรกลางอย่าง ICVCM รับรองโปรแกรม registry ที่ผ่านมาตรฐาน “Core Carbon Principles (CCP)” แล้ว 8 ราย รวมถึง Verra, Gold Standard, Puro.earth และ Isometric — สร้าง “ฉลากคุณภาพ” กลางที่ผู้ซื้อใช้คัดของได้ ฝั่ง Puro.earth (registry สำหรับเครดิตถาวรที่ Nasdaq ถือหุ้นใหญ่) ออกเครดิต biochar (CORC) ไปแล้ว กว่า 400,000 ตันภายในกลางปี 2025
สิ่งที่ทำให้สาขานี้น่าสนใจในมุมนักลงทุนคือ ผู้เล่นตัวจริงหลายรายเป็นบริษัทมหาชนขนาดใหญ่อยู่แล้ว — ไม่ใช่สตาร์ทอัพที่ยังไม่เข้าตลาด เพราะ “ระบบประปา” ของตลาดคาร์บอนถูกสร้างโดยตลาดหลักทรัพย์และบริษัทข้อมูลที่มีอยู่เดิม:
06อนาคตข้างหน้า
ทิศทางแรกและใหญ่ที่สุดคือ “dMRV จะกลายเป็นมาตรฐาน” วิกฤต 2023 พิสูจน์แล้วว่าการประเมินด้วยมือและสมมติฐานเชื่อถือไม่ได้ อนาคตคือการวัดด้วยดาวเทียม เซ็นเซอร์ และข้อมูลจริงแบบเรียลไทม์ จนตัวเลข “เถียงไม่ได้” — บริษัทไหนทำให้ MRV ถูกลงและแม่นขึ้นได้ จะเป็นผู้ชนะ เพราะต้นทุนการตรวจสอบคือหนึ่งในต้นทุนที่ใหญ่ที่สุดของเครดิตคุณภาพสูง
ทิศทางที่สองคือ การหลอมรวมตลาดสมัครใจกับภาคบังคับ ด้วยกติกา Article 6 ที่อนุมัติแล้ว เครดิตคุณภาพสูงที่ผ่านฉลาก CCP จะเริ่ม “ข้ามสะพาน” ไปใช้ในระบบที่รัฐบาลรับรองได้ ถ้าสำเร็จ นี่จะดึงดีมานด์มหาศาลจากโลก compliance (ที่ใหญ่กว่าหลายร้อยเท่า) เข้ามาหาเครดิตดูดคาร์บอน — เปลี่ยนจาก “ตลาดของผู้ซื้อใจบุญ” เป็น “ตลาดที่มีคนต้องซื้อตามกฎหมาย”
ทิศทางที่สามคือ การกลายเป็นสินทรัพย์การเงินเต็มตัว เมื่อเครดิตถูกมาตรฐาน ให้เกรด และซื้อขายล่วงหน้าได้ มันก็จะมี futures, options, ดัชนี และผลิตภัณฑ์ทางการเงินตามมา ซึ่งเป็นเหตุผลที่ตลาดหลักทรัพย์ใหญ่ๆ ลงสนามนี้ — พวกเขาไม่ได้สนใจกู้โลกเป็นหลัก แต่เห็น “ตลาดสินค้าโภคภัณฑ์ใหม่” ที่กำลังก่อตัว
07ความท้าทายและความเสี่ยง
สาขานี้มีความเสี่ยงที่ลึกและเฉพาะตัว เพราะมันขายของที่จับต้องไม่ได้เลย — มันขาย “ความเชื่อใจ”
ความเสี่ยงข้อแรกและใหญ่ที่สุดคือ วิกฤตศรัทธารอบใหม่ วงการนี้เพิ่งฟื้นจากบาดแผลปี 2023 ที่ราคาเครดิตทรุดจาก $9 เหลือ $2 ในชั่วข้ามคืน ถ้ามีงานสอบสวนชิ้นใหม่พบว่าเครดิต “ถาวร” ที่กำลังบูม (เช่น biochar หรือ BECCS) ก็มีปัญหา MRV ของตัวเอง ความเชื่อมั่นที่เพิ่งสร้างมาอาจพังอีกครั้ง — และครั้งนี้จะเจ็บกว่าเดิมเพราะตลาดวางเดิมพันไว้สูงกว่า
ความเสี่ยงข้อสองคือ เรตติ้งเองก็ไม่น่าเชื่อถือเสมอไป มีงานวิเคราะห์พบว่าบริษัทเรตติ้งสามเจ้า (Sylvera, BeZero, Calyx) ให้เกรดโครงการเดียวกัน ต่างกันได้สุดขั้ว — โครงการป่าแอมะซอนหนึ่งได้เกรดสูงจาก Sylvera แต่ได้เกรดต่ำจากอีกสองเจ้า ในเมื่อยังไม่มี “มาตรฐานกลาง” ว่าเครดิตที่ดีหน้าตาเป็นยังไง ผู้ซื้อจึงยังสับสน และ “ผู้ตัดสิน” เองก็ยังเถียงกันไม่จบ
ความเสี่ยงข้อสามคือ การกระจุกตัวของดีมานด์อย่างน่ากลัว ในตลาด durable CDR Microsoft รายเดียวคิดเป็น ~90% ของปริมาณซื้อ ตลาดที่พึ่งลูกค้ารายเดียวขนาดนี้ ไม่ใช่ตลาดที่แข็งแรง — ถ้า Microsoft เปลี่ยนกลยุทธ์หรือเศรษฐกิจฝืด ดีมานด์ส่วนใหญ่หายไปทันที โครงสร้างพื้นฐานที่สร้างมารองรับก็อาจมีของให้ทำน้อยกว่าที่ลงทุนไว้
ความเสี่ยงข้อสี่คือ การกระจัดกระจาย (fragmentation) วันนี้มี registry หลายเจ้า มาตรฐานหลายชุด เรตติ้งหลายเกรด และตลาดหลายแห่ง ที่ยัง “พูดกันไม่รู้เรื่อง” เครดิตจาก registry หนึ่งอาจใช้บนตลาดหนึ่งไม่ได้ ตราบใดที่ยังไม่มีมาตรฐานกลางและทะเบียนที่เชื่อมกัน ความเสี่ยงเรื่อง double-counting (นับคาร์บอนตันเดียวสองครั้ง) ก็ยังอยู่ — และมันคือสิ่งที่ทำลายความเชื่อมั่นได้เร็วที่สุด
สรุปสั้นๆ: ถ้าเทคโนโลยีดูดคาร์บอนคือ “ของ” ระบบนี้คือ “ตลาดและบัญชี” ที่ทำให้ของนั้นมีค่า มันคือเรื่องราวของการพยายามสร้าง “ตลาดหุ้นของอากาศ” ขึ้นมาจากศูนย์ — งานที่ยากที่สุดไม่ใช่การดูดคาร์บอน แต่คือการทำให้คนทั้งโลกเชื่อว่าคาร์บอน 1 ตันที่มองไม่เห็น ถูกดูดออกไปจริงๆ