Megatrend · Carbon Removal
ฟองน้ำที่ใหญ่ที่สุดในโลก: ใช้มหาสมุทรดูดคาร์บอนแทนเรา
มหาสมุทรเก็บคาร์บอนไว้มากกว่าอากาศทั้งฟ้าถึง 50 เท่า และทุกวันนี้มันก็ดูดคาร์บอนจากอากาศไปแล้วราว 11–15 พันล้านตันต่อปีโดยที่เราไม่ต้องทำอะไรเลย คำถามของเทรนด์นี้จึงตรงไปตรงมา — ถ้ามหาสมุทรเป็นฟองน้ำยักษ์ที่ดูดคาร์บอนเก่งอยู่แล้ว เราจะ “บีบฟองน้ำให้คายที่ว่าง” แล้วให้มันดูดเพิ่มอีกหน่อยได้ไหม นี่คือเรื่องของวิธีกู้สภาพอากาศที่มีศักยภาพมหาศาลที่สุด ราคาถูกที่สุดในทฤษฎี — แต่ก็พิสูจน์ผลได้ยากที่สุด และเป็นที่ถกเถียงที่สุดในวงการ
01Ocean-based Removal คืออะไร
เวลาพูดถึง “ดูดคาร์บอนออกจากอากาศ” คนส่วนใหญ่นึกถึงเครื่องจักรขนาดโรงงานที่ดูดอากาศเข้าไปกรอง — นั่นคือ Direct Air Capture (DAC) แต่ Ocean-based Removal เดินคนละทางโดยสิ้นเชิง มันไม่สร้างเครื่องจักรยักษ์มาแข่งกับธรรมชาติ — มันไป ใช้ ธรรมชาติที่ทำงานอยู่แล้วให้ทำงานหนักขึ้น
หัวใจของไอเดียอยู่ที่ข้อเท็จจริงข้อเดียว: มหาสมุทรเก็บคาร์บอนไว้แล้วมากกว่าอากาศทั้งฟ้าถึง 50 เท่า (ราว 38,000 พันล้านตัน) และทุกวันนี้มันก็คอยดูดคาร์บอนส่วนเกินที่มนุษย์ปล่อยไปราว 1 ใน 4 เอาไว้ให้เราโดยอัตโนมัติอยู่แล้ว Ocean-based Removal คือการเข้าไป “นัดแนะ” กับกระบวนการธรรมชาตินี้ — ปรับเคมีของน้ำทะเลเล็กน้อย เพื่อให้มันดูดคาร์บอนจากอากาศเพิ่มขึ้นอีก แล้วขังไว้ใต้ทะเลนานนับพันปี
ชื่อรวมของวิธีดึงคาร์บอนทุกแบบที่ใช้ “มหาสมุทร” เป็นตัวกลาง · ต่างจาก DAC ที่ดูดจากอากาศตรงๆ ด้วยเครื่องจักร — mCDR ปล่อยให้ ผิวน้ำทะเล เป็นตัวดูดคาร์บอนจากอากาศแทน เราแค่ปรับสภาพน้ำให้มันดูดเก่งขึ้น มันจึงเหมือน “ขยายปอดที่โลกมีอยู่แล้ว” มากกว่าการสร้างปอดใหม่
ในแผนผังเมกะเทรนด์ Ocean-based Removal เป็นสาขาย่อยภายใต้ Carbon Removal เป็นพี่น้องกับ DAC, การเร่งผุกร่อนของหิน และ การฝังคาร์บอนด้วยชีวมวล ในบรรดาพี่น้องทั้งหมด นี่คือวิธีที่ “ศักยภาพใหญ่ที่สุดและถูกที่สุดในทฤษฎี” — เพราะมหาสมุทรกว้างมหาศาลและไม่ต้องสร้างโรงงาน — แต่ก็เป็นวิธีที่ “พิสูจน์ผลยากที่สุด” เพราะของที่ดูดไปนั้นหายเข้าไปในทะเลที่ไหลไปมาตลอดเวลา
ในทางปฏิบัติมันแยกเป็นหลายตระกูล แต่สองตระกูลที่กำลังมาแรงและมีบริษัทจริงทำอยู่คือ การเติมด่างให้น้ำทะเล (Ocean Alkalinity Enhancement) และ การดูดคาร์บอนจากน้ำทะเลด้วยไฟฟ้า (Direct Ocean Capture) — เราจะเจาะสองตัวนี้ในบทถัดๆ ไป
02ทำไมโลกถึงสนใจมัน
เหตุผลข้อแรกคือ “สเกล” นักวิทยาศาสตร์ภูมิอากาศ (IPCC) ประเมินตรงกันว่า การจะถึงเป้า Net Zero ตามข้อตกลงปารีส โลกต้อง ดึง คาร์บอนออกจากอากาศให้ได้ หลายพันล้านตันต่อปี — ตัวเลขที่อ้างกันบ่อยคือ 7–9 พันล้านตันต่อปีภายในปี 2050 ปัญหาคือทุกวิธีรวมกันวันนี้ยังดึงได้แค่ไม่กี่ล้านตัน มหาสมุทรเป็นที่เดียวที่ใหญ่พอจะรับภาระระดับ “พันล้านตัน” ได้จริง โดยไม่ต้องไปแย่งที่ดินทำกินหรือสร้างโรงงานนับหมื่นแห่ง
เหตุผลข้อสองคือ “ราคาในทฤษฎี” เพราะไม่ต้องสร้างเครื่องจักรดูดอากาศ ไม่ต้องใช้ความร้อนสูงเหมือน DAC ผู้เล่นหลายรายจึงตั้งเป้าต้นทุนต่ำกว่า $100 ต่อตัน ภายในปลายทศวรรษนี้ — เทียบกับ DAC ที่วันนี้ยังอยู่ที่ $400–1,000 ต่อตัน ถ้าทำได้จริง mCDR จะถูกกว่ามาก แม้ตอนนี้ราคายังสูงเพราะยังอยู่ระยะนำร่อง
แต่เหตุผลที่ทำให้ “เงิน” ไหลเข้าจริงในช่วง 2 ปีนี้คือ ผู้ซื้อรายใหญ่เริ่มเทเงินมาทางทะเล ไตรมาสแรกของปี 2025 มีการซื้อเครดิต mCDR ถึง ~230,000 ตัน คิดเป็น 33% ของเครดิต CDR แบบถาวรทั้งหมด ที่ซื้อในไตรมาสนั้น — แปลว่าทุกๆ 3 ตันของคาร์บอนถาวรที่ผู้ซื้อจ่ายเงิน มี 1 ตันมาจากมหาสมุทร นี่คือสัญญาณว่าตลาดเริ่มเชื่อว่ามันจะสเกลได้
03มันทำงานยังไง (กลไกเคมีของทะเล)
เพื่อเข้าใจ ต้องรู้กลไกเดียว: ผิวน้ำทะเลกับอากาศพยายาม “เข้าสมดุล” กันตลอดเวลา ถ้าน้ำทะเลมีคาร์บอนละลายอยู่น้อยกว่าอากาศ มันก็จะดูดคาร์บอนจากอากาศลงไปจนเท่ากัน กลับกัน ถ้าน้ำอิ่มตัวแล้วมันก็หยุดดูด เคล็ดลับของ mCDR ทุกแบบคือ ทำให้น้ำผิวทะเล “หิวคาร์บอน” ตลอดเวลา เพื่อให้มันดูดจากอากาศเข้ามาเรื่อยๆ ไม่หยุด
วิธีทำให้น้ำหิวมี 2 ตระกูลหลัก:
1) เติมด่างให้ทะเล (Ocean Alkalinity Enhancement — OAE) — เทแร่ที่มีฤทธิ์ด่าง เช่น แมกนีเซียมไฮดรอกไซด์ หรือหินบดอย่าง โอลิวีน (olivine) ลงในน้ำทะเล ด่างที่เติมเข้าไปจะ “ดึง” คาร์บอนที่ละลายอยู่ให้เปลี่ยนรูปเป็น ไบคาร์บอเนต (HCO₃⁻) ซึ่งเสถียรมาก ผลคือน้ำผิวทะเลตรงนั้นพร่องคาร์บอนลงทันที จึงดูดคาร์บอนจากอากาศเข้ามาเติม และคาร์บอนที่กลายเป็นไบคาร์บอเนตแล้วจะถูกขังในทะเล นานกว่า 10,000 ปี นี่คือวิธีของ Planetary Technologies และ Vesta
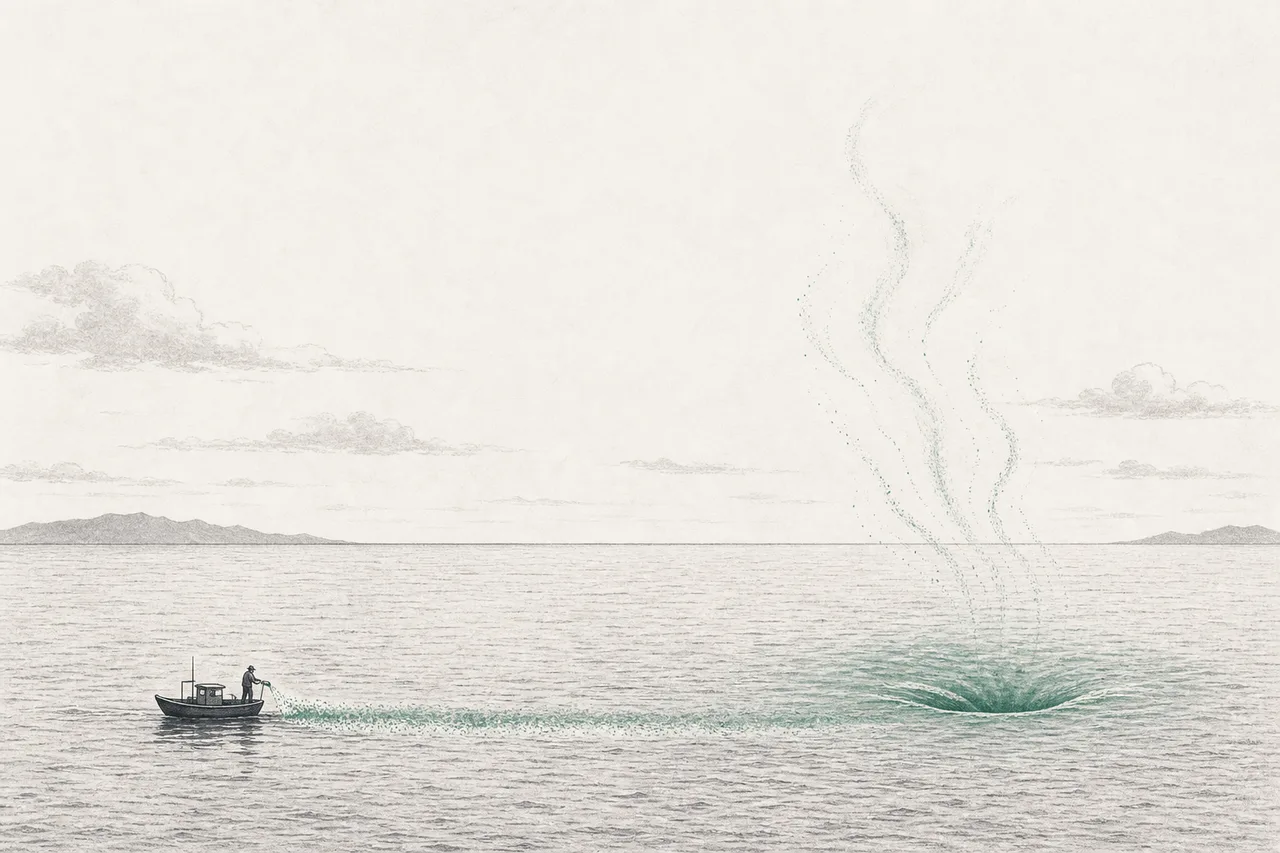
2) ดูดคาร์บอนจากน้ำทะเลด้วยไฟฟ้า (Direct Ocean Capture — DOC) — แทนที่จะเติมอะไรลงทะเล วิธีนี้ สูบน้ำทะเลขึ้นมา แล้วใช้กระแสไฟฟ้าทำให้น้ำเป็นกรดเฉพาะจุด เพื่อ “ไล่” คาร์บอนที่ละลายอยู่ออกมาเป็นก๊าซ CO₂ บริสุทธิ์ (เก็บไปฝังหรือใช้ต่อได้) เสร็จแล้วปรับน้ำให้เป็นด่างก่อนปล่อยกลับ — น้ำที่ปล่อยกลับจะพร่องคาร์บอน จึงดูดจากอากาศมาเติมเอง บางบริษัทยังได้ ไฮโดรเจนสีเขียวเป็นของแถม จากกระบวนการไฟฟ้านี้ด้วย นี่คือวิธีของ Equatic และ Captura
ความต่างสำคัญระหว่างสองตระกูลคือ OAE “เกือบไม่ใช้พลังงาน” (แรงดูดมาจากธรรมชาติ) แต่ต้องใช้ แร่ปริมาณมหาศาล และตรวจวัดผลในทะเลเปิดยาก ส่วน DOC ควบคุมและวัดผลง่ายกว่า (ทำในถังที่นับ CO2 ได้) แต่ต้อง ใช้ไฟฟ้า และสูบน้ำทะเลปริมาณมหาศาล — ซึ่งเป็นเหตุผลที่มันต้องพึ่ง พลังงานสะอาดราคาถูก
แร่สองตัวที่ใช้ใน OAE · โอลิวีน คือหินภูเขาไฟสีเขียวที่บดเป็นทรายแล้วโรยตามชายหาด คลื่นจะค่อยๆ บดให้ละเอียดและละลายปล่อยด่างออกมา (วิธีของ Vesta) · แมกนีเซียมไฮดรอกไซด์ Mg(OH)₂ คือผงด่างที่ละลายเร็วกว่า ผสมน้ำแล้วปล่อยผ่านท่อน้ำทิ้งชายฝั่ง (วิธีของ Planetary) ทั้งคู่ทำงานบนหลักเดียวกัน: เพิ่มด่าง = เพิ่มความหิวคาร์บอนของน้ำทะเล
04มันเชื่อมกับอะไรบ้างในระบบนิเวศ
Ocean-based Removal นั่งอยู่บนจุดตัดของพลังงาน ตลาดคาร์บอน และระบบนิเวศทางทะเล:
- พึ่ง (และแย่งชิง) พลังงานสะอาดและกำลังไฟ: วิธีแบบ DOC ที่ใช้ไฟฟ้า (Equatic, Captura) ต้องการไฟสะอาดราคาถูก เหมือน DAC — แต่ในระบบเราจัดความสัมพันธ์นี้ว่าเป็นทั้ง “พึ่งพา” และ “แข่งขัน” เพราะทุกเมกะวัตต์ที่เอามาดูดคาร์บอน คือเมกะวัตต์ที่ไม่ได้ไปแทนโรงไฟฟ้าฟอสซิลโดยตรง (ข้อดีของ OAE คือแทบไม่ต้องใช้ไฟ จึงเลี่ยงปมนี้ได้)
- แข่งกับพี่น้องใน Carbon Removal: เงินทุนและผู้ซื้อเครดิตมีจำกัด mCDR ต้องชิงเงินก้อนเดียวกับ DAC (วัดผลแม่นแต่แพง), การเร่งผุกร่อนของหินบนบก (ญาติสนิทของ OAE แต่ทำบนพื้นดิน) และ ชีวมวล จุดขายของ mCDR คือ “ถูกและสเกลใหญ่ที่สุด” ส่วนจุดอ่อนคือ “พิสูจน์ยากที่สุด”
- อยู่ไม่ได้ถ้าไม่มี โครงสร้างตลาดคาร์บอน: ปัญหาใหญ่สุดของ mCDR คือ “จะรู้ได้ยังไงว่าดูดคาร์บอนไปจริงเท่าไร” ในทะเลที่ไหลไปมา คำตอบต้องมาจากระบบ MRV (การวัด-รายงาน-ตรวจสอบ) และ registry ที่ออกเครดิตได้ ปี 2024–2025 ที่ Isometric ออกโปรโตคอลและเครดิต OAE ชุดแรกของโลก คือเหตุการณ์ที่ “ปลดล็อก” ให้ตลาดนี้ขายของได้
- ยืมเครื่องมือจาก ชีววิทยาสังเคราะห์: งานวิจัยรุ่นใหม่ลองใช้จุลินทรีย์หรือเอนไซม์เร่งกระบวนการดูดคาร์บอนในทะเล แต่ในระบบเราจัดว่าทั้งสองเทรนด์ “แข่ง” กันเบาๆ เพราะชิงเงินวิจัยและความสนใจก้อนเดียวกัน
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ช่วงปี 2025–2026 คือช่วงที่ mCDR ก้าวจาก “การทดลองในห้องแล็บ” มาเป็น “ขายของได้จริงเป็นครั้งแรก” — แต่ก็เป็นช่วงที่เห็นรายแรกๆ ล้มหายไปด้วยเช่นกัน
หมุดหมายที่เปลี่ยนเกมเกิดในกลางปี 2025: Planetary Technologies ได้รับเครดิต OAE ชุดแรกของโลกที่ออกโดย registry อย่างเป็นทางการ (Isometric) และทันทีหลังจากนั้น กองทุน Frontier (นำโดย Stripe, Google, Shopify) ก็เซ็นดีลซื้อเครดิตจาก Planetary มูลค่า $31.3 ล้าน เพื่อดึงคาร์บอนกว่า 115,000 ตันระหว่างปี 2026–2030 — ดีล OAE ที่ใหญ่ที่สุดในประวัติศาสตร์ Planetary ใช้วิธีปล่อยแมกนีเซียมไฮดรอกไซด์ผ่านท่อน้ำทิ้งชายฝั่งที่เมือง Halifax แคนาดา และปี 2025 ก็เดินระบบ V3 ประมวลผลแมกนีเซียมไฮดรอกไซด์ไปแล้วราว 4,000 ตัน
ฝั่ง Direct Ocean Capture ก็คึกคักไม่แพ้กัน Equatic (แยกตัวจาก UCLA) กำลังสร้างโรงงาน Equatic-1 ที่สิงคโปร์ ที่ออกแบบให้ดูดคาร์บอน 4,000 ตัน/ปี พร้อมผลิตไฮโดรเจน 100 ตัน/ปีเป็นของแถม — และได้ดีลใหญ่จาก Boeing มูลค่า $50 ล้าน เพื่อดึงคาร์บอน 62,000 ตันและส่งมอบไฮโดรเจน 2,100 ตัน Equatic ตั้งราคาเครดิตที่ราว $60/ตัน และตั้งเป้ากดต้นทุนให้แตะ $100/ตันภายในปี 2028 ส่วน Captura เดินระบบนำร่อง 100 ตัน/ปีที่ AltaSea ลอสแอนเจลิส และติดทำเนียบ “America's Top GreenTech Companies 2026” ของนิตยสาร TIME
แต่ภาพไม่ได้สวยทั้งหมด Running Tide — สตาร์ทอัพที่เคยระดมทุนกว่า $50 ล้านเพื่อจมสาหร่ายและไม้ลงทะเลเก็บคาร์บอน — ปิดตัวลงในเดือนมิถุนายน 2024 โดยให้เหตุผลว่า “ตลาดสมัครใจยังไม่มีดีมานด์มากพอ” การล้มของมันสะท้อนสองบทเรียน: หนึ่ง ตลาดเครดิตทางทะเลยังเล็กและเปราะ และสอง วิธีที่ วัดผลยาก (จมสาหร่าย — ใครจะรู้ว่าคาร์บอนอยู่ใต้ทะเลจริงนานแค่ไหน) จะเสียเปรียบวิธีที่ วัดผลได้ชัดกว่า เสมอ
ที่สำคัญ ตัวเลขในสนามจริงยังจิ๋วมากเมื่อเทียบกับสัญญา ทั่ววงการมีคาร์บอนผูกในสัญญาซื้อล่วงหน้าราว 578,000 ตัน แต่ ออกเป็นเครดิตจริงแล้วเพียง ~0.3% (หลักร้อยตัน ส่วนใหญ่จาก OAE) — ช่องว่างระหว่าง “สัญญา” กับ “ของจริงที่ตรวจสอบแล้ว” คือเรื่องที่ต้องจับตาที่สุดของเทรนด์นี้
06อนาคตข้างหน้า
ทิศทางแรกและสำคัญที่สุดคือ การพิสูจน์ MRV ให้น่าเชื่อถือ ทั้งอนาคตของเทรนด์นี้ขึ้นกับคำถามเดียว: “เราจะวัดได้แม่นแค่ไหนว่าดูดคาร์บอนไปจริงเท่าไร” ในทะเลที่ไหลไปมา ปี 2024–2025 ที่เริ่มมีโปรโตคอลและเครดิต OAE ชุดแรกออกมาคือก้าวแรก แต่ถ้า MRV ไปไม่ถึงระดับที่ผู้ซื้อ “เชื่อ 100%” mCDR ก็จะติดอยู่ที่หลักหมื่น–แสนตันตลอดไป ไม่มีวันแตะ “พันล้านตัน” ตามศักยภาพ
ทิศทางที่สองคือ “ของแถม” ที่ทำให้เศรษฐศาสตร์ดีขึ้น วิธีแบบ DOC ของ Equatic ได้ไฮโดรเจนสีเขียวมาขายเสริม ส่วน OAE มีผลพลอยได้คือ ช่วยลดความเป็นกรดของทะเล (ocean acidification) ซึ่งกำลังทำลายปะการังและหอย — ในหลายพื้นที่ การเติมด่างจึงขายได้ทั้ง “เครดิตคาร์บอน” และ “การฟื้นฟูระบบนิเวศชายฝั่ง” พร้อมกัน รายได้สองทางนี้อาจเป็นตัวที่ทำให้โครงการอยู่รอดก่อนต้นทุนจะลงถึง $100/ตัน
ทิศทางที่สามคือ การเลือกทำเลตามต้นทุน เราจะเห็น DOC ผุดในที่ที่มีพลังงานสะอาดถูกและน้ำทะเลพร้อม (สิงคโปร์ ตะวันออกกลาง) ส่วน OAE จะเกาะไปกับโครงสร้างที่มีอยู่แล้ว เช่น ท่อน้ำทิ้งของโรงบำบัดน้ำเสียชายฝั่ง (วิธีของ Planetary) หรือชายหาดที่ต้องเติมทรายกันกัดเซาะอยู่แล้ว (วิธีของ Vesta) — เพราะ “ขี่” โครงสร้างเดิมแปลว่าต้นทุนเริ่มต้นต่ำลงมาก
07ความท้าทายและความเสี่ยง
Ocean-based Removal เป็นเทรนด์ที่ความเสี่ยงไม่ได้อยู่ที่ “ทำได้ไหม” แต่อยู่ที่ “พิสูจน์ได้ไหม” และ “ปลอดภัยไหม”
ความเสี่ยงข้อแรกและใหญ่ที่สุดคือ การวัดผล (MRV) ในทะเลเปิด ต่างจาก DAC ที่นับ CO2 ในถังได้เป๊ะ คาร์บอนที่ดูดผ่านมหาสมุทรจะ เจือจางและกระจาย หายเข้าไปในมวลน้ำที่ไหลไปมาตลอดเวลา การจะพิสูจน์ว่า “ดูดไปจริงกี่ตัน และมันจะอยู่นานแค่ไหน” จึงต้องอาศัยแบบจำลองสมุทรศาสตร์ที่ซับซ้อนมาก — และนี่คือเหตุผลที่ทั่ววงการมีสัญญา 578,000 ตัน แต่ออกเครดิตจริงได้แค่ ~0.3% ถ้าผู้ซื้อไม่เชื่อตัวเลข ตลาดก็โตไม่ได้
ความเสี่ยงข้อสองคือ ผลกระทบต่อระบบนิเวศ การเทแร่หรือเปลี่ยนเคมีของน้ำทะเลในปริมาณมหาศาลอาจกระทบสิ่งมีชีวิตในทะเลในแบบที่เรายังคาดไม่ถึง โลหะหนักที่ปนมากับแร่บางชนิด การเปลี่ยน pH เฉพาะจุด หรือผลต่อแพลงก์ตอน ล้วนเป็นคำถามที่ยังไม่มีคำตอบเต็มร้อย ความกังวลนี้แหละที่ทำให้แม้แต่การทดลองเล็กๆ ของ Planetary ที่ Halifax ยังถูกชาวบ้านและนักวิทยาศาสตร์บางส่วนตั้งคำถามว่า “นี่คือการกู้สภาพอากาศ หรือการทิ้งของลงทะเล”
ความเสี่ยงข้อสามคือ เงาของ “การใส่ปุ๋ยให้ทะเล” (ocean fertilization) mCDR ยังมีอีกตระกูลคือการเติมธาตุเหล็กเพื่อกระตุ้นแพลงก์ตอนให้บานแล้วดูดคาร์บอน — แต่วิธีนี้ เป็นที่ถกเถียงหนักจนถูกควบคุม สหประชาชาติออกมาตรการระงับการใส่ปุ๋ยทะเลเชิงพาณิชย์มากว่าทศวรรษ เพราะกลัวผลข้างเคียงต่อระบบนิเวศ (Running Tide เองก็เคยถูกวิจารณ์เรื่องนี้จนต้องย้ายไปทำในน่านน้ำไอซ์แลนด์) กรอบกำกับระดับโลกอย่าง London Protocol กำลังพยายามตามให้ทันว่าจะอนุญาตการทดลอง mCDR แบบไหน ปริมาณเท่าไร — ความไม่ชัดเจนด้านกฎหมายนี้คือกำแพงที่ชะลอการสเกล
ความเสี่ยงข้อสี่คือ ตลาดที่ยังเปราะบาง การล้มของ Running Tide ในปี 2024 เตือนว่า แม้ศักยภาพจะมหาศาล แต่ดีมานด์จริงวันนี้ยังพึ่งผู้ซื้อใจบุญไม่กี่ราย (Frontier, Microsoft) ถ้าบรรยากาศการเมืองหรือเศรษฐกิจเปลี่ยน เงินก้อนนี้หดได้เร็ว และสตาร์ทอัพที่ยัง “เผาเงิน” อยู่ก็เปราะเป็นพิเศษ
สรุปสั้นๆ: Ocean-based Removal คือการพนันว่าเราจะ “จ้างมหาสมุทร” มาทำงานดูดคาร์บอนแทนเครื่องจักรได้ — มันถูกและใหญ่กว่าทุกวิธีในทฤษฎี แต่ราคาที่ต้องจ่ายคือความยากในการพิสูจน์ผลและความเสี่ยงต่อทะเลที่เราเองยังเข้าใจไม่หมด เข้าใจเทรนด์นี้ให้ขาด คือเข้าใจว่าทำไมการ “ใช้ธรรมชาติ” อาจดูง่ายแต่กลับเป็นการเดิมพันที่ละเอียดอ่อนที่สุดในวงการกู้สภาพอากาศ