Megatrend · Aging Population
ลูกค้าที่ต้องกลับมาทุกสัปดาห์ไปตลอดชีวิต — และยาตัวใหม่ที่อาจมาแย่งไป
เมื่อไตวายถาวร ผู้ป่วยต้องมานั่งล้างไตสัปดาห์ละ 3 ครั้ง ทุกสัปดาห์ ไปจนกว่าจะได้เปลี่ยนไตหรือเสียชีวิต นี่คือธุรกิจที่มี “รายได้ประจำ” แน่นอนที่สุดในวงการสุขภาพ ถูกครองโดยสองยักษ์ในสหรัฐฯ แบบเกือบเบ็ดเสร็จ แต่ปี 2024–2026 มีคำถามใหม่ที่สะเทือนถึงราก: ยาลดน้ำหนัก/เบาหวานกลุ่ม GLP-1 และ SGLT2 ที่ “ชะลอ” ไตเสื่อม จะค่อยๆ ทำให้จำนวนผู้ป่วยล้างไตในอนาคตหดลงหรือไม่?
01มันคืออะไร
ไตของเราทำหน้าที่เหมือน “เครื่องกรองน้ำ” ของร่างกาย — กรองของเสียและน้ำส่วนเกินออกจากเลือดตลอด 24 ชั่วโมง เราไม่เคยรู้สึกถึงมันเลย จนวันที่มันพัง
เมื่อไตเสื่อมจนถึงขั้นสุดท้าย (แพทย์เรียก ESRD — โรคไตวายระยะสุดท้าย) ไตทำงานเหลือไม่ถึง ~10–15% ร่างกายเริ่มสะสมของเสียจนเป็นพิษ ตอนนั้นมีทางรอดแค่สองทาง: เปลี่ยนไต (transplant) ซึ่งต้องรอผู้บริจาคที่เข้ากันได้ — ของขาดแคลนเรื้อรัง — หรือ ล้างไต (dialysis) คือใช้เครื่องทำหน้าที่กรองเลือดแทนไตที่พังไป
node นี้คือทั้งระบบของการล้างไต: ตั้งแต่ เครือข่ายคลินิกล้างไต ที่ผู้ป่วยไปนั่งรักษา ไปจนถึง เครื่องล้างไตและของใช้สิ้นเปลือง (ตัวกรอง น้ำยา สายต่างๆ) ที่ต้องเปลี่ยนใหม่ทุกครั้ง ในแผนผังเมกะเทรนด์ มันเป็นสาขาย่อยของ Aging Population (สังคมสูงวัย) เพราะคนยิ่งแก่ ยิ่งเป็นเบาหวานและความดัน ซึ่งเป็นสองสาเหตุหลักที่ทำให้ไตพัง
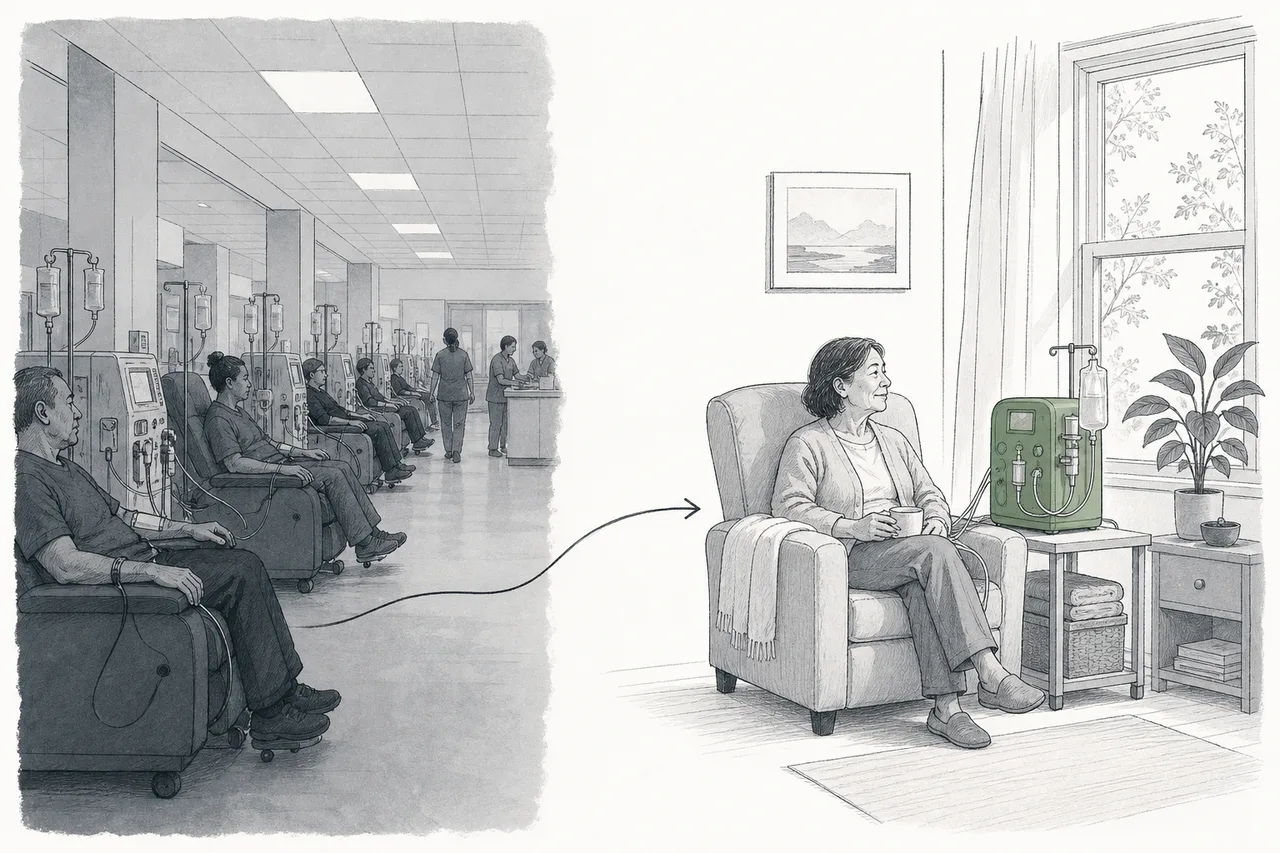
Hemodialysis (HD): ดึงเลือดออกมาผ่านเครื่องกรองนอกร่างกายแล้วส่งกลับ — แบบที่คนนึกถึง ทำที่คลินิกสัปดาห์ละ ~3 ครั้ง ครั้งละ ~4 ชั่วโมง · Peritoneal dialysis (PD): ใช้เยื่อบุช่องท้องของตัวเองเป็นตัวกรอง เติมน้ำยาเข้า-ออกทางสายที่หน้าท้อง — ทำเองที่บ้านได้ทุกวัน นี่คือกุญแจของเทรนด์ “ล้างไตที่บ้าน”
02ทำไมถึงเป็นธุรกิจรายได้ประจำที่สุดในวงการ
ลองคิดถึงธุรกิจในฝันของนักลงทุน: ลูกค้าที่ ต้อง ซื้อ ซื้อ สม่ำเสมอ หยุดไม่ได้ ต่อรองราคาไม่ได้ และจะกลับมา ทุกสัปดาห์ ไปอีกหลายปี — ดีมานด์ล้างไตเป็นแบบนั้นเป๊ะ ผู้ป่วย ESRD ขาดล้างไตไม่ได้เลย เพราะของเสียจะสะสมจนเสียชีวิตภายในไม่กี่วัน มันจึงเป็นบริการ “จำเป็นต่อชีวิต” ที่ไม่มีความผันผวนตามภาวะเศรษฐกิจ ไม่ว่าเศรษฐกิจดีหรือแย่ ผู้ป่วยก็ยังต้องมา
และตลาดนี้ใหญ่มาก ทั่วโลกมีผู้ป่วยที่ต้องล้างไตราว 4.9 ล้านคน ณ สิ้นปี 2025 ขนาดตลาดของการรักษาโรคไตวายระยะสุดท้ายอยู่ราว $150,000 ล้าน ในปี 2025 และคาดว่าจะโตเป็นราว $286,000 ล้านในปี 2030 (CAGR ~11–12%) แรงขับคือสิ่งที่หลีกเลี่ยงไม่ได้ — ประชากรสูงวัย + โรคเบาหวานและความดันที่ระบาดทั่วโลก
เสน่ห์ของธุรกิจนี้อีกอย่างคือ “ใครจ่าย” ในสหรัฐฯ — ตลาดที่ใหญ่และทำกำไรดีที่สุด — รัฐบาลรับประกันค่าล้างไตให้ผู้ป่วยไตวายระยะสุดท้าย ทุกคน ผ่านโครงการ Medicare มาตั้งแต่ปี 1972 (เป็นโรคเดียวที่ Medicare ครอบคลุมโดยไม่สนอายุ) แปลว่าผู้ให้บริการมีผู้จ่ายเงินที่มั่นคงระดับรัฐบาลกลางหนุนหลัง
03มันทำงานยังไง — “สายพานล้างไต”
วิธีเข้าใจเศรษฐศาสตร์ของธุรกิจนี้ที่ดีที่สุด คือมองเป็น “สายพาน (treadmill)” ผู้ป่วยไหลเข้าจากต้นทาง — คนเป็นเบาหวาน/ความดันที่ไตค่อยๆ เสื่อม — พอไตวายถึงขั้นสุดท้าย ก็ถูก “ปล่อยขึ้นสายพาน” คือเริ่มล้างไต และเมื่อขึ้นแล้ว ก็ต้องเดินบนสายพานนี้ — มาสัปดาห์ละ 3 ครั้งทุกสัปดาห์ — จนกว่าจะลงด้วยการเปลี่ยนไตหรือเสียชีวิต ตราบใดที่คนไหลเข้าเร็วกว่าคนลง ฐานผู้ป่วย (และรายได้) ก็โตขึ้นเรื่อยๆ
เศรษฐกิจของ “ของใช้สิ้นเปลือง” ก็สวยงามไม่แพ้กัน ทุกครั้งที่ล้างไตแบบ HD ต้องใช้ ตัวกรอง (dialyzer) ที่มีเยื่อกรองพิเศษ บวกน้ำยาและสายชุดใหม่ — เปลี่ยนทิ้งทุกครั้ง คูณด้วย ~156 ครั้ง/ปี/คน คูณด้วยผู้ป่วยหลักล้านคน นี่คือสายธารรายได้จาก “ของกินซ้ำ” ที่บริษัทผลิตอุปกรณ์อย่าง Fresenius, Baxter, Nikkiso, Asahi Kasei และ Toray แย่งกัน
ตัวกรองคือกระบอกเล็กๆ ที่บรรจุเส้นใยกลวงนับหมื่นเส้น ทำจากเยื่อกรองพิเศษ (เช่นเยื่อ polysulfone ของ Toray/Asahi Kasei) เลือดวิ่งในเส้นใย น้ำยาวิ่งรอบนอก ของเสียซึมข้ามเยื่อออกไป — เป็นจุดที่ “วัสดุศาสตร์” ของบริษัทเคมีญี่ปุ่นมาบรรจบกับการแพทย์ และเป็นสินค้าที่ขายซ้ำได้ไม่รู้จบ
04มันเชื่อมกับอะไรในระบบนิเวศ
Dialysis ไม่ได้อยู่โดดๆ มันเป็นปลายทางของห่วงโซ่โรคเรื้อรังทั้งสาย และนั่นทำให้มันเชื่อมกับเทรนด์อื่นอย่างมีนัยสำคัญ:
- เป็นพี่น้องใต้ Aging Population: ยิ่งประชากรแก่ ผู้ป่วยไตวายยิ่งเพิ่ม — มันนั่งข้างๆ Chronic-Disease Pharma (ยาโรคเรื้อรัง) และ Medical Devices for the Aging Body (อุปกรณ์การแพทย์สำหรับผู้สูงวัย) ในเทรนด์เดียวกัน
- ต้นน้ำคือ Metabolic / Diabetes & Obesity (เมตาบอลิก เบาหวาน อ้วน): เบาหวานคือสาเหตุอันดับ 1 ของไตวาย ดังนั้นอะไรก็ตามที่เกิดในโลกของยาเบาหวาน/ลดน้ำหนัก จะ “ไหลลงมา” ถึงจำนวนผู้ป่วยล้างไตเสมอ — นี่คือหัวใจของภัยคุกคาม GLP-1 ที่เราจะพูดถึงในบทท้ายๆ
- ทางออกที่ดีที่สุดมาจาก Biotech & Genomic Medicine: การปลูกถ่ายไต ไตเทียมที่ฝังในร่างกาย (implantable kidney) และการสร้างอวัยวะ ล้วนเป็นความหวังระยะยาวที่อาจ “ปิดสายพาน” ในที่สุด
ประเด็นเชิงโครงสร้างคือ Dialysis เป็นเทรนด์ที่ “ได้ประโยชน์เมื่อการป้องกันล้มเหลว” — มันเติบโตจากการที่เราคุมเบาหวาน/ความดันได้ไม่ดีพอ ซึ่งหมายความว่าถ้าโลกเก่งขึ้นในการ “รักษาต้นน้ำ” (ด้วยยาใหม่) ปลายน้ำอย่างล้างไตก็จะโตช้าลง นี่เป็นความสัมพันธ์แบบ “สวนทาง” ที่นักลงทุนต้องเข้าใจ
05ตอนนี้ไปถึงไหนแล้ว + ใครครองสนาม
ภาพปัจจุบันของสหรัฐฯ ชัดเจนมาก: ณ ต้นปี 2025 มีศูนย์ล้างไตราว 7,556 แห่ง ดูแลผู้ป่วยล้างไตกว่า 500,000 คน และนี่คือจุดที่เรื่อง “เกือบผูกขาด” โผล่มา — ตลาดถูกครองโดยสองบริษัทเป็น ดูโอโพลี (ผู้เล่นใหญ่สองราย) คือ Fresenius Medical Care (เยอรมนี) และ DaVita (สหรัฐฯ) รวมกันคุมคลินิกล้างไตในสหรัฐฯ ราว 75–80%
ทำไมถึงผูกขาดได้ขนาดนี้? เพราะคูเมืองของธุรกิจนี้แข็งผิดปกติ — มันต้องลงทุนสร้าง เครือข่ายคลินิกจริง ใกล้บ้านผู้ป่วย (คนต้องมา 3 ครั้ง/สัปดาห์ จะให้เดินทางไกลไม่ได้) ต้องมีระบบความสัมพันธ์กับแพทย์ผู้อำนวยการและผู้จ่ายเงิน (Medicare/ประกัน) ที่ใช้เวลาสร้างหลายสิบปี รายใหม่จึงเข้ามาแข่งยากมาก
ตัวเลขของสองเจ้านี้สะท้อนความ “ใหญ่และนิ่ง” ของธุรกิจ — DaVita ทำรายได้ $12,800 ล้าน ในปี 2024 ดูแลผู้ป่วยราว 281,100 คน ใน 3,166 ศูนย์ (2,657 แห่งในสหรัฐฯ ที่เหลือใน 13 ประเทศ) ส่วน Fresenius ทำรายได้ €19,300 ล้าน ในปี 2024 ดูแลผู้ป่วยทั่วโลกราว 311,000 คน ใน ~3,757 คลินิก พร้อมกำไรจากการดำเนินงานโต 18% ในปีนั้น
อีกฝั่งที่สำคัญไม่แพ้กันคือ “ฝั่งฮาร์ดแวร์” — บริษัทที่ทำเครื่องล้างไต ตัวกรอง และเยื่อกรอง ตลาดอุปกรณ์ฮีโมไดอะไลซิสในปี 2024 อเมริกาเหนือครองสัดส่วนใหญ่สุด (~38%) และจุดเด่นคือบริษัทเคมี/วัสดุญี่ปุ่นแข็งแกร่งมากในฝั่ง “เยื่อกรอง” ซึ่งเป็นหัวใจของตัวกรอง
06อนาคต + ภัยคุกคามชื่อ GLP-1
เป็นสิบๆ ปีที่ Dialysis ถูกมองว่าเป็นเทรนด์ที่ “โตคงที่ ทนทาน คาดเดาได้” แต่ปี 2024–2026 มีคำถามใหม่ที่ผู้บริหารทั้ง DaVita และ Fresenius ต้องรายงานต่อบอร์ดเป็นวาระสำคัญ: ยากลุ่ม GLP-1 และ SGLT2 จะทำให้สายพานนี้เล็กลงในอนาคตหรือไม่?
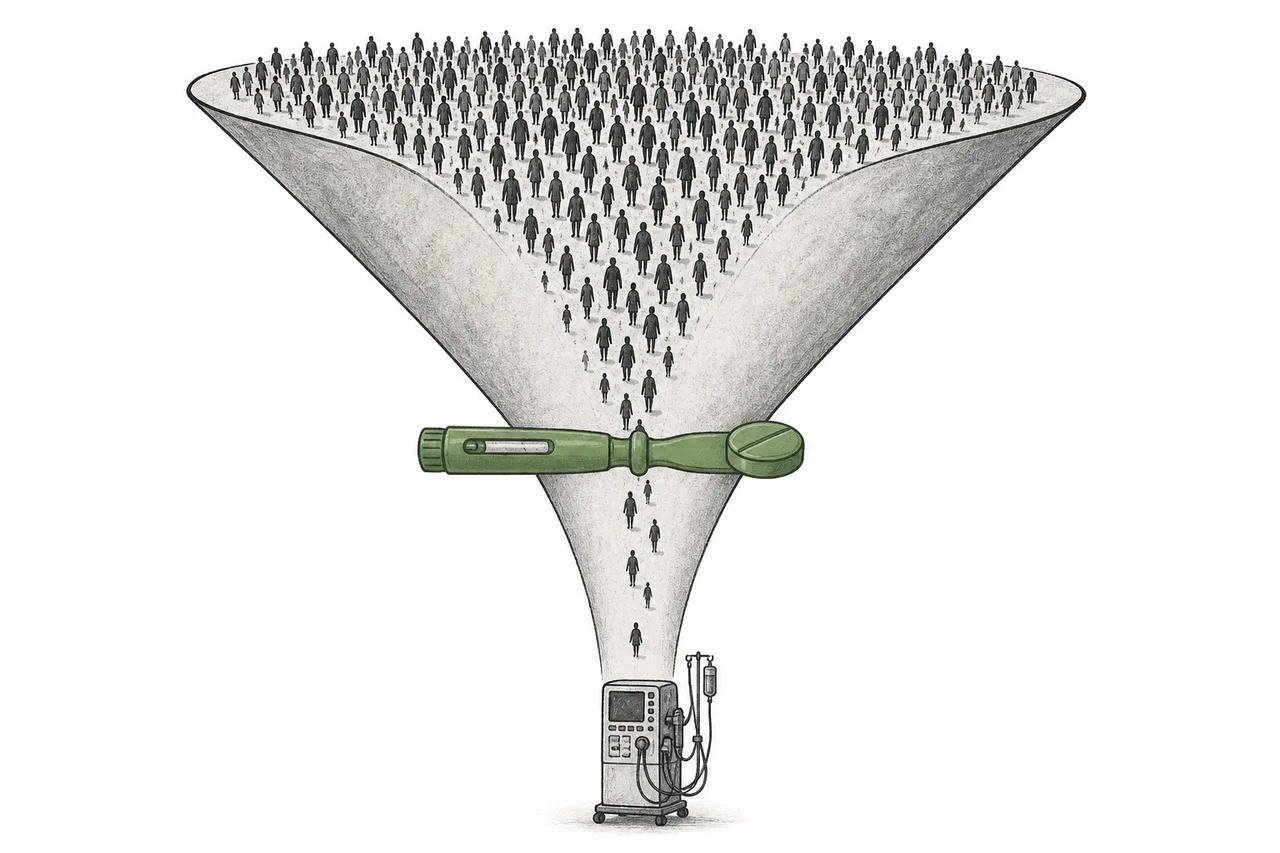
หลักฐานเรื่องการปกป้องไตหนักแน่นจริง การทดลองสำคัญชื่อ FLOW (ยา semaglutide ของ Novo Nordisk) แสดงว่ายากลุ่ม GLP-1 ลดความเสี่ยงของ “เหตุการณ์ไตเสื่อมรุนแรง” ได้ถึง 24% ในผู้ป่วยเบาหวานที่มีโรคไต ส่วนยากลุ่ม SGLT2 ก็พิสูจน์ผลชะลอไตเสื่อมมาก่อนหน้า เมื่อสองกลุ่มนี้ถูกใช้กว้างขวางขึ้น คนที่ เคย จะไหลเข้าสู่ไตวายในอีก 5 ปี อาจถูกชะลอออกไป
แต่ — และนี่คือจุดที่ต้องระวังเกินดราม่าพาดหัว — ยาเหล่านี้ “ชะลอ” ไม่ใช่ “รักษาหาย” มันเลื่อนเวลาที่ผู้ป่วยต้องเริ่มล้างไตออกไปประมาณ 2.5 ปี โดยเฉลี่ย ไม่ได้ป้องกันถาวร ผู้ป่วยส่วนใหญ่สุดท้ายก็ยังเดินมาถึงไตวายอยู่ดี ทั้งสองบริษัทประเมินว่าผลกระทบต่อรายได้จาก GLP-1 จะเป็นลม “ต้านเบาๆ” — ไม่เกิน ~1% ของรายได้ต่อปี ปัจจุบันผู้ป่วยโรคไตราว 8% ใช้ยากลุ่มนี้ และอาจเพิ่มเป็น ~30% ในไม่กี่ปีข้างหน้า
อนาคตทิศทางที่สองคือ การย้ายไป “ล้างไตที่บ้าน” สัดส่วนผู้ป่วยที่ล้างไตที่บ้านในสหรัฐฯ เพิ่มจาก 8.5% (ปี 2012) เป็น 14.5% (ปี 2022) และระบบจ่ายเงินแบบใหม่กำลังเร่งเทรนด์นี้ — โมเดล value-based care อย่าง CKCC ทำให้การล้างไตที่บ้านเพิ่มขึ้น 22–32% ในกลุ่มที่เข้าร่วม นี่เปลี่ยนเศรษฐศาสตร์: จากการขายบริการ “ต่อครั้งที่คลินิก” ไปสู่การ “รับเหมาดูแลสุขภาพผู้ป่วยทั้งคน” ซึ่งเป็นเหตุผลที่ DaVita ทุ่มกับ integrated kidney care
07ความท้าทายและความเสี่ยง
เทรนด์ที่ดูทนทานนี้มีความเสี่ยงเฉพาะตัวที่ต้องเข้าใจให้ครบ ก่อนจะสรุปว่า “รายได้ประจำ = ปลอดภัย”
ความเสี่ยงข้อแรกคือ ภัยคุกคามระยะยาวจาก GLP-1/SGLT2 ระยะสั้นผลกระทบเบา (<1%/ปี) แต่ถ้ายาเหล่านี้ถูกใช้ตั้งแต่เนิ่นๆ และกว้างขวางมากในอีก 10–15 ปี อัตราการ “ไหลเข้าสายพาน” อาจช้าลงอย่างมีนัยสำคัญ จนฐานผู้ป่วยโตช้ากว่าที่เคย — นี่คือความเสี่ยงเชิงโครงสร้างที่แท้จริงต่อเรื่องเล่า “โตตลอดกาล” ของอุตสาหกรรมนี้
ความเสี่ยงข้อสองคือ การพึ่งพาผู้จ่ายเงินภาครัฐ (reimbursement) เพราะรายได้ก้อนใหญ่มาจาก Medicare การที่รัฐบาลสหรัฐฯ ปรับสูตรจ่ายเงิน เปลี่ยนเป็นระบบเหมาจ่าย (value-based) หรือกดราคา ล้วนกระทบกำไรโดยตรง อุตสาหกรรมนี้จึงอ่อนไหวต่อ “ปากกาด้ามเดียว” ของผู้กำหนดนโยบาย มากกว่าธุรกิจปกติ
ความเสี่ยงข้อสามคือ แรงงานและต้นทุน การล้างไตต้องใช้พยาบาลและช่างเทคนิคจำนวนมากต่อผู้ป่วย ค่าแรงและการขาดแคลนบุคลากรกดมาร์จิ้นอย่างต่อเนื่อง บวกกับการถูกเพ่งเล็งเรื่อง “ดูโอโพลีดันราคาเชิงพาณิชย์ให้สูง” ที่อาจนำไปสู่แรงกดดันด้านกฎเกณฑ์
สรุปสั้นๆ: Dialysis คือบทเรียนคลาสสิกของ “ธุรกิจรายได้ประจำในฝัน” — ลูกค้าที่หยุดซื้อไม่ได้ ตลาดที่เกือบผูกขาด ผู้จ่ายเงินระดับรัฐบาลหนุนหลัง แต่มันก็เป็นบทเรียนว่า ไม่มีคูเมืองไหนปลอดภัยตลอดกาล — เพราะคราวนี้ภัยไม่ได้มาจากคู่แข่ง แต่มาจาก “ยาที่ทำให้คนป่วยน้อยลง” ซึ่งเป็นข่าวดีของมนุษยชาติ แต่เป็นความท้าทายเชิงโครงสร้างของอุตสาหกรรมที่โตมาจากการที่เราป่วย