Megatrend · Biotech & Genomic Medicine
ฮอร์โมนในลำไส้ตัวเดียว ที่กลายเป็นคลื่นยาที่ใหญ่ที่สุดในประวัติศาสตร์
Ozempic, Wegovy, Mounjaro, Zepbound — ยากลุ่มเดียวกันที่ลอกเลียนฮอร์โมน “อิ่ม” ในลำไส้ของเรา มันลดน้ำหนักได้ระดับที่เคยต้องผ่าตัด คุมเบาหวาน แถมยังลดหัวใจวายและโรคไต ผลคือตลาดยาที่โตจาก ~$53,000 ล้านในปี 2024 ไปสู่ระดับ $150,000–200,000 ล้านภายในปี 2030 และมีบริษัทแค่สองรายครองตลาดเกือบทั้งหมด — นี่คือ “ซูเปอร์ไซเคิล” ที่ใหญ่ที่สุดในวงการชีวเภสัช
01มันคืออะไร — GLP-1 คือฮอร์โมนอะไร
เริ่มจากความจริงที่ฟังดูธรรมดาๆ: ทุกครั้งที่เรากินอาหาร ลำไส้เล็กของเราจะหลั่งฮอร์โมนตัวหนึ่งออกมา ชื่อ GLP-1 มันเป็นเหมือน “สัญญาณ” ที่วิ่งไปบอกสมองว่า “อิ่มแล้วนะ พอได้แล้ว” พร้อมกันก็ไปกระตุ้นตับอ่อนให้หลั่งอินซูลินมาจัดการน้ำตาลในเลือด ปัญหาคือฮอร์โมนตัวนี้สลายตัวเร็วมาก — อยู่ในกระแสเลือดแค่ไม่กี่นาที
สิ่งที่นักวิทยาศาสตร์ทำคือออกแบบโมเลกุลที่ เลียนแบบ GLP-1 แต่อยู่ได้นานเป็นสัปดาห์ ผลคือ ร่างกายเหมือนได้รับสัญญาณ “อิ่ม” ตลอดเวลา หิวน้อยลง กินน้อยลง น้ำหนักลดลง และน้ำตาลในเลือดดีขึ้น นี่คือหัวใจของยากลุ่มที่เรียกว่า GLP-1 receptor agonist — ตัวที่คนรู้จักกันในชื่อการค้าอย่าง Ozempic, Wegovy, Mounjaro และ Zepbound
กลุ่มฮอร์โมนในลำไส้ที่หลั่งออกมาตอนกินอาหาร เพื่อสั่งให้ตับอ่อนหลั่งอินซูลิน GLP-1 คืออินครีตินที่สำคัญที่สุด ส่วนอีกตัวคือ GIP ยารุ่นใหม่ที่แรงกว่าอย่าง tirzepatide (Mounjaro/Zepbound) เป็น “ตัวคู่” ที่กระตุ้นทั้ง GLP-1 และ GIP พร้อมกัน — เลยลดน้ำหนักได้มากกว่ารุ่นแรกที่มีแค่ GLP-1 ตัวเดียว
ในแผนผังเมกะเทรนด์ของเรา หมวดนี้คือสาขาย่อยภายใต้ Biotech & Genomic Medicine และมันไม่ใช่สาขาธรรมดา — definition ของมันบอกชัดว่ามันคือ “แหล่งมูลค่าที่ใหญ่ที่สุดในวงการยา” เพราะมันไม่ได้รักษาโรคหายาก แต่จับ โรคอ้วน และ เบาหวาน ซึ่งเป็นปัญหาสุขภาพของคนหลายร้อยล้านคนทั่วโลกพร้อมกัน
02ทำไมมันถึงสะเทือนเศรษฐกิจโลก
เหตุผลที่หนึ่งคือ ขนาดของปัญหา ปี 2024 มีคนทั่วโลก มากกว่า 1,000 ล้านคน ที่อยู่ในภาวะอ้วน เฉพาะในสหรัฐฯ ผู้ใหญ่ราว 40% เป็นโรคอ้วน นี่ไม่ใช่ตลาดเฉพาะกลุ่ม แต่เป็นตลาดขนาด “ประชากรโลก” และที่สำคัญ — โรคอ้วนเป็นต้นตอของโรคอื่นอีกเป็นพรวน ทั้งเบาหวาน หัวใจ ความดัน ข้อเสื่อม ทำให้ตลาดที่แท้จริงของยานี้กว้างกว่าแค่ “คนอยากผอม” มาก
เหตุผลที่สองคือ เงิน ตลาดยา GLP-1 มีมูลค่าราว $53,000 ล้านในปี 2024 และนักวิเคราะห์คาดว่าจะพุ่งไปแตะระดับ $150,000–200,000 ล้านภายในปี 2030 — เติบโตด้วยอัตรากว่า 18–20% ต่อปี ตัวเลขระดับนี้ไม่ค่อยมีให้เห็นในวงการยาที่โตช้าและอิ่มตัว มันคือการ “สร้างตลาดใหม่” ขึ้นมาทั้งตลาด ไม่ใช่แค่แย่งส่วนแบ่งจากของเดิม
และผลกระทบมันไม่ได้หยุดอยู่แค่บริษัทยา — มันลามไปทั้งห่วงโซ่เศรษฐกิจ ร้านอาหาร ขนมขบเคี้ยว เครื่องดื่มน้ำตาลสูง ไปจนถึงสายการบินที่คำนวณน้ำหนักผู้โดยสาร ต่างต้องคิดใหม่ว่าจะเกิดอะไรขึ้นถ้าคนหลายร้อยล้านกินน้อยลง 20–30% นักวิเคราะห์บางสำนักถึงกับเรียกมันว่า “การช็อกฝั่งดีมานด์” ของอุตสาหกรรมอาหารทั้งระบบ
เหตุผลที่สามและลึกที่สุดคือ มันกำลังพิสูจน์ว่ายาตัวเดียวสามารถ เปลี่ยนเส้นทางของโรคเรื้อรังหลายโรคพร้อมกัน — เรื่องนี้เก็บไว้เล่าในบทท้ายๆ แต่นี่แหละคือเหตุผลที่ตลาดมองว่ามูลค่าของมันยังไม่ถึงเพดาน
03มันทำงานยังไง — ลำไส้ คุยกับ สมอง และตับอ่อน
เสน่ห์ของยากลุ่มนี้คือมันไม่ได้ทำงานจุดเดียว แต่ส่งสัญญาณไปสามที่พร้อมกัน เริ่มจาก ลำไส้ ที่หลั่ง GLP-1 (หรือยาที่เลียนแบบมัน) สัญญาณนี้วิ่งไปสองทิศทาง — ขึ้นไปที่ สมอง เพื่อกดความหิว และไปที่ ตับอ่อน เพื่อจัดการน้ำตาล ลองดูภาพรวมของกลไกนี้:
จุดที่ฉลาดที่สุดของกลไกนี้คือคำว่า “glucose-dependent” — ยาจะสั่งให้หลั่งอินซูลิน เฉพาะตอนที่น้ำตาลในเลือดสูงเท่านั้น พอน้ำตาลกลับสู่ปกติ มันก็หยุด ต่างจากการฉีดอินซูลินตรงๆ ที่เสี่ยงน้ำตาลตกจนเป็นอันตราย นี่คือเหตุผลที่มันปลอดภัยพอจะใช้กับคนจำนวนมหาศาล
ส่วนการลดน้ำหนักมาจากสองทาง: สมองสั่ง “หิวน้อยลง” บวกกับลำไส้ที่ ชะลอการย่อยอาหาร (gastric emptying) ทำให้อาหารอยู่ในกระเพาะนานขึ้น เราเลยรู้สึกอิ่มนานหลังมื้อเดียว ผลรวมคือคนไข้กินน้อยลงโดยไม่ต้อง “ฝืนใจ” — ซึ่งเป็นสิ่งที่การควบคุมอาหารแบบเดิมแทบทำไม่ได้
ความเร็วที่อาหารเคลื่อนจากกระเพาะลงสู่ลำไส้ ยา GLP-1 ทำให้ช้าลง อาหารเลยอยู่ในกระเพาะนานขึ้น เรารู้สึกอิ่มนานขึ้น แต่ผลข้างเคียงที่ตามมาคืออาการคลื่นไส้ ท้องอืด — ซึ่งเป็นเหตุผลหลักที่คนไข้บางส่วนทนยาไม่ไหวและหยุดยา
04มันเชื่อมกับอะไรบ้างใน Biotech
หมวดนี้นั่งอยู่ตรงกลางของหลายเทรนด์ที่เกี่ยวพันกันแน่น เริ่มจากพี่น้องที่ใกล้ที่สุด — Diabetes Devices (CGM & Insulin Delivery) เครื่องวัดน้ำตาลแบบติดผิวหนัง (CGM) และปั๊มอินซูลิน ทั้งคู่อยู่ในโลกเบาหวานเดียวกัน ความสัมพันธ์น่าสนใจตรงที่มันเป็นทั้ง “เพื่อน” และ “คู่แข่ง”: ยา GLP-1 ที่คุมน้ำตาลได้ดีอาจลดความจำเป็นในการฉีดอินซูลินของคนไข้บางกลุ่ม แต่ในขณะเดียวกันคนไข้เบาหวานที่ใช้ยานี้ก็ยังต้องวัดน้ำตาลอยู่ดี
เชื่อมต่อไปอีกชั้นคือ Cardiovascular & Heart-Failure Therapeutics — และนี่คือจุดที่เรื่องราวเริ่มใหญ่ขึ้น เพราะข้อมูลการทดลองพบว่า GLP-1 ลดความเสี่ยงหัวใจวายและสโตรกได้จริง ทำให้เส้นแบ่งระหว่าง “ยาลดน้ำหนัก” กับ “ยาหัวใจ” เริ่มพร่าเลือน
ในมุมเมกะเทรนด์ที่กว้างขึ้น มันยังพันกับเทรนด์อื่นอย่างมีนัยสำคัญ:
- หนุน สังคมสูงวัย: ยานี้ช่วยให้คนสูงวัยจัดการโรคเมตาบอลิกที่มากับอายุได้ดีขึ้น — โรคอ้วนและเบาหวานคือ “ตัวเร่ง” ความเสื่อมของร่างกาย ถ้าคุมได้ ก็เท่ากับยืดช่วงชีวิตที่แข็งแรงออกไป จึงเชื่อมตรงไปยังเทรนด์ Longevity
- พึ่งพา AI: การค้นหาโมเลกุล GLP-1 รุ่นถัดไป โดยเฉพาะ ยาเม็ดโมเลกุลเล็ก ที่ผลิตง่ายและถูกกว่ายาฉีด ต้องอาศัยการจำลองและคัดกรองด้วย AI มหาศาล นี่คือสาขาที่ AI Drug Discovery กำลังเข้ามามีบทบาท
- คนละขั้วกับ Biosimilars: ตอนนี้ยา GLP-1 คือ “ยานวัตกรรมราคาแพง” ที่ทำเงินสูงสุด — แต่ในอีก 10–15 ปี เมื่อสิทธิบัตรของ semaglutide และ tirzepatide หมดลง พวกมันจะกลายเป็นเป้าหมายที่ใหญ่ที่สุดของอุตสาหกรรม biosimilar นั่นเอง วันนี้เป็นพระเอก วันหน้าเป็นกองสมบัติให้คนอื่นมาเก็บ
05ตอนนี้ไปถึงไหนแล้ว — และใครครองตลาด
เรื่องที่ต้องเข้าใจก่อนอื่นคือ ตลาดมหาศาลนี้ถูกครองโดยบริษัทแค่ สองราย — Eli Lilly (อเมริกา) และ Novo Nordisk (เดนมาร์ก) รวมกันคุมส่วนแบ่งราว 94% ของตลาด GLP-1 ทั้งหมด นี่คือ “ดูโอโพลี” ที่แทบไม่มีในวงการยายุคใหม่ และสงครามระหว่างสองเจ้านี้คือหัวใจของเรื่องราวปี 2025–2026
ที่น่าทึ่งคือ คลื่นกำลังเปลี่ยนทิศ Novo Nordisk เคยเป็นเจ้าตลาดด้วย Ozempic และ Wegovy (ตัวยา semaglutide) แต่พอ Lilly ส่ง tirzepatide (Mounjaro/Zepbound) ที่กระตุ้นทั้ง GLP-1 และ GIP และลดน้ำหนักได้มากกว่า ส่วนแบ่งของ Novo ก็ร่วงจาก 55.7% เหลือ 49.3% ภายในปีเดียว (สิงหาคม 2025) ยอดขายรวมของ Mounjaro+Zepbound ของ Lilly แตะราว $36,000 ล้านในปี 2025 แซงหน้า Ozempic+Wegovy ของ Novo เป็นครั้งแรก
หมุดหมายใหญ่ที่สุดของช่วงนี้คือ “ยาเม็ด” ที่เพิ่งได้ไฟเขียว ที่ผ่านมายา GLP-1 เกือบทั้งหมดต้องฉีด ซึ่งจำกัดทั้งจำนวนคนที่ยอมใช้และกำลังการผลิต แต่ปลายปี 2025 ถึงต้นปี 2026 ทุกอย่างเปลี่ยน: FDA อนุมัติ ยาเม็ด semaglutide ของ Novo (Wegovy แบบกิน) เป็นยาเม็ด GLP-1 ตัวแรกสำหรับลดน้ำหนัก ตามมาด้วย orforglipron (Foundayo) ของ Lilly ซึ่งเป็นโมเลกุลเล็กแบบ non-peptide ที่ผลิตง่ายกว่าและไม่มีข้อจำกัดเรื่องการกินพร้อมอาหาร
นี่ไม่ใช่เรื่องเล็ก เพราะการเปลี่ยนจาก “ฉีด” เป็น “กิน” คือการปลดล็อกตลาดที่ใหญ่กว่าเดิมหลายเท่า — คนจำนวนมหาศาลที่กลัวเข็มฉีดยา และระบบผลิตยาเม็ดที่ขยายกำลังได้ง่ายกว่าการผลิตยาฉีดชีวภาพมาก
06อนาคต: ยาเม็ด คลื่นลูกใหม่ และไกลกว่าน้ำหนัก
แนวรบใหญ่ที่สุดของอนาคตอันใกล้คือ ยาเม็ด มันเปลี่ยนทั้งเกม เพราะยาฉีดติดขัดเรื่องกำลังการผลิตและคนกลัวเข็ม ส่วนยาเม็ดผลิตง่ายกว่าและกระจายได้กว้างกว่ามาก ที่น่าสนใจคือ orforglipron ของ Lilly ลดน้ำหนักได้ราว 12% — น้อยกว่ายาฉีด Wegovy (13.7%) นิดเดียว แต่ความสะดวกที่เพิ่มขึ้นมหาศาลอาจชดเชยได้สบาย
แนวรบที่สองคือ “คลื่นลูกที่สาม” ที่แรงกว่าเดิม ยารุ่นใหม่กำลังดันเพดานการลดน้ำหนักให้สูงขึ้นเรื่อยๆ ลองดูว่าตัวเลขในการทดลองวิ่งไปไกลแค่ไหน — บางตัวเริ่มเข้าใกล้ผลของการผ่าตัดกระเพาะ:
คลื่นลูกใหม่นี้ไม่ได้แข่งแค่ “ลดได้เยอะกว่า” แต่ยังแข่งที่:
- ฉีดน้อยครั้งลง: MariTide ของ Amgen ฉีดเดือนละครั้งแทนสัปดาห์ละครั้ง — สบายกว่ามากสำหรับการใช้ยาระยะยาว
- รักษากล้ามเนื้อ: ปัญหาใหญ่ของยารุ่นนี้คือน้ำหนักที่ลดมีทั้งไขมัน และกล้ามเนื้อ ยารุ่นใหม่หลายตัวพยายามเพิ่มสารช่วยรักษามวลกล้ามเนื้อไว้ (muscle-preserving)
- amylin — ฮอร์โมนตัวที่สอง: CagriSema ของ Novo ผสม semaglutide กับ cagrilintide (เลียนแบบฮอร์โมน amylin) เป็นกลไกใหม่ที่อาจดันเพดานการลดน้ำหนักให้สูงขึ้นอีก
แต่แนวรบที่ลึกและสำคัญที่สุดในระยะยาวคือ “ไกลกว่าน้ำหนัก” — การที่ยานี้ค่อยๆ พิสูจน์ว่ามันรักษาโรคเรื้อรังอื่นได้จริง ทุกครั้งที่ FDA อนุมัติข้อบ่งใช้ใหม่ ตลาดของยาก็ขยายออกไปอีกชั้น:
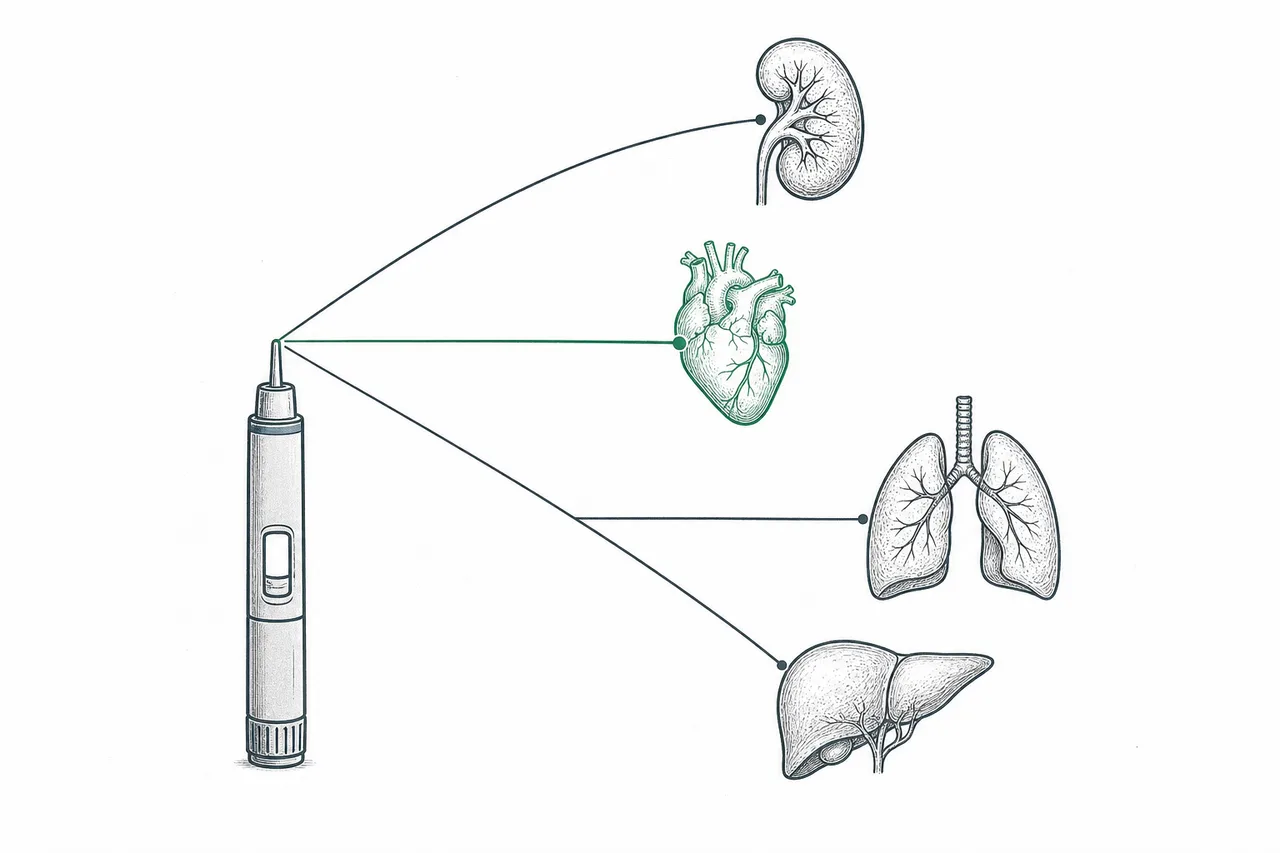
นี่คือเหตุผลที่นักลงทุนมองว่ามูลค่าของหมวดนี้ยังไม่ถึงเพดาน — ยาตัวเดียวที่เริ่มจาก “ลดน้ำหนัก” กำลังกลายเป็น “ยารักษาโรคเมตาบอลิกครบวงจร” และทุกข้อบ่งใช้ใหม่ก็คือตลาดใหม่ บวกกับเหตุผลให้ระบบประกันยอมจ่าย
07ความท้าทายและความเสี่ยง
ภาพที่สดใสนี้มีด้านที่ต้องระวัง และนักลงทุนที่มองเทรนด์นี้ทะลุต้องเห็นทั้งสองด้าน
ความเสี่ยงข้อแรกคือ “ยาเม็ด” ที่อาจปั่นป่วนทั้งกระดาน — มันเป็นได้ทั้งโอกาสและภัยคุกคาม เมื่อยาเม็ดโมเลกุลเล็กผลิตง่ายและถูกกว่ายาฉีดชีวภาพมาก กำแพงที่เคยปกป้องดูโอโพลี (ความยากในการผลิตยาฉีด) ก็จะเตี้ยลง เปิดทางให้ผู้เล่นรายใหม่อย่าง Structure หรือ Viking และผู้ผลิตจีนเข้ามาแข่งได้ง่ายขึ้น สงครามราคาที่ตามมาอาจกดมาร์จิ้นของทุกคน
ข้อสองคือ การสูญเสียกล้ามเนื้อ น้ำหนักที่ลดลงไม่ได้เป็นไขมันล้วน งานวิจัยพบว่าส่วนหนึ่งคือมวลกล้ามเนื้อที่หายไปด้วย ซึ่งในระยะยาวอาจส่งผลต่อความแข็งแรงโดยเฉพาะในผู้สูงวัย นี่เป็นความเสี่ยงทางคลินิกที่ยังต้องตามดู และเป็นสนามที่ยารุ่นใหม่ต้องพิสูจน์ว่าแก้ได้
ข้อสามคือ ราคาและการเข้าถึง ยาฉีดรุ่นนี้มีราคาตั้งต้นหลักหมื่นบาทต่อเดือน ทำให้ครึ่งหนึ่งของคนที่อยากใช้บอกว่า “จ่ายไม่ไหว” แรงกดดันจากภาครัฐและระบบประกันให้ลดราคากำลังเพิ่มขึ้นทั่วโลก ขณะเดียวกัน การที่ผู้คนซื้อยาผสมเองจากร้านขายยาผสม (compounding) ในช่วงที่ยาขาดตลาด ก็สร้างทั้งความเสี่ยงด้านความปลอดภัยและการแย่งรายได้
ข้อสุดท้ายคือ ความเสี่ยงจากการกระจุกตัว — เมื่อตลาดหนึ่งถูกครองโดยบริษัทแค่สองราย และมูลค่าตลาดหุ้นของบริษัทเหล่านี้พึ่งพายาไม่กี่ตัว ข่าวร้ายเพียงชิ้นเดียว (ผลข้างเคียงที่ไม่คาดคิด การทดลองที่ล้มเหลว หรือคู่แข่งที่ออกยาดีกว่า) ก็สะเทือนมูลค่าได้รุนแรง การลงทุนในเทรนด์นี้จึงต้องเข้าใจว่าเรากำลังเดิมพันกับ “ยาไม่กี่ตัว” ที่แบกความคาดหวังของทั้งตลาดไว้
สรุปสั้นๆ: Metabolic, Diabetes & Obesity คือเทรนด์ที่หายากมากในวงการยา — ดีมานด์ใหญ่ระดับประชากรโลก ผลการรักษาพิสูจน์แล้วทั้งน้ำหนัก หัวใจ และไต และยังขยายข้อบ่งใช้ได้อีกเรื่อยๆ มันคือเรื่องที่ “ดีต่อสุขภาพคนทั้งโลก” อย่างแท้จริง แต่ในเชิงธุรกิจ คำถามสำคัญไม่ใช่ “จะใหญ่ไหม” แต่คือ “ใครจะอยู่รอดและกินส่วนแบ่งได้มากที่สุด” เมื่อสนามเริ่มแออัดและราคาเริ่มถูกลง