Megatrend · Aging Population
ยาที่ต้องกินทุกวันไปตลอดชีวิต คือธุรกิจที่คาดเดารายได้ได้ที่สุดในโลก
โรคหัวใจ เบาหวาน ความดัน คอเลสเตอรอลสูง โรคปอด — โรคเรื้อรังพวกนี้ไม่หาย มันแค่ “คุม” ไว้ด้วยยาที่ต้องกินทุกวันไม่มีวันหยุด นั่นแปลว่าคนไข้หนึ่งคนคือลูกค้าที่กลับมาซื้อซ้ำทุกเดือนไปอีกสิบยี่สิบปี และเมื่อสังคมแก่ลง ฐานคนไข้ก็โตขึ้นเองโดยไม่สนเศรษฐกิจ นี่คือเรื่องของ “แฟรนไชส์ยาโรคเรื้อรัง” — รายได้ที่ทนทานและคาดเดาได้ จนกระทั่งถึงวันที่สิทธิบัตรหมดอายุ แล้วทุกอย่างก็หายวับ
01มันคืออะไร
ลองนึกถึงคุณตาคุณยายที่บ้าน เช้าตื่นมาต้องกินยาความดันหนึ่งเม็ด ยาเบาหวานหนึ่งเม็ด ยาลดไขมันอีกหนึ่งเม็ด ทุกวัน ไม่มีวันหยุด ปีนี้ ปีหน้า และอีกสิบปีข้างหน้า — เพราะโรคพวกนี้ ไม่หาย มันแค่ถูก “คุม” ไว้ด้วยยา หยุดยาเมื่อไหร่ ความดันก็พุ่ง น้ำตาลก็ขึ้น
node นี้คือธุรกิจของ “ยาโรคเรื้อรัง” ที่ขายได้แล้วและสร้างกระแสเงินสดอยู่จริง — โรคหัวใจ เบาหวาน ความดัน คอเลสเตอรอล โรคปอดเรื้อรัง (COPD) ข้ออักเสบ ยากลุ่มนี้คือเสาหลักรายได้ของบริษัทยายักษ์ใหญ่ทั่วโลก
สิ่งที่ต้องแยกให้ชัดตั้งแต่ต้น: บทเรียนนี้ ไม่ได้พูดเรื่องวิทยาศาสตร์การค้นพบยา — เรื่องโมเลกุล เทคโนโลยีชีวภาพ การวิจัยในห้องแล็บ ความเสี่ยงว่ายาจะผ่านการทดลองหรือไม่ ทั้งหมดนั้นอยู่ในเรื่องของ Biotech & Genomic Medicine ต่างหาก node นี้พูดเรื่องเดียว: เศรษฐศาสตร์ของแฟรนไชส์ — เมื่อยาผ่านด่านวิทยาศาสตร์มาเป็นสินค้าที่ขายได้แล้ว ทำไมมันถึงกลายเป็นเครื่องพิมพ์เงินที่ทนทานเป็นพิเศษ และอะไรที่ทำให้เครื่องพิมพ์เงินนั้นพังลงในชั่วข้ามคืน
ในวงการยา “แฟรนไชส์” ไม่ได้แปลว่าร้านสาขา แต่หมายถึง ยาตัวเอก (หรือกลุ่มยา) ที่ทำรายได้มหาศาลและต่อเนื่อง จนกลายเป็นเสาหลักของบริษัท เช่น แฟรนไชส์ Eliquis ของ BMS หรือแฟรนไชส์ภูมิคุ้มกัน Skyrizi/Rinvoq ของ AbbVie — ยาตัวเดียวอาจทำเงินปีละ $10,000–20,000 ล้าน มากกว่ารายได้ทั้งบริษัทขนาดกลางทั้งบริษัทเสียอีก
02ทำไมรายได้ถึงทนทานขนาดนี้
ธุรกิจส่วนใหญ่ในโลกต้อง “ขายใหม่” ทุกวัน ร้านอาหารต้องดึงลูกค้ากลับมา แบรนด์มือถือต้องลุ้นว่าปีหน้าคนจะเปลี่ยนรุ่นไหม แต่ยาโรคเรื้อรังต่างออกไปโดยสิ้นเชิง — เพราะคนไข้ ไม่มีทางเลือกที่จะหยุด หยุดยาความดันคือเสี่ยงเส้นเลือดสมองแตก หยุดยาเบาหวานคือเสี่ยงไตวาย นี่คือดีมานด์ที่ ไม่ยืดหยุ่นต่อราคาและต่อภาวะเศรษฐกิจ เศรษฐกิจดีหรือแย่ คนป่วยก็ต้องกินยาเท่าเดิม
ผลคือรายได้ที่คาดเดาได้แทบเหมือนค่าสมาชิก (subscription) ลองดูขนาดของมัน: เฉพาะ ตลาดยาหัวใจและหลอดเลือดทั่วโลกอยู่ที่ราว $160,000 ล้านในปี 2025 และยังโตต่อเนื่องไปแตะ ~$189,000 ล้านในปี 2030 และนั่นคือแค่กลุ่มโรคหัวใจกลุ่มเดียว ยังไม่รวมเบาหวาน โรคปอด ข้ออักเสบ
แล้วลูกค้ารายเดียวมีค่าแค่ไหน? ลองคิดเล่นๆ: คนเป็นโรคหัวใจวัย 65 ปีที่ต้องกินยากันเลือดแข็งตัวไปตลอด อาจอยู่กับยานั้นได้อีก 15–20 ปี ยาตัวเดียวอย่าง Eliquis (ยากันลิ่มเลือดของ BMS/Pfizer) ทำรายได้ทั่วโลก $13,300 ล้านในปี 2024 — จากการที่คนไข้นับล้านกินมันทุกวัน นี่คือพลังของ “ซื้อซ้ำตลอดชีวิต” คูณด้วยฐานคนไข้ขนาดมหึมา
03เศรษฐศาสตร์ของแฟรนไชส์ (กลไก)
ถ้าจะเข้าใจ node นี้แค่ภาพเดียว ให้ดูภาพนี้ มันคือวงจรเศรษฐกิจของแฟรนไชส์ยาโรคเรื้อรังทั้งหมด — ตั้งแต่ต้นน้ำที่ “สังคมแก่ลง” ไปจนถึงปลายทางที่ “หน้าผาสิทธิบัตร”
หัวใจอยู่ที่ขั้นที่ 3 ตอนยายังมีสิทธิบัตรคุ้มครอง บริษัทเป็น “ผู้ขายรายเดียว” จึงมี อำนาจตั้งราคา (pricing power) สูงมาก บวกกับดีมานด์ที่ไม่ยืดหยุ่น ผลคือมาร์จิ้นกำไรขั้นต้นของยาแบรนด์มักสูงระดับ 80% ขึ้นไป เพราะต้นทุนการผลิตเม็ดยาจริงๆ ถูกมาก เงินส่วนใหญ่คือ “ค่าสิทธิบัตร” ที่กฎหมายให้ผูกขาดชั่วคราว
04มันอยู่ตรงไหนในเมกะเทรนด์สูงวัย
node นี้เป็นหมวดย่อยเชิงลึก (leaf) ภายใต้เมกะเทรนด์ Aging Population ซึ่งเป็นเรื่องของทุกอุตสาหกรรมที่ได้ประโยชน์เมื่อสัดส่วนคนแก่ในโลกเพิ่มขึ้น สิ่งที่ทำให้แฟรนไชส์ยาเรื้อรังพิเศษคือ มันคือ “เครื่องเก็บเกี่ยวดีมานด์” ที่ตรงไปตรงมาที่สุดของเทรนด์นี้ — เพราะอายุที่มากขึ้นกับโรคเรื้อรังแทบเป็นของคู่กัน
ตัวเลขเดโมกราฟิกเล่าเรื่องนี้ได้ชัด: สัดส่วนคน อายุ 60 ปีขึ้นไปทั่วโลกจะแตะ ~20% ของประชากรในปี 2050 (จาก ~12% ในปี 2020) และเฉพาะในสหรัฐฯ จำนวนคนอายุ 50 ปีขึ้นไปที่มีโรคเรื้อรังอย่างน้อยหนึ่งโรค คาดว่าจะ เพิ่มจาก 71.5 ล้านคน (2020) เป็น 142.7 ล้านคน (2050) — เกือบเท่าตัว นี่คือ “ลูกค้าใหม่” ที่ทยอยเข้ามาเองโดยไม่ต้องทำการตลาด
มันยังเชื่อมกับหมวดข้างเคียงอย่างลึกซึ้ง:
- พึ่งวิทยาศาสตร์จาก Biotech & Genomic Medicine: ยาทุกตัวในแฟรนไชส์นี้เคยเป็นโครงการวิจัยเสี่ยงๆ ใน Biotech มาก่อน — Biotech คือ “ต้นน้ำที่สร้างยา” ส่วน node นี้คือ “ปลายน้ำที่เก็บเกี่ยวรายได้จากยาที่สำเร็จแล้ว”
- ทับซ้อนกับ Metabolic — Diabetes & Obesity และ Cardiovascular: เบาหวานและโรคหัวใจคือสองเสาหลักของยาเรื้อรัง — มองจากฝั่งวิทยาศาสตร์คือสอง node นั้น มองจากฝั่งกระแสเงินสดของแฟรนไชส์คือ node นี้
- เป็นพี่น้องกับ Medical Devices for the Aging Body: ร่างกายที่แก่ลงต้องการทั้ง “ยาที่กินทุกวัน” และ “อุปกรณ์ช่วย” — สองด้านของคนไข้สูงวัยคนเดียวกัน
05ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
ภาพปี 2025–2026 คือภาพของบริษัทยายักษ์ใหญ่ที่ขับเคลื่อนด้วย “แฟรนไชส์ตัวเอก” ไม่กี่ตัว และกำลังแข่งกันสร้างแฟรนไชส์ใหม่มาแทนตัวเก่าที่ใกล้หมดสิทธิบัตร ตัวอย่างที่ชัดที่สุดคือ AbbVie ที่เคยพึ่งยา Humira (เคยทำเงินปีละ ~$20,000 ล้าน) แต่พอ Humira หมดสิทธิบัตร บริษัทก็พลิกมาปั้นแฟรนไชส์ภูมิคุ้มกันคู่ใหม่ Skyrizi + Rinvoq ที่รวมกันทำรายได้ $25,900 ล้านในปี 2025 — บรรลุเป้าหมายเร็วกว่าแผนถึง 2 ปี เป็นกรณีศึกษาว่าการ “ต่ออายุแฟรนไชส์” ทำได้ ถ้ามีของในมือ
ฝั่ง AstraZeneca มี Farxiga (ยาเบาหวาน/หัวใจ/ไต) เป็นตัวทำเงินอันดับหนึ่งที่ ~$8,400 ล้านในปี 2025 ส่วน Novartis เพิ่งเจอบทเรียนหน้าผาสิทธิบัตรสดๆ ร้อนๆ — ยาหัวใจ Entresto ยอดขายร่วง 45% เหลือ $1,200 ล้าน ทันทีที่ยาสามัญเข้าตลาดสหรัฐฯ ปลายปี 2025 เห็นภาพ “ขั้นที่ 4” ในกลไกข้างบนแบบเรียลไทม์
06อนาคต: คลื่น GLP-1 ที่กำลังกลืนโรคเรื้อรัง
เรื่องที่กำลังเปลี่ยน node นี้มากที่สุดคือกลุ่มยา GLP-1 (Ozempic ของ Novo, Mounjaro ของ Lilly) ตอนแรกมันคือยาเบาหวานและยาลดน้ำหนัก แต่งานวิจัยใหม่กำลังเปลี่ยนมันให้เป็น “ยาดูแลโรคเรื้อรังครบวงจร” — และนั่นคือแฟรนไชส์เรื้อรังที่ใหญ่ที่สุดเท่าที่เคยมีมา
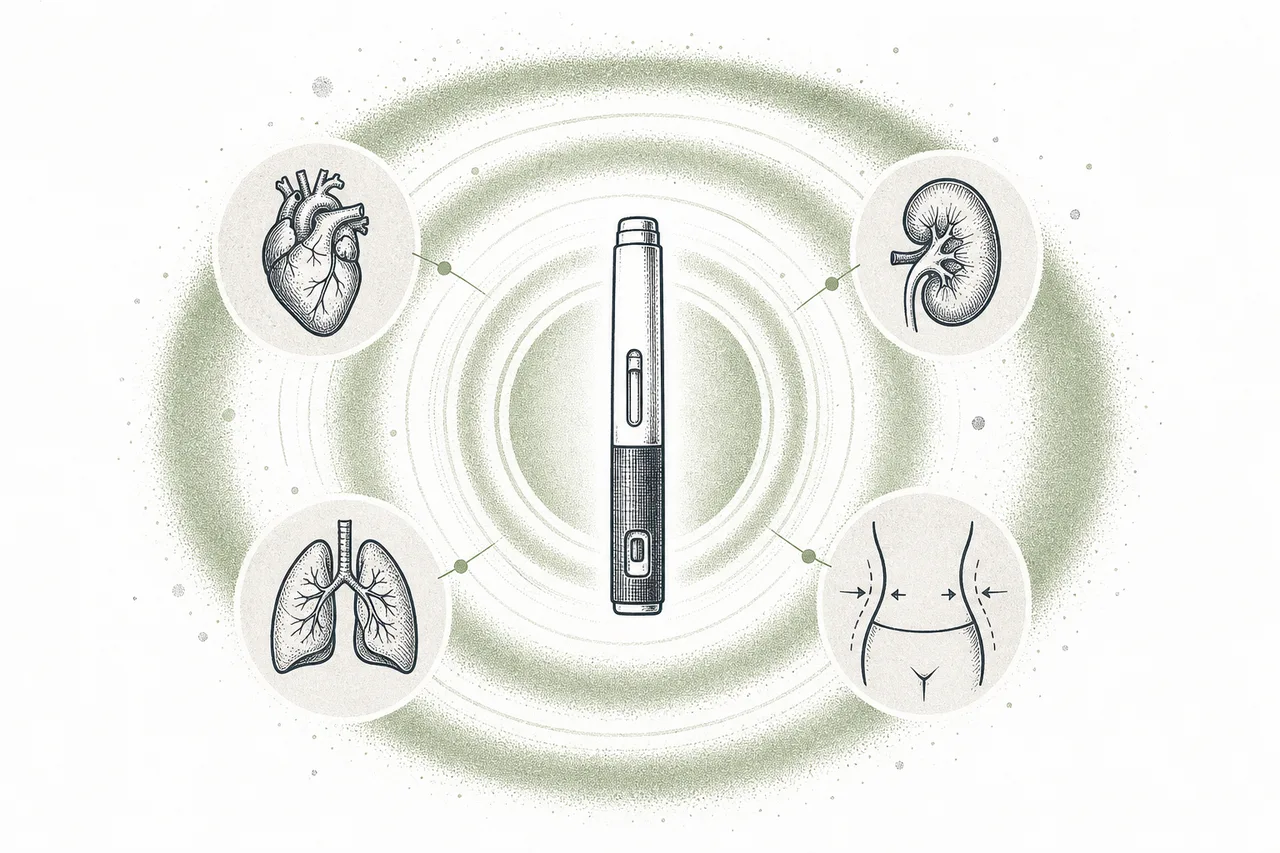
จุดเปลี่ยนคือผลการทดลอง SELECT: ในคนอ้วน/น้ำหนักเกินที่เป็นโรคหัวใจ (แต่ ไม่ได้ เป็นเบาหวาน) ยา semaglutide ลดเหตุการณ์หัวใจรุนแรง (heart attack/stroke) ได้ 20% และลดความเสี่ยงปัญหาไต 22% — แปลว่ายาตัวนี้ไม่ใช่แค่ “ลดน้ำหนัก” แต่ป้องกันโรคหัวใจและไตได้จริง ทำให้มันมีเหตุผลให้คนกินไป ตลอดชีวิต เหมือนยาความดัน ไม่ใช่กินแค่ตอนอยากผอม
ผลทางธุรกิจมหาศาล: ตลาดยาอ้วน/เมตาบอลิกถูกประเมินว่าจะโตแตะ ~$150,000 ล้านภายในกลางทศวรรษ 2030 และในครึ่งแรกของปี 2025 Ozempic ขึ้นเป็นยาขายดีอันดับสองของโลก (~$9,500 ล้าน) ส่วน Mounjaro ของ Lilly ทำเงินถึง ~$23,000 ล้านทั้งปี 2025 — นี่คือ “แฟรนไชส์เรื้อรังพันธุ์ใหม่” ที่มีฐานคนไข้ใหญ่กว่าโรคเรื้อรังเดิมๆ เพราะอ้วนและเมตาบอลิกซินโดรมพบได้ในคนหลายร้อยล้านทั่วโลก
ทิศทางที่ตามมาคือการ “ขยายข้อบ่งใช้” (label expansion) — ยา GLP-1 ตัวเดียวกำลังถูกอนุมัติให้ใช้กับโรคไตเรื้อรัง ภาวะหยุดหายใจขณะหลับ ไขมันพอกตับ ฯลฯ ทีละโรค ยิ่งครอบคลุมโรคมาก ฐานคนไข้ที่ต้องกินตลอดชีวิตก็ยิ่งกว้าง นี่คือกลไก “ขั้นที่ 1–3” ในแผนภาพข้างบน แต่เร่งสปีดด้วยวิทยาศาสตร์ใหม่
07ความเสี่ยง: หน้าผาสิทธิบัตร & ราคา
เสน่ห์ของแฟรนไชส์เรื้อรัง — รายได้ที่ทนทานคาดเดาได้ — มาพร้อมจุดอ่อนที่ฝังอยู่ในดีเอ็นเอ และมันคือ “ขั้นที่ 4” ในกลไก: หน้าผาสิทธิบัตร (patent cliff)
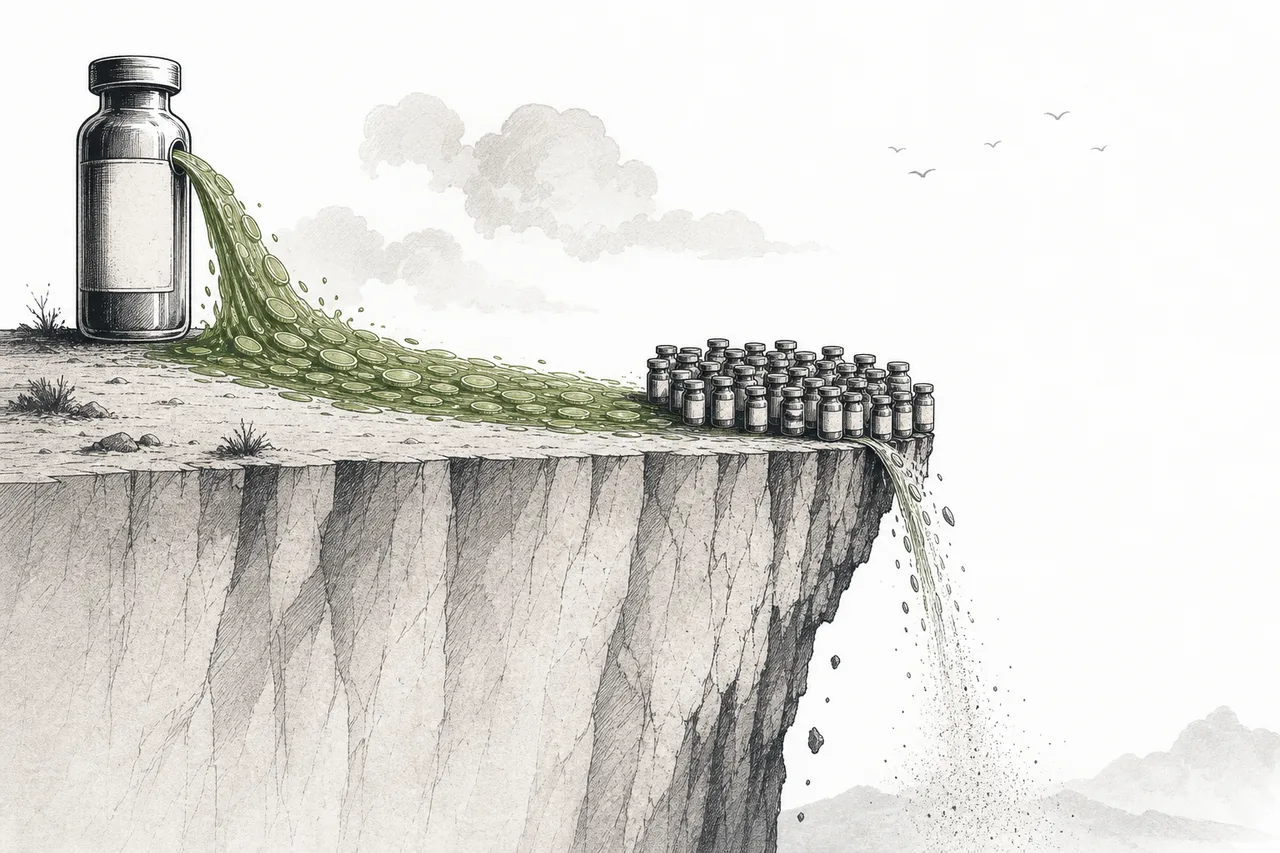
ความเสี่ยงข้อแรกคือ หน้าผาสิทธิบัตร สิทธิบัตรยาคุ้มครองราว 20 ปี (และเหลือเวลาขายจริงสั้นกว่านั้นมากหลังหักเวลาวิจัย) วันที่มันหมด ยาสามัญ (generic) ราคาถูกกว่าหลายเท่าก็เข้าตลาดทันที สำหรับยาเม็ดเล็ก (small-molecule) ปีแรกของการแข่งกับยาสามัญมัก ทำให้ราคาและยอดขายร่วง 80–90% รายได้ที่สร้างมาเป็นสิบปีหายไปในไม่กี่ไตรมาส และนี่ไม่ใช่ความเสี่ยงไกลตัว — คาดว่าระหว่างปี 2025–2030 ยาแบรนด์มูลค่ารายได้รวม $200,000–230,000 ล้านต่อปี จะทยอยหมดสิทธิบัตรพร้อมๆ กัน เรียกกันว่า “super-cliff”
ความเสี่ยงข้อสองคือ นโยบายราคา รัฐเริ่มเข้ามากดราคายาเรื้อรังโดยตรง ในสหรัฐฯ กฎหมาย IRA ให้ Medicare เจรจาราคายา 10 ตัวแรกที่มีผลปี 2026 — และน่าสนใจว่า 6 ใน 10 ตัวเป็นยาโรคเรื้อรัง ทั้งสิ้น (Eliquis, Jardiance, Xarelto, Januvia, Farxiga, Entresto) ราคาถูกบีบลงแรง เช่น Eliquis จาก $521 เหลือ $231, Farxiga จาก $556 เหลือ $178, Entresto จาก $628 เหลือ $295 — สะท้อนว่ายิ่งแฟรนไชส์ใหญ่และมีคนไข้เยอะ ก็ยิ่งตกเป็นเป้าการกดราคา
ความเสี่ยงข้อสามคือ การถูก GLP-1 ดิสรัปต์ ที่น่าขันคือ คลื่นที่สร้างโอกาสใหญ่ที่สุด (GLP-1) ก็เป็นภัยคุกคามด้วย ถ้ายาตัวเดียวลดน้ำหนักได้และคุมทั้งเบาหวาน หัวใจ ไต พร้อมกัน คนไข้อาจ ไม่ต้อง กินยาความดัน ยาเบาหวาน ยาลดไขมันหลายตัวแยกกันอีกต่อไป แฟรนไชส์เรื้อรังแบบเดิมบางตัวอาจถูกแทนที่ด้วยเข็มฉีดตัวเดียว — ผู้ที่ไม่มี GLP-1 ในมือจึงเสี่ยงเป็นพิเศษ
สรุปสั้นๆ: ยาที่ต้องกินทุกวันตลอดชีวิตคือธุรกิจที่คาดเดารายได้ได้ดีที่สุด เพราะคนไข้หยุดไม่ได้ และสังคมที่แก่ลงก็ป้อนคนไข้ใหม่เข้ามาเรื่อยๆ แต่มันคือธุรกิจที่ต้อง “วิ่งอยู่กับที่ตลอดเวลา” — เพราะทุกแฟรนไชส์มีวันหมดอายุที่กำหนดไว้แล้วในปฏิทิน เข้าใจ node นี้คือเข้าใจว่าทำไมบริษัทยาถึงรวยมหาศาลและเปราะบางในเวลาเดียวกัน