Megatrend · Digital Finance
ปล่อยกู้ด้วยซอฟต์แวร์: เมื่อ “ข้อมูล” ตัดสินใจแทนเครดิตสกอร์
เป็นร้อยปีที่การกู้เงินถูกตัดสินด้วยตัวเลขเดียว — เครดิตสกอร์ — แล้วคนที่ “ประวัติบาง” ก็ถูกปฏิเสธ ตอนนี้บริษัทอย่าง Upstart, Affirm, SoFi และ Klarna กำลังเขียนกฎใหม่: ใช้ข้อมูลนับพันจุดกับ AI มาตัดสินว่าใครน่าเชื่อถือ ปล่อยกู้ผ่านแอป และแบ่งจ่ายให้คุณตรงหน้าจอชำระเงิน นี่คือเรื่องของการเอา “ซอฟต์แวร์กับข้อมูล” มาแทน “สาขาธนาคารกับสกอร์” — พร้อมคำถามที่ตอบยากว่ามันคือการเข้าถึง หรือกับดักหนี้
01มันคืออะไร
ลองนึกภาพคุณซื้อรองเท้าออนไลน์ราคา 4,000 บาท ตอนกดจ่าย มีปุ่มขึ้นมาว่า “แบ่งจ่าย 4 งวด งวดละ 1,000” คุณกดตกลง ได้รองเท้าทันที ไม่ต้องมีบัตรเครดิต ไม่ต้องคุยกับธนาคาร — ทั้งหมดเกิดใน 3 วินาที นั่นคือ Digital Lending ในรูปแบบที่คุณน่าจะเจอบ่อยที่สุด
พูดให้ตรง: node นี้คือ การปล่อยกู้ผ่านซอฟต์แวร์ โดยใช้ข้อมูลแทนการตัดสินด้วยเครดิตสกอร์เพียงอย่างเดียว และเกิดขึ้นนอกสาขาธนาคารแบบเดิม มันเป็นสาขาย่อยภายใต้เมกะเทรนด์ Digital Finance & Tokenization — การเงินที่ถูกเขียนใหม่ให้เป็นซอฟต์แวร์ทั้งหมด
มีสามรูปแบบหลักที่ต้องแยกให้ออก เพราะมันคนละกลไกกัน:
- BNPL (Buy-Now-Pay-Later / ซื้อก่อนจ่ายทีหลัง): แบ่งของชิ้นเดียวเป็นงวดสั้นๆ (ส่วนใหญ่ 4 งวด) ฝังอยู่ตรงหน้าจอชำระเงินของร้านค้าออนไลน์ — Affirm, Klarna, Afterpay (ของ Block)
- AI / Alt-data Underwriting (ประเมินเครดิตด้วย AI และข้อมูลทางเลือก): ใช้ข้อมูลนับพันจุด + แมชชีนเลิร์นนิ่ง ตัดสินว่าใครน่าเชื่อถือ เพื่อปล่อยกู้ได้เร็วขึ้นและเข้าถึงคนที่ธนาคารเมินเพราะ “ประวัติบาง” — Upstart, SoFi
- Marketplace Lending (ตลาดกลางสินเชื่อ): แพลตฟอร์มจับคู่คนกู้กับนักลงทุน/สถาบันที่อยากปล่อยกู้ — LendingClub, Funding Circle
คือ “กระบวนการตัดสินว่าจะปล่อยกู้ให้ใคร ดอกเบี้ยเท่าไหร่ และเสี่ยงแค่ไหน” หัวใจของธุรกิจปล่อยกู้อยู่ตรงนี้ทั้งหมด — ใครประเมินแม่นกว่า ก็ปล่อยกู้ได้กว้างกว่าโดยขาดทุนน้อยกว่า บทเรียนนี้ส่วนใหญ่คือเรื่องของการที่ AI และข้อมูลกำลังเปลี่ยนวิธี underwrite
02ทำไมถึงสำคัญต่อเศรษฐกิจ
สินเชื่อคือเลือดที่หล่อเลี้ยงเศรษฐกิจ — บ้าน รถ การศึกษา ธุรกิจเล็ก ล้วนต้องกู้ และมาเป็นร้อยปีที่ “ผู้คุมประตู” คือธนาคารกับเครดิตบูโร ใครสกอร์ไม่ถึง ก็ถูกปฏิเสธ Digital Lending สำคัญเพราะมันแย่งงานตัดสินใจชิ้นนี้มาทำด้วยซอฟต์แวร์ ทำให้เร็วขึ้น ถูกลง และเอื้อมถึงคนที่ระบบเดิมมองไม่เห็น
ขนาดของมันใหญ่กว่าที่คนทั่วไปรู้สึก เฉพาะ แพลตฟอร์มเทคโนโลยีที่ขับเคลื่อนการปล่อยกู้ดิจิทัล ก็มีมูลค่าราว $14,000 ล้านในปี 2025 และหลายสำนักวิจัยคาดว่าจะโตไปแตะ $70,000–115,000 ล้านภายในช่วงต้นทศวรรษ 2030 ด้วยอัตราโตเฉลี่ยราว 27% ต่อปี — เป็นหนึ่งในเซกเมนต์ฟินเทคที่โตเร็วที่สุด
ถ้านับ ยอดเงินที่ปล่อยกู้ผ่านช่องทางดิจิทัล ตัวเลขยิ่งมหาศาล — ราว $566,000 ล้าน ในระดับโลก เหตุผลที่มันโตคือมันแก้ “ความเจ็บปวด” สองอย่างพร้อมกัน: ฝั่งผู้กู้ได้เงินเร็วและเข้าถึงง่ายขึ้น ฝั่งผู้ปล่อยกู้ลดต้นทุนสาขาและคนลงไปได้มาก เพราะกระบวนการเป็นซอฟต์แวร์เกือบทั้งหมด
ที่สำคัญต่อ “เศรษฐกิจจริง” คือมันเปลี่ยนว่า ใครเข้าถึงเครดิตได้ มีคนอเมริกันหลายสิบล้านคนที่ระบบเครดิตบูโรแบบเดิมแทบมองไม่เห็น (เรียกว่า “credit invisible” หรือ “thin-file”) — ไม่ใช่เพราะเขาเสี่ยง แต่เพราะ ไม่มีประวัติพอให้คะแนน เด็กจบใหม่ คนเพิ่งย้ายประเทศ คนไม่เคยมีบัตรเครดิต ระบบที่ใช้ข้อมูลทางเลือกคือกุญแจที่อาจเปิดประตูให้คนกลุ่มนี้ได้จริง
03มันทำงานยังไง — ข้อมูลแทนสกอร์
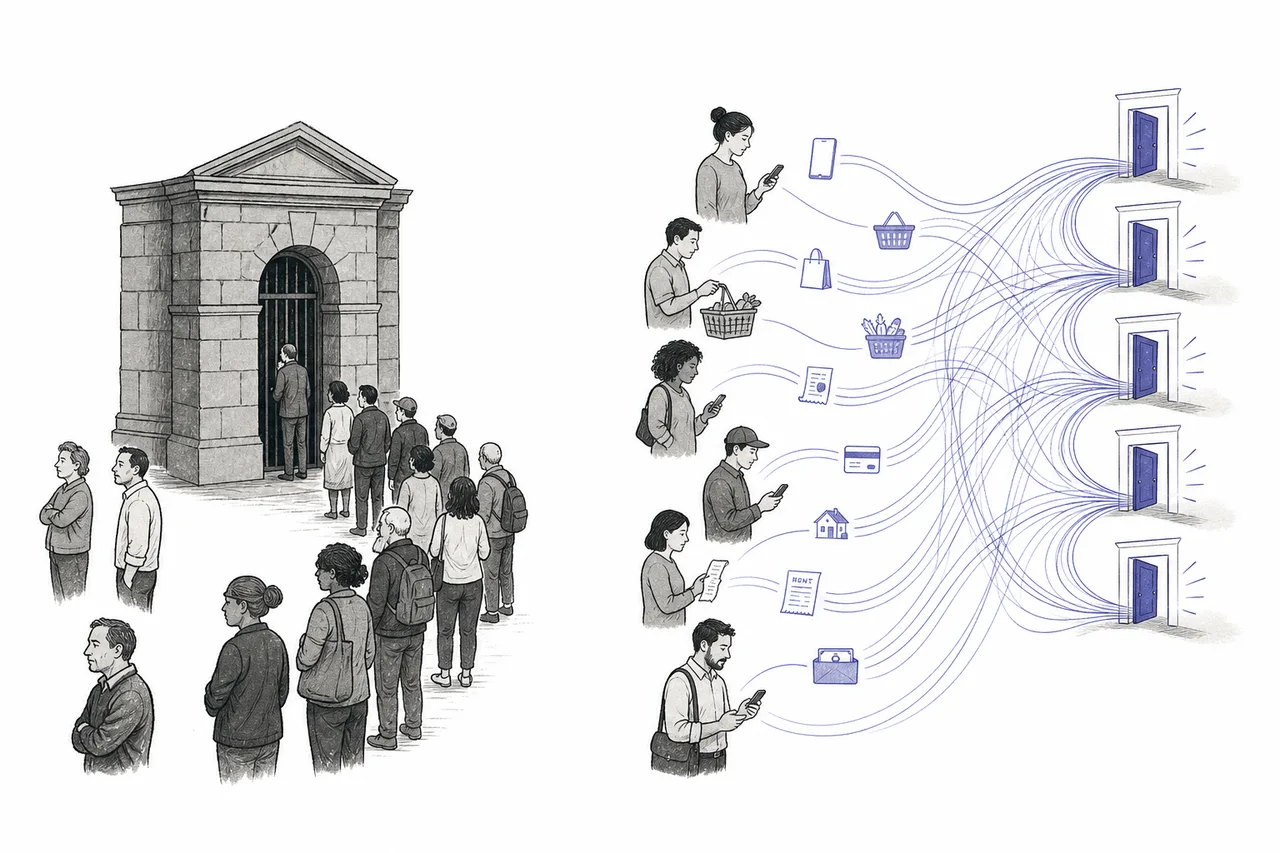
เพื่อเข้าใจว่าทำไมมันถึงเปลี่ยนเกม ต้องเข้าใจวิธีเดิมก่อน ระบบเดิมตัดสินคุณด้วยตัวเลขเดียว — เครดิตสกอร์ (ในสหรัฐฯ คือ FICO) ที่สร้างจากข้อมูลไม่กี่ตัว เช่น ประวัติชำระหนี้และยอดหนี้คงค้าง มันทำงานเหมือน ประตูเดียวที่มีไม้กั้น: สกอร์ถึงเส้น = ผ่าน, ไม่ถึง = ถูกปฏิเสธ ปัญหาคือถ้าคุณ “ประวัติบาง” คุณไม่ได้ถูกตัดสินว่าแย่ คุณแค่ ไม่มีข้อมูลพอ — แล้วก็ถูกปฏิเสธไปด้วย
แนวทางใหม่ทำตรงกันข้าม แทนที่จะดูตัวเลขเดียว มันป้อน สัญญาณนับพันจุด เข้าโมเดลแมชชีนเลิร์นนิ่ง — ระดับการศึกษาและสาขาที่เรียน อาชีพ ประวัติรายได้ รูปแบบการใช้จ่าย กระแสเงินในบัญชี ไปจนถึงพฤติกรรมบนแอป — แล้วให้โมเดลเรียนรู้ว่ารูปแบบไหน “มักจ่ายคืน” กับ “มักผิดนัด” ผลคือมันแยกแยะคนได้ละเอียดขึ้นมาก โดยเฉพาะคนที่สกอร์เดิมตอบไม่ได้
ผู้บุกเบิกแนวนี้คือ Upstart โมเดลของมันใช้ตัวแปรกว่า 1,600 ตัว และในไตรมาส 3 ปี 2025 ปล่อยกู้ไปกว่า 428,000 รายการ ($2,900 ล้าน) โดย กว่า 90% ของสินเชื่อถูกอนุมัติอัตโนมัติ ไม่มีมนุษย์เข้ามาแตะเลย สิ่งที่ Upstart ภูมิใจที่สุดคือ “ความสามารถในการแยกคนจ่ายคืนออกจากคนผิดนัด” ยังอยู่ระดับสูงสุด — แปลว่าโมเดลทำงานแม่นแม้ปล่อยกู้กว้างขึ้น
แต่ความเร็วและความกว้างนี้ไม่ได้มาฟรี เมื่อใช้ข้อมูลนับพันจุดกับ AI ก็เกิดความเสี่ยงใหม่ที่ระบบเดิมไม่มี — โมเดลกลายเป็น “กล่องดำ” ที่อธิบายยากว่าทำไมปฏิเสธใคร และอาจซ่อนอคติ (bias) ที่เลือกปฏิบัติกับบางกลุ่มโดยไม่ตั้งใจ ซึ่งเป็นประเด็นที่หน่วยงานกำกับจับตาหนัก
04BNPL — แบ่งจ่ายที่หน้าจ่ายเงิน
อีกครึ่งของเรื่องนี้คือ BNPL ที่คุณน่าจะเคยเจอแล้ว มันคือการ แบ่งของชิ้นเดียวเป็นงวดสั้นๆ ตรงจุดชำระเงิน ส่วนใหญ่เป็นแบบ “จ่าย 4 งวด ไม่มีดอกเบี้ย” โดยผู้ให้บริการไปเก็บค่าธรรมเนียมจากร้านค้าแทน เพราะ BNPL ช่วยให้ลูกค้ากดซื้อง่ายขึ้นและยอดต่อบิลสูงขึ้น
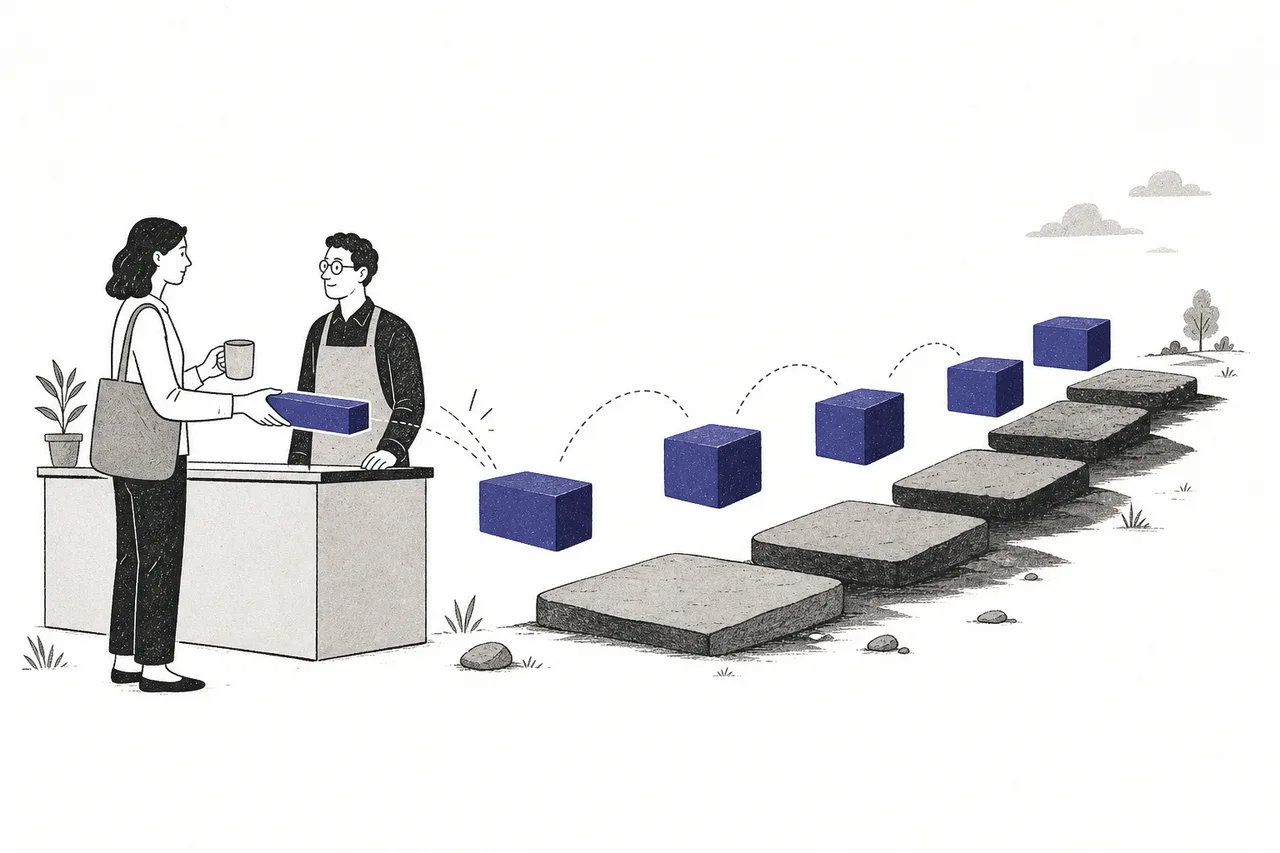
ขนาดของ BNPL ไม่ใช่เรื่องเล่นๆ — ยอดซื้อผ่าน BNPL ทั่วโลก (GMV) แตะราว $560,000 ล้านในปี 2025 โต ~14% จากปีก่อน และอเมริกาเหนือกินส่วนแบ่งราว 56% ที่น่าสนใจคือ ผู้ให้บริการแค่ 5 รายในสหรัฐฯ — Affirm, Klarna, Afterpay, Zip, Sezzle — ครองตลาดรวมกันกว่า 95% เป็นตลาดที่กระจุกตัวสูงมาก
เจ้าตลาดฝั่งสหรัฐฯ คือ Affirm ในปีงบ 2025 มียอดซื้อผ่านแพลตฟอร์ม (GMV) ราว $36,000 ล้าน รายได้ราว $3,200 ล้าน และมีผู้ใช้ active ราว 23 ล้านคน จุดเปลี่ยนสำคัญคือไตรมาสสุดท้ายปีงบ 2025 Affirm ทำ กำไรจากการดำเนินงานได้เป็นครั้งแรก — ตอบคำถามที่ค้างคามานานว่า “BNPL ทำกำไรได้จริงไหม” ส่วน Klarna ยักษ์จากสวีเดน มีผู้ใช้ราว 111 ล้านคนใน 26 ประเทศ และเข้าตลาดหุ้น NYSE เมื่อกันยายน 2025 (ชื่อย่อ KLAR) ที่มูลค่าราว $17,400 ล้าน
คือ “มูลค่าสินค้ารวมที่ซื้อขายผ่านแพลตฟอร์ม” ไม่ใช่รายได้ของบริษัท — Affirm ปล่อยให้คนซื้อของรวม $36,000 ล้าน แต่รายได้จริงของบริษัท (จากค่าธรรมเนียมร้านค้า + ดอกเบี้ย) อยู่ที่ราว $3,200 ล้าน เวลาดูบริษัท BNPL ต้องแยกสองตัวนี้ให้ออก
05มันเชื่อมกับอะไรบ้าง
node นี้ไม่ได้อยู่ลำพัง มันเป็นหนึ่งในชิ้นส่วนของ Digital Finance & Tokenization และเกาะเกี่ยวกับ node พี่น้องอย่างแน่นหนา:
- คู่กับ Digital Banking & Neobanks: นี่คือเส้นที่เบลอที่สุด — SoFi เริ่มจากปล่อยกู้ แล้วไปขอ “ใบอนุญาตธนาคาร” (bank charter) เพื่อรับเงินฝากต้นทุนถูกมาปล่อยกู้ ทำให้มันเป็นทั้งผู้ปล่อยกู้ดิจิทัลและนีโอแบงก์ในตัวเดียว การมีใบอนุญาตธนาคารคือ “อาวุธ” ที่ทำให้ต้นทุนเงินถูกลงมาก
- ฝังอยู่บน Payments Modernization & Rails: BNPL จะเกิดขึ้นไม่ได้เลยถ้าไม่มีระบบชำระเงินที่ฝังปุ่ม “แบ่งจ่าย” เข้าไปในหน้าจ่ายเงินของร้านค้าได้อย่างไร้รอยต่อ
- หัวใจคือ AI Applications: ความได้เปรียบทั้งหมดของ Upstart มาจากโมเดล AI ที่ประเมินเครดิตแม่นกว่า — ปล่อยกู้ดิจิทัลคือหนึ่งในการใช้งาน AI ที่จับต้องเงินได้ชัดเจนที่สุด
มองออกไปนอกหมวด Digital Finance มันยังเชื่อมกับเทรนด์ใหญ่อื่น — มันต้องพึ่ง Cloud & Digital Infrastructure เป็นฐานรันโมเดลและประมวลผล และพึ่ง Cybersecurity & Digital Trust อย่างหนัก เพราะธุรกิจนี้คือการมอบเงินจริงให้คนที่รู้จักผ่านข้อมูลล้วนๆ ถ้าระบบยืนยันตัวตนหรือกันโกงพลาด ความเสียหายมาเป็นตัวเงินทันที
06ตอนนี้ไปถึงไหน + ผู้เล่น
ปี 2025–2026 เป็นช่วง “พิสูจน์ตัว” ของวงการนี้ หลังจากหุ้นกลุ่มฟินเทคโดนเทขายหนักในปี 2022 เพราะดอกเบี้ยขึ้น คำถามคือ “ปล่อยกู้ดิจิทัลทำกำไรได้จริง หรือแค่โตด้วยเงินถูก” คำตอบที่กำลังออกมาคือ ฝั่งที่คุมเครดิตเก่งและมีต้นทุนเงินถูกกำลังพิสูจน์ว่าทำได้
SoFi เป็นตัวอย่างที่ชัดที่สุด ไตรมาส 4 ปี 2025 ทำรายได้สุทธิแตะ $1,000 ล้านเป็นครั้งแรก กำไรสุทธิ $174 ล้าน ปล่อยสินเชื่อรวมในไตรมาสนั้นถึง $10,500 ล้าน และมีสมาชิกทะลุ 12.6 ล้านคน — ใบอนุญาตธนาคารที่ขอมาทำให้มันระดมเงินฝากต้นทุนต่ำมาปล่อยกู้ได้ ขณะที่ Upstart กลับมาโตแรง (รายได้ +71% ใน Q3 2025) หลังผ่านช่วงดอกเบี้ยสูงที่เกือบทำให้โมเดลสะดุด
07อนาคตข้างหน้า
ทิศทางแรกคือ AI underwriting จะกลายเป็นมาตรฐาน ไม่ใช่ตัวเลือก เมื่อมันกินส่วนแบ่งตลาดไปแล้วราว 44% ในปี 2025 และพิสูจน์ว่าเพิ่มอัตราอนุมัติได้โดยไม่เพิ่มความเสี่ยง ธนาคารดั้งเดิมก็เริ่ม “เช่า” โมเดลจากบริษัทอย่าง Upstart มาใช้เอง — เส้นแบ่งระหว่าง “ฟินเทค” กับ “ธนาคาร” กำลังจางลงเรื่อยๆ
ทิศทางที่สองคือ BNPL จะถูกดึงเข้าสู่ระบบเครดิตทางการ ปัจจุบันหนี้ BNPL ส่วนใหญ่ยัง “มองไม่เห็น” เพราะไม่ถูกรายงานเข้าเครดิตบูโร (เรียกกันว่า “phantom debt”) แต่แรงกดดันให้รายงานข้อมูลกำลังเพิ่มขึ้น ถ้าวันหนึ่ง BNPL ถูกนับรวมในสกอร์เครดิตเต็มตัว มันจะเปลี่ยนทั้งพฤติกรรมผู้ใช้และโมเดลความเสี่ยงของทั้งวงการ
ทิศทางที่สามคือ การควบรวมกับเงินฝาก เกมระยะยาวคือใครมีต้นทุนเงินถูกที่สุด เส้นทางของ SoFi และ LendingClub ที่ไปคว้า bank charter ชี้ว่าผู้ชนะในรอบหน้าอาจไม่ใช่ “แอปปล่อยกู้ล้วน” แต่เป็นบริษัทที่ผสมการปล่อยกู้ด้วย AI เข้ากับฐานเงินฝากแบบธนาคาร
08ความเสี่ยง — ผูกกับวัฏจักรหนี้
ต้องพูดให้ตรง: ความเสน่ห์ของธุรกิจนี้มากับความเสี่ยงที่ฝังอยู่ในตัวมัน และต่างจากซอฟต์แวร์ทั่วไปตรงที่ มันให้เงินจริงออกไป — ถ้าคนไม่จ่ายคืน นั่นคือขาดทุนจริง
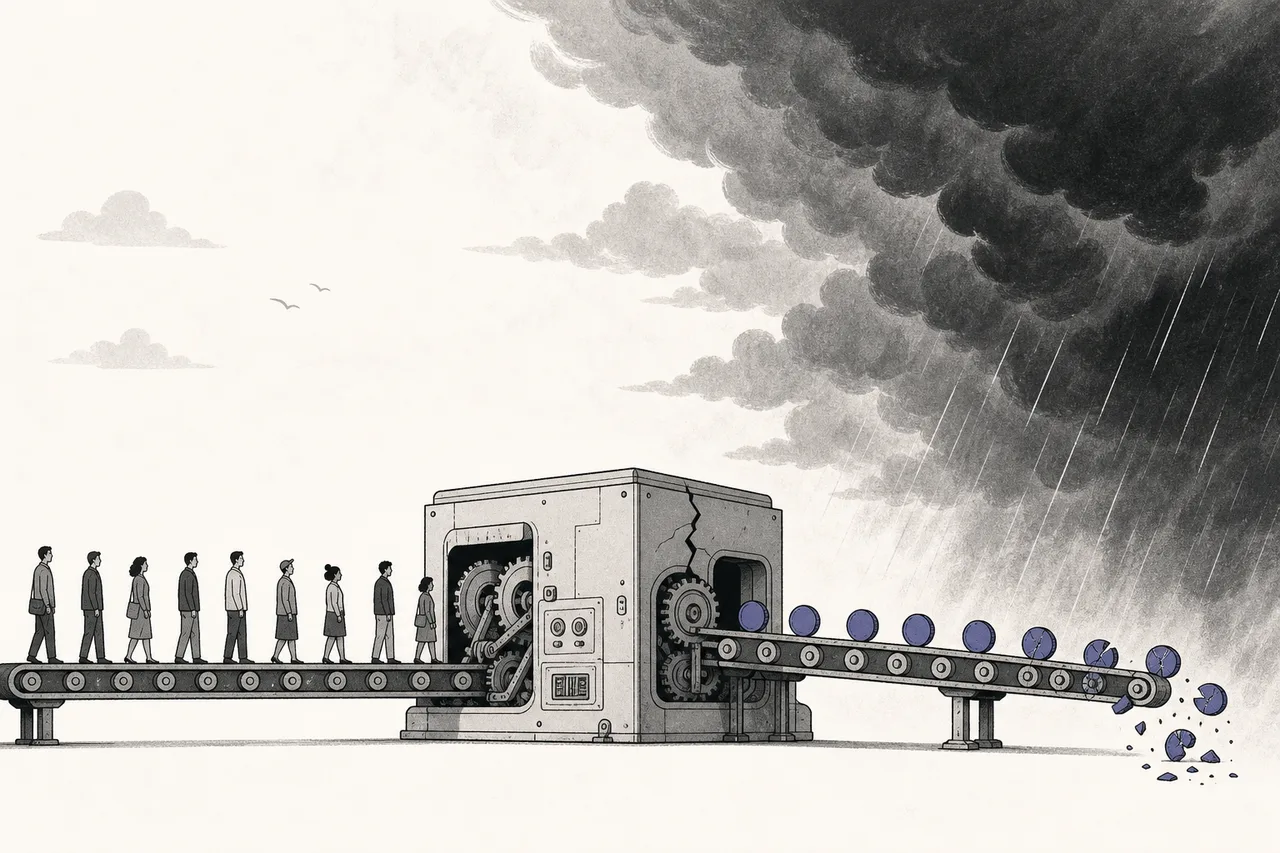
ความเสี่ยงข้อแรกและใหญ่ที่สุดคือ มันผูกกับวัฏจักรเครดิต (credit cycle) โมเดล AI ถูกฝึกด้วยข้อมูลในอดีตที่ส่วนใหญ่เป็นช่วงเศรษฐกิจดี เมื่อเศรษฐกิจถดถอย คนตกงาน การผิดนัดชำระจะพุ่งพร้อมกัน — และโมเดลที่ดูแม่นในวันฟ้าใส อาจประเมินพลาดในวันพายุ นี่คือเหตุผลที่หุ้นกลุ่มนี้เหวี่ยงแรงตามภาวะเศรษฐกิจ มากกว่าหุ้นเทคทั่วไป
ความเสี่ยงข้อสองคือ กับดักหนี้ของ BNPL ความง่ายคือดาบสองคม รายงานของ CFPB พบว่าเกือบ 30% ของผู้ใช้ BNPL เคยมีการชำระล่าช้าอย่างน้อยหนึ่งครั้งในรอบปี และผลสำรวจบางสำนัก (LendingTree) สูงถึง 41% เพราะคนมักใช้ BNPL หลายเจ้าพร้อมกันจน “ก่อหนี้ซ้อนหนี้” โดยไม่รู้ตัว — และเพราะหนี้ก้อนนี้ไม่ถูกรายงานเข้าบูโร ไม่มีใครเห็นภาพรวมว่าครัวเรือนก่อหนี้แฝงไว้เท่าไหร่
ความเสี่ยงข้อสามคือ กฎกติกาที่ยังไม่นิ่ง ในปี 2025 หน่วยงานกำกับสหรัฐฯ (CFPB) กลับถอยจากการออกกฎคุม BNPL — ดีต่อบริษัทในระยะสั้น แต่หมายความว่ากติกายังเปลี่ยนได้ทุกเมื่อตามทิศทางการเมือง อีกด้านคือ โมเดลกล่องดำ: เมื่อ AI ตัดสินว่าใครได้กู้ ก็ต้องตอบให้ได้ว่ามัน ไม่เลือกปฏิบัติ กับกลุ่มเปราะบาง ซึ่งเป็นโจทย์ทั้งทางเทคนิคและทางกฎหมายที่ยังไม่จบ