Megatrend · Digital Finance
ธนาคารที่เกิดในแอป ไม่มีสาขาสักแห่ง แต่มีลูกค้ามากกว่าธนาคารใหญ่ที่สุดในประเทศ
ลองนึกถึงธนาคารที่ไม่มีสาขา ไม่มีพนักงานหน้าเคาน์เตอร์ ไม่มีคิว — มีแค่แอปในมือถือ ฟังดูเหมือนของเล่น แต่ในบราซิล ธนาคารแบบนี้ชื่อ Nubank มีลูกค้า 131 ล้านคน มากกว่าธนาคารดั้งเดิมทุกแห่งในประเทศ และที่สำคัญที่สุด — มันทำกำไรจริง บทเรียนนี้จะเล่าว่าทำไม “ธนาคารไร้สาขา” ถึงเปลี่ยนเกม ใครชนะ ใครยังเจ็บตัว และทำไมมันถึงสำคัญกับคนที่ไม่เคยมีบัญชีธนาคารมาทั้งชีวิต
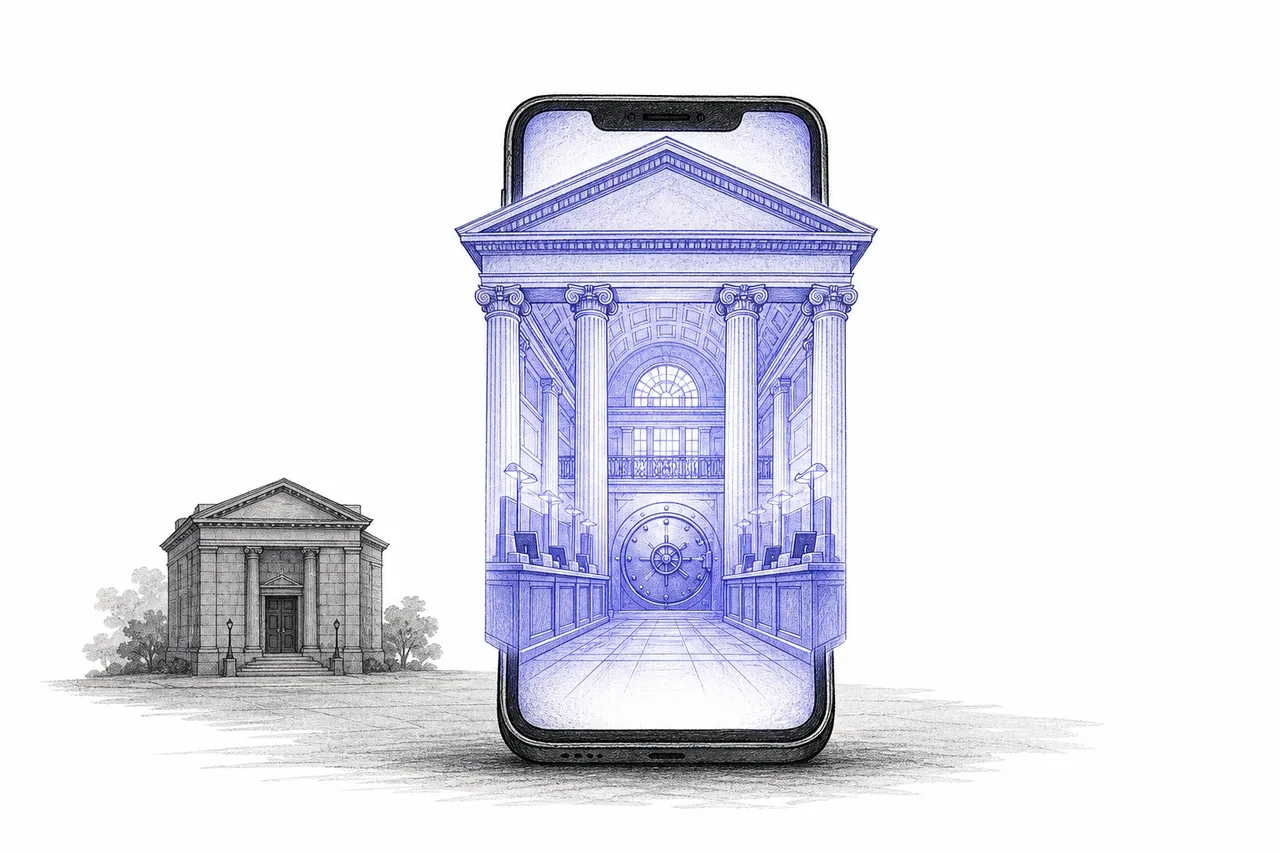
01มันคืออะไร (ธนาคารที่เกิดในแอป)
เวลาเราพูดถึง “แอปธนาคาร” ส่วนใหญ่เรานึกถึงแอปของธนาคารดั้งเดิม — ธนาคารที่มีสาขาเป็นพันแห่งมาก่อน แล้วค่อยทำแอปทีหลัง แต่ neobank (อ่านว่า “นีโอแบงก์”) ไม่ใช่แบบนั้น มันคือธนาคารที่ “เกิดในแอป” ตั้งแต่วันแรก — ไม่มีสาขา ไม่มีเคาน์เตอร์ ไม่มีสมุดบัญชี ลูกค้าเปิดบัญชีด้วยการถ่ายรูปบัตรประชาชนผ่านมือถือ เสร็จใน 5 นาที
คำว่า neobank กับ “digital banking” มักใช้ปนกัน แต่นิยามที่ใช้ในบทเรียนนี้แคบและชัด: เราหมายถึง ธนาคารดิจิทัลแท้ๆ ที่สร้างขึ้นมาใหม่โดยไม่มีสาขา (แบบ Nubank, Revolut) — ไม่นับ ธนาคารเก่าที่แค่เพิ่มบริการออนไลน์เข้าไป ความต่างนี้สำคัญมาก เพราะหัวใจของเรื่องราวทั้งหมดอยู่ที่คำว่า “ไม่มีสาขา”
Neobank = ธนาคารที่ไม่มีสาขาเลย เกิดมาเป็นดิจิทัลตั้งแต่ต้น บางรายมีใบอนุญาตธนาคารเต็มตัว (เรียก challenger bank เช่น Monzo) บางรายไม่มีใบอนุญาตเอง แต่ไป “เช่า” ใบอนุญาตจากแบงก์อื่นอยู่เบื้องหลัง (เช่น Chime) · ส่วน แอปของแบงก์ดั้งเดิม ไม่นับเป็น neobank เพราะมันยังแบกต้นทุนสาขาและระบบเก่าอยู่ — ซึ่งเป็นต้นทุนที่ neobank ไม่มี
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Digital Finance & Tokenization — โลกของเงินที่ย้ายเข้าไปอยู่ในแอปและบนเครือข่ายดิจิทัล Neobank คือ “หน้าร้าน” ที่ผู้บริโภคทั่วไปสัมผัสเทรนด์นี้โดยตรง: ที่ที่เงินเดือนเข้า ที่ที่จ่ายบิล ที่ที่กู้เงินก้อนแรก — ทั้งหมดจบในจอเดียว
02ทำไมถึงสำคัญ — เอื้อมถึงคนที่ธนาคารทิ้งไว้
เหตุผลที่ neobank ไม่ใช่แค่ “แอปสวยๆ” แต่เป็นเมกะเทรนด์จริง มาจากตัวเลขเดียวที่เปลี่ยนทุกอย่าง: ต้นทุนในการดูแลลูกค้าหนึ่งคน
ธนาคารดั้งเดิมต้องแบกค่าสาขา ค่าพนักงานหน้าเคาน์เตอร์ และระบบไอทีเก่าแก่ งานวิจัยของ Accenture ประเมินว่าธนาคารดั้งเดิมในอังกฤษมีต้นทุนดูแลลูกค้า กว่า $210 ต่อคนต่อปี ขณะที่ neobank ทำได้ที่ เพียง $25–63 ต่อคนต่อปี — ราวหนึ่งในสามถึงหนึ่งในห้า เมื่อต้นทุนต่อหัวต่ำขนาดนี้ neobank จึงทำสิ่งที่ธนาคารเก่าทำไม่คุ้ม นั่นคือ เปิดบัญชีให้คนที่มีเงินน้อย
นี่คือเหตุผลที่ neobank เติบโตเร็วที่สุดใน ตลาดเกิดใหม่ — ที่ที่มีคน “unbanked” (ไม่มีบัญชีธนาคาร) มหาศาล รายงาน Global Findex ของธนาคารโลกประเมินว่ายังมีผู้ใหญ่ราว 1.3 พันล้านคน ทั่วโลกที่ไม่มีบัญชีธนาคาร โดยกว่าครึ่ง (650 ล้านคน) กระจุกอยู่ใน 8 ประเทศ เช่น อินเดีย อินโดนีเซีย เม็กซิโก ไนจีเรีย คนเหล่านี้ “ไม่คุ้ม” สำหรับสาขาธนาคารดั้งเดิม แต่ คุ้มมาก สำหรับแอปที่ต้นทุนต่อหัวเกือบเป็นศูนย์
ผลคือฐานผู้ใช้ระเบิด จำนวนผู้ใช้ neobank ทั่วโลกโตจากราว 146 ล้านคนในปี 2021 เป็นราว 350 ล้านคนในปี 2026 และตลาดบริการ neobank ทั้งหมดถูกประเมินไว้ราว $211–261 พันล้านในปี 2025 พร้อมอัตราโตเฉลี่ยที่นักวิจัยส่วนใหญ่ให้ไว้สูงถึง ~46–49% ต่อปี (แม้ตัวเลขจะต่างกันมากตามสำนัก ก็ชี้ทิศเดียวกันคือ “โตแรงมาก”)
03มันทำงานยังไง (วงล้อ neobank)
โมเดลธุรกิจของ neobank ที่ชนะ มีจังหวะ 3 ก้าวเหมือนกันแทบทุกราย และมันหมุนเป็น “วงล้อ” (flywheel) ที่ยิ่งหมุนยิ่งแรง
ก้าวที่ 1 — ไม่มีสาขา ต้นทุนต่อหัวต่ำเฉียดศูนย์. เพราะไม่ต้องแบกสาขาและคน neobank จึง “รับ” ลูกค้าที่ธนาคารเก่ามองว่าไม่คุ้มได้ ตัวอย่างที่ชัดที่สุดคือ Nubank: ต้นทุนดูแลลูกค้าหนึ่งคนของมันอยู่ที่ ราว $0.80 ต่อเดือน เท่านั้น
ก้าวที่ 2 — เริ่มจากสินค้าตัวเดียว แล้วดึงคนเข้ามา. neobank ส่วนใหญ่ไม่ได้เปิดมาขายทุกอย่าง มันเริ่มจาก สินค้าเรือธงตัวเดียว ที่ฟรีหรือถูกจนคนอดใช้ไม่ได้ — Nubank เริ่มจากบัตรเครดิตไม่มีค่าธรรมเนียม, Revolut เริ่มจากการแลกเงินต่างประเทศเรตดี, Chime เริ่มจากบัญชีที่ไม่มีค่าธรรมเนียมและได้เงินเดือนเร็วขึ้น 2 วัน
ก้าวที่ 3 — แล้วค่อยขายของเพิ่ม (cross-sell) เพื่อทำเงิน. นี่คือก้าวที่ทำกำไร เมื่อลูกค้าอยู่ในแอปแล้ว neobank ก็เสนอสินเชื่อ บัตรเครดิต ประกัน การลงทุน หรือคริปโตต่อ ยิ่งลูกค้าอยู่นาน ยิ่งใช้ของหลายอย่าง — ลูกค้าเก่าของ Nubank ใช้ผลิตภัณฑ์เฉลี่ย 4.1 อย่าง ต่อคน
กุญแจของทั้งวงล้ออยู่ที่ช่องว่างระหว่าง “รายได้ต่อหัว” กับ “ต้นทุนต่อหัว” ดูตัวเลขของ Nubank ในไตรมาส 4 ปี 2025: รายได้เฉลี่ยต่อลูกค้าที่ใช้งานอยู่ที่ ~$15 ต่อเดือน ขณะที่ต้นทุนดูแลอยู่ที่ ~$0.80 ต่อเดือน — ส่วนต่างมหาศาลนี้แหละคือเครื่องพิมพ์เงินของ neobank ที่ทำสำเร็จ
04มันอยู่ตรงไหนใน Digital Finance
neobank ไม่ได้อยู่โดดๆ มันคือ “หน้าร้าน” ที่นั่งทับบนชั้นเทคโนโลยีอื่น และเป็นช่องทางขายให้กับสาขาพี่น้องในเทรนด์ Digital Finance เดียวกัน:
- เป็นหน้าร้านขาย Digital Lending & Alt-Credit: ก้าวที่ทำกำไรของ neobank เกือบทั้งหมดคือ “สินเชื่อ” — บัตรเครดิต สินเชื่อส่วนบุคคล สินเชื่อมีหลักประกัน Nubank มีพอร์ตสินเชื่อรวมกว่า $32 พันล้านในปี 2025 ทำให้เส้นแบ่งระหว่าง neobank กับแพลตฟอร์มปล่อยกู้ดิจิทัลแทบจะทับกัน
- ผูกกับ Payments Modernization: สิ่งแรกที่ลูกค้าใช้คือ “จ่ายเงิน” — โอน รูดบัตร สแกนจ่าย รายได้ค่าธรรมเนียมจากการรูดบัตร (interchange) คือเส้นเลือดแรกของ neobank อย่าง Chime
- ขยับเข้าสู่ Digital Wealth & Robo-Advisory: เมื่อลูกค้าอยู่ในแอปแล้ว ขั้นต่อไปของการ cross-sell คือชวนลงทุน — Revolut และ SoFi ขายทั้งหุ้น กองทุน และคริปโต ในแอปเดียวกับบัญชีเงินเดือน
- วางอยู่บน Cloud และต้องพึ่ง Cybersecurity: เพราะไม่มีสาขาให้พึ่ง ทุกอย่างจึงอยู่บนคลาวด์ — ความปลอดภัยและความเชื่อใจดิจิทัลคือเงื่อนไขที่ขาดไม่ได้ ลูกค้าจะฝากเงินก็ต่อเมื่อเชื่อว่าแอปจะไม่ล่มและไม่ถูกแฮก
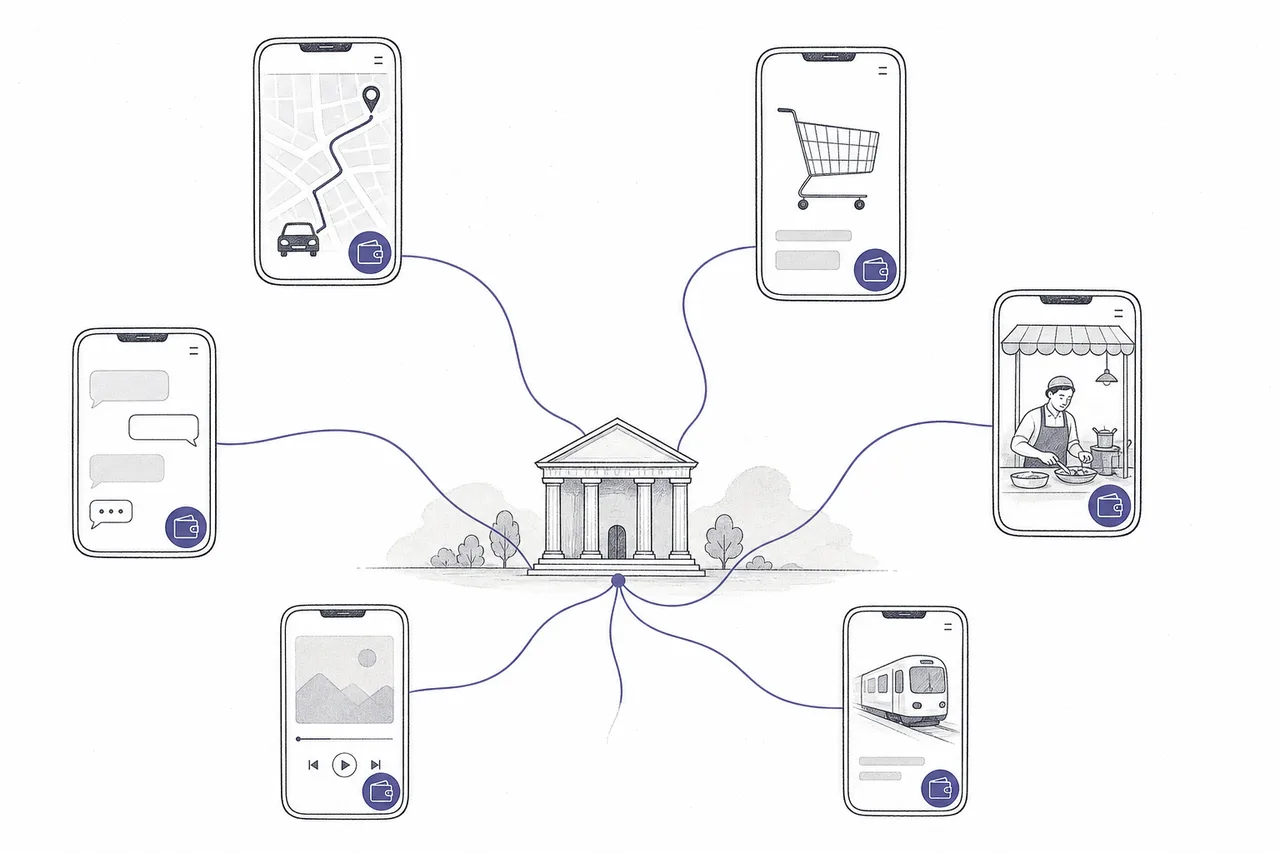
อีกชั้นที่อยู่ ใต้ neobank คือสิ่งที่เรียกว่า Banking-as-a-Service (BaaS) — โครงสร้างพื้นฐานที่ให้แบรนด์ไหนก็ได้ (แม้แต่ร้านค้าหรือแอปที่ไม่ใช่ธนาคาร) เสนอบริการธนาคารได้ โดยไม่ต้องขอใบอนุญาตเอง ตลาด BaaS ถูกประเมินไว้ราว $22–30 พันล้านในปี 2025 และคือเหตุผลที่ neobank รุ่นใหม่ๆ เกิดได้เร็วและถูกลง
BaaS = บริการ “ให้เช่า” ระบบหลังบ้านธนาคาร (ใบอนุญาต บัญชี การโอนเงิน บัตร) ผ่าน API ทำให้แอปใดก็ตามเสกบริการธนาคารขึ้นมาได้โดยไม่ต้องสร้างธนาคารเอง · Embedded finance = ผลลัพธ์ของมัน — บริการการเงิน “ฝัง” อยู่ในแอปที่ไม่ใช่ธนาคาร (เช่น แอปเรียกรถมีกระเป๋าเงิน, ร้านค้าออนไลน์ให้ผ่อนได้ทันที) เส้นแบ่งระหว่าง “ธนาคาร” กับ “แอปทั่วไป” จึงเริ่มเลือนหาย
05ตอนนี้ไปถึงไหนแล้ว — ใครทำกำไร ใครยังเจ็บ
นี่คือส่วนที่สำคัญที่สุด เพราะ neobank ทั้งวงการแยกออกเป็นสองโลกชัดเจน: โลกที่พิสูจน์แล้วว่ากำไรได้ กับ โลกที่โตผู้ใช้เร็วแต่ขาดทุนยาว
ความจริงที่เจ็บปวดคือ — ทำกำไรได้ ยากมาก มีการประเมินว่า neobank ทั่วโลก น้อยกว่า 5% เท่านั้นที่ทำกำไร และในการศึกษา neobank ที่ใหญ่ที่สุด 25 ราย มีเพียง 2 รายที่มีกำไร ส่วนใหญ่ทำรายได้ต่ำกว่า $30 ต่อลูกค้าต่อปี ปัญหาคือการดึงคนด้วยของฟรีนั้นง่าย แต่การ “ขายของเพิ่มจนคุ้มต้นทุน” นั้นยาก โดยเฉพาะในประเทศรวยที่คนมีบัญชีธนาคารเก่าอยู่แล้ว
โลกที่ 1 — ข้อพิสูจน์ว่าทำได้จริง (ตลาดเกิดใหม่). ดาวเด่นคือ Nubank ในลาตินอเมริกา ปี 2025 มันมีลูกค้า 131 ล้านคน (ใหญ่ที่สุดในบราซิล) ทำกำไรไตรมาส 4 ได้ถึง $895 ล้าน (โต ~50% จากปีก่อน) และในต้นปี 2026 ยังได้ไฟเขียวเบื้องต้นจากหน่วยงานสหรัฐฯ (OCC) ให้ขอใบอนุญาตธนาคารในอเมริกา เหตุผลที่ Nubank ชนะคือมันเล่นในตลาดที่ คนยังไม่มีบัญชี — แทนที่จะแย่งลูกค้าจากแบงก์เก่า มันสร้างลูกค้าใหม่ทั้งหมด
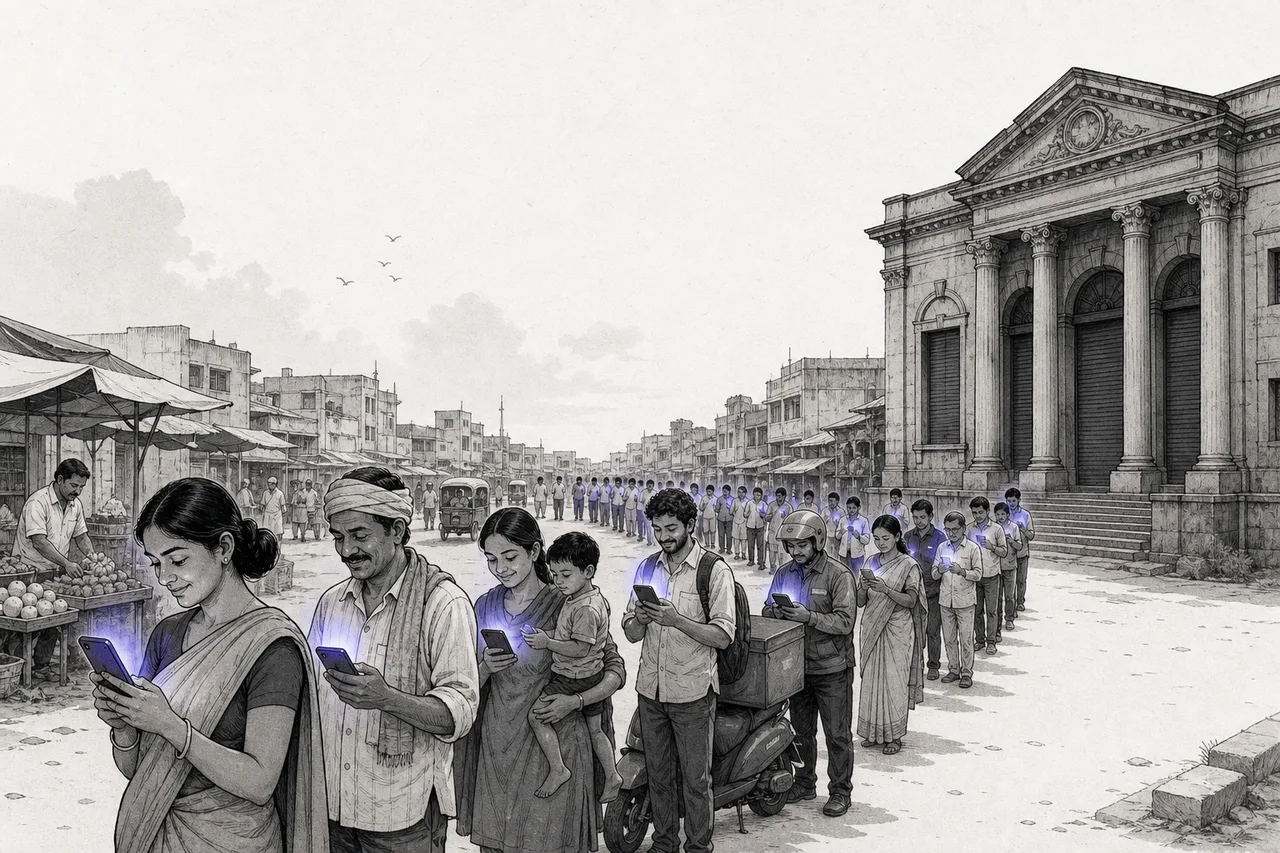
โลกที่ 2 — โตไวแต่กำไรยาก (ตลาดพัฒนาแล้ว). ในยุโรปและสหรัฐฯ neobank ต้องแย่งลูกค้าจากธนาคารเก่าที่คนมีอยู่แล้ว จึงทำกำไรยากกว่ามาก แต่ผู้นำเริ่มข้ามเส้นได้: Revolut (อังกฤษ) ทำกำไรก่อนภาษีสถิติใหม่ $2.3 พันล้านในปี 2025 (โต 57%) มีลูกค้ารายย่อย 68 ล้านคน และถูกประเมินมูลค่าถึง $75 พันล้าน ส่วน Monzo (อังกฤษ) พลิกเป็นกำไรเต็มปีและมีลูกค้าทะลุ 12 ล้านคน และ Chime (สหรัฐฯ) เข้าตลาดหุ้น (IPO) ในเดือนมิถุนายน 2025 ภายใต้ชื่อ CHYM
06ผู้เล่นหลักในสนามนี้
สนามนี้มีลักษณะพิเศษอย่างหนึ่ง: ผู้เล่นที่สำคัญที่สุดหลายรายยังเป็นบริษัทเอกชนที่ไม่ได้อยู่ในตลาดหุ้น (เช่น Revolut, Monzo) — เราจึงจัดวางผู้เล่นตามสถานะการแข่งขันและส่วนแบ่งตลาดจริง มากกว่ามูลค่าตลาดดิบ และระบุชัดว่ารายใดเป็นเอกชน
07อนาคตข้างหน้า
ทิศทางแรกคือ “จากแอปธนาคาร สู่ซูเปอร์แอปการเงิน” ผู้นำอย่าง Revolut และ Nubank ไม่ได้อยากเป็นแค่ที่ฝากเงิน แต่อยากเป็น “ที่เดียวจบ” ของชีวิตการเงิน — บัญชี สินเชื่อ ลงทุน ประกัน คริปโต แม้แต่จองตั๋วและซื้อมือถือ ยิ่ง cross-sell ได้มาก รายได้ต่อหัวยิ่งโต และนี่คือเส้นทางเดียวที่จะทำกำไรในตลาดที่อิ่มตัว
ทิศทางที่สองคือ การขยายข้ามทวีป Nubank กำลังขยับจากลาตินอเมริกาเข้าสหรัฐฯ ส่วน Revolut เร่งบุกอเมริกาและเอเชีย การที่ผู้นำตลาดเกิดใหม่ (ที่พิสูจน์โมเดลกำไรแล้ว) บุกเข้าตลาดพัฒนาแล้ว จะเป็นหนึ่งในศึกที่น่าจับตาที่สุดของวงการการเงิน
ทิศทางที่สามคือ การเงินที่ “ฝัง” อยู่ทุกที่ (embedded finance) ด้วยโครงสร้าง BaaS ที่ถูกลง อนาคตคือทุกแอป — แอปเรียกรถ ร้านค้าออนไลน์ แม้แต่โซเชียลมีเดีย — จะมี “ธนาคาร” ฝังอยู่ในตัว เส้นแบ่งระหว่าง neobank กับแอปทั่วไปจะเลือนจนแทบหายไป
08ความท้าทายและความเสี่ยง
เสน่ห์ของ neobank มาพร้อมความเสี่ยงที่ฝังลึกอยู่ในโมเดลของมันเอง
ความเสี่ยงข้อแรกและใหญ่ที่สุดคือ “ทำกำไรยากในประเทศรวย” ในตลาดที่คนมีบัญชีธนาคารอยู่แล้ว neobank ต้องแย่งลูกค้าด้วยของฟรี ซึ่งดึงคนได้ง่ายแต่ทำเงินยาก ผลคือ neobank ส่วนใหญ่ (กว่า 95%) ยังขาดทุน บทเรียนของ Nubank ชี้ว่า “กำไรมาจากตลาดที่สร้างลูกค้าใหม่ ไม่ใช่ตลาดที่ต้องแย่งลูกค้าเก่า” — ใครเล่นผิดตลาด ก็เผาเงินไปเรื่อยๆ
ความเสี่ยงข้อสองคือ “วัฏจักรสินเชื่อ” เพราะกำไรของ neobank เกือบทั้งหมดมาจากการปล่อยกู้ มันจึงผูกกับสุขภาพเศรษฐกิจโดยตรง ถ้าเศรษฐกิจแย่ คนตกงาน หนี้เสียพุ่ง กำไรที่เพิ่งได้มาก็หายวับ — และลูกค้าหลักของ neobank หลายรายคือกลุ่มรายได้น้อยที่เปราะบางต่อภาวะเศรษฐกิจมากที่สุด นี่คือความเสี่ยงที่ยังไม่ถูกทดสอบในวิกฤตเศรษฐกิจรุนแรงเต็มรูปแบบ
ความเสี่ยงข้อสามคือ “การแข่งขันและกฎเกณฑ์” ธนาคารดั้งเดิมตื่นแล้วและทำแอปของตัวเองดีขึ้นเรื่อยๆ ขณะที่หน่วยงานกำกับทั่วโลกเริ่มเข้มงวดกับ neobank และ BaaS มากขึ้น (เรื่องการฟอกเงิน การคุ้มครองเงินฝาก ความมั่นคงของระบบ) ใบอนุญาตที่เคยได้ง่ายกำลังยากขึ้น และความเชื่อใจ — สิ่งที่ทำให้คนกล้าฝากเงินไว้กับแอปที่ไม่มีสาขา — ก็เปราะบาง แค่ระบบล่มหรือถูกแฮกครั้งใหญ่ครั้งเดียว ก็สั่นคลอนได้
สรุปสั้นๆ: neobank คือเรื่องราวของธนาคารที่ทิ้งสาขาทั้งหมด แล้วใช้ต้นทุนที่ต่ำลงไปเอื้อมถึงคนที่ระบบเก่าทิ้งไว้ Nubank พิสูจน์แล้วว่ามันทำกำไรได้จริงในตลาดเกิดใหม่ ขณะที่ผู้เล่นในประเทศรวยเพิ่งจะข้ามเส้นกำไรได้ การเข้าใจ neobank ให้ขาด คือเข้าใจว่าทำไม “ธนาคาร” ในศตวรรษนี้ อาจไม่ใช่ตึกอีกต่อไป แต่เป็นไอคอนเล็กๆ ในมือถือของคน 350 ล้านคนทั่วโลก