Megatrend · Digital Finance
ค่าผ่านทางที่คุณจ่ายทุกครั้งที่รูดบัตร — และศึกชิงด่านเก็บเงิน
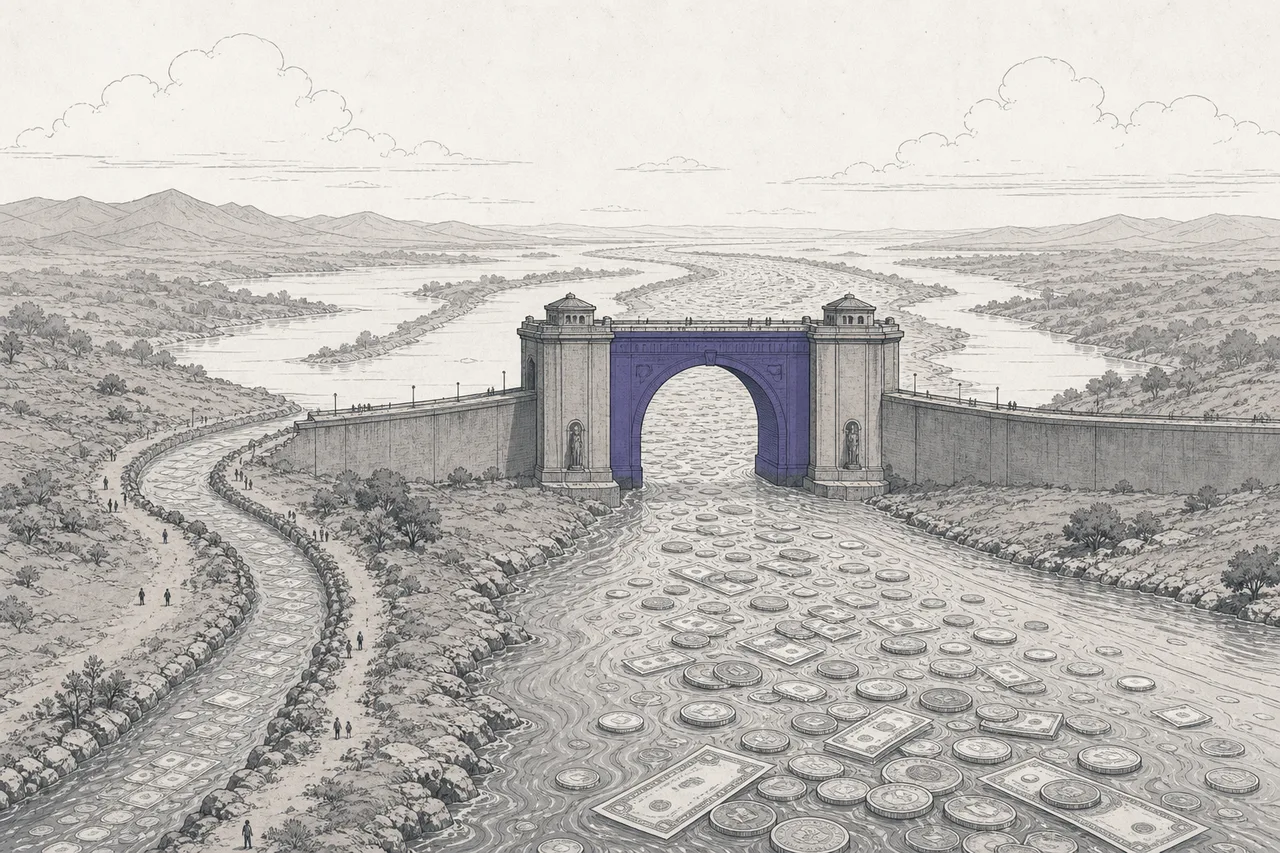
ทุกครั้งที่คุณรูดบัตร โอนเงิน หรือกดจ่ายในแอป มีเงินก้อนเล็กๆ ถูกหักออกไปตามทาง นั่นคือ “ค่าผ่านทาง” ของระบบจ่ายเงิน ธุรกิจที่ใหญ่ที่สุดในโลกการเงินก็คือคนที่ตั้งด่านเก็บค่าผ่านทางนี้ — Visa กับ Mastercard ทำกำไรขั้นต้นกว่า 60% จากการเป็นแค่ “ราง” ที่เงินวิ่งผ่าน บทเรียนนี้คือเรื่องราวของรางเหล่านั้น ว่ามันทำงานยังไง ใครเก็บค่าผ่านทาง และทำไมปี 2025–2026 ถึงเป็นช่วงที่รางใหม่ๆ — จ่ายทันที, ข้ามประเทศ, และ stablecoin — กำลังพยายามขุดทางลัดเลี่ยงด่านนั้น
01มันคืออะไร
ลองนึกถึงสิ่งที่เกิดขึ้นในเสี้ยววินาทีที่คุณรูดบัตรซื้อกาแฟ ร้านได้เงิน คุณได้กาแฟ ดูเหมือนง่าย — แต่เบื้องหลังมี “ราง” (rails) ทั้งระบบที่ส่งคำสั่ง ตรวจสอบ และย้ายเงินจริงจากบัญชีคุณไปบัญชีร้าน ภายในไม่กี่วินาที และทุกรางนั้นมีคนเป็นเจ้าของ ที่เก็บค่าธรรมเนียมเล็กๆ ทุกครั้งที่เงินวิ่งผ่าน
Payments Modernization & Rails คือ node ที่ว่าด้วย “ระบบขนเงิน” เหล่านี้ — ทั้งรางเก่าที่ครองโลกมาหลายสิบปี (เครือข่ายบัตร) และรางใหม่ที่กำลังถูกสร้างขึ้นเพื่อยุคดิจิทัล: การจ่ายแบบเรียลไทม์ (real-time), การจ่ายข้ามประเทศ (cross-border) และการชำระด้วย stablecoin นิยามของมันในแผนผังเมกะเทรนด์บอกชัดว่าคือ “เครือข่ายและตัวประมวลผลการจ่ายเงินแบบเรียลไทม์ ข้ามพรมแดน และชำระด้วย stablecoin”
มันอยู่ภายใต้เมกะเทรนด์ใหญ่ Digital Finance & Tokenization — เรื่องของการเอาเงิน สินทรัพย์ และบริการการเงินมาวางบน “รางที่โปรแกรมได้” node นี้คือชั้น platform หรือชั้นโครงสร้างพื้นฐานของเทรนด์นั้น — เป็นท่อที่ทุกอย่างต้องวิ่งผ่าน
หัวใจที่ต้องเข้าใจตั้งแต่ต้นมี 3 ชั้น และเราจะวนกลับมาที่มันตลอดทั้งบทเรียน:
- เครือข่ายบัตร (card networks): Visa และ Mastercard — “ทางหลวง” ที่เชื่อมธนาคารคนซื้อกับธนาคารคนขายเข้าด้วยกัน นี่คือด่านเก็บค่าผ่านทางตัวจริง
- ตัวรับเงิน/ตัวประมวลผล (acquirers / processors): Stripe, Adyen, Block — เทคโนโลยีที่ทำให้ร้านค้า “รับเงินได้” โดยไม่ต้องไปต่อสายกับเครือข่ายบัตรเอง
- รางใหม่ (new rails): ระบบจ่ายทันทีของรัฐ (UPI, Pix, FedNow), การโอนข้ามประเทศ และ stablecoin — รางที่พยายาม “ข้ามด่าน” ของบัตรไปเลย
คำว่า “rails” ในวงการนี้หมายถึง โครงสร้างพื้นฐานที่ใช้ย้ายเงินจากจุดหนึ่งไปอีกจุด เหมือนรางรถไฟที่ขบวนต่างๆ วิ่งบนมันได้ · รางบัตร (Visa/Mastercard), รางโอนทันที (UPI/FedNow), รางธนาคารดั้งเดิม (SWIFT, ACH) และรางบล็อกเชน (stablecoin) — แต่ละรางมีความเร็ว ต้นทุน และเจ้าของต่างกัน “Payments Modernization” ก็คือการอัปเกรดและสร้างรางใหม่ให้เร็วและถูกลง
02ทำไมถึงสำคัญ — ค่าผ่านทางบนทุกธุรกรรม
เหตุผลที่ระบบจ่ายเงินสำคัญมหาศาล สรุปได้ประโยคเดียว: มันคือธุรกิจที่เก็บเศษเสี้ยวเล็กๆ จาก “ทุกการซื้อขายบนโลก” เศษเสี้ยวที่ดูน้อย แต่พอคูณด้วยจำนวนธุรกรรมมหาศาล ก็กลายเป็นเงินก้อนมโหฬาร
ในปี 2024 อุตสาหกรรมจ่ายเงินทั้งโลกทำรายได้ราว $2.5 ล้านล้าน จากเงินที่ไหลผ่านระบบกว่า $200 ล้านล้าน และธุรกรรมรวมราว 3.6 ล้านล้านครั้ง คิดเป็น “take rate” หรือสัดส่วนที่อุตสาหกรรมเก็บได้เพียงราว 0.125% ของมูลค่าที่ไหลผ่าน — เล็กจนแทบไม่รู้สึก แต่เพราะฐานใหญ่มหาศาล มันจึงเป็นหนึ่งในขุมรายได้ที่ใหญ่ที่สุดในระบบการเงินโลก และคาดว่าจะโตไปแตะ ~$3.0 ล้านล้านภายในปี 2029
Take rate = สัดส่วนของมูลค่าธุรกรรมที่ตัวกลางเก็บไว้เป็นรายได้ ถ้าคุณซื้อของ 100 บาท แล้วระบบจ่ายเงินเก็บไป 2 บาท take rate คือ 2% · ทั้งอุตสาหกรรมเฉลี่ยอยู่ที่ ~0.125% (เพราะรวมการโอนเงินก้อนใหญ่ระหว่างธนาคารที่คิดน้อยมาก) แต่เฉพาะ การรูดบัตร take rate รวมทุกค่าธรรมเนียมอาจสูงถึง 1.5–3% — และตรงนี้แหละที่เป็นสมรภูมิ
เพื่อให้เห็นภาพว่า “เศษเสี้ยว” นี้ใหญ่แค่ไหน: เฉพาะ ค่ารูดบัตร (swipe fees) บนบัตร Visa และ Mastercard ในสหรัฐฯ ปีเดียว ธุรกิจต้องจ่ายรวมกันกว่า $100,000 ล้าน นี่คือต้นทุนที่ร้านค้าทุกร้านแบกอยู่เงียบๆ และมักผลักมาที่ราคาสินค้าที่คุณจ่าย
นี่คือเหตุผลที่ Visa และ Mastercard มักถูกเรียกว่า “โทลล์โรดของเศรษฐกิจดิจิทัล” — เป็น duopoly (ตลาดที่มีผู้ครองหลักแค่สองราย) ที่ได้เงินทุกครั้งที่โลกใช้จ่าย โดยไม่ต้องแบกความเสี่ยงเครดิตของผู้ซื้อเลย (ธนาคารผู้ออกบัตรเป็นคนแบก) จึงเป็นหนึ่งในโมเดลธุรกิจที่มี “คูเมือง” แข็งแกร่งที่สุดในโลก
03มันทำงานยังไง — เส้นทางของเงินหนึ่งครั้ง
มาตามรอยเงิน 100 บาทที่คุณจ่ายค่ากาแฟกัน ในระบบบัตร เงินไม่ได้วิ่งตรงจากบัญชีคุณไปบัญชีร้าน แต่ผ่าน “ห่วงโซ่” อย่างน้อย 4 ทอด และทุกทอดหักส่วนแบ่งของตัวเอง — รวมกันเรียกว่า “merchant discount rate” ที่ร้านต้องยอมจ่ายเพื่อรับบัตรได้
ค่าธรรมเนียมก้อนใหญ่ที่สุดในห่วงโซ่นี้คือ “interchange fee” — ส่วนที่ธนาคารผู้ออกบัตรเก็บ (ปกติ ~1–2% ของยอด) ส่วนเครือข่ายบัตรเองเก็บ “scheme fee” ที่เล็กกว่ามาก แต่เพราะมันเก็บจาก ทุกธุรกรรมทั้งโลก มันจึงรวยมหาศาล ตัวเลขจริงน่าตกใจ: ในไตรมาสเดียว Visa ประมวลผลเงินกว่า $4.5 ล้านล้าน ส่วน Mastercard ราว $2.8 ล้านล้าน รวมสองเจ้านี้ขนเงินกว่า $20 ล้านล้านต่อปี
นี่คือจุดที่ตัวละครกลุ่มสองเข้ามา — ตัวรับเงิน/ตัวประมวลผล สมัยก่อนร้านค้าต้องไปต่อสายกับธนาคารและเครือข่ายบัตรเองซึ่งยุ่งยากมาก บริษัทอย่าง Stripe, Adyen, Block เข้ามาทำให้เรื่องนี้เหลือแค่ “วาง code ไม่กี่บรรทัด” หรือ “เสียบเครื่องรูดบัตร” แล้วรับเงินได้เลย พวกเขาเก็บส่วนแบ่งของตัวเองเพิ่มอีกชั้น (เช่น Stripe คิดมาตรฐาน ~2.9% + ค่าธรรมเนียมคงที่) แลกกับความง่ายและเครื่องมือรอบด้าน ขนาดของพวกเขาก็มหึมา: ปี 2025 Stripe ประมวลผลธุรกรรมรวม $1.9 ล้านล้าน (โต 34%) ส่วน Adyen อยู่ระดับ €1.3 ล้านล้าน
04มันอยู่ตรงไหนใน Digital Finance
Payments คือ “ชั้นล่างสุด” ของ Digital Finance & Tokenization — ท่อที่เพื่อนบ้านในเทรนด์เดียวกันต้องวิ่งผ่านแทบทุกราย เพราะสุดท้ายแล้วบริการการเงินทุกอย่างต้อง “ย้ายเงิน” ในที่สุด:
- คาบเกี่ยวกับ Stablecoin Issuers & Distribution โดยตรง: stablecoin คือ “เงินดอลลาร์บนบล็อกเชน” และมันกำลังกลายเป็น ราง ใหม่สำหรับการจ่ายและชำระเงิน — สองเรื่องนี้แทบแยกกันไม่ออก (เราจะเจาะลึกในบทถัดไป)
- เป็นท่อให้ Digital Banking & Neobanks: ธนาคารดิจิทัลอย่าง Nubank/Revolut ขายประสบการณ์จ่ายเงินที่ลื่นไหล แต่เบื้องหลังก็ยังต้องวิ่งบนรางบัตรหรือรางจ่ายทันทีอยู่ดี
- เป็นรางให้ Digital Lending & Alt-Credit และ BNPL: การ “ซื้อก่อนจ่ายทีหลัง” ก็คือการแทรกสินเชื่อเข้าไปในจังหวะจ่ายเงิน — ต้องเกาะอยู่บนรางจ่ายเงินนี้เช่นกัน
- พึ่งพา Cybersecurity & Digital Trust และ Cloud & Digital Infrastructure: ระบบที่ขนเงินทั้งโลกต้องกันโกง กัน fraud และรันบนคลาวด์ที่ล่มไม่ได้ — ความเชื่อใจคือสินทรัพย์หลักของธุรกิจนี้
ในบรรดาพี่น้อง 7 node ของ Digital Finance, Payments เป็น node ที่ “เก่าแก่และทำเงินจริงที่สุด” แล้ววันนี้ (Visa/Mastercard ทำกำไรมาหลายสิบปี) ขณะที่หลายตัวยังเป็นเรื่องของอนาคต — แต่ก็เป็น node ที่กำลังถูก “รางใหม่” ท้าทายหนักที่สุดเช่นกัน
05ตอนนี้ไปถึงไหนแล้ว — รางใหม่บุกด่านเก่า
เรื่องราวของปี 2025–2026 คือ “ด่านเก่ากำลังถูกล้อม” เป็นครั้งแรกที่ duopoly บัตรเจอแรงกดดันจริงจังจากสามทิศพร้อมกัน — รางจ่ายทันทีของรัฐ, การโอนข้ามประเทศที่ถูกลง, และ stablecoin
รางที่หนึ่ง: จ่ายทันที บัญชี-สู่-บัญชี (ข้ามบัตรไปเลย)
ในหลายประเทศ ผู้คนเลิกใช้บัตรไปแล้ว และหันไปใช้ระบบ “โอนทันทีจากบัญชีถึงบัญชี” ที่รัฐสร้างให้ฟรีหรือเกือบฟรี ระบบเหล่านี้ ข้ามเครือข่ายบัตรไปเลย — ไม่มีค่าผ่านทาง 1.5–3% ตัวอย่างที่ทรงพลังที่สุดคือ UPI ของอินเดีย: ทั้งปี 2025 มีธุรกรรมรวมราว 228,000 ล้านครั้ง มูลค่ากว่า $3.4 ล้านล้าน และในช่วงปลายปี UPI แซง Visa ในจำนวนธุรกรรมต่อวันไปแล้ว (~640 ล้าน vs 639 ล้านครั้ง/วัน) ส่วน Pix ของบราซิล มีคนใช้ถึง 71% ของประชากรในเวลาแค่ 4 ปี และเคยทำสถิติ 313 ล้านธุรกรรมในวันเดียว
ในสหรัฐฯ ระบบเทียบเคียงคือ FedNow ของธนาคารกลาง ซึ่งเปิดปี 2023 และมีสถาบันเข้าร่วมแล้วเกือบ 1,200 แห่งสิ้นปี 2024 — แต่ยังไม่แพร่หลายเท่า UPI/Pix เพราะตลาดสหรัฐฯ แตกกระจายระหว่างบัตร, ACH และ wire ขณะที่ในยูโรโซน การโอนทันที (instant transfer) ก็แตะ 23% ของธุรกรรมรายย่อยแล้วในครึ่งปีแรก 2025
รางที่สอง: ข้ามประเทศ — รางที่แพงและช้าที่สุด
การส่งเงินข้ามประเทศยังเป็นจุดที่ “เจ็บ” ที่สุด ระบบ SWIFT แบบดั้งเดิมส่งผ่านธนาคารตัวกลาง (correspondent banks) ที่แต่ละทอดหักค่าธรรมเนียม $15–50 ทำให้ช้าหลายวันและแพง ต้นทุนเฉลี่ยการส่งเงินกลับบ้าน (remittance) ทั่วโลกต้นปี 2025 ยังสูงถึง 6.49% — และ BIS ยอมรับว่าเป้า G20 ที่จะกดให้ต่ำกว่า 3% ภายในปี 2027 คงทำไม่ทัน นี่คือ “ช่องโหว่” ขนาดใหญ่ที่รางใหม่หมายตา โดยเฉพาะ stablecoin
รางที่สาม: stablecoin — ราง “เงินดอลลาร์บนบล็อกเชน”
นี่คือเรื่องที่ร้อนแรงที่สุด stablecoin ทำให้ส่งดอลลาร์ดิจิทัลข้ามโลกได้ในไม่กี่วินาที ด้วยต้นทุนใกล้ศูนย์ ตลอด 24 ชั่วโมง โดยไม่ต้องผ่านธนาคารตัวกลาง — เป็นภัยคุกคามตรงต่อทั้งราง SWIFT และรางบัตร ตัวเลขปี 2025 ดูน่าตกใจ: stablecoin ชำระบนเชน รวมราว $33 ล้านล้าน มากกว่า Visa+Mastercard รวมกัน ($25.5 ล้านล้าน) — แต่ต้องระวัง ตัวเลขนี้ส่วนใหญ่เป็นการเทรด/บอท ไม่ใช่การ “จ่ายเงินซื้อของ” จริง
ภาพที่จริงกว่าคือ Stripe รายงานว่ามูลค่า การจ่ายด้วย stablecoin จริงๆ เพิ่มเป็นสองเท่าเป็นราว $400,000 ล้าน ในปี 2025 โดย ~60% เป็นการจ่ายแบบ B2B (บริษัทใช้ดอลลาร์ดิจิทัลจ่ายซัพพลายเออร์/บริหารเงินสดข้ามประเทศ) ที่เคลื่อนไหวสำคัญคือ กฎหมาย GENIUS Act ที่สหรัฐฯ ผ่านในเดือนกรกฎาคม 2025 ให้กรอบกฎหมายชัดเจนแก่ stablecoin เป็นครั้งแรก ปลดล็อกให้สถาบันการเงินกล้าใช้
ที่น่าสนใจที่สุด: แทนที่จะถูกฆ่า เครือข่ายบัตรกลับเลือก “โอบรับ” ราง stablecoin — Visa เปิดบริการชำระด้วย stablecoin (run-rate ~$4.6B ต่อปี ณ ต้นปี 2026, ออกบัตรผูก stablecoin กว่า 130 โปรแกรมใน 50+ ประเทศ) ส่วน Mastercard ประกาศซื้อ BVNK (บริษัทโครงสร้างพื้นฐาน stablecoin) มูลค่าสูงถึง $1.8B และ Stripe ซื้อ Bridge เพื่อสร้างชั้น stablecoin ของตัวเอง พวกเขารู้ดีว่า “ถ้าหยุดรางใหม่ไม่ได้ ก็ขอเป็นเจ้าของมันซะเลย”
06อนาคต — เมื่อ AI มาช้อปแทนคุณ
ทิศทางที่ใหญ่ที่สุดของอนาคตอันใกล้ ไม่ใช่แค่ “ราง” แต่คือ “ใครเป็นคนกดจ่าย” — และคำตอบกำลังเปลี่ยนจากมนุษย์เป็น AI agent เมื่อผู้ช่วย AI เริ่มซื้อของ จองตั๋ว และต่อราคาแทนคุณได้เอง ระบบจ่ายเงินต้องสร้าง “ราง” แบบใหม่ที่ให้ AI จ่ายได้อย่างปลอดภัย ตรวจสอบได้ และคุมวงเงินได้
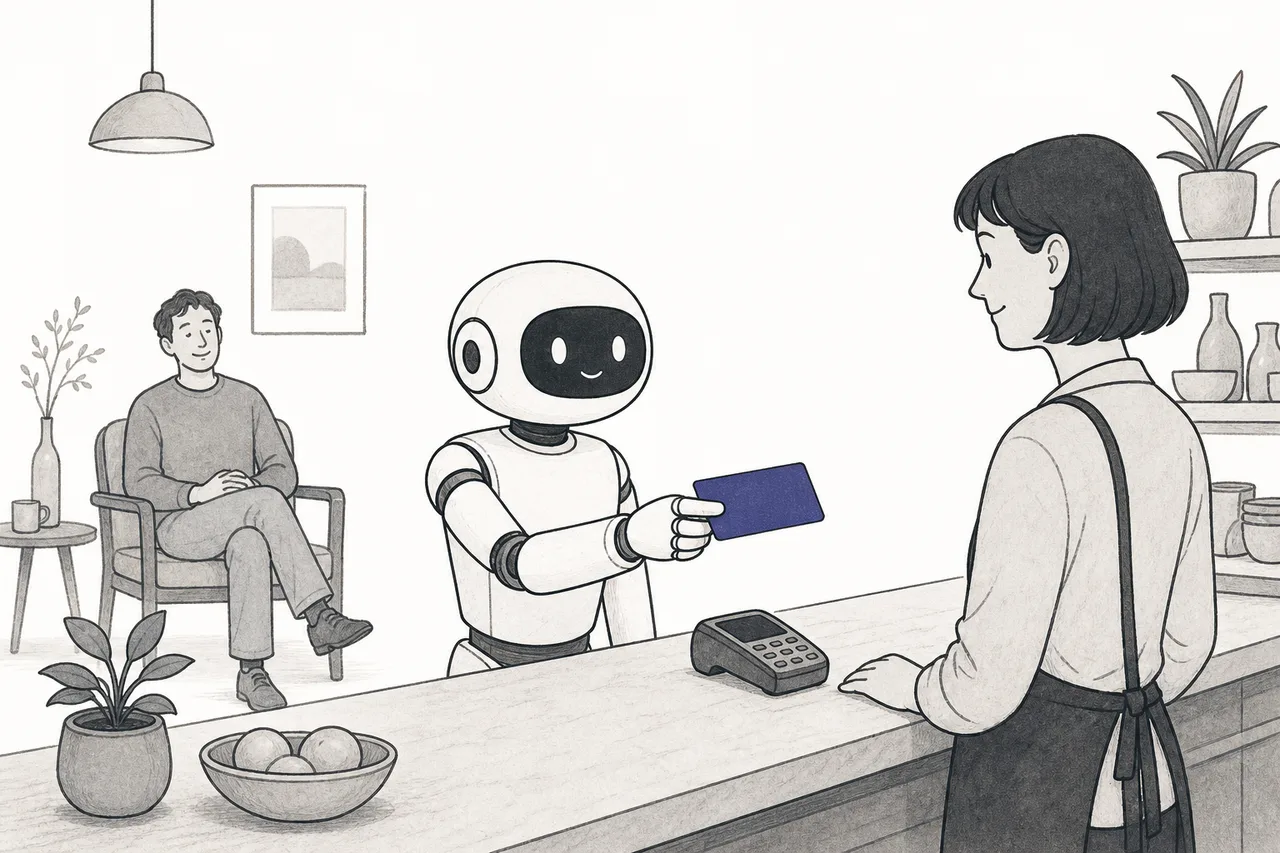
ปี 2025 เป็นปีที่ทุกเจ้าเปิดเกมนี้พร้อมกัน — Visa เปิด Intelligent Commerce และ Trusted Agent Protocol (ร่วมกับ OpenAI, Anthropic, Microsoft ฯลฯ) ให้ร้านค้าแยกแยะ “AI ที่ได้รับอนุญาต” ออกจากบอตอันตราย ส่วน Mastercard เปิด Agent Pay และทำธุรกรรมโดย AI จริงสำเร็จเป็นครั้งแรกในเดือนกันยายน 2025 ขณะที่ OpenAI จับมือ Stripe วาง Agentic Commerce Protocol ที่ขับเคลื่อน Instant Checkout ใน ChatGPT นี่เชื่อมตรงกับเมกะเทรนด์ Agentic AI — เพราะ agent ที่ทำงานแทนเราได้จริง ต้องจ่ายเงินได้
ขนาดของคลื่นนี้เริ่มเห็นแล้ว: ในช่วง Cyber Week ปลายปี 2025 AI agent มีอิทธิพลต่อยอดขายทั่วโลกถึง $67,000 ล้าน หรือราว 20% ของออเดอร์ทั้งหมด และ McKinsey ประเมินว่า agentic commerce ฝั่งผู้บริโภคในสหรัฐฯ อาจแตะ $1 ล้านล้านต่อปีภายในปี 2030
ทิศทางที่สองคือ การหลอมรวมราง — อนาคตไม่ใช่ “รางใดรางหนึ่งชนะ” แต่เป็นโลกที่ระบบจ่ายเงินเลือกรางที่ถูกและเร็วที่สุดให้อัตโนมัติ (บัตรเมื่อต้องการเครดิต/คุ้มครอง, รางจ่ายทันทีเมื่อต้องการถูก, stablecoin เมื่อต้องข้ามประเทศ) ผู้ชนะอาจไม่ใช่เจ้าของรางใดราง แต่เป็นคนที่อยู่ “ชั้นบนสุด” ที่ orchestrate ทุกรางได้ — ซึ่งเป็นเหตุผลที่ตัวประมวลผลอย่าง Stripe/Adyen และเครือข่ายบัตรต่างเร่งสร้างชั้นนี้
07ความท้าทาย & ความเสี่ยง
ธุรกิจที่ทำกำไรงามขนาดนี้ ย่อมมีคนอยากเข้ามาแย่ง และมีรัฐที่อยากเข้ามาคุม — นี่คือสามความเสี่ยงหลัก
ความเสี่ยงข้อแรกคือ การถูกข้ามด่าน (disintermediation) หัวใจของเรื่องทั้งหมด ทุกครั้งที่รางบัญชี-สู่-บัญชี (UPI, Pix, FedNow) หรือ stablecoin โตขึ้น มันคือธุรกรรมที่ ไม่ผ่านด่านบัตร และไม่จ่ายค่าผ่านทาง 1.5–3% นั้น ในตลาดที่ UPI ครองอย่างอินเดีย ส่วนแบ่งบัตรหดตัวจริง คำถามใหญ่คือโมเดล take rate งามๆ ของบัตรจะถูกกัดเซาะเร็วแค่ไหนในอีก 5–10 ปี — ทางแก้ของบัตรคือ “ย้ายไปขายบริการมูลค่าเพิ่ม” (กันโกง, ข้อมูล, โทเคน) แทนการเก็บแค่ค่าผ่านทาง
ความเสี่ยงข้อสองคือ กฎระเบียบ โดยเฉพาะเรื่อง interchange ค่ารูดบัตรที่งามถูกจับตาโดยรัฐทั่วโลก สหภาพยุโรปออกเพดาน interchange ไว้แล้ว (เดบิต 0.2%, เครดิต 0.3%) ซึ่งกดรายได้ลงมาก ในสหรัฐฯ มีทั้ง Durbin Amendment (คุมเดบิต) และร่าง Credit Card Competition Act ที่พยายามเปิดให้แข่งกับ duopoly บัตร — แม้กฎเหล่านี้จะยืดเยื้อในศาล แต่ทิศทางชัดว่า “ค่าผ่านทางจะถูกกดดันให้ลดลง” ทุกครั้งที่เพดานถูกบังคับ กำไรก้อนงามก็หดทันที
ความเสี่ยงข้อสามคือ fraud และความเชื่อใจ ระบบที่เร็วขึ้น (จ่ายทันทีถอนคืนไม่ได้) และมีผู้เล่นใหม่ (stablecoin, AI agent) ก็เปิดช่องโกงแบบใหม่ ระบบจ่ายทันทีหลายแห่งเจอปัญหา scam ที่เหยื่อ “โอนเอง” แล้วเอาคืนยาก ส่วนการให้ AI จ่ายแทนก็ต้องตอบคำถามใหญ่: ถ้า agent ซื้อผิด ใครรับผิดชอบ? นี่คือเหตุผลที่ ความปลอดภัยและความเชื่อใจดิจิทัล เป็นรากฐานที่ขาดไม่ได้ — รางที่คนไม่เชื่อใจ ต่อให้ถูกและเร็วก็ไม่มีใครใช้
สรุปสั้นๆ: Payments คือเรื่องของค่าผ่านทางเล็กๆ บนทุกธุรกรรมของโลก ที่รวมกันเป็นหนึ่งในขุมทรัพย์ที่ทำกำไรงามที่สุด · เป็นครั้งแรกในรอบหลายสิบปีที่ด่านเก่ากำลังถูกท้าทายจริงจัง — แต่ผู้คุมด่านก็ฉลาดพอจะ “เป็นเจ้าของรางที่จะมาทำลายตัวเอง” การเข้าใจ node นี้ คือเข้าใจว่าทำไมทุกครั้งที่คุณกดจ่าย จึงมีศึกชิงด่านเก็บเงินซ่อนอยู่เบื้องหลัง