Megatrend · Artificial Intelligence
เมื่อ AI ย้ายเข้ามาอยู่ในซอฟต์แวร์ที่คุณใช้อยู่แล้วทุกวัน
โมเดล AI ที่เก่งกาจไม่มีประโยชน์อะไรเลย ถ้าคนทั่วไปเข้าไม่ถึง — ชั้นนี้คือจุดที่ AI ออกจากห้องแล็บ มานั่งอยู่ในมุมจอของ Word, Excel, Salesforce หรือโปรแกรมเขียนโค้ดที่คุณเปิดทุกเช้า เป็น “ผู้ช่วย (copilot)” ที่พิมพ์ร่างให้ สรุปให้ เขียนโค้ดให้ คำถามใหญ่ที่สุดของเงินก้อนนี้คือ: มูลค่าจะตกอยู่กับคนทำแอป หรือถูกเจ้าของโมเดลดูดไปหมด?
01มันคืออะไร
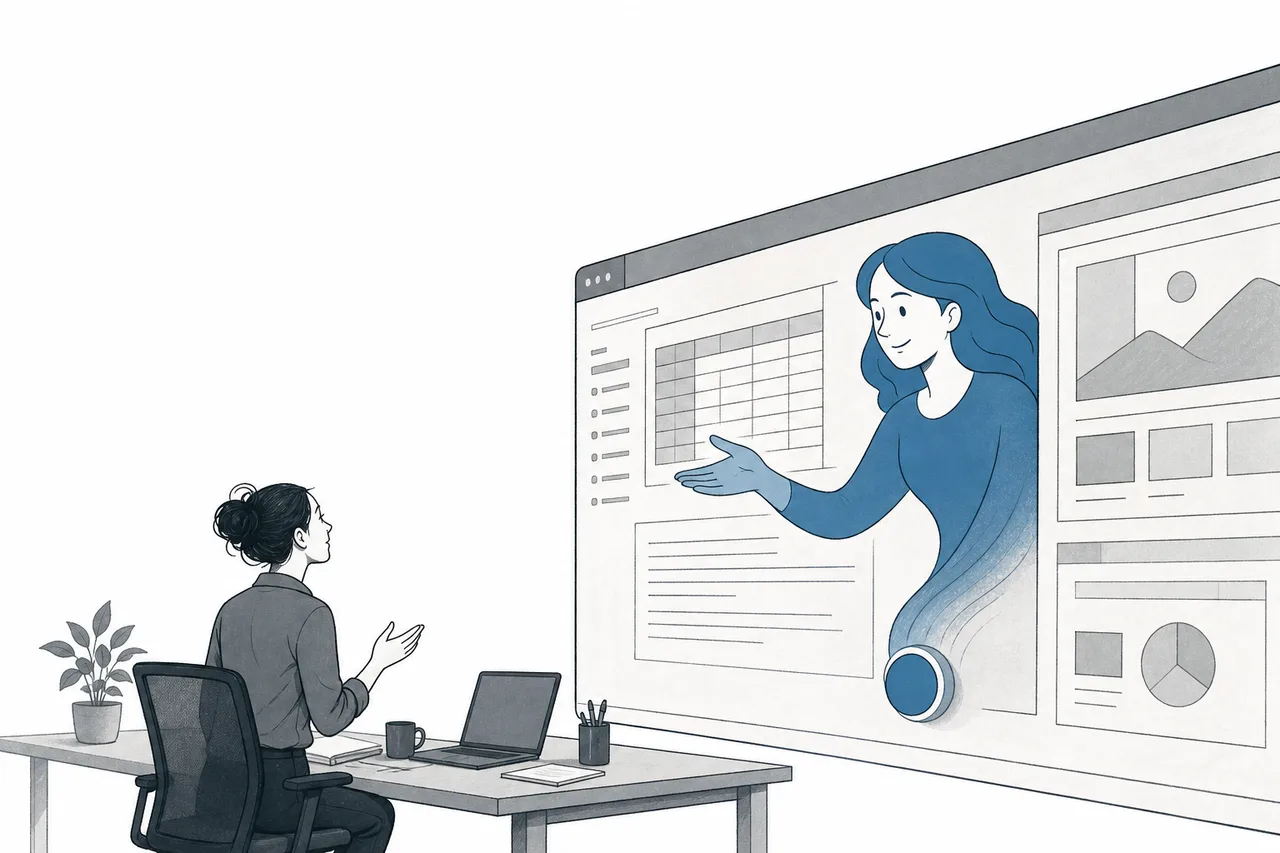
ลองนึกถึงตอนแรกที่คุณได้ลอง ChatGPT — คุณต้อง เปิดเว็บไปหามัน พิมพ์คำถาม แล้วก๊อปคำตอบกลับมาวางในงานที่ทำอยู่ ชั้น AI Applications & Copilots คือเรื่องของก้าวถัดมา: แทนที่จะให้คนเดินไปหา AI เราเอา AI มาวางไว้ ในงานที่คนทำอยู่แล้ว มันโผล่มาเป็นปุ่ม เป็นกล่องแชทเล็กๆ มุมจอ Excel เป็นปุ่ม “เขียนให้” ใน Word เป็นเพื่อนที่เติมโค้ดให้ขณะคุณพิมพ์
นี่คือ “ชั้นแอปพลิเคชัน (application layer)” ของ AI — ชั้นบนสุดที่ผู้ใช้จริงๆ สัมผัส มันแบ่งออกเป็นสองพันธุ์ใหญ่ๆ: copilot แนวกว้าง (horizontal) ที่ช่วยงานทั่วๆ ไปในทุกอาชีพ (เขียนอีเมล สรุปประชุม ทำสไลด์) และ แอป AI เฉพาะทาง (vertical) ที่เจาะลึกงานเดียว เช่น ผู้ช่วยเขียนโค้ดสำหรับโปรแกรมเมอร์ หรือผู้ช่วยร่างสัญญาสำหรับทนาย
คำที่ Microsoft ทำให้ฮิต — แปลว่า “นักบินผู้ช่วย” ความหมายสำคัญอยู่ที่คำว่า ผู้ช่วย: มันไม่ได้บินเครื่องเอง คุณยังเป็นกัปตัน มันแค่นั่งข้างๆ เสนอร่าง เติมประโยค เตือนสิ่งที่ลืม — คนยังเป็นคนกดยืนยัน ต่างจาก Agentic AI (agent อิสระ) ที่ตั้งเป้าให้แล้วมันไปทำงานเองหลายขั้นจนจบ บทเรียนนี้คือชั้น “ผู้ช่วยในซอฟต์แวร์” ส่วน agent ที่ลงมือทำเองอ่านต่อที่ node นั้น
ในแผนผังเมกะเทรนด์ node นี้อยู่ใต้ Artificial Intelligence ที่ “ชั้นบนสุด” ของกองซ้อน — ใต้มันลงไปคือชิป คลาวด์ และโมเดล แต่ชั้นนี้คือชั้นเดียวที่ลูกค้าจริงๆ จ่ายเงินเพราะมัน ทำงานให้เสร็จ ไม่ใช่เพราะมันฉลาด
02ทำไมถึงสำคัญ — จุดที่ AI เจอกับรายได้
เงินมหาศาลถูกเทลงไปสร้างชิปและโมเดล AI — แต่คำถามที่ทำให้นักลงทุนนอนไม่หลับคือ “แล้วใครจะ จ่ายเงินคืน?” คำตอบเกือบทั้งหมดต้องวิ่งผ่านชั้นนี้ เพราะนี่คือชั้นเดียวที่เก็บเงินจากลูกค้าได้จริง โมเดลที่เก่งแค่ไหนก็ไม่มีใครจ่าย ถ้ามันไม่ได้ฝังอยู่ในงานที่คนทำเงินอยู่ทุกวัน
IDC ประเมินว่าองค์กรทั่วโลกจะใช้จ่ายกับ AI ราว $307,000 ล้านในปี 2025 และพุ่งเป็น ~$632,000 ล้านในปี 2028 เม็ดเงินส่วนใหญ่ในก้อนนี้คือซอฟต์แวร์และบริการที่รันบนคลาวด์ — นั่นคือชั้นแอปนี่เอง
ตัวอย่างที่ชัดที่สุดคือ Microsoft วิธีคิดเงินคือ “ราคาต่อหัวต่อเดือน (per-seat)” — แผน Microsoft 365 Copilot ระดับองค์กรคิด $30 ต่อคนต่อเดือน บวกเพิ่มจากค่า Office เดิม ในการรายงานผลเดือน ม.ค. 2026 Microsoft บอกว่ามีคนจ่ายค่า Copilot นี้แล้ว 15 ล้านที่นั่ง โต ~160% ในหนึ่งปี ลองคูณดู: 15 ล้านที่นั่ง × $30 × 12 เดือน = ระดับ หลายพันล้านดอลลาร์ต่อปี จากฟีเจอร์เดียว — นี่คือเหตุผลที่ทุกบริษัทซอฟต์แวร์อยากเป็นเจ้าของ “ปุ่ม AI” ในจอลูกค้า
สิ่งที่ AI ชั้นนี้ “แทนที่” ไม่ใช่ตัวซอฟต์แวร์เดิม แต่เป็น เวลาและแรงงานของมนุษย์ ในงานที่ทำซ้ำๆ — ร่างเอกสาร เขียนโค้ดส่วนพื้นฐาน ตอบลูกค้า สรุปข้อมูล ทุกนาทีที่ copilot ประหยัดให้คนทำงานหนึ่งคน คือเหตุผลให้องค์กรยอมจ่ายค่าซับสคริปชันเพิ่ม
03มันทำงานยังไง + คำถามว่าใครได้เงิน
กลไกของชั้นนี้เรียบง่ายกว่าที่คิด ลองมองเป็น “กองซ้อน” สามชั้น แล้วถามว่าแต่ละชั้นทำอะไรและกินกำไรไปเท่าไหร่
ชั้นล่างสุดคือ โมเดลพื้นฐาน (foundation models) — สมองจริงๆ ที่ฉลาด แต่ก็เริ่มกลายเป็น “โภคภัณฑ์” เพราะมีหลายเจ้าเก่งพอๆ กัน และคิดเงินต่อการเรียกใช้ (ต่อโทเคน) ชั้นบนสุดคือผู้ใช้ที่ยอมจ่ายเพราะงานเสร็จ ส่วนชั้นกลาง — ชั้นแอป — คือสมรภูมิ มันซื้อสมองมาจากข้างล่าง แล้วห่อด้วยสิ่งที่ตัวเองมี: ความเข้าใจ ขั้นตอนงาน (workflow) ของลูกค้า ข้อมูลเฉพาะของลูกค้า และช่องทางเข้าถึงลูกค้านับล้านที่มีอยู่แล้ว
นี่นำไปสู่คำถามที่แพงที่สุดในวงการ AI ตอนนี้ — “ปัญหา thin wrapper” ถ้าแอปของคุณเป็นแค่ “เปลือกบางๆ” ห่อโมเดลของคนอื่น ไม่มีอะไรเป็นของตัวเองเลย แล้วมูลค่าจะอยู่กับคุณได้ยังไง?
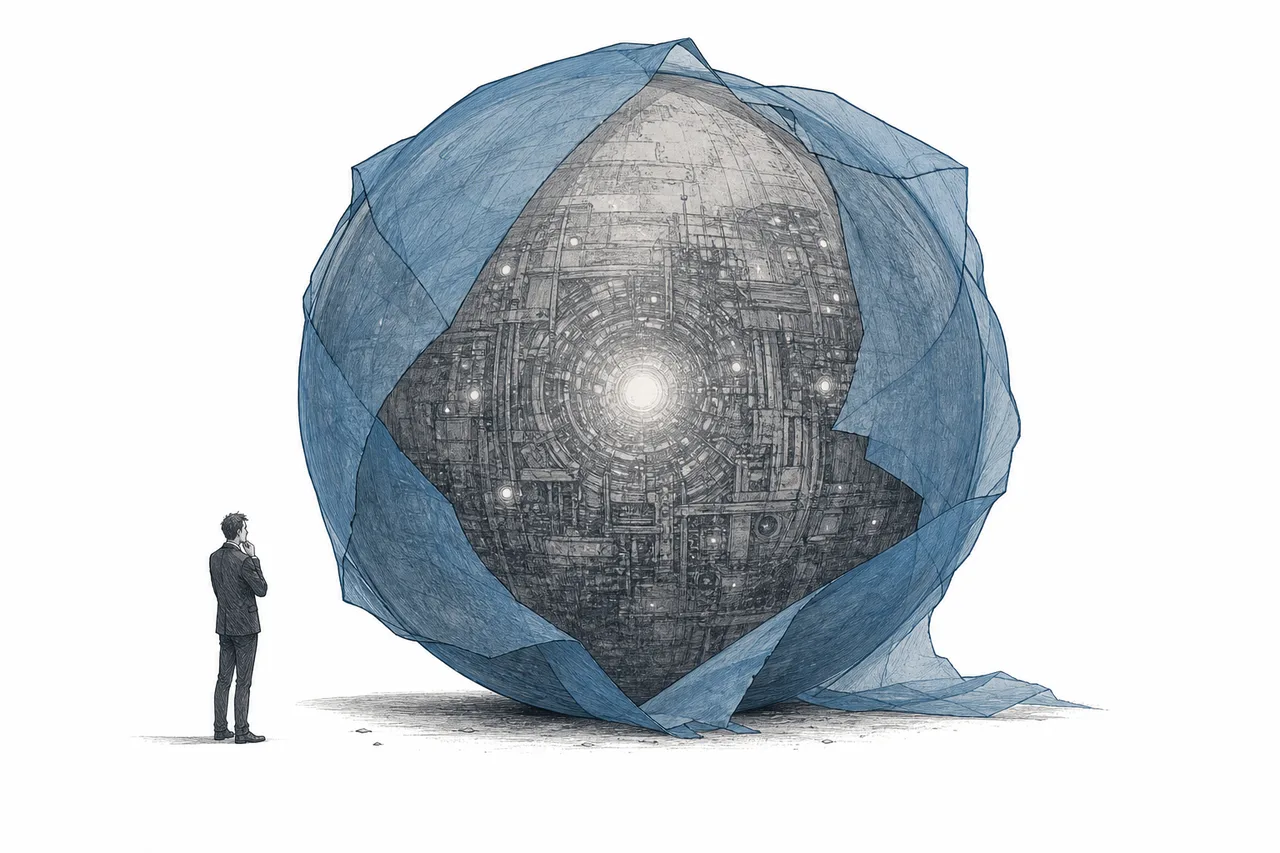
คำตอบของฝ่ายที่มองโลกในแง่ดีคือ: มูลค่าไม่ได้อยู่ที่โมเดล แต่อยู่ที่สิ่งที่อยู่รอบๆ มัน — คูเมือง 3 ชั้น คือ ข้อมูล ของลูกค้าที่สะสมไว้, workflow ที่ฝังลึกจนเปลี่ยนยาก, และ การเข้าถึงลูกค้า (distribution) ที่มีอยู่ก่อนแล้ว นี่คือเหตุผลที่ Microsoft ได้เปรียบ — ไม่ใช่เพราะ AI เก่งกว่าใคร แต่เพราะมันมีลูกค้า Office อยู่ในมือ 450 ล้านที่นั่งก่อนเริ่มแข่งด้วยซ้ำ
“เปลือกบาง” — แอปที่แทบไม่ทำอะไรเอง นอกจากส่งคำสั่งของผู้ใช้ต่อให้โมเดลของคนอื่น แล้วส่งคำตอบกลับมา ปัญหาคือ ใครก็สร้างซ้ำได้ ในไม่กี่สัปดาห์ และถ้าเจ้าของโมเดลออกฟีเจอร์เดียวกันเอง เปลือกก็หายไปทันที — รายงานหลายสำนัก (เช่นการประเมินของ McKinsey) มองว่าแอปแบบนี้มีอัตรารอดต่ำมากในระยะ 2 ปี การอยู่รอดต้องมี “ของที่ลอกไม่ได้” คือข้อมูล + workflow + ฐานลูกค้า
04ระบบนิเวศ — มันนั่งอยู่ตรงไหน
ชั้นแอปไม่ได้ลอยอยู่เดี่ยวๆ มันเป็น “ปลายทาง” ของกองซ้อน AI ทั้งหมด — ทุกอย่างข้างล่างมีอยู่เพื่อให้ชั้นนี้ทำงานได้:
- นั่งบน Foundation Models: ชั้นแอปทุกตัวต้องซื้อ “สมอง” มาจากชั้นโมเดล — นี่คือทั้งซัพพลายเออร์และคู่แข่งในตัวเดียวกัน เพราะเจ้าของโมเดลก็อยากขึ้นมาทำแอปเองเหมือนกัน
- พึ่ง Cloud & Digital Infrastructure: copilot รันบนคลาวด์เสมอ ทุกครั้งที่คุณกด “เขียนให้” คือการเรียกใช้เซิร์ฟเวอร์ที่ไหนสักแห่ง — นี่คือสาเหตุที่ Microsoft, Google, Amazon ได้เปรียบ เพราะเป็นเจ้าของทั้งคลาวด์และแอป
- ต่อยอดสู่ Agentic AI: copilot คือ “ผู้ช่วยที่รอคำสั่ง” ส่วน agent คือ “พนักงานที่ทำงานเองจนจบ” — เส้นแบ่งกำลังจางลง แอปวันนี้กำลังค่อยๆ กลายเป็น agent ในวันพรุ่งนี้
- กลายเป็นทางเข้าของเทรนด์อื่น: copilot ด้าน Cybersecurity (เช่นผู้ช่วยวิเคราะห์ภัยคุกคาม) เป็นหนึ่งในแอป AI ที่โตเร็วและขายได้แพงที่สุด เพราะงานความปลอดภัยซับซ้อนและขาดคนทำ
มุมที่สำคัญสุดของระบบนิเวศนี้คือความสัมพันธ์ “รัก-เกลียด” กับชั้นโมเดล — แอปต้องพึ่งโมเดล แต่ก็กลัวโมเดลขึ้นมากินตลาดตัวเอง ทุกครั้งที่ OpenAI หรือ Google ออกฟีเจอร์ใหม่ในแชทบอทของตัวเอง สตาร์ทอัพแอปจำนวนมากก็ใจหายวาบ ว่าฟีเจอร์ที่ตัวเองสร้างมาทั้งปีเพิ่งถูกแจกฟรี
05ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
ปี 2025–2026 คือช่วงที่สนามนี้แบ่งออกเป็นสองค่ายอย่างชัดเจน — ยักษ์เดิมที่ติดปีก AI (bolt-on) กับ ผู้ท้าชิงที่เกิดมาเป็น AI ตั้งแต่แรก (AI-native)
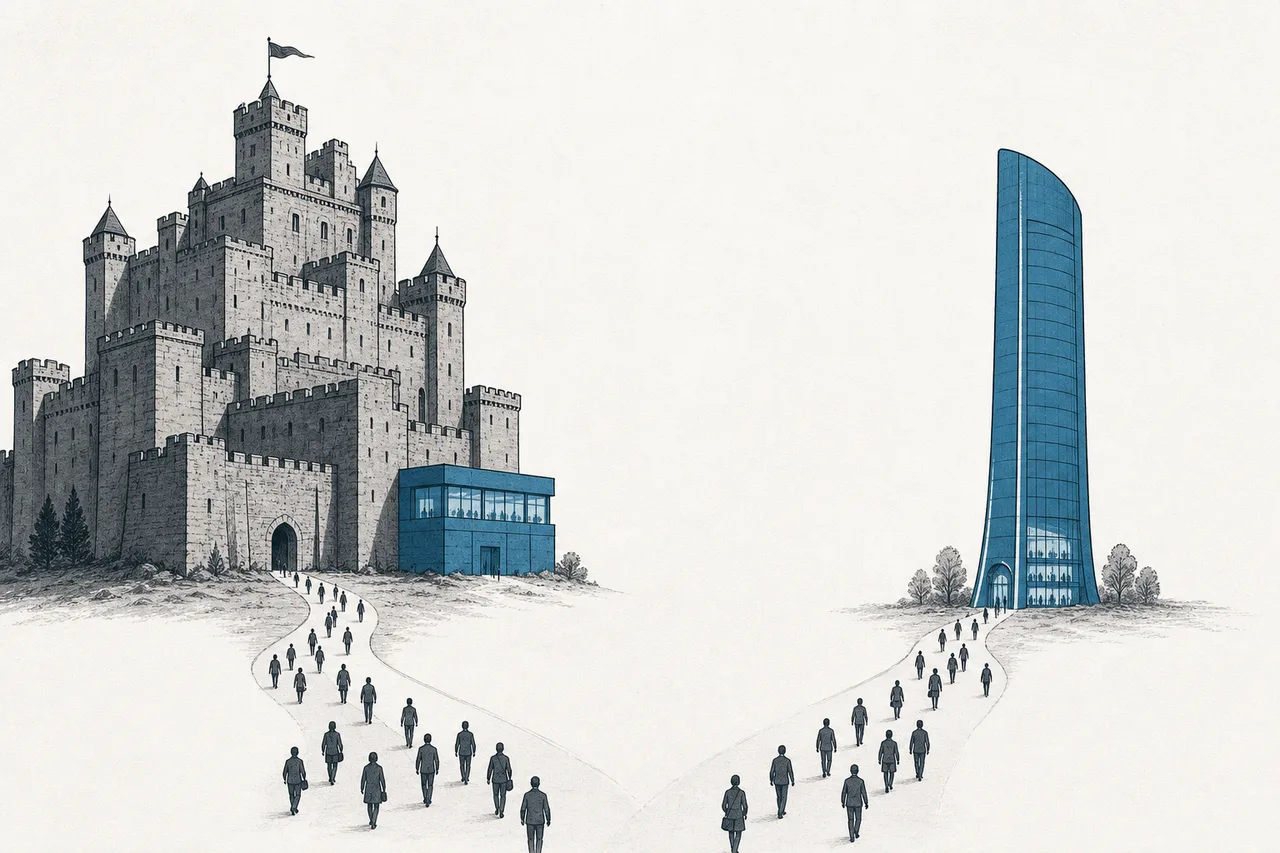
ฝั่งยักษ์เดิม เดินเกม “distribution คือคูเมือง” พวกเขามีลูกค้าอยู่แล้ว จึงแค่เปิดปุ่ม AI ก็ขายต่อยอดได้ทันที — Microsoft มี Copilot ทั้งใน Office และใน GitHub (GitHub Copilot มีคนจ่ายราว 4.7 ล้านราย และใช้ในบริษัท Fortune 100 เกือบ 90%) Salesforce ดัน Agentforce จนมี ARR แตะระดับพันล้านดอลลาร์ในเวลาไม่ถึงสองปี ส่วน ServiceNow เร่งเป้ารายได้ AI (Now Assist) จาก $1,000 ล้านเป็น $1,500 ล้าน และ Adobe รายงานว่ารายได้ที่ AI เข้ามาเกี่ยวข้องเกินหนึ่งในสามของฐานรายได้ ~$25,000 ล้าน
ฝั่ง AI-native คือเรื่องราวที่ตื่นเต้นที่สุด — บริษัทที่สร้างขึ้นมาเป็น AI ทั้งตัว ไม่มีของเก่าถ่วง ดาวเด่นคือ Cursor (บริษัทแม่ชื่อ Anysphere) เครื่องมือเขียนโค้ดด้วย AI ที่ทำรายได้ต่อปี (ARR) จาก ~$100 ล้าน (ม.ค. 2025) พุ่งเป็น $2,000 ล้านภายใน ก.พ. 2026 — เร็วที่สุดในประวัติศาสตร์ซอฟต์แวร์องค์กรที่ไต่จากศูนย์ถึง $2,000 ล้าน แซงทั้ง Slack และ Snowflake และมีบริษัท Fortune 1000 ใช้แล้วราว 70% Cursor ยังเป็นบริษัทเอกชน (ไม่ได้อยู่ในตลาดหุ้น) — ผู้เล่นตัวจริงหลายรายในชั้นนี้ยังเป็นเอกชน เพราะเป็นคลื่นที่เพิ่งเกิด
06อนาคต
ทิศทางแรกคือ การล่มสลายของ “ราคาต่อหัว” โมเดลเก็บเงินแบบ $30/คน/เดือนเริ่มไม่เข้ากับโลก AI เพราะ agent ไม่ล็อกอิน ไม่ใช่ “หัว” คน — แล้วจะคิดเงินยังไงในเมื่อ AI ทำงานแทนคนทั้งทีม? คำตอบที่กำลังมาคือ คิดเงินตามการใช้ (usage) หรือตามผลงาน (outcome) เช่น จ่ายต่อทุก “เคสที่ปิดได้” หรือต่อทุก “ตั๋วที่แก้เสร็จ” Gartner ประเมินว่าภายในปี 2030 อย่างน้อย 40% ของเงินที่จ่ายค่าซอฟต์แวร์องค์กรจะย้ายไปโมเดลแบบ usage/outcome และสัดส่วนแบบต่อหัวจะลดจาก 21% เหลือ 15%
ทิศทางที่สองคือ copilot กลายร่างเป็น agent วันนี้ผู้ช่วยรอคำสั่งทีละขั้น พรุ่งนี้คุณจะสั่งงานเป็นเป้าหมายแล้วมันไปทำเองหลายขั้นจนจบ — เส้นแบ่งระหว่าง node นี้กับ Agentic AI กำลังจะเลือนหายไป และนั่นจะยิ่งเพิ่มมูลค่าให้แอปที่ “รู้จัก workflow ลูกค้าลึกที่สุด”
ทิศทางที่สามคือ การแยกแพ้-ชนะระหว่างสองค่าย ยักษ์เดิมจะชนะตรงที่ distribution (ขายต่อยอดให้ลูกค้าที่มีอยู่ได้ง่าย) ส่วน AI-native จะชนะตรงที่ความเร็วและการไม่มีของเก่าถ่วง — แต่ทั้งคู่จะถูกบีบจากข้างล่าง เพราะเจ้าของโมเดลก็อยากขึ้นมากินชั้นแอปเองเช่นกัน ผู้ที่อยู่รอดคือคนที่มี “ของที่ลอกไม่ได้” มากที่สุด
07ความท้าทาย & ความเสี่ยง
ชั้นที่เก็บเงินได้ดีที่สุด ก็เป็นชั้นที่เปราะบางที่สุดเหมือนกัน
ความเสี่ยงข้อแรกคือ “thin wrapper” และการถูกลอก ถ้าแอปไม่มีอะไรเป็นของตัวเองนอกจากเปลือกห่อโมเดลคนอื่น คู่แข่งก็สร้างซ้ำได้ในไม่กี่สัปดาห์ และที่อันตรายกว่าคือ เจ้าของโมเดลเองอาจออกฟีเจอร์เดียวกันมาแจกฟรี ทับตลาดทั้งหมด — รายงานหลายสำนักมองว่าแอป AI แบบเปลือกบางมีอัตรารอดต่ำมากในระยะ 2–3 ปี
ความเสี่ยงข้อสองคือ มาร์จิ้นถูกบีบจากข้างล่าง ต่างจากซอฟต์แวร์ยุคเก่าที่ต้นทุนการให้บริการลูกค้าเพิ่มอีกหนึ่งคนแทบเป็นศูนย์ แอป AI ต้อง จ่ายค่าโมเดลทุกครั้งที่ผู้ใช้กดใช้งาน ยิ่งคนใช้เยอะ ค่าใช้จ่ายยิ่งโต ทำให้กำไรขั้นต้นต่ำกว่าซอฟต์แวร์ดั้งเดิม และถ้าตั้งราคาผิด ใช้ยิ่งเยอะอาจยิ่งขาดทุน
ความเสี่ยงข้อสามคือ “pilot ที่ไม่กลายเป็นเงิน” องค์กรจำนวนมากทดลองใช้ copilot แต่งานวิจัยหลายชิ้นชี้ว่าโครงการ AI ส่วนใหญ่ยัง วัด ROI ไม่ได้จริง และเกินงบ ถ้าลูกค้ารู้สึกว่าจ่ายค่า copilot ไปแล้วงานไม่ได้เร็วขึ้นจริง คลื่นการยกเลิกก็อาจตามมา — นี่คือเหตุผลที่การคิดเงิน “ตามผลงาน” กำลังมาแทน เพราะมันโยนความเสี่ยงนี้กลับไปที่ผู้ขาย
สรุปสั้นๆ: AI Applications & Copilots คือชั้นที่ AI กลายเป็นเงิน — เป็นด่านสุดท้ายที่ความฉลาดของเครื่องจักรแปลงเป็นค่าซับสคริปชันจริงๆ แต่มันก็เป็นสมรภูมิที่โหดที่สุด เพราะทุกคนรู้ว่ามูลค่าอยู่ตรงนี้ ผู้ชนะจะไม่ใช่คนที่มี AI เก่งสุด แต่เป็นคนที่ฝัง AI ลงไปในงานของคุณได้ลึกจนคุณ เลิกใช้ไม่ได้ — และนั่นคือสิ่งที่ทำให้ node ที่ดูเหมือน “แค่ปุ่มแชทในจอ” กลายเป็นหนึ่งในสมรภูมิที่แพงที่สุดของยุค AI