Megatrend · Digital Finance
เมื่อตลาดหุ้นย้ายมาอยู่ในมือถือ และค่าคอมฯ กลายเป็นศูนย์
การลงทุนเคยเป็นเรื่องของคนรวยที่มีโบรกเกอร์ส่วนตัว จ่ายค่าคอมมิชชั่นต่อครั้ง และที่ปรึกษาที่กินค่าฟี 1–2% ต่อปี แล้วแอปอย่าง Robinhood ก็มาทำให้ทุกอย่าง “ฟรี” และอัลกอริทึมอย่าง Betterment ก็มาจัดพอร์ตให้อัตโนมัติด้วยค่าฟีแค่ 0.25% บทเรียนนี้เล่าเรื่องสองโมเดลที่ดึงคนทั้งรุ่นเข้าตลาด — และเล่าความจริงว่า “ฟรี” นั้นจริงๆ แล้วใครเป็นคนจ่าย
01มันคืออะไร (สองโมเดล)
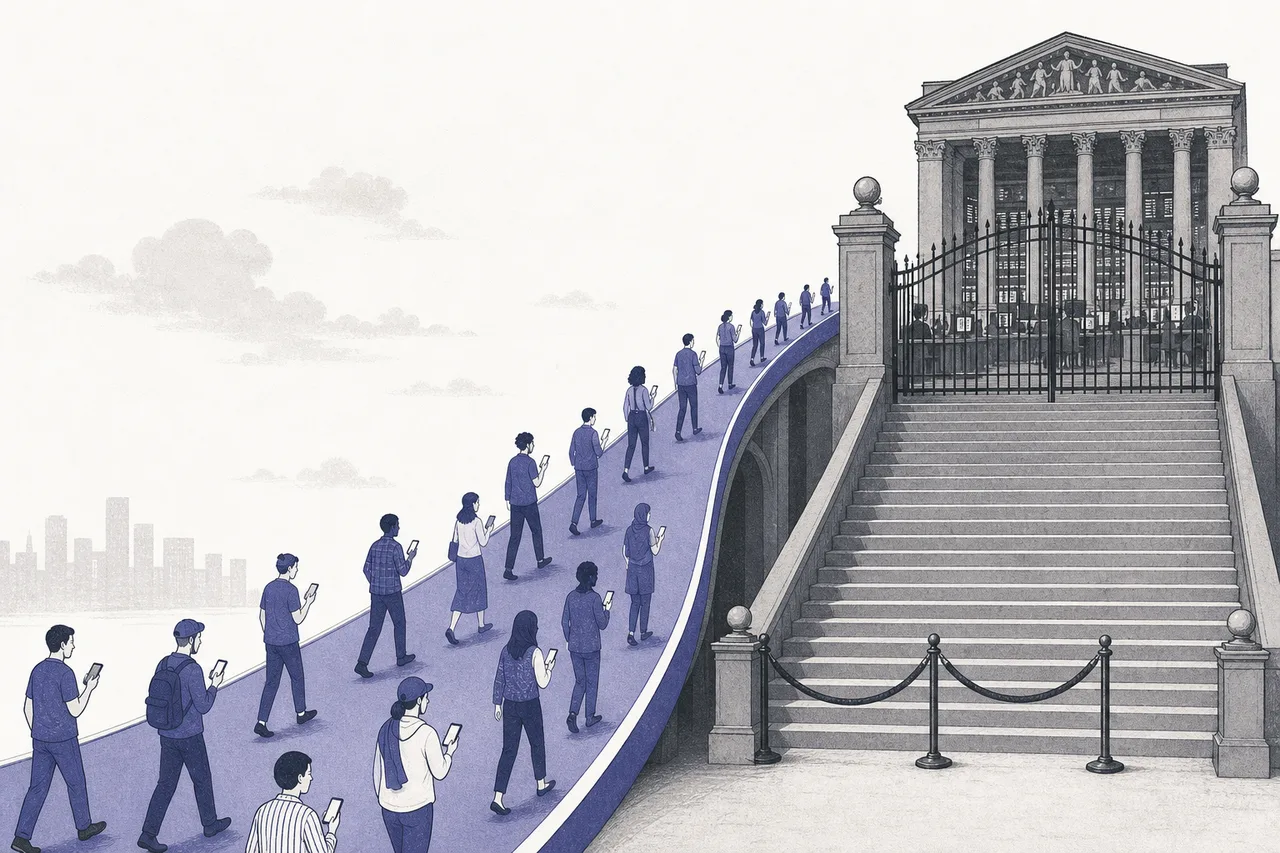
ลองนึกถึงปี 2010 ถ้าคุณอยากซื้อหุ้นสักตัว คุณต้องโทรหรือเข้าเว็บโบรกเกอร์ จ่ายค่าคอมมิชชั่นราวครั้งละ $5–10 และถ้าอยากให้มีคน “จัดพอร์ต” ให้ คุณต้องมีเงินก้อนใหญ่พอจะจ้างที่ปรึกษาที่กินค่าฟี 1–2% ของเงินคุณทุกปี การลงทุนคือสนามของคนมีเงิน สิบกว่าปีต่อมา เด็กอายุ 22 ดาวน์โหลดแอปฟรี เติมเงิน $50 แล้วซื้อเศษหุ้น Apple ได้ในสามวินาที โดยไม่เสียค่าคอมฯ เลย นั่นคือสิ่งที่ node นี้พูดถึง
Digital Wealth & Robo-Advisory คือการเอาเทคโนโลยีมาทำให้ “การลงทุน” เข้าถึงคนทั่วไป มันแยกเป็นสองโมเดลใหญ่ที่ต่างกันชัดเจน:
- โบรกเกอร์ดิจิทัลแบบไม่มีค่าคอมฯ (commission-free brokerage): แอปที่ให้คุณ “ลงมือเทรดเอง” — ซื้อขายหุ้น คริปโต ออปชั่น ได้ฟรี ไม่มีค่าคอมฯ ต่อครั้ง ตัวเอกคือ Robinhood ที่จุดชนวนสงคราม “ค่าคอมฯ เป็นศูนย์” ทั้งวงการ
- โรโบ-แอดไวเซอร์ (robo-advisor): ตรงข้ามกัน — คุณไม่ต้องเลือกหุ้นเอง แค่บอกเป้าหมายและความเสี่ยงที่รับได้ แล้ว อัลกอริทึม จะสร้างพอร์ตกระจายความเสี่ยงให้อัตโนมัติ คอยปรับสมดุล (rebalance) ให้ตลอด โดยคิดค่าฟีนิดเดียว ราว 0.25% ต่อปี ผู้บุกเบิกคือ Betterment และ Wealthfront
พูดง่ายๆ: โมเดลแรกคือ “ให้พวงมาลัยกับคุณแล้วบอกว่าขับเอง” โมเดลที่สองคือ “ขึ้นรถไร้คนขับที่พาไปถึงเป้าหมายให้” ทั้งคู่มีเป้าเดียวกัน — เอาคนธรรมดาเข้าตลาดให้ได้มากที่สุด
เมื่อหุ้นในพอร์ตขึ้นลงไม่เท่ากัน สัดส่วนที่คุณตั้งใจไว้ก็เพี้ยน (เช่นตั้งใจถือหุ้น 60% แต่หุ้นวิ่งขึ้นจนกลายเป็น 70%) rebalancing คือการขายส่วนเกินและซื้อส่วนที่ขาด เพื่อดึงพอร์ตกลับสู่สัดส่วนเดิม งานน่าเบื่อที่มนุษย์มักลืมทำ แต่อัลกอริทึมทำให้อัตโนมัติได้ทุกวัน — นี่คือหัวใจที่โรโบ-แอดไวเซอร์ขาย
ใน Digital Finance & Tokenization node นี้คือชั้น “ปลายทางผู้ใช้” — จุดที่นวัตกรรมการเงินทั้งหมดไปบรรจบกับนักลงทุนรายย่อยตัวจริง
02ทำไมถึงสำคัญ — การลงทุนเพื่อคนหมู่มาก
ความสำคัญของเทรนด์นี้ไม่ได้อยู่ที่เทคโนโลยี แต่อยู่ที่ มันเปลี่ยนว่า “ใคร” ได้เข้าตลาด ค่าคอมฯ ครั้งละ $5–10 ฟังดูน้อย แต่สำหรับคนที่มีเงินลงทุนแค่ $100 มันคือกำแพง — ลงทีเดียวก็โดนหัก 5–10% ไปแล้ว เมื่อค่านี้กลายเป็นศูนย์ คนทั้งรุ่นที่ไม่เคยคิดว่าตัวเอง “เล่นหุ้นได้” ก็เข้ามา
ตัวเลขสะท้อนชัด: Robinhood เพียงเจ้าเดียวมีลูกค้าที่มีเงินในบัญชี (funded customers) ราว 27 ล้านคน ณ ปี 2025 และดูดสินทรัพย์ของลูกค้าเข้าแพลตฟอร์มไปแล้วกว่า $300,000 ล้าน ส่วนใหญ่เป็นคนรุ่นใหม่ที่นี่คือบัญชีลงทุนแรกในชีวิต
ในฝั่งโรโบ-แอดไวเซอร์ ปรากฏการณ์เดียวกันเกิดในเรื่องค่าที่ปรึกษา ที่ปรึกษาการเงินแบบดั้งเดิมคิดค่าฟี 1–2% ของสินทรัพย์ต่อปี สำหรับพอร์ต $100,000 คือ $1,000–2,000 ทุกปี โรโบ-แอดไวเซอร์ทำงานเดียวกัน (จัดพอร์ต + rebalance) ด้วยค่าฟีราว 0.25% หรือ $250 — ถูกกว่า 4–8 เท่า เม็ดเงินที่บริหารด้วยระบบอัตโนมัติทั่วโลกตอนนี้อยู่ระดับ ~$2 ล้านล้านดอลลาร์
นี่คือสิ่งที่นักเศรษฐศาสตร์เรียกว่า การกดราคาให้ต่ำลงอย่างถาวร (fee compression) — เมื่อมีคนทำงานเดียวกันได้ในราคาเศษเสี้ยว ทั้งวงการก็ถูกบังคับให้ลดราคาตาม และมันก็ลามไปทั้งระบบ ตั้งแต่ปี 2012 ที่โรโบฯ มาเขย่าค่าฟี ไปจนถึงปี 2019 ที่โบรกเกอร์ยักษ์ใหญ่ทั้งวงการยอมตัดค่าคอมฯ เหลือศูนย์ตามกันหมด
03“ฟรี” ทำเงินยังไง
คำถามที่คนถามบ่อยที่สุดคือ “ถ้าไม่เก็บค่าคอมฯ แล้วบริษัทพวกนี้รอดได้ยังไง?” คำตอบคือกุญแจที่ทำให้เข้าใจทั้งเทรนด์ — และทำให้เข้าใจความเสี่ยงของมันด้วย โบรกเกอร์ฟรีไม่ได้ทำการกุศล มันแค่ ย้ายที่เก็บเงินไปอยู่ที่คุณมองไม่เห็น
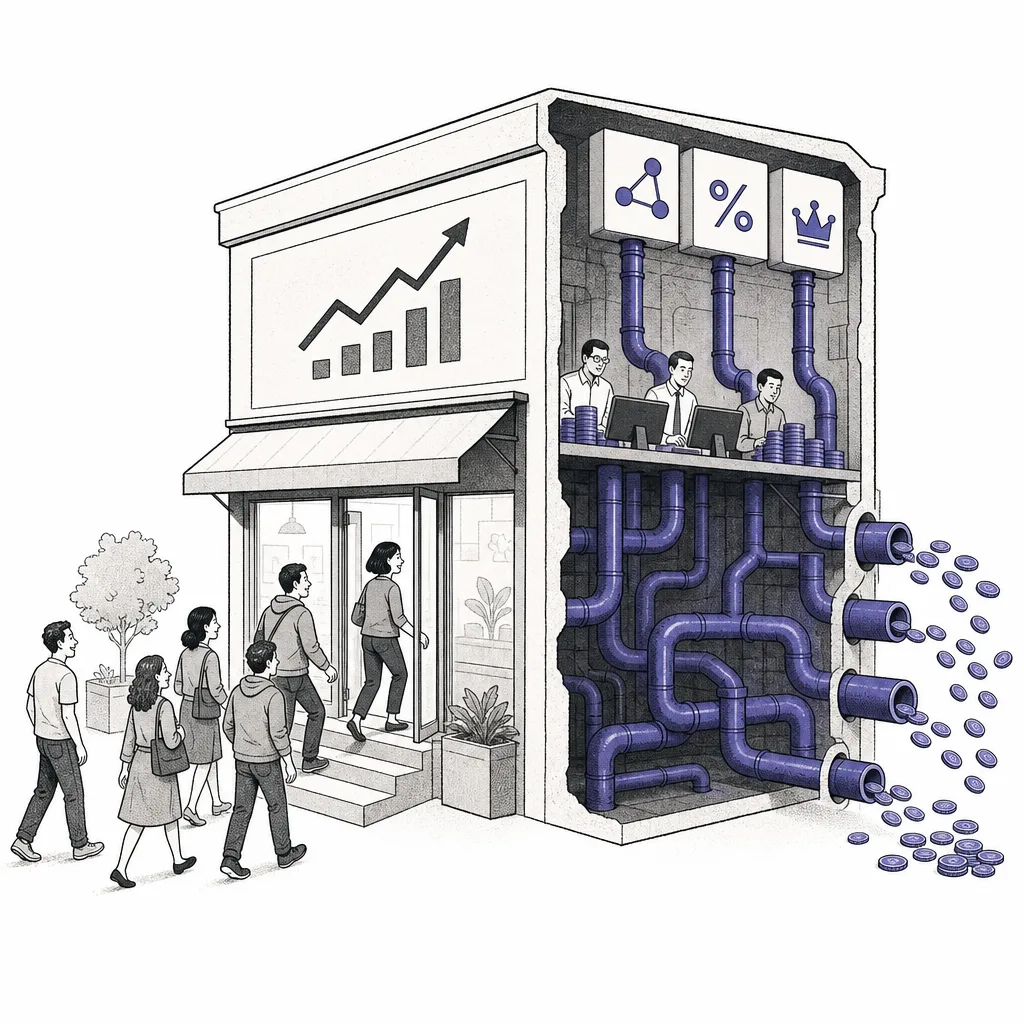
เงินมาจากสามทางหลัก ลองดูตามแผนภาพ — ทุกครั้งที่คุณกดซื้อขาย “ฟรี” มันจุดวงจรนี้ขึ้นมา:
แทนที่จะส่งคำสั่งซื้อขายของคุณเข้าตลาดหลักโดยตรง โบรกเกอร์ฟรีจะ “ขาย” คำสั่งนั้นให้ บริษัทเทรดใหญ่ (market maker) ที่ยอมจ่ายเงินเพื่อได้สิทธิ์จับคู่คำสั่งกับมัน บริษัทพวกนี้ทำกำไรจากส่วนต่างราคาเล็กๆ น้อยๆ ของคำสั่งหลายล้านรายการ — โบรกเกอร์เลยให้คุณเทรด “ฟรี” ได้ เพราะมีคนจ่ายแทนคุณอยู่เบื้องหลัง ข้อถกเถียงคือ มันอาจทำให้คุณได้ราคาที่แย่กว่าเล็กน้อยโดยไม่รู้ตัว — “ฟรี” จึงไม่ได้ฟรีจริงทั้งหมด
ที่น่าสนใจคือ พอตลาดร้อน รายได้ดอกเบี้ยกลับใหญ่กว่าค่า PFOF เสียอีก ในไตรมาส 1 ปี 2026 รายได้ของ Robinhood มาจาก ดอกเบี้ยสุทธิ (มาร์จิ้น + เงินสด) ราว 34% ขณะที่รายได้จากธุรกรรมทั้งหมด (ออปชั่น คริปโต หุ้น ฟิวเจอร์ส event contract) รวมกันราว 59% และค่าสมาชิก Robinhood Gold อีก 5% — สะท้อนว่าโมเดล “ฟรี” ที่แท้จริงคือการหาเงินจากหลายทางพร้อมกัน
04โรโบ-แอดไวเซอร์: อัลกอริทึมจัดพอร์ตให้
อีกครึ่งของเทรนด์นี้เงียบกว่า แต่บริหารเงินมากกว่ามาก ในปี 2008 สองสตาร์ทอัพ — Betterment (นิวยอร์ก) และ Wealthfront (ซิลิคอนแวลลีย์) — ก่อตั้งขึ้นด้วยไอเดียเดียวกัน: งานที่ปรึกษาการเงินทำให้คนชั้นกลาง (จัดพอร์ตกระจายความเสี่ยงด้วยกองทุน ETF ต้นทุนต่ำ แล้วคอย rebalance) มันเป็นงานที่ เขียนเป็นอัลกอริทึมได้ทั้งหมด ถ้าให้คอมพิวเตอร์ทำ ก็ไม่ต้องจ่ายค่าที่ปรึกษา 1%
คุณตอบคำถามสองสามข้อ (อายุ เป้าหมาย รับความเสี่ยงได้แค่ไหน) ระบบก็จัดพอร์ต ETF ให้ ลงทุนอัตโนมัติทุกเดือน rebalance ให้เมื่อสัดส่วนเพี้ยน และทำ tax-loss harvesting (ขายตัวที่ขาดทุนเพื่อลดภาษี แล้วซื้อตัวคล้ายกันแทน) ให้โดยที่คุณไม่ต้องแตะอะไรเลย ค่าฟี? ราว 0.25% ต่อปี
แต่นี่คือพล็อตทวิสต์ที่คนไม่ค่อยรู้: ผู้บุกเบิกไม่ใช่ผู้ชนะ เมื่อยักษ์ใหญ่ดั้งเดิมเห็นว่าไอเดียนี้ได้ผล พวกเขาก็สร้างโรโบฯ ของตัวเองทับฐานลูกค้ามหาศาลที่มีอยู่แล้ว ผลคือ Vanguard Digital Advisor กลายเป็นโรโบ-แอดไวเซอร์ที่ใหญ่ที่สุดในโลก (~$312,000 ล้าน) ตามด้วย Empower และ Schwab Intelligent Portfolios (~$90,000 ล้าน) ขณะที่ผู้บุกเบิกอย่าง Betterment (~$32,000 ล้าน) และ Wealthfront (~$27,000 ล้าน) เล็กกว่าหลายเท่า — Wealthfront ถึงขั้นถูก UBS ตกลงซื้อกิจการไป
บทเรียนตรงนี้สำคัญมาก: ในธุรกิจการเงิน ความไว้ใจ + ฐานลูกค้าเดิม มักชนะ “เทคโนโลยีมาก่อน” ผู้บุกเบิกพิสูจน์ว่าโมเดลเวิร์ก แต่คนที่มีลูกค้าหลายสิบล้านอยู่แล้ว (Vanguard, Schwab) แค่เปิดสวิตช์ก็แซงได้ — เพราะลูกค้าไม่ต้องย้ายเงินไปไหน
05มันอยู่ตรงไหนใน Digital Finance
node นี้คือ “หน้าร้าน” ของ Digital Finance & Tokenization — เป็นจุดที่ผู้ใช้ทั่วไปจับต้องเทรนด์การเงินใหม่ๆ ได้จริง และมันพันกับ node พี่น้องอย่างแนบแน่น:
- คู่ขนานกับ Digital Banking & Neobanks: โบรกเกอร์ดิจิทัลกับนีโอแบงก์กำลังกลืนกัน — แอปลงทุนเพิ่มบัญชีออมทรัพย์/บัตร ส่วนนีโอแบงก์เพิ่มการลงทุน ทุกคนอยากเป็น “ซูเปอร์แอปการเงิน” ที่เดียวจบ
- ดูดเอา Crypto Exchanges & Custody เข้ามา: Robinhood ทำรายได้คริปโตราว 13% ของทั้งหมด — เส้นแบ่งระหว่าง “แอปหุ้น” กับ “แอปคริปโต” แทบหายไป
- เป็นประตูสู่ RWA Tokenization: การที่ Robinhood ออก “หุ้นโทเคน” ให้เทรดหุ้นสหรัฐฯ บนบล็อกเชนได้ 24/5 คือการพาสินทรัพย์จริงเข้าสู่โลกโทเคน — node นี้กำลังกลายเป็นช่องทางขายปลีกของการ tokenize
- ขับเคลื่อนด้วย AI Applications: คลื่นถัดไปคือคำแนะนำการลงทุนที่ AI ปรับให้เฉพาะบุคคล — เปลี่ยนโรโบฯ จาก “สูตรตายตัว” เป็น “ที่ปรึกษาที่คุยกับคุณได้”
ในแง่ความสัมพันธ์เชิงโครงสร้าง node นี้ พึ่งพา Cloud & Digital Infrastructure (ทุกอย่างรันบนคลาวด์) และ พึ่ง Cybersecurity & Digital Trust อย่างหนัก — เพราะแอปที่ถือเงินลงทุนของคน 27 ล้านคน ถ้าโดนแฮ็กหรือล่มตอนตลาดผันผวน ความเชื่อมั่นพังทันที
06ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
ปี 2025–2026 คือช่วงที่เรื่องราวของ Robinhood เปลี่ยนจาก “แอปเทรดของวัยรุ่นช่วงโควิด” ไปเป็น ซูเปอร์แอปการเงินที่ทำกำไรจริงจัง ปี 2025 บริษัททำรายได้สุทธิสถิติใหม่ $4,500 ล้าน และกำไรสุทธิ $1,900 ล้าน (จากรายได้ $2,950 ล้านในปี 2024) — หุ้น HOOD พุ่ง ~220% ในปีเดียว
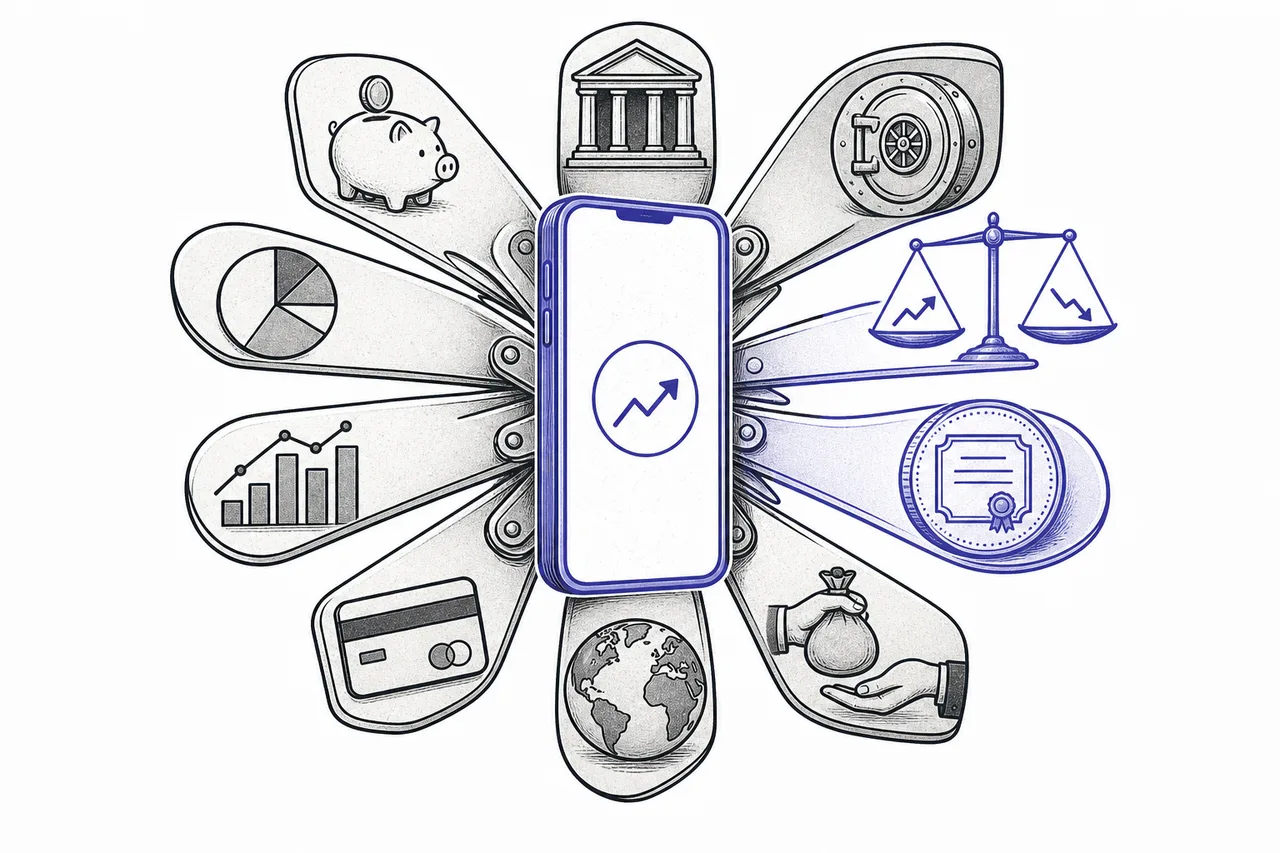
กุญแจของการพลิกโฉมคือการ “แตกสายธุรกิจ” — ปี 2025 Robinhood มีถึง 11 สายธุรกิจ ที่แต่ละสายทำรายได้เกิน $100 ล้านต่อปี ทั้งบัญชีเกษียณ (retirement) บัตรเครดิต และที่ฮือฮาที่สุดสองอย่าง:
- ตลาดทำนายผล (prediction markets): ให้เทรด “สัญญาเหตุการณ์” (เช่น ผลเลือกตั้ง ผลกีฬา) ปี 2025 มีการเทรดทะลุ 12,000 ล้านสัญญา กลายเป็นสายธุรกิจใหม่ที่โตเร็วมาก
- หุ้นโทเคน (tokenized stocks): เปิดให้ลูกค้ายุโรปเทรดหุ้นและ ETF สหรัฐฯ กว่า 200 ตัวบนบล็อกเชน ได้ 24/5 — ซีอีโอเรียกมันว่า “นวัตกรรมที่ใหญ่ที่สุดของวงการในรอบสิบปี”
ภาพรวมตลาดจึงมีสองชั้น: ฝั่ง “ลงมือเทรดเอง” มี Robinhood เป็นดาวเด่นที่กำลังกลายร่าง ส่วนยักษ์ดั้งเดิมอย่าง Charles Schwab และ Interactive Brokers คือฐานที่มั่นคงและใหญ่กว่ามากในแง่สินทรัพย์ ขณะที่ฝั่ง “ให้อัลกอริทึมจัดให้” ยักษ์เก่าก็ครองอยู่เช่นกัน
07อนาคตข้างหน้า
ทิศทางแรกคือ การควบรวมเป็น “ซูเปอร์แอปการเงิน” เส้นแบ่งระหว่างโบรกเกอร์ ธนาคาร และกระเป๋าคริปโตกำลังละลาย ผู้ชนะในทศวรรษหน้าน่าจะเป็นแอปที่ลูกค้าเปิดทุกวันเพื่อทำทุกอย่างเรื่องเงิน — ลงทุน ออม จ่าย กู้ จบในที่เดียว นี่คือสาเหตุที่ Robinhood เร่งเพิ่มสายธุรกิจ และนีโอแบงก์เร่งเพิ่มการลงทุน
ทิศทางที่สองคือ AI เปลี่ยนโรโบฯ จากสูตรตายตัวเป็นที่ปรึกษาที่คุยได้ โรโบฯ รุ่นแรกใช้สูตรจัดพอร์ตคงที่ตามระดับความเสี่ยง คลื่นถัดไปคือผู้ช่วย AI ที่เข้าใจสถานการณ์ชีวิตคุณ ตอบคำถามเป็นภาษาคน และปรับคำแนะนำให้เฉพาะบุคคล — ดู AI Applications ประกอบ นี่อาจเป็นจุดที่ผู้เล่นหน้าใหม่พลิกเกมได้อีกครั้ง
ทิศทางที่สามคือ การ tokenize หุ้นและสินทรัพย์จริง ถ้าหุ้นโทเคนของ Robinhood เวิร์กและขยายออกนอกยุโรป มันอาจเปลี่ยนวิธีที่คนทั้งโลกซื้อขายหลักทรัพย์ — เทรดได้ 24 ชั่วโมง แบ่งเศษส่วนได้ละเอียด ข้ามพรมแดนง่ายขึ้น เชื่อมตรงกับ RWA Tokenization นี่คือเดิมพันใหญ่ที่สุดและไม่แน่นอนที่สุดของเทรนด์
08ความท้าทายและความเสี่ยง
เสน่ห์ของการ “ทำให้ทุกคนลงทุนได้” มาพร้อมความเสี่ยงที่ฝังในโมเดลธุรกิจของมันเอง
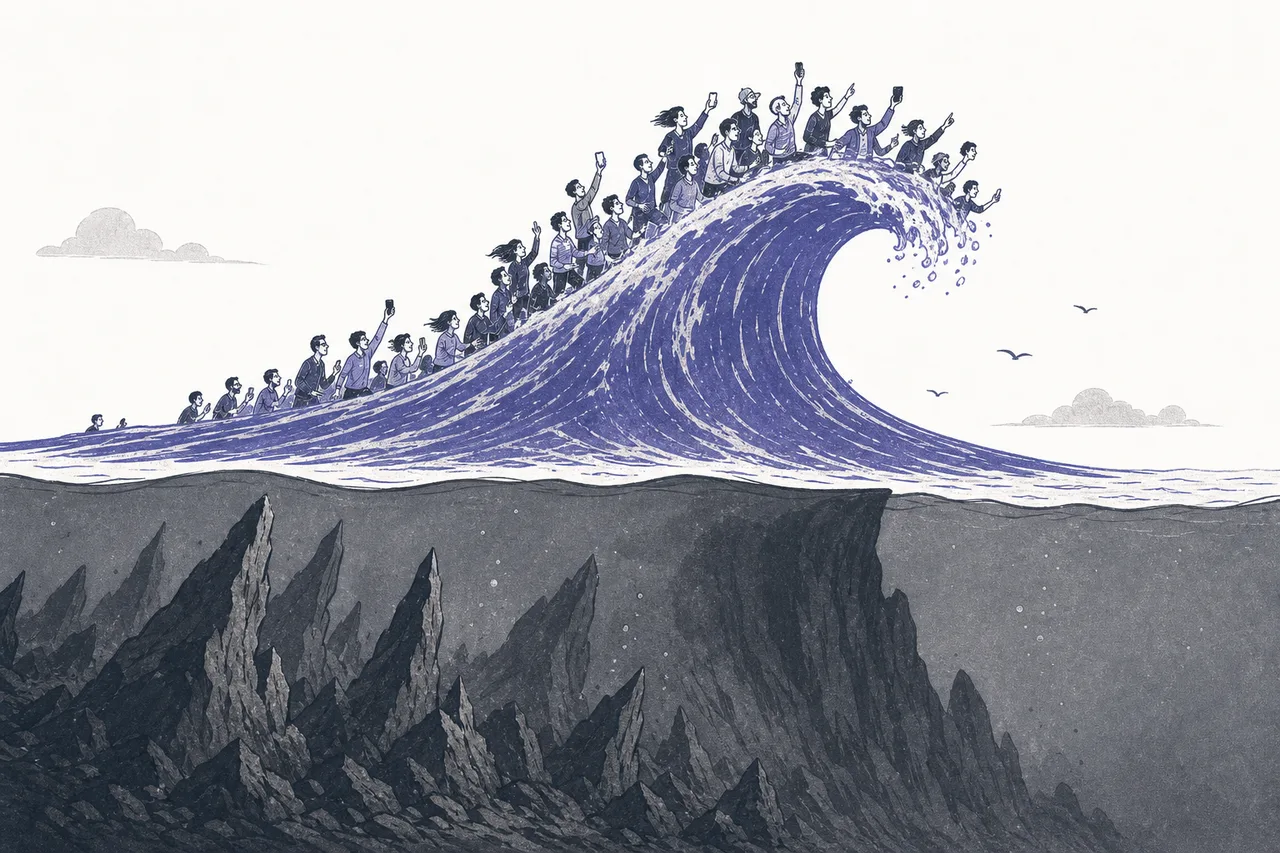
ความเสี่ยงข้อแรกคือ วัฏจักรตลาด (market cyclicality) รายได้ของแพลตฟอร์มพวกนี้ผูกกับ “ปริมาณการเทรด” และ “ราคาสินทรัพย์” ตลาดขาขึ้นที่คนเทรดคริปโตและออปชั่นกันคึกคัก = รายได้ทะลัก แต่พอตลาดหมีมาถึง คนหยุดเทรด มูลค่าพอร์ตหด รายได้ทั้ง PFOF และค่าฟีตามสินทรัพย์ก็หดตามทันที — นี่คือธุรกิจที่กำไรเหวี่ยงตามอารมณ์ตลาด
ความเสี่ยงข้อสองคือ กฎเกณฑ์รอบ PFOF เครื่องจักรทำเงินของโมเดล “ฟรี” พึ่ง payment for order flow อย่างมาก แต่หน่วยงานกำกับทั่วโลกจ้องอยู่ — สหภาพยุโรปสั่งห้าม PFOF ภายใต้กฎ MiFIR (มีผลบังคับเต็มที่ 30 มิ.ย. 2026) ส่วนสหรัฐฯ แม้ SEC จะถอนข้อเสนอ “บังคับประมูลคำสั่งรายย่อย” ไปในปี 2025 แต่ประเด็นนี้ยังไม่จบ ถ้าวันหนึ่งสหรัฐฯ สั่งห้ามตาม รายได้ก้อนใหญ่ของโบรกเกอร์ฟรีจะหายไปทันที
ยุโรปแบน PFOF แล้ว แปลว่าโมเดล “เทรดฟรี” แบบที่เลี้ยงตัวด้วย PFOF ทำไม่ได้ในยุโรป โบรกเกอร์ที่นั่นต้องหารายได้ทางอื่น (เก็บค่าธรรมเนียมเล็กๆ หรือดอกเบี้ย) นี่คือบททดสอบจริงว่า “ฟรี” จะอยู่รอดได้แค่ไหนถ้าท่อรายได้หลักถูกตัด — และเป็นความเสี่ยงเชิงนโยบายที่ใหญ่ที่สุดของทั้งเทรนด์
ความเสี่ยงข้อสามคือ fee compression ที่ไม่มีวันหยุด สิ่งที่ทำให้เทรนด์นี้ดีต่อผู้บริโภค (ค่าฟีถูกลงเรื่อยๆ) คือสิ่งเดียวกับที่กดกำไรของผู้ให้บริการ เมื่อ Vanguard และ Schwab ทำโรโบฯ ราคาถูกได้ ผู้บุกเบิกตัวเล็กก็โดนบีบจนต้องขายกิจการ (อย่าง Wealthfront) การแข่งที่ราคาในธุรกิจที่สินค้าคล้ายกันหมด สุดท้ายเหลือแต่รายที่มี “ขนาด” และ “ฐานลูกค้าเดิม” เท่านั้นที่อยู่รอด
สรุปสั้นๆ: Digital Wealth & Robo-Advisory คือเรื่องราวของการรื้อกำแพงที่กั้นคนธรรมดาออกจากตลาดทุนมาเป็นร้อยปี ด้วยสองอาวุธ — “ค่าคอมฯ เป็นศูนย์” ที่ดึงคนให้ลงมือเอง และ “อัลกอริทึมจัดพอร์ต” ที่ทำงานของที่ปรึกษาในราคาเศษเสี้ยว ทั้งคู่เปลี่ยนชีวิตการลงทุนของคนหลายร้อยล้านคนไปแล้ว คำถามที่เหลือไม่ใช่ว่า “มันจะเกิดไหม” (มันเกิดแล้ว) แต่คือ “ใครจะเป็นคนทำเงินจากมันได้จริงในระยะยาว เมื่อทุกอย่างมันฟรีไปหมด”