Megatrend · Digital Finance
ประตูเข้าสู่โลกคริปโต และห้องนิรภัยที่อยู่ข้างหลังมัน
ก่อนเงินดอลลาร์จะกลายเป็นบิตคอยน์ และก่อนกองทุนใหญ่ๆ จะกล้าถือสินทรัพย์ดิจิทัล มันต้องผ่าน “ประตู” และฝากไว้ใน “ห้องนิรภัย” ที่เชื่อถือได้ — นี่คือธุรกิจที่ขายจอบขายเสียมให้คนขุดทอง: ตลาดซื้อขาย (exchange) ที่เป็นทางเข้า-ออก และผู้รับฝากดูแล (custody) ที่เป็นตู้เซฟของสถาบัน หลังปี 2024 ที่กฎหมายสหรัฐฯ พลิกจากศัตรูเป็นมิตร เงินสถาบันก็เริ่มไหลเข้ามาจริงๆ และเกมก็เปลี่ยนไป
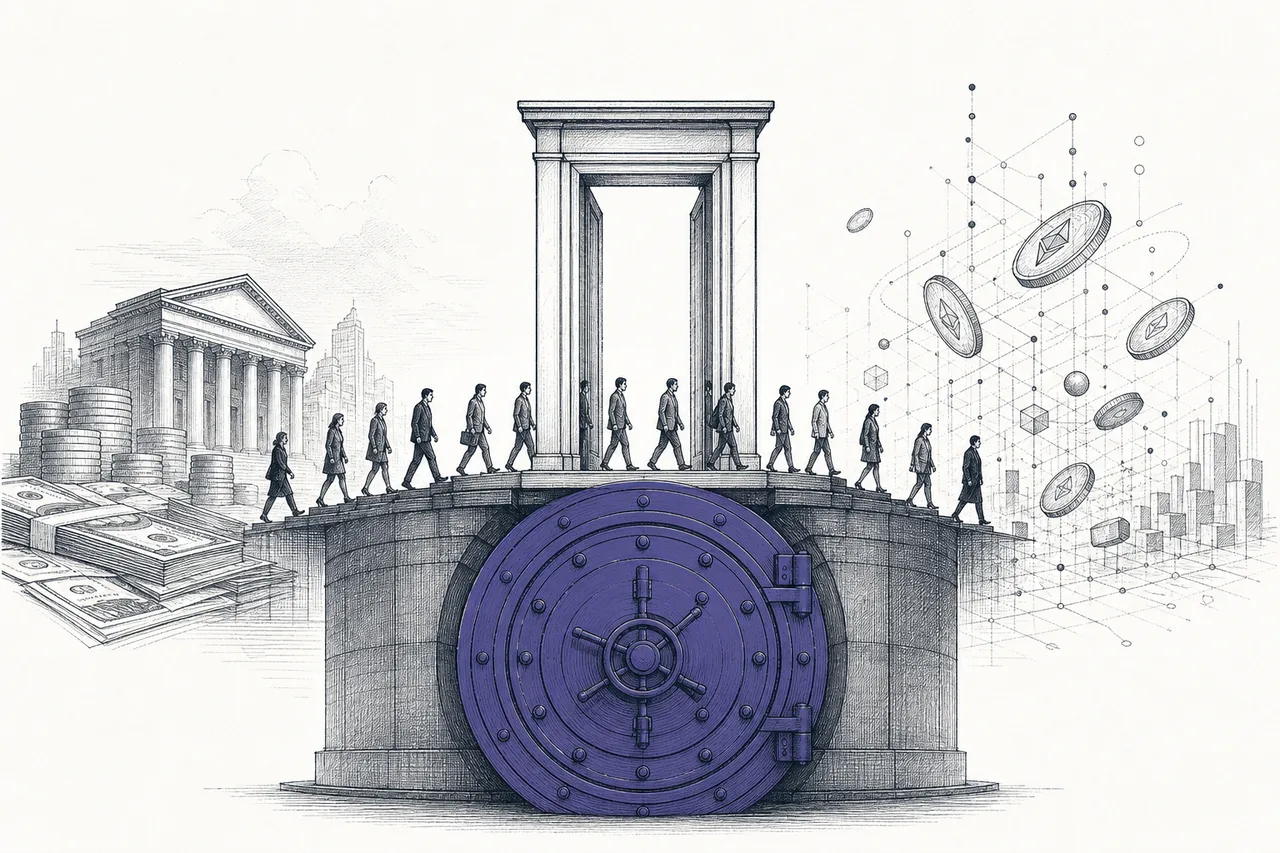
01มันคืออะไร (ประตู + ห้องนิรภัย)
ลองนึกถึงตอนคุณอยากซื้อบิตคอยน์ครั้งแรก คุณมีเงินในบัญชีธนาคารเป็นเงินบาทหรือดอลลาร์ แต่บิตคอยน์ไม่ได้อยู่ในธนาคาร มันอยู่บนเครือข่ายคอมพิวเตอร์อีกโลกหนึ่ง คำถามคือ — เงินจริงของคุณจะ “ข้าม” ไปเป็นคริปโตได้ยังไง? และพอได้มาแล้ว คุณจะ เก็บมันไว้ตรงไหน ให้ปลอดภัย? สอง node นี้คือคำตอบของสองคำถามนั้นพอดี
node นี้ประกอบด้วยธุรกิจสองส่วนที่พันกัน:
- ตลาดซื้อขาย (exchange) = “ประตู” และ “ตลาดนัด”: เป็นที่ที่เงินจริง (fiat) แปลงเป็นคริปโตและแปลงกลับ — เรียกว่า on-ramp / off-ramp (ทางขึ้น-ลง) — และเป็นที่ที่คนมาเจอกันเพื่อซื้อขาย รายได้หลักดั้งเดิมคือ ค่าธรรมเนียมการเทรด (trading fee)
- ผู้รับฝากดูแล (custody) = “ห้องนิรภัย”: เมื่อกองทุนหรือบริษัทถือคริปโตมูลค่ามหาศาล พวกเขาไม่กล้าเก็บกุญแจไว้เอง (ทำหายก็จบ ถูกแฮกก็จบ) จึงจ้างบริษัทที่มีใบอนุญาตและถูกตรวจสอบมาเก็บให้ — นี่คือจุดที่ เงินสถาบันก้อนใหญ่ที่สุดและคูเมือง (moat) ที่ลึกที่สุด อยู่
- โครงสร้างพื้นฐานอื่นๆ (picks-and-shovels): การ staking (ฝากเหรียญเพื่อรับผลตอบแทน), prime brokerage, การชำระราคา (settlement) — งานหลังบ้านที่ทำให้ทุกอย่างเดินได้
On-ramp = ทางที่เงินจริงแปลงเข้าเป็นคริปโต · Off-ramp = ทางขากลับ คริปโตแปลงเป็นเงินจริง (ตลาดซื้อขายคือคนคุมประตูนี้) · Custody (การรับฝากดูแล) = บริการเก็บรักษา “กุญแจส่วนตัว (private key)” ที่ใช้ควบคุมคริปโตแทนเจ้าของ — ใครถือกุญแจ คนนั้นคุมเหรียญ ดังนั้นใครเก็บกุญแจให้สถาบันได้อย่างน่าเชื่อถือ คนนั้นถือไพ่ใบใหญ่ที่สุด
ในแผนผังเมกะเทรนด์ node นี้เป็นสาขาย่อยภายใต้ Digital Finance & Tokenization และนิยามของมันคือ “ชั้นโครงสร้างพื้นฐาน (infrastructure)” — ไม่ว่าเหรียญไหนจะขึ้นจะลง ไม่ว่าใครจะเทรดอะไร ทุกอย่างต้องวิ่งผ่านประตูและฝากไว้ในห้องนิรภัยเหล่านี้ มันคือ “ผู้เก็บค่าผ่านทาง” ของทั้งระบบ
02ทำไมถึงสำคัญต่อเศรษฐกิจ
เหตุผลที่ทำให้ node นี้สำคัญขึ้นมากในรอบนี้ ไม่ใช่ราคาบิตคอยน์ แต่คือคำว่า “สถาบัน (institutions)” เมื่อก่อนคริปโตเป็นสนามของนักลงทุนรายย่อยเป็นหลัก แต่ในปี 2024 สหรัฐฯ อนุมัติ spot Bitcoin ETF (กองทุนที่ถือบิตคอยน์จริงให้คุณซื้อผ่านบัญชีหุ้นปกติ) ทำให้เงินจากกองทุน บริษัท และที่ปรึกษาการเงินไหลเข้าได้แบบที่ไม่เคยทำได้มาก่อน
ตัวเลขเล่าเรื่องชัด กองทุน IBIT ของ BlackRock (spot Bitcoin ETF ที่ใหญ่ที่สุด) แตะ AUM ระดับ $70,000 ล้านภายในเวลาเทรดแค่ 341 วัน — เร็วกว่ากองทอง (GLD) ราว 5 เท่า — และดูดเงินไหลเข้าอีกกว่า $25,000 ล้านในปี 2025 เพียงปีเดียว เงินก้อนมหาศาลนี้ไม่ได้ลอยอยู่เฉยๆ มันต้อง มีคนเก็บ และคนที่เก็บส่วนใหญ่คือผู้รับฝากดูแลใน node นี้
มองในมุมเศรษฐกิจ นี่คือการสร้าง “ท่อ” ที่เชื่อมเงินดั้งเดิม (TradFi) เข้ากับสินทรัพย์ดิจิทัล ตลาดการรับฝากดูแลสินทรัพย์ดิจิทัลทั้งโลกถูกประเมินว่าจะโตจากระดับไม่กี่แสนล้านดอลลาร์ ไปสู่ ~$1.6 ล้านล้านดอลลาร์ภายในปี 2030 ด้วยอัตราเติบโตทบต้น (CAGR) ราว 24% โดยมีนักลงทุนสถาบันเป็นแรงขับเคลื่อนกว่าครึ่งของตลาด
หัวใจของเรื่องคือ: ในยุคขุดทอง คนรวยที่สุดมักไม่ใช่คนขุด แต่เป็นคนขายจอบ ขายเสียม และเปิดร้านในเมือง node นี้คือ “คนขายจอบ” ของโลกคริปโต — เก็บค่าผ่านทางจากทุกธุรกรรม ไม่ว่าตลาดจะขึ้นหรือลง
03มันทำงานยังไง
ลองเดินตามเงินก้อนหนึ่งดู เริ่มจากดอลลาร์ในบัญชีธนาคาร ไปจนถึงคริปโตที่นอนนิ่งอยู่ในห้องนิรภัย — ทั้งเส้นทางมีสองส่วน: ประตู (การแปลงและเทรด) และ ห้องนิรภัย (การเก็บรักษา)
หัวใจของความปลอดภัยอยู่ที่การแยก “ร้อน” กับ “เย็น” ตลาดเก็บคริปโตจำนวนน้อยไว้ใน hot wallet ที่ออนไลน์ตลอดเพื่อให้เทรดได้ทันที (แต่เสี่ยงถูกแฮกที่สุด) ส่วนสินทรัพย์ก้อนใหญ่ — มักกว่า 90–95% — ถูกย้ายไป cold storage ที่ตัดขาดจากอินเทอร์เน็ตอย่างสิ้นเชิง การจะดึงออกมาต้องใช้กุญแจหลายดอกไขพร้อมกัน (multi-sig) — เหมือนตู้เซฟธนาคารที่ต้องมีหลายคนหมุนกุญแจพร้อมกัน
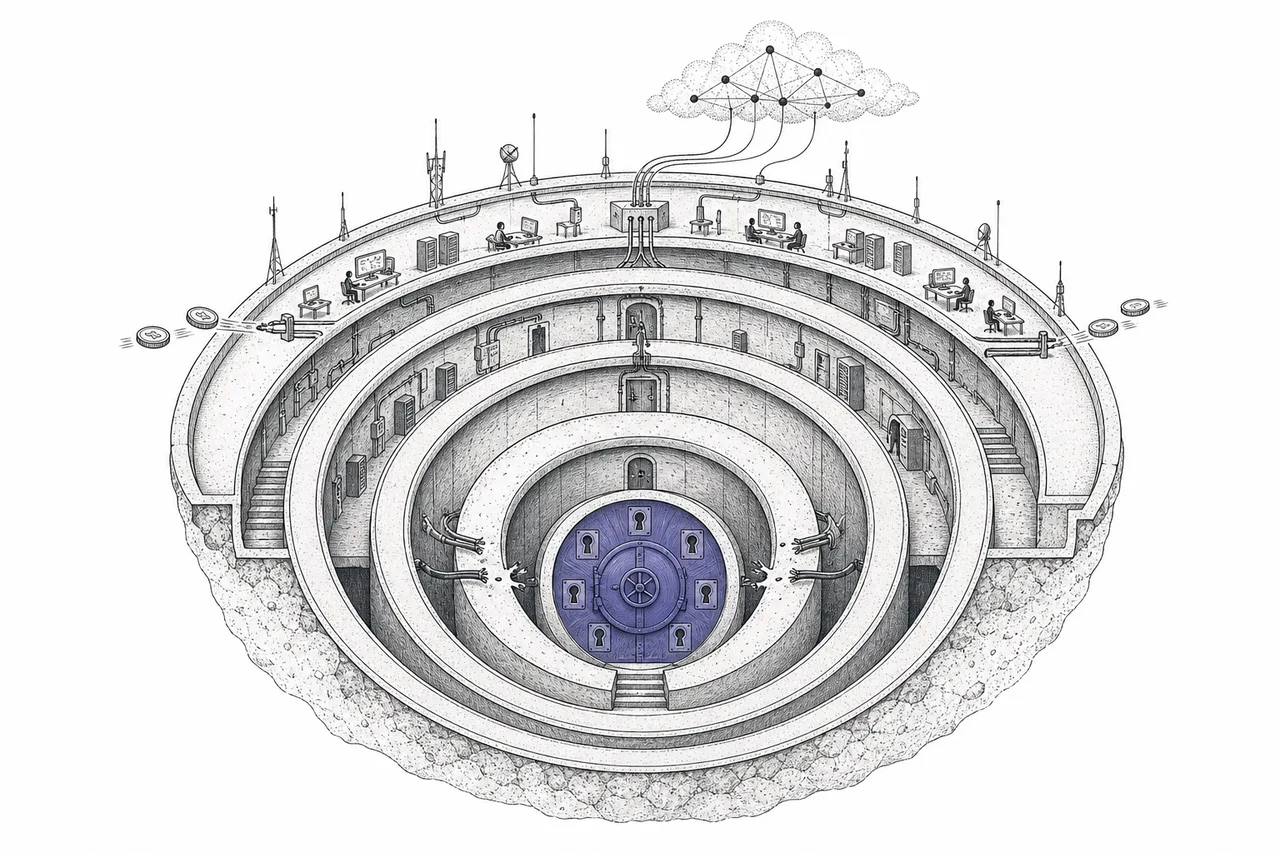
นี่คือเหตุผลที่ custody คือคูเมืองที่แท้จริง ของธุรกิจนี้ ใครๆ ก็เปิดเว็บเทรดได้ แต่การได้รับ ความไว้วางใจ จากกองทุนบำนาญหรือบริษัทมหาชนให้ดูแลเงินหลายหมื่นล้าน ต้องอาศัยใบอนุญาต การตรวจสอบบัญชี ประวัติความปลอดภัย และเวลา — สิ่งเหล่านี้เลียนแบบกันไม่ได้ในชั่วข้ามคืน
04จุดเปลี่ยน: กฎหมายพลิกข้าง
ถ้าจะเข้าใจว่าทำไมรอบนี้ถึง “ต่าง” ต้องเข้าใจเรื่องเดียว: ท่าทีของรัฐบาลสหรัฐฯ พลิกจากเป็นศัตรูมาเป็นมิตร หลายปีก่อนหน้านี้ หน่วยงานกำกับมองคริปโตด้วยสายตาระแวง ฟ้องร้องตลาดต่างๆ และมีกฎบัญชีชื่อ SAB 121 ที่บีบให้ธนาคารที่จะรับฝากคริปโต ต้องบันทึกสินทรัพย์ลูกค้าเป็นหนี้สินบนงบดุลตัวเอง — กฎข้อนี้แทบจะปิดประตูไม่ให้ธนาคารใหญ่เข้ามาทำ custody เลย
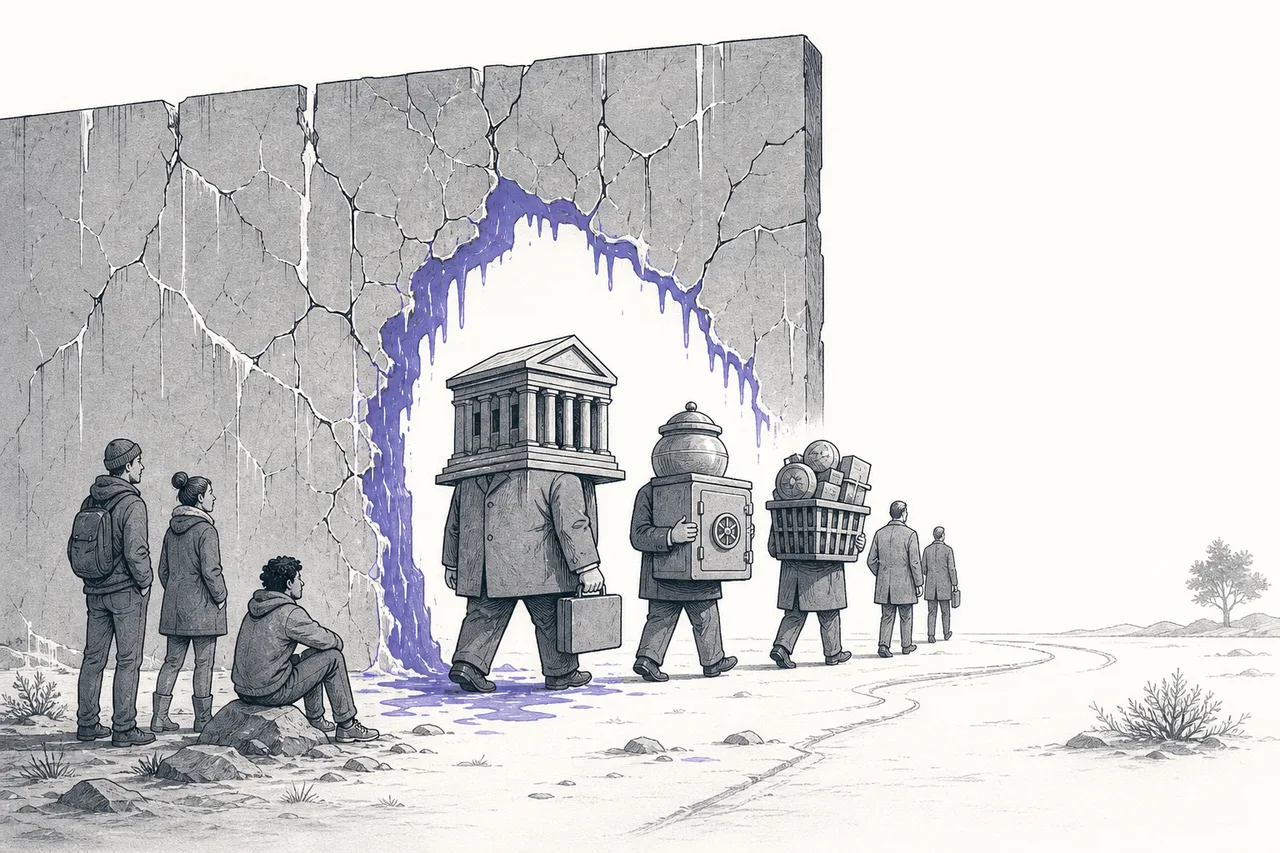
แล้วในปี 2025 ทุกอย่างก็เปลี่ยน:
- ยกเลิก SAB 121: หน่วยงานกำกับยกเลิกกฎบัญชีตัวนั้น แทนที่ด้วย SAB 122 ที่เปิดทางให้ธนาคารใหญ่รับฝากคริปโตได้โดยไม่ต้องแบกไว้บนงบดุล — ประตูสำหรับธนาคารเปิดออก
- GENIUS Act (ลงนาม 18 ก.ค. 2025): กฎหมายแรกของรัฐบาลกลางสหรัฐฯ ที่วางกรอบให้ stablecoin ต้องหนุนหลังด้วยเงินสด/พันธบัตรระยะสั้น 1:1 และเปิดเผยทุกเดือน — สร้างความชัดเจนทางกฎหมายที่สถาบันรอคอย
- CLARITY Act (ผ่านสภาผู้แทนฯ 17 ก.ค. 2025): ร่างกฎหมายที่จะแบ่งให้ชัดว่าสินทรัพย์ดิจิทัลส่วนใหญ่อยู่ใต้การกำกับของ CFTC — ลดความกำกวมที่เคยทำให้ผู้เล่นไม่กล้าลงทุน
SAB 121 = แนวปฏิบัติบัญชีเดิมที่บังคับให้ผู้รับฝากคริปโตบันทึกสินทรัพย์ลูกค้าเป็นหนี้สินบนงบดุลตัวเอง ทำให้ต้นทุนเงินทุนพุ่ง ธนาคารจึงไม่อยากแตะ · SAB 122 = ตัวที่มาแทน ให้ดุลพินิจมากขึ้น ปลดล็อกให้สถาบันการเงินกระแสหลักเข้ามาทำ custody ได้จริง — นี่คือสวิตช์ที่เปิดประตูให้ “เงินสถาบัน” ไหลเข้า
ผลคือบริษัท custody ที่เคยอยู่ชายขอบ กลายเป็นที่ต้องการของตลาด BitGo ได้รับใบอนุญาตธนาคารระดับชาติ (OCC charter) ในเดือน ธ.ค. 2025 และยื่นไฟลิ่ง IPO เข้าตลาด NYSE ในเดือน ม.ค. 2026 ขณะที่ Anchorage Digital ซึ่งเป็น “ธนาคารดิจิทัล” ที่มีใบอนุญาตระดับชาติ ระดมทุนรอบ Series D ที่มูลค่ากว่า $3,000 ล้าน — สัญญาณว่าตลาดเชื่อว่าการรับฝากดูแลคือธุรกิจที่จะอยู่ยาว
05มันเชื่อมกับอะไรในระบบนิเวศ
node นี้คือ “ชั้นพื้นฐาน” ของ Digital Finance & Tokenization ทั้งหมด — แทบทุกหมวดพี่น้องต้องวิ่งผ่านประตูและห้องนิรภัยเหล่านี้:
- ฝาแฝดกับ Stablecoin Issuers: stablecoin คือ “เงินสด” ในโลกคริปโต และตลาดคือที่ที่มันถูกใช้และแลกมากที่สุด — Coinbase ถือ USDC เฉลี่ยถึง $19,000 ล้าน (กว่า 25% ของ USDC ทั้งหมด) และได้ส่วนแบ่งรายได้จากดอกเบี้ยของเงินสำรองนั้นด้วย
- เก็บของให้ Bitcoin / Crypto Treasury: บริษัทที่ซื้อบิตคอยน์เข้าพอร์ต (treasury) ต้องมีคนเก็บให้ — Coinbase เป็นผู้รับฝากให้ 8 ใน 10 บริษัทมหาชนรายใหญ่ที่ถือบิตคอยน์
- เป็นรางให้ RWA Tokenization: เมื่อสินทรัพย์จริง (พันธบัตร อสังหาฯ) ถูกแปลงเป็นโทเคน มันก็ต้องการที่ซื้อขายและที่เก็บแบบเดียวกัน
- ป้อน Digital Wealth & Robo-Advisory: แพลตฟอร์มบริหารความมั่งคั่งดิจิทัลที่อยากใส่คริปโตในพอร์ตลูกค้า ต้องเชื่อมกับตลาดและผู้รับฝากเหล่านี้
และมันยัง พึ่งพาเทรนด์นอกบ้าน อย่างลึก: ทั้งระบบตั้งอยู่บน Cloud & Digital Infrastructure (เซิร์ฟเวอร์ที่ประมวลผลคำสั่งซื้อขายนับล้านต่อวินาที) และฝากชีวิตไว้กับ Cybersecurity & Digital Trust — เพราะธุรกิจที่ทั้งธุรกิจคือ “ความไว้ใจ” การโดนแฮกครั้งเดียวอาจล้มทั้งบริษัทได้ ความปลอดภัยจึงไม่ใช่ค่าใช้จ่าย แต่คือตัวสินค้า
06ตอนนี้ไปถึงไหนแล้ว + ผู้เล่น
เรื่องใหญ่ที่สุดของปี 2025–2026 คือ การกระจายแหล่งรายได้ออกจากค่าธรรมเนียมเทรด เมื่อก่อนตลาดซื้อขายเป็นธุรกิจที่ “รวยตอนตลาดคึก จนตอนตลาดเงียบ” เพราะรายได้เกือบทั้งหมดมาจากค่าธรรมเนียมการเทรด ซึ่งเหวี่ยงตามอารมณ์ตลาด แต่ผู้นำอย่าง Coinbase กำลังเปลี่ยนตัวเองให้ยืนบน “หลายเสา” มากขึ้น — custody, รายได้จาก stablecoin, และค่าสมาชิก
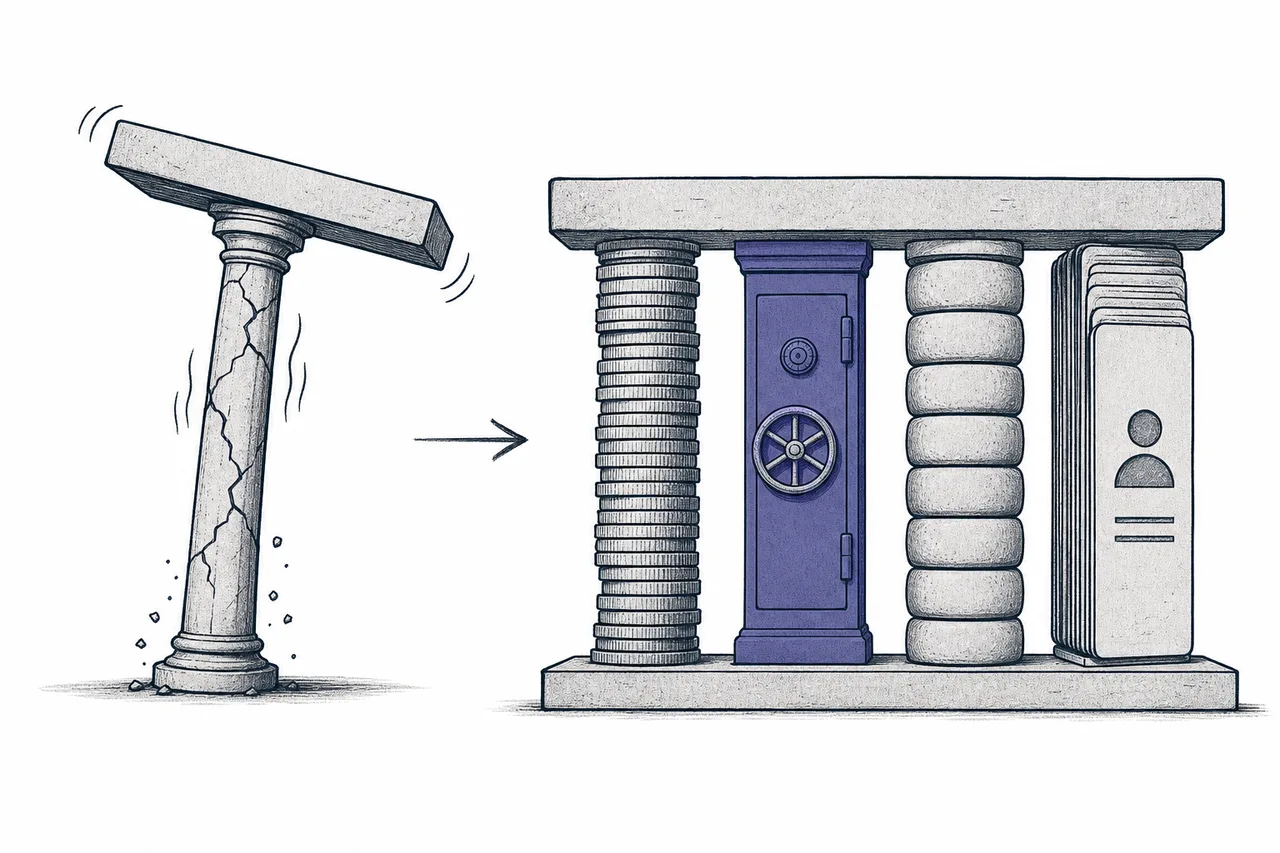
ดูตัวเลขจริงของ Coinbase ในไตรมาส 1 ปี 2026 จะเห็นภาพชัด: รายได้รวม $1,400 ล้าน โดยรายได้จากการเทรดอยู่ที่ $756 ล้าน แต่ที่น่าสนใจคือรายได้กลุ่ม “subscription & services” (สมาชิก + บริการ) แตะ $584 ล้าน = 44% ของรายได้สุทธิ — เกือบครึ่งของรายได้มาจากส่วนที่ ไม่ใช่ ค่าธรรมเนียมเทรดแล้ว โดยรายได้จาก stablecoin อย่างเดียวก็ $305 ล้าน
แต่บทเรียนเรื่องวัฏจักรก็ยังจริง — ไตรมาสเดียวกันนั้น Coinbase ขาดทุนสุทธิ $394 ล้าน (ส่วนใหญ่จากการตีมูลค่าพอร์ตคริปโตที่ราคาลง) ขณะที่ปริมาณการเทรด spot ลดเหลือ $187,000 ล้าน นี่คือธรรมชาติของธุรกิจนี้: ขึ้นแรง ลงแรง และนั่นคือเหตุผลที่การกระจายรายได้ไป custody/stablecoin จึงสำคัญ
07อนาคตข้างหน้า
ทิศทางแรกคือ ธนาคารกระแสหลักจะเข้ามาแข่ง custody เมื่อ SAB 121 ถูกยกเลิก ธนาคารใหญ่ที่มีความสัมพันธ์กับลูกค้าสถาบันอยู่แล้วก็เริ่มขยับเข้ามา นี่เป็นได้ทั้งโอกาส (ตลาดโตขึ้นมาก) และภัยคุกคาม (ผู้เล่นเฉพาะทางอาจถูกบีบด้วยแบรนด์และต้นทุนเงินทุนของแบงก์) — สนามรบของทศวรรษหน้าจะอยู่ที่ “ใครได้ความไว้ใจของสถาบัน”
ทิศทางที่สองคือ รายได้ที่ไม่ผูกกับวัฏจักรเทรด ผู้เล่นที่อยู่รอดในระยะยาวคือคนที่สร้างรายได้สม่ำเสมอ — ค่าธรรมเนียม custody ที่คิดตามมูลค่าสินทรัพย์, ส่วนแบ่งดอกเบี้ยจากเงินสำรอง stablecoin, ค่าสมาชิก, การ staking ยิ่งสัดส่วนรายได้พวกนี้สูง ธุรกิจก็ยิ่ง “ทนหนาว” ในตลาดหมีได้ดี (Coinbase แตะ 44% แล้วในไตรมาส 1 ปี 2026)
ทิศทางที่สามคือ การหลอมรวมกับการเงินดั้งเดิม เส้นแบ่งระหว่าง “บริษัทคริปโต” กับ “สถาบันการเงิน” กำลังจางลง — ตลาดคริปโตเริ่มเสนอผลิตภัณฑ์แบบโบรกเกอร์ (เช่น RWA และอนุพันธ์) ขณะที่โบรกเกอร์/แบงก์ดั้งเดิมเริ่มเสนอคริปโต ปลายทางอาจเป็นโลกที่ “สินทรัพย์ดิจิทัล” เป็นแค่อีกหนึ่ง asset class ในบัญชีเดียวกับหุ้นและพันธบัตร
08ความท้าทายและความเสี่ยง
เสน่ห์ของ node นี้มาพร้อมความเสี่ยงที่ฝังลึกในธรรมชาติของมัน
ความเสี่ยงข้อแรกคือ วัฏจักรของคริปโต (crypto-cyclicality) รายได้จากการเทรดเหวี่ยงตามราคาคริปโตอย่างรุนแรง ตลาดคึกก็กำไรท่วม ตลาดเงียบก็รายได้หด — อย่างที่ Coinbase ขาดทุนสุทธิ $394 ล้านในไตรมาส 1 ปี 2026 ทั้งที่เป็นผู้นำตลาด นี่คือเหตุผลที่ต้องดูว่าแต่ละบริษัทกระจายรายได้ออกจากค่าเทรดได้มากแค่ไหน ไม่ใช่ดูแค่ตอนตลาดขาขึ้น
ความเสี่ยงข้อสองคือ กฎระเบียบที่แกว่งไปมา (regulation swings) ที่ผ่านมารอบนี้กฎหมายเป็นมิตร แต่ทิศทางการเมืองเปลี่ยนได้ — กฎที่เพิ่งเปิดประตูวันนี้ อาจถูกตีความใหม่หรือกลับลำได้ในอนาคต ธุรกิจที่ขึ้นอยู่กับ “อารมณ์ของผู้กำกับ” ย่อมมีความไม่แน่นอนติดตัว และกฎในแต่ละประเทศก็ไม่เหมือนกัน
ความเสี่ยงข้อสามคือ การแข่งขันที่บีบมาร์จิ้น เมื่อธนาคารใหญ่และโบรกเกอร์ดั้งเดิมเข้ามาทำ custody และเทรดคริปโต ค่าธรรมเนียมก็มีแนวโน้มถูกลง — สิ่งที่เคยเป็น “บริการพิเศษราคาแพง” อาจกลายเป็นโภคภัณฑ์ ผู้เล่นที่ไม่มีคูเมือง (ใบอนุญาต ความไว้ใจ ขนาด) จะถูกบีบหนักที่สุด
และความเสี่ยงที่ร้ายแรงที่สุดคือ ความปลอดภัยและการถูกแฮก (security hacks) ทั้งธุรกิจตั้งอยู่บน “ความไว้ใจ” — การถูกแฮก cold storage หรือกุญแจรั่วเพียงครั้งเดียว อาจทำให้สูญเงินลูกค้ามหาศาลและทำลายชื่อเสียงจนล้มทั้งบริษัทได้ ประวัติของวงการนี้เต็มไปด้วยตลาดที่ล่มเพราะถูกแฮกหรือบริหารเงินลูกค้าผิดพลาด ความปลอดภัยจึงไม่ใช่ฟีเจอร์เสริม แต่คือเส้นเป็นเส้นตาย
สรุปสั้นๆ: ถ้าคริปโตคือการตื่นทอง node นี้คือเมืองที่เกิดขึ้นรอบเหมือง — ประตูที่คนต้องเดินผ่าน และห้องนิรภัยที่คนต้องฝากของ ตราบใดที่สินทรัพย์ดิจิทัลยังเติบโต ความต้องการ “ทางเข้า-ออกที่เชื่อถือได้” และ “ตู้เซฟที่ปลอดภัย” ก็จะยิ่งโต — และนั่นคือเหตุผลที่ node ที่ดูเป็นแค่ “โครงสร้างพื้นฐาน” กลับเป็นจุดที่เงินสถาบันก้อนใหญ่ที่สุดของวงการมารวมตัวกัน