Megatrend · Digital Finance
คนที่ออกเหรียญได้กำไร — แต่คนที่ “เอาเหรียญไปวางในมือคุณ” อาจได้มากกว่า
ทุกคนจดจำผู้ออก stablecoin ว่าเป็นเครื่องพิมพ์เงิน เพราะเก็บดอกเบี้ยจากคลังสำรองไว้ทั้งหมด แต่มีความจริงที่น่าตกใจซ่อนอยู่: ปี 2024 Circle ผู้ออกเหรียญ USDC จ่ายเงินกว่า $908 ล้าน ให้ Coinbase — ไม่ใช่เพราะ Coinbase สร้างเหรียญ แต่เพราะ Coinbase คือคนที่ “เอาเหรียญไปวางในมือผู้ใช้” การกระจาย (distribution) คือ node นี้ — ตลาดแลกเปลี่ยน กระเป๋าเงิน แอปจ่ายเงิน ที่ดึง stablecoin เข้าหาคนจริงๆ แล้วได้ส่วนแบ่ง “ดอกเบี้ยสำรอง” ก้อนใหญ่กลับมา และคำถามที่แพงที่สุดของวงการนี้คือ — คูเมืองตัวจริงอยู่ที่ “ใครออกเหรียญ” หรือ “ใครเข้าถึงผู้ใช้” กันแน่?
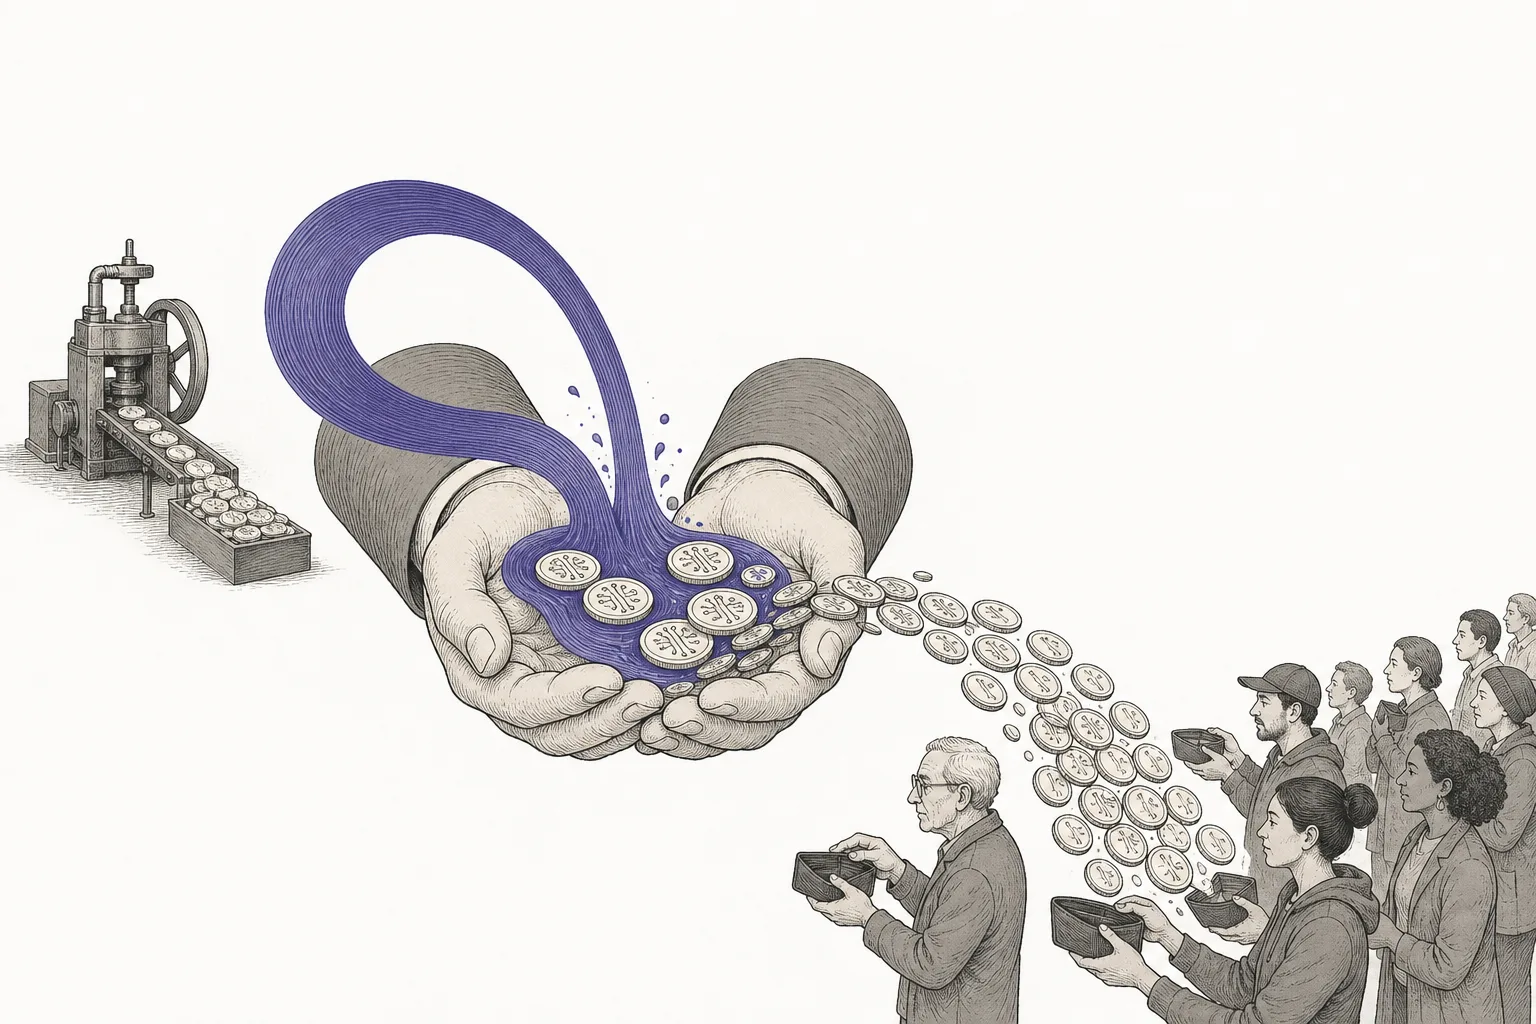
01มันคืออะไร (คนกระจายเหรียญ + คนแบ่งดอกเบี้ย)
ลองคิดถึงน้ำอัดลมยี่ห้อดัง โรงงานที่ “ผสมน้ำเชื่อม” อาจเป็นเจ้าของสูตรลับ แต่คนที่ทำให้คุณเดินไปหยิบกระป๋องได้จากร้านสะดวกซื้อทุกหัวมุม คือ เครือข่ายจัดจำหน่าย — และบ่อยครั้งคนจัดจำหน่ายนี่แหละที่กินกำไรไม่แพ้เจ้าของสูตร โลกของ stablecoin ก็เป็นแบบนั้นเป๊ะ node นี้คือ “เครือข่ายจัดจำหน่าย” ของดอลลาร์ดิจิทัล
พูดให้ชัด node นี้คือกลุ่มธุรกิจที่ทำสองอย่างพร้อมกัน: (1) กระจายเหรียญ (distribution) — เป็นช่องทางที่คนเอาเงินจริงมาแลกเป็น stablecoin ถือไว้ และเอาไปใช้ ได้แก่ ตลาดแลกเปลี่ยนคริปโต (เช่น Coinbase), กระเป๋าเงิน, แอปจ่ายเงินอย่าง PayPal/Venmo, แอปเทรดอย่าง Robinhood และเครือข่ายบัตรอย่าง Visa/Mastercard ที่ทำให้เหรียญ “รูดจ่ายได้จริง” · (2) แบ่งรายได้ (revenue-share) — เพราะการกระจายมีค่า ผู้ออกเหรียญจึง แบ่งดอกเบี้ยจากคลังสำรอง ให้คนที่ช่วยกระจาย
ในแผนผังเมกะเทรนด์ node นี้อยู่ใต้ Stablecoin Issuers & Distribution ในเทรนด์ใหญ่ Digital Finance & Tokenization มันเป็น “ชั้นแพลตฟอร์ม” ที่อยู่ระหว่างผู้ออกเหรียญกับผู้ใช้ปลายทาง พี่น้องที่อยู่ข้างกันคือ ผู้ออกเหรียญ (Stablecoin Issuers) — คนที่ “มินต์” เหรียญและถือคลังสำรอง ความต่างคือ: ผู้ออกสร้างเหรียญ · node นี้ทำให้เหรียญถึงมือคน และนั่นคือเส้นแบ่งของเรื่องราวทั้งหมด
Distribution (การจัดจำหน่าย/กระจาย) = ช่องทางที่ทำให้ผู้ใช้เข้าถึง ถือ และใช้ stablecoin ได้จริง — ยิ่งมีเหรียญ “นั่งอยู่” บนแพลตฟอร์มของคุณมากเท่าไหร่ ยอดคงเหลือ (balance) ก็ยิ่งใหญ่ · Reserve revenue share = ข้อตกลงที่ผู้ออกเหรียญแบ่ง ดอกเบี้ยที่ได้จากคลังสำรอง (เงินที่เอาไปซื้อพันธบัตรรัฐบาล) ให้กับผู้กระจาย โดยมักผูกกับ “เหรียญถูกถือไว้ที่ไหน” — ถือบนแพลตฟอร์มของคุณ คุณได้ส่วนแบ่งมากขึ้น
02ทำไมถึงสำคัญ — การจัดจำหน่ายอาจคือคูเมืองตัวจริง
มีความเชื่อง่ายๆ ในวงการนี้ว่า “ใครออกเหรียญ คนนั้นคือเจ้าของเครื่องพิมพ์เงิน” แต่ตัวเลขจริงเล่าคนละเรื่อง ปี 2024 Circle ผู้ออกเหรียญ USDC มีต้นทุนการจัดจำหน่าย (distribution costs) รวม ~$1,010 ล้าน และในนั้น $908 ล้านจ่ายให้ Coinbase เจ้าเดียว — คิดเป็นเกือบ 60% ของรายได้คลังสำรองทั้งหมดที่ Circle หาได้ พูดง่ายๆ คือ ผู้ ออก เหรียญ ต้องยกกำไรก้อนใหญ่ที่สุดให้ผู้ กระจาย เหรียญ
ทำไมการกระจายถึงมีอำนาจขนาดนั้น? เพราะ stablecoin เป็น สินค้าโภคภัณฑ์ (commodity) — USDC, PYUSD, หรือเหรียญดอลลาร์ตัวไหนก็มีค่า $1 เหมือนกันหมด ไม่มีใครภักดีต่อ “แบรนด์เหรียญ” คนภักดีต่อ แอปที่ตัวเองใช้อยู่ ต่างหาก ฉะนั้นคนที่มี “ผู้ใช้” อยู่ในมือ — Coinbase มีนักเทรดหลายล้านบัญชี, PayPal มี 439 ล้านบัญชี — คือคนที่ตัดสินว่าเหรียญตัวไหนจะถูกใช้ ผู้ออกเหรียญทุกรายต้อง “ง้อ” ช่องทางพวกนี้เพื่อให้เหรียญตัวเองมีคนใช้
นี่คือ “ทฤษฎีการจัดจำหน่าย > การมินต์” (distribution > issuance): การออกเหรียญทำซ้ำได้ ใครมีคลังสำรองและใบอนุญาตก็ออกได้ แต่การ เป็นเจ้าของความสัมพันธ์กับผู้ใช้นับล้าน ลอกเลียนยากกว่ามาก ฉะนั้นในระยะยาว มูลค่าอาจไม่ได้ตกอยู่กับคนที่พิมพ์เหรียญเก่งที่สุด แต่ตกอยู่กับคนที่ “เป็นเจ้าของหน้าจอ” ที่ผู้ใช้เปิดทุกวัน
03มันทำงานยังไง (ดอกเบี้ยไหลไปหาคนถือเหรียญ)
ในบทเรียนของ ผู้ออกเหรียญ เราเห็นแล้วว่าผู้ออกเก็บดอกเบี้ยพันธบัตรไว้เอง คำถามคือ — แล้วผู้กระจายได้ดอกเบี้ยมาได้ยังไง? คำตอบอยู่ที่ “เหรียญถูกถือไว้ที่ไหน” ลองไล่ดูทีละก้าว
หัวใจของกลไกอยู่ตรงคำว่า “ถือไว้ที่ไหน” ดีลที่โด่งดังที่สุดคือ Coinbase × Circle: Coinbase ได้ 100% ของดอกเบี้ย จาก USDC ที่ถูกถือไว้บนแพลตฟอร์มของ Coinbase เอง และได้ 50% ของดอกเบี้ย จาก USDC ที่ถือไว้นอกแพลตฟอร์ม นี่คือเหตุผลที่ Coinbase พยายามทุกวิถีทางให้ผู้ใช้ฝาก USDC ทิ้งไว้บนแอป — ทุกเหรียญที่ “นอนอยู่” บนแพลตฟอร์มคือดอกเบี้ยเต็มเม็ดเต็มหน่วยเข้ากระเป๋า
แล้วทำไมผู้กระจายถึงยอม “แบ่งคืน” ผู้ใช้บางส่วน (เช่นจ่ายรางวัล ~4%)? เพราะมันคือเครื่องมือดูดเหรียญ — ยิ่งจ่ายรางวัลดึงดูด ผู้ใช้ยิ่งย้ายเหรียญมาถือไว้กับคุณ ยอดคงเหลือยิ่งโต และส่วนแบ่งดอกเบี้ยที่คุณได้จากผู้ออกก็ยิ่งใหญ่ตาม กลายเป็นวงจรที่ผู้กระจายลงทุน “ดอกเบี้ยส่วนหนึ่ง” เพื่อแย่ง “ยอดคงเหลือ” มาจากคู่แข่ง
04มันคู่กับผู้ออกเหรียญยังไง: ดีล Coinbase × Circle
node นี้แยกออกจาก ผู้ออกเหรียญ ไม่ได้ — มันคือสองด้านของเหรียญเดียวกัน ผู้ออกมี “เครื่องพิมพ์เงิน” (คลังสำรอง + ดอกเบี้ย) แต่ไม่มี “ผู้ใช้” ส่วนผู้กระจายมี “ผู้ใช้” แต่ไม่มีเครื่องพิมพ์เงิน ทั้งคู่จึงต้องจับมือกัน และดีลที่กลายเป็นตำราของวงการคือ Coinbase × Circle
เดิม Coinbase กับ Circle เป็นเจ้าของ USDC ร่วมกัน ภายหลัง Circle ซื้อหุ้นส่วนคืนแต่ ผูกข้อตกลงแบ่งรายได้ระยะยาว: Coinbase ได้ 100% ของดอกเบี้ยสำรองจาก USDC ที่ถือบน Coinbase + 50% ของดอกเบี้ยจาก USDC ที่เหลือทั้งโลก ผลคือ ไตรมาส 1 ปี 2025 Coinbase ทำรายได้จากดีล USDC ราว $300 ล้าน และคว้าส่วนแบ่งราว 54% ของกองดอกเบี้ย USDC ทั้งหมด (~$900 ล้าน) — มากกว่าที่ Circle ผู้ออกเก็บไว้เองด้วยซ้ำ
มองในเชิงระบบนิเวศ node นี้ผูกกับเทรนด์อื่นอย่างแยกไม่ออก:
- พึ่ง Cybersecurity & Digital Trust: ผู้กระจายคือคนถือเหรียญของผู้ใช้นับล้าน ถ้าแพลตฟอร์มถูกแฮ็กหรือเงินหาย ความเชื่อมั่นพังทันที — ความปลอดภัยคือเงื่อนไขข้อแรกของการเป็น “ที่เก็บเหรียญ” ที่คนไว้ใจ
- วิ่งบน Cloud & Digital Infrastructure: แอปเทรด แอปจ่ายเงิน และระบบบัญชียอดคงเหลือทั้งหมด รันอยู่บนคลาวด์ — ยิ่งผู้ใช้มาก ยิ่งต้องการโครงสร้างพื้นฐานที่รองรับธุรกรรมมหาศาลแบบเรียลไทม์
- เชื่อมกับเครือข่ายบัตรเดิม: Visa และ Mastercard กำลังเปลี่ยนบทบาทจาก “รางจ่ายเงินแบบเก่า” มาเป็น ผู้กระจาย stablecoin — ทำให้เหรียญ “รูดจ่ายได้” ที่ร้านค้านับสิบล้านแห่งทั่วโลก กลายเป็นช่องทางกระจายที่ใหญ่ที่สุดเท่าที่มี
05ตอนนี้ไปถึงไหนแล้ว (2025–2026)
ภาพปี 2025–2026 คือ “สงครามรางวัล” — การแข่งกันจ่ายดอกเบี้ยคืนผู้ใช้เพื่อแย่งยอดคงเหลือ PayPal เปิดโปรแกรม PYUSD Rewards กลางปี 2025 ที่อัตราเริ่มต้น ~3.7% และไต่ขึ้นมาราว 4% ต้นปี 2026 จ่ายเข้ากระเป๋าผู้ใช้ในสหรัฐฯ ทุกเดือน จุดน่าสนใจคือ PayPal ออกแบบให้รางวัลนี้ ไม่ได้พึ่งดอกเบี้ยสำรองล้วนๆ จึงตรึงอัตราไว้ได้แม้ Fed ลดดอกเบี้ย — ใช้ฐานผู้ใช้ 439 ล้านบัญชีเป็นอาวุธ
ฝั่ง Coinbase ก็ขยับ จ่ายรางวัล USDC ราว 4% APY แต่ปลายปี 2025 จำกัดให้เฉพาะสมาชิก Coinbase One ที่จ่ายค่าสมาชิกรายเดือน — เป็นการมัดผู้ใช้ให้ผูกกับระบบนิเวศของตัวเอง ขณะเดียวกัน Robinhood ก็ดึง USDC เข้าแอปเทรดเพื่อให้ยอดเงินสดของนักเทรดได้ผลตอบแทน และ Block (เจ้าของ Cash App) ก็ทยอยเปิดทางให้ผู้ใช้เข้าถึง stablecoin — ทุกเจ้าใช้สูตรเดียวกัน: เอา “ดอกเบี้ยส่วนหนึ่ง” ไปแลก “ยอดคงเหลือ”
ภาพใหญ่ที่สุดคือ เครือข่ายบัตรกระโดดเข้าเต็มตัว Visa และ Mastercard ซึ่งมีมูลค่าตลาดรวมกันหลายแสนล้านดอลลาร์ กำลังวางตัวเป็นรางกระจาย stablecoin ทำให้เหรียญ “รูดจ่ายได้” ที่ร้านค้าทั่วโลก เมื่อบวกกับตลาดแลกเปลี่ยนและแอปจ่ายเงิน node นี้จึงเต็มไปด้วย ยักษ์ที่มีผู้ใช้อยู่แล้ว มากกว่าจะเป็นสตาร์ทอัพหน้าใหม่ — เพราะอาวุธสำคัญที่สุดในสนามนี้คือ “ฐานผู้ใช้” ที่สร้างมาก่อนแล้ว
06อนาคตข้างหน้า — สงครามแย่ง “ยอดคงเหลือ”
ทิศทางแรกคือ การแข่งขันจะย้ายจาก “ออกเหรียญ” ไปสู่ “แย่งยอดคงเหลือ” เมื่อเหรียญทุกตัวมีค่า $1 เท่ากัน สิ่งที่ตัดสินผู้ชนะคือใครทำให้ผู้ใช้ “เก็บเหรียญไว้กับตัว” ได้นานและมากที่สุด รางวัล ความสะดวก และการผูกเข้ากับแอปที่คนใช้ทุกวัน (จ่ายบิล โอนเงิน เทรด) จะกลายเป็นสมรภูมิหลัก ไม่ใช่การออกแบบเหรียญ
ทิศทางที่สองคือ ธนาคารและแบรนด์ใหญ่จะเข้ามาเป็นผู้กระจาย เมื่อกฎหมายเปิดทาง ธนาคารที่มีลูกค้าอยู่แล้วนับล้านสามารถเสนอ stablecoin ให้ลูกค้าถือในแอปธนาคารได้ทันที เช่นเดียวกับแบรนด์ค้าปลีกหรือแพลตฟอร์มโซเชียลที่มีผู้ใช้มหาศาล — ใครก็ตามที่ “เป็นเจ้าของหน้าจอ” ของผู้ใช้ ล้วนเป็นผู้กระจายที่มีศักยภาพ และจะเข้ามาขอส่วนแบ่งดอกเบี้ยจากผู้ออก
ทิศทางที่สามคือ “ผลตอบแทนถึงมือผู้ใช้” จะกลายเป็นเรื่องปกติ ตราบที่ผู้ออกยังเก็บดอกเบี้ยไว้ส่วนใหญ่ ผู้กระจายก็มีแรงจูงใจที่จะดึงดอกเบี้ยนั้นมาแบ่งให้ผู้ใช้เพื่อแย่งยอดคงเหลือ ระยะยาวสิ่งนี้จะค่อยๆ บีบให้ดอกเบี้ยก้อนใหญ่ “ไหลลง” จากผู้ออก → ผู้กระจาย → ผู้ใช้ มากขึ้นเรื่อยๆ ซึ่งดีต่อผู้บริโภค แต่จะบีบกำไรของทั้งห่วงโซ่ให้บางลง
07ความท้าทายและความเสี่ยง
ความเสี่ยงข้อแรกคือ การพึ่งพาดอกเบี้ย — เหมือนกันกับผู้ออก รายได้แบ่งรายได้ทั้งหมดมาจากดอกเบี้ยพันธบัตร ถ้าธนาคารกลางสหรัฐลดดอกเบี้ยลงแรง กองดอกเบี้ยที่แบ่งกันก็หดทันที ผู้กระจายที่สัญญาจ่าย “รางวัล 4%” ไว้กับผู้ใช้ อาจพบว่าต้นทุนสูงกว่าส่วนแบ่งที่ได้รับจริง — สงครามรางวัลที่สนุกตอนดอกเบี้ยสูง อาจกลายเป็นภาระตอนดอกเบี้ยต่ำ
ความเสี่ยงข้อสองคือ อำนาจต่อรองระหว่างผู้ออกกับผู้กระจาย ดีลแบ่งรายได้ไม่ได้ตายตัว เมื่อสัญญาหมดอายุหรือมีการเจรจาใหม่ ฝ่ายที่อ่อนแอกว่าอาจเสียส่วนแบ่งก้อนใหญ่ ผู้ออกที่รู้สึกว่า “จ่ายให้ผู้กระจายมากเกินไป” อาจพยายามสร้างช่องทางกระจายของตัวเอง หรือหันไปจับมือกับผู้กระจายรายอื่นที่ขอส่วนแบ่งน้อยกว่า — ความสัมพันธ์ที่ดูแน่นแฟ้นวันนี้ อาจพลิกได้เมื่อผลประโยชน์ขยับ
ความเสี่ยงข้อสามคือ กฎกำกับเรื่อง “รางวัล” หัวใจของสงครามแย่งยอดคงเหลือคือการจ่ายผลตอบแทนคืนผู้ใช้ แต่ในสหรัฐฯ มีข้อเสนอกฎใหม่ของหน่วยงานกำกับ (OCC) ช่วงต้นปี 2026 ที่อาจ จำกัดหรือห้าม การจ่ายรางวัลผลตอบแทนบน stablecoin ของผู้กระจายบางประเภท ถ้ากฎนี้ผ่าน อาวุธหลักในการแย่งยอดคงเหลือก็อาจถูกริบไป และเปลี่ยนโฉมการแข่งขันทั้งหมด
สรุปสั้นๆ: node นี้คือเรื่องราวของคนกลางที่หลายคนมองข้าม — คนที่ไม่ได้พิมพ์เหรียญ แต่เป็นคนเอาเหรียญไปวางในมือผู้ใช้ และเพราะเหตุนั้นจึงเรียกส่วนแบ่งดอกเบี้ยก้อนใหญ่กลับมาได้ ในสนามที่ทุกเหรียญมีค่าเท่ากัน คำถามที่แพงที่สุดไม่ใช่ “ใครออกเหรียญเก่งที่สุด” แต่เป็น “ใครเป็นเจ้าของความสัมพันธ์กับผู้ใช้” — และนั่นอาจคือคูเมืองตัวจริงของเศรษฐกิจดอลลาร์ดิจิทัล