Megatrend · Digital Finance
ธุรกิจที่รับฝากดอลลาร์ของคุณ แล้วเก็บดอกเบี้ยไว้เอง
Stablecoin คือ “ดอลลาร์ดิจิทัล” — เหรียญที่ผูกค่าไว้ที่ $1 เป๊ะ และหนุนหลังด้วยเงินสดกับพันธบัตรรัฐบาลจริงๆ มันคือเลือดที่ไหลเวียนในโลกคริปโต และกำลังกลายเป็นรางจ่ายเงินข้ามประเทศของจริง แต่ความลับที่ทำให้ธุรกิจนี้ “พิมพ์เงิน” ได้ คือโมเดลเรียบง่ายอย่างน่าตกใจ: คุณเอาดอลลาร์มาฝาก ผู้ออกเหรียญเอาเงินนั้นไปซื้อพันธบัตร แล้ว เก็บดอกเบี้ยไว้เอง ปี 2025 บริษัทเดียวทำกำไรจากวิธีนี้กว่า $10,000 ล้าน — โดยแทบไม่มีพนักงาน
01มันคืออะไร (ดอลลาร์บนบล็อกเชน)
ลองนึกภาพคุณอยากส่งเงินดอลลาร์ให้เพื่อนอีกซีกโลกในคืนวันเสาร์ ผ่านธนาคารทั่วไป เงินจะใช้เวลา 2–5 วัน เสียค่าธรรมเนียมหลายเปอร์เซ็นต์ และตัวกลางหลายต่อ แต่ถ้าคุณส่งเป็น stablecoin — มันถึงปลายทางใน ไม่กี่วินาที ค่าธรรมเนียมเศษเซนต์ ตลอด 24 ชั่วโมง ไม่มีวันหยุด นี่คือเหตุผลที่คนเริ่มเรียกมันว่า “ดอลลาร์ที่วิ่งได้บนอินเทอร์เน็ต”
Stablecoin คือเหรียญดิจิทัลชนิดหนึ่งที่ออกแบบให้ มูลค่าคงที่ที่ $1 ตลอดเวลา ต่างจาก Bitcoin ที่ราคาเหวี่ยงขึ้นลงรุนแรง stablecoin ตั้งใจให้ “นิ่ง” — เพราะมันไม่ได้ถูกออกแบบให้เก็งกำไร แต่ให้เป็น เงิน สำหรับใช้จ่ายและเก็บมูลค่า ความนิ่งนี้มาจากกลไกง่ายๆ: ทุกเหรียญที่ออกมา ต้องมีดอลลาร์จริง (หรือสินทรัพย์ที่เทียบเท่าดอลลาร์) หนุนหลังอยู่ 1:1 — ออกเหรียญ 1 เหรียญ ก็ต้องมี $1 เก็บไว้ในคลังสำรอง
Peg คือ “การตรึงค่า” ให้เหรียญเท่ากับ $1 เสมอ · Reserves คือ “คลังสำรอง” — กองสินทรัพย์จริง (เงินสด + พันธบัตรรัฐบาลสหรัฐระยะสั้น หรือ T-bills) ที่ผู้ออกถือไว้หนุนหลังเหรียญทุกเหรียญ ถ้าคุณอยากแลกเหรียญคืนเป็นดอลลาร์ พวกเขาต้องมีเงินพอจ่ายเสมอ — นี่คือสิ่งที่ทำให้ $1 เท่ากับ $1 จริงๆ ไม่ใช่แค่สัญญาลมๆ แล้งๆ
ในแผนผังเมกะเทรนด์ node นี้อยู่ภายใต้ Digital Finance & Tokenization และมันเป็น “ชั้นโครงสร้างพื้นฐาน” ที่ลึกที่สุด — เพราะ stablecoin คือ รางการชำระเงิน ที่เกือบทุกอย่างในโลกการเงินดิจิทัลวิ่งอยู่บนนั้น ทั้งการเทรดคริปโต การโอนข้ามประเทศ และการเงินบนบล็อกเชน node นี้ครอบคลุมทั้งสองฝั่งของเรื่อง: คนที่ ออกเหรียญ (issuers) และคนที่ กระจายเหรียญ ให้คนใช้ (distributors) — ซึ่งเราจะเจาะทั้งคู่
02ทำไมถึงสำคัญต่อโลก
เพราะมันเลิกเป็นแค่ “ของเล่นในโลกคริปโต” ไปแล้ว ปี 2025 stablecoin ขยับเงินรวมกัน ~$33 ล้านล้านดอลลาร์ — มากกว่าปริมาณธุรกรรมของ Visa และ Mastercard รวมกัน (~$25.5 ล้านล้าน) นี่คือหมุดหมายที่แทบไม่มีใครคิดว่าจะมาถึงเร็วขนาดนี้
แต่ตัวเลขดิบที่น่าตื่นเต้นกว่าคือ การเปลี่ยนวัตถุประสงค์การใช้งาน เมื่อก่อน stablecoin ถูกใช้เกือบทั้งหมดเพื่อ “เทรดคริปโต” — เป็นที่พักเงินระหว่างซื้อขาย Bitcoin แต่วันนี้ราว 60% ของกระแสเงินเป็น B2B คือบริษัทใช้ดอลลาร์ดิจิทัลโอนเงินข้ามประเทศ จ่ายซัพพลายเออร์ และบริหารเงินสด — และ ~90% ของสถาบันการเงิน กำลังใช้หรือทดลองใช้ stablecoin อยู่แล้ว นี่คือเหตุผลที่มันสำคัญต่อ “โลกจริง” ไม่ใช่แค่โลกคริปโต
เหตุผลที่มันโตเร็วขนาดนี้คือ stablecoin แก้ปัญหาที่คนหลายพันล้านคนเจอจริง: ในประเทศที่ค่าเงินอ่อนหรือเงินเฟ้อสูง (อาร์เจนตินา ตุรกี ไนจีเรีย) คนธรรมดาอยากถือ ดอลลาร์ เพื่อรักษามูลค่า แต่เปิดบัญชีดอลลาร์ในธนาคารทำได้ยากมาก stablecoin ให้พวกเขา “ถือดอลลาร์ในมือถือ” ได้ทันที นี่คือดีมานด์ระดับโครงสร้างที่ค่อยๆ ทำให้ดอลลาร์ดิจิทัลกลายเป็นโครงสร้างพื้นฐานทางการเงินของโลก
03โมเดลธุรกิจที่ “พิมพ์เงิน”
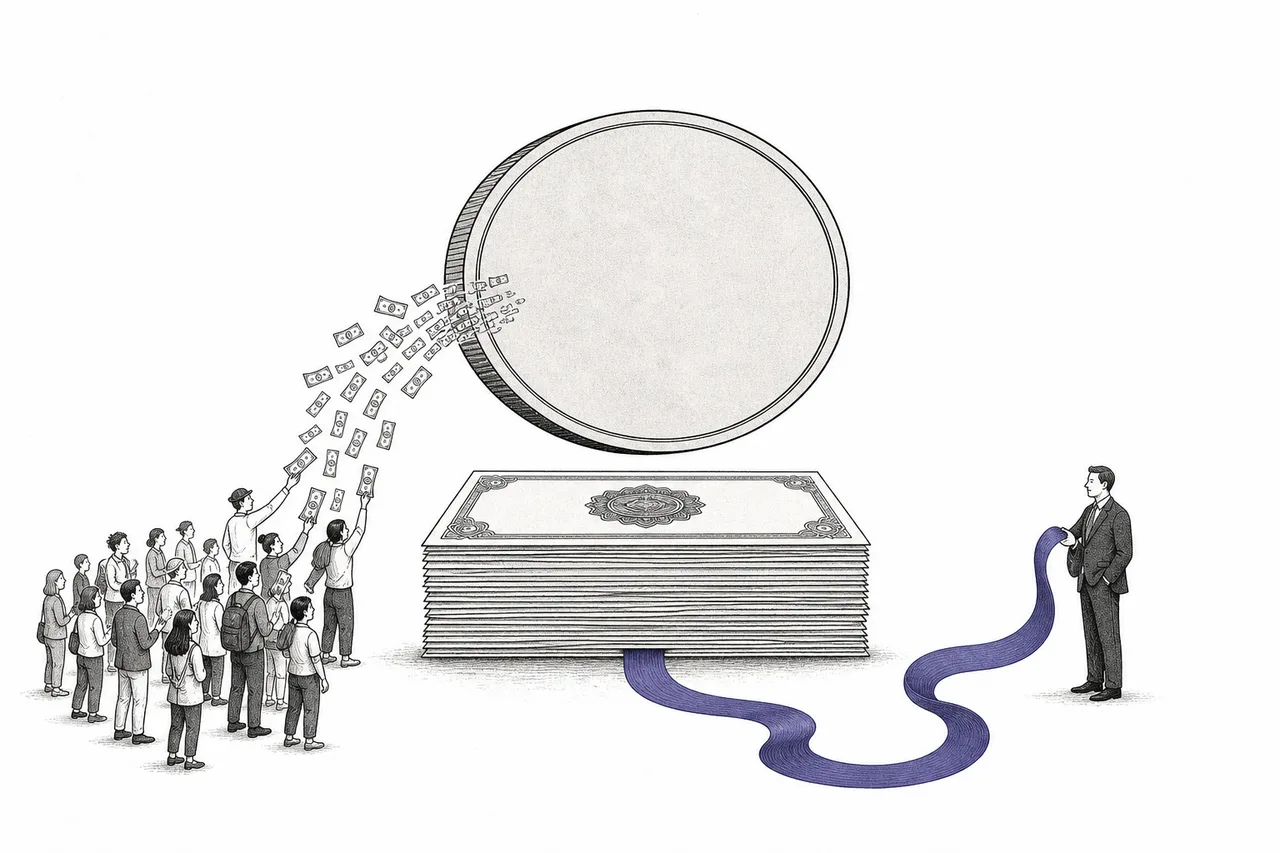
นี่คือหัวใจของบทเรียนทั้งหมด และเป็นเหตุผลที่ stablecoin กลายเป็นหนึ่งในธุรกิจที่ทำกำไรงามที่สุดในโลกการเงิน โมเดลมันเรียบง่ายจนน่าทึ่ง — เรียบง่ายเหมือน “ธนาคารที่ไม่จ่ายดอกเบี้ยให้คุณ”
ขั้นตอนเป็นแบบนี้: คุณเอา $1 จริง ไปให้ผู้ออกเหรียญ พวกเขาออก stablecoin 1 เหรียญ กลับมาให้คุณ ตอนนี้พวกเขากำเงิน $1 ของคุณไว้ในคลังสำรอง แต่พวกเขาไม่ปล่อยให้เงินนอนเฉยๆ — พวกเขาเอา $1 นั้นไปซื้อ พันธบัตรรัฐบาลสหรัฐระยะสั้น (T-bills) ที่ปลอดภัยและให้ดอกเบี้ย แล้ว เก็บดอกเบี้ยทั้งหมดไว้เอง ส่วนคุณ — ผู้ที่เอาเงินจริงมาให้ — ได้แค่เหรียญที่ไม่จ่ายดอกเบี้ยอะไรเลย
ความงดงามของโมเดลนี้คือมัน ไม่มีต้นทุนการกู้ยืม ธนาคารทั่วไปต้องจ่ายดอกเบี้ยเงินฝากให้คุณ แต่ผู้ออก stablecoin ไม่ต้องจ่ายอะไรเลย เพราะคุณ “เลือกเอง” ที่จะถือเหรียญแทนเงินสด (เพื่อความสะดวกในการโอน) นั่นแปลว่าทุกดอลลาร์ในคลังสำรองคือ เงินกู้ฟรีดอกเบี้ย 0% ที่เอาไปลงทุนได้ — และในยุคที่ดอกเบี้ยพันธบัตรอยู่ราว 4–5% เงินก้อนมหาศาลนี้ก็กลายเป็นกำไรเกือบล้วนๆ
ตัวเลขจริงทำให้เห็นภาพ: Tether ผู้ออกเหรียญที่ใหญ่ที่สุด ทำ กำไรสุทธิกว่า $10,000 ล้านในปี 2025 ด้วยพนักงานเพียงไม่กี่ร้อยคน — กำไรต่อหัวสูงที่สุดในประวัติศาสตร์ธุรกิจการเงิน รายละเอียดคลังสำรองของผู้ออกแต่ละราย(Tether ถือ T-bills ระดับแสนล้าน ฯลฯ) เจาะลึกที่ → ผู้ออกเหรียญ (Stablecoin Issuers)
04สองด้านของเหรียญ: ผู้ออก vs ผู้กระจาย
ธุรกิจ stablecoin มี “สองบทบาท” ที่ต่างกันชัดเจน และ node นี้แบ่งออกเป็นสองสาขาย่อยตามนั้นพอดี เข้าใจความต่างของสองบทบาทนี้ คือเข้าใจว่าใครกินกำไรก้อนไหน
หนึ่ง — ผู้ออกเหรียญ (Stablecoin Issuers): คือคนที่ “สร้าง” เหรียญและถือคลังสำรอง พวกเขาเป็นเจ้าของเครื่องจักรพิมพ์เงินในบทที่แล้ว — รับเงิน ออกเหรียญ ลงทุนสำรอง เก็บดอกเบี้ย ผู้เล่นหลักคือ Tether (เหรียญ USDT) และ Circle (เหรียญ USDC) สองรายนี้รวมกันครองตลาดกว่า 80% ของ stablecoin ทั้งโลก
สอง — ผู้กระจายและแบ่งรายได้ (Distribution & Revenue-Share Partners): ผู้ออกเหรียญสร้างเหรียญได้ แต่ต้องมีคน “เอาไปวางในมือผู้ใช้” — นั่นคือ ตลาดแลกเปลี่ยน กระเป๋าเงิน เครือข่ายชำระเงิน ที่ทำให้คนเข้าถึงและใช้เหรียญได้ และเพราะการกระจายมีค่า ผู้ออกจึง แบ่งดอกเบี้ยจากคลังสำรองให้ผู้กระจาย ตัวอย่างคลาสสิกคือ Coinbase ที่ช่วยกระจาย USDC แล้วได้ส่วนแบ่งดอกเบี้ยกลับมา
Coinbase ได้ 100% ของดอกเบี้ยจาก USDC ที่ถูกถือไว้ บนแพลตฟอร์มของ Coinbase เอง และได้ 50% ของดอกเบี้ยจาก USDC ที่ถือไว้ นอกแพลตฟอร์ม (เช่นบนตลาดอื่น) — นี่คือเหตุผลที่ Circle ผู้ ออก เหรียญ กลับต้องแบ่งกำไรก้อนใหญ่ให้ Coinbase ผู้ กระจาย เหรียญ บทเรียนคือ: ในธุรกิจนี้ “ใครเข้าถึงผู้ใช้” มีอำนาจต่อรองสูงมาก
และส่วนแบ่งนี้ใหญ่กว่าที่คิด — ปี 2024 Circle จ่ายค่ากระจายให้ Coinbase ถึง ~$908 ล้าน เกือบ 60% ของรายได้คลังสำรองทั้งหมด มากกว่ากำไรที่ Circle เก็บไว้เองด้วยซ้ำ — หลายคนจึงเชื่อว่า “การกระจายอาจคือคูเมืองตัวจริง” ไม่ใช่การออกเหรียญ (ดู → ผู้กระจายและแบ่งรายได้)
ความตึงเครียดระหว่างสองบทบาทนี้คือดราม่าหลักของอุตสาหกรรม ผู้ออกอยากเก็บดอกเบี้ยให้มากที่สุด ผู้กระจายก็อยากได้ส่วนแบ่งให้มากที่สุด และตอนนี้ยักษ์ใหญ่อย่าง Visa, Mastercard, Stripe และ PayPal กำลังกระโดดเข้ามาเป็นทั้งสองบทบาท — เพราะพวกเขามี “ผู้ใช้” อยู่ในมือเป็นพันล้านคนอยู่แล้ว
05มันเชื่อมกับอะไรในระบบนิเวศ
Stablecoin เป็น “รางการชำระเงิน” ที่อยู่ลึกที่สุดของ Digital Finance & Tokenization มันจึงเชื่อมโยงกับพี่น้องในเทรนด์เดียวกันอย่างแนบแน่น:
- เป็นเงินสดของ Real-World Asset Tokenization: เมื่อมีการเอาสินทรัพย์จริง (พันธบัตร กองทุน อสังหา) มาทำเป็นโทเคนบนบล็อกเชน คนต้องใช้ “เงิน” ที่อยู่บนบล็อกเชนเดียวกันมาซื้อขาย — stablecoin คือเงินสดนั้น
- ไหลผ่าน ตลาดแลกเปลี่ยนและคัสโตเดียน: เกือบทุกการเทรดคริปโตจับคู่กับ stablecoin และตลาดแลกเปลี่ยน (เช่น Coinbase) ก็เป็นทั้งช่องทางกระจายและพันธมิตรแบ่งรายได้
- กลายเป็นรางของ Payments Modernization & Rails: นี่คือจุดบรรจบที่ร้อนแรงที่สุด — stablecoin กำลังกลายเป็น “ราง” ใหม่สำหรับการโอนเงินข้ามประเทศแบบเรียลไทม์ ที่เครือข่ายชำระเงินเดิมต้องปรับตัวรับ
และมันยัง พึ่งพาเทรนด์นอกหมวด อย่างหลีกเลี่ยงไม่ได้: stablecoin วิ่งอยู่บนบล็อกเชนที่ทำงานบน Cloud & Digital Infrastructure และความเชื่อมั่นทั้งหมดของมันขึ้นอยู่กับ Cybersecurity & Digital Trust — เพราะถ้าระบบถูกแฮ็ก หรือคลังสำรองถูกตั้งคำถาม “ดอลลาร์ดิจิทัล” ก็อาจไม่เท่ากับดอลลาร์อีกต่อไปในชั่วข้ามคืน
06ตอนนี้ไปถึงไหนแล้ว (2025–2026)
เหตุการณ์ที่เปลี่ยนทุกอย่างคือ กฎหมาย GENIUS Act ที่สหรัฐฯ ผ่านในเดือนกรกฎาคม 2025 ก่อนหน้านี้ stablecoin อยู่ในพื้นที่สีเทาทางกฎหมาย แต่ GENIUS Act ทำให้มัน ถูกกฎหมายและมีกติกาชัดเจน เป็นครั้งแรก: ผู้ออกต้องถือเงินสำรอง 1:1 ในเงินสดหรือพันธบัตรระยะสั้นเท่านั้น ต้องเป็นธนาคารหรือสถาบันที่ได้รับอนุญาต และต้องเปิดเผยคลังสำรอง ผลคือ ประตูเปิดให้สถาบันการเงินกระแสหลักแห่เข้ามา
เกมการแข่งขันตอนนี้แบ่งเป็นสองขั้วชัดเจน USDT ของ Tether คือยักษ์ที่ใหญ่ที่สุด — มูลค่าหมุนเวียนราว $186,000 ล้าน (ส่วนแบ่งตลาด ~58%) ทำกำไรมหาศาล แต่เป็นบริษัท เอกชน ที่ตั้งคำถามเรื่องความโปร่งใสของคลังสำรองมานาน ส่วนอีกขั้วคือ USDC ของ Circle — เล็กกว่า (~$77,000 ล้าน) แต่ชู “ความโปร่งใสและถูกกฎหมาย” เป็นจุดขาย และกลายเป็น stablecoin ตัวแรกที่บริษัทแม่ เข้าตลาดหุ้น
การเข้าตลาดหุ้นของ Circle (ticker CRCL) ในเดือนมิถุนายน 2025 คือดราม่าของปี — หุ้นเปิดเทรดที่ $31 แล้ว พุ่ง 168% ในวันแรก ก่อนจะวิ่งขึ้นไปแตะจุดสูงสุดเกือบ $299 ในรอบปี (แล้วย่อลงมาแถว $80 ในกลางปี 2026) ปี 2025 Circle ทำรายได้รวมกับรายได้จากคลังสำรอง ~$2,700 ล้าน (โต 64%) — สะท้อนว่าธุรกิจ “ดอลลาร์ดิจิทัล” ทำเงินได้จริง แม้กำไรสุทธิยังถูกค่าใช้จ่ายหุ้นพนักงานช่วง IPO กดให้ติดลบเล็กน้อย
และยักษ์กระแสหลักก็เข้ามาเต็มตัว Mastercard ประกาศซื้อบริษัทโครงสร้างพื้นฐาน stablecoin ชื่อ BVNK ด้วยมูลค่าสูงถึง $1,800 ล้าน (มีนาคม 2026) Stripe รายงานปริมาณการชำระเงินด้วย stablecoin เพิ่มเป็นเท่าตัวแตะ ~$400,000 ล้าน ส่วน PayPal ขยายเหรียญ PYUSD ของตัวเองไปถึง 70 ประเทศ — เกมเปลี่ยนจาก “สตาร์ทอัพคริปโต” เป็น “สงครามของสถาบันการเงินยักษ์” แล้ว
07อนาคตข้างหน้า
ทิศทางแรกชัดเจนที่สุด: การย้ายจาก “เทรดคริปโต” ไปสู่ “การชำระเงินจริง” โดยเฉพาะการโอนข้ามประเทศ ตลาดโอนเงินข้ามประเทศของโลกมีมูลค่าหลายล้านล้านดอลลาร์ต่อปี และยังช้าและแพงอยู่ stablecoin ที่ถึงปลายทางในไม่กี่วินาทีด้วยค่าธรรมเนียมเศษเซนต์ คือคู่แข่งโดยตรง บางสำนักประเมินว่าภายในปี 2026 ปริมาณการชำระเงินด้วย stablecoin อาจทะลุ $50 ล้านล้านดอลลาร์
ทิศทางที่สองคือ การเข้ามาของธนาคารและรัฐ เมื่อ GENIUS Act ทำให้ธนาคารออก stablecoin ได้ เราเริ่มเห็นกลุ่มธนาคารใหญ่ขยับ — ธนาคารยักษ์ของญี่ปุ่น (MUFG, SMFG, Mizuho) วางแผนออกเหรียญร่วมกัน ส่วนในสหรัฐฯ ก็มี JPM Coin และเหรียญจากธนาคารดิจิทัล นี่อาจทำให้ตลาดแตกเป็น “เหรียญของแต่ละเจ้า” มากขึ้น — และเพิ่มการแข่งขันให้ผู้ออกรายเดิม
ทิศทางที่สามคือ คำถามว่าใครจะได้ดอกเบี้ย ตอนนี้ผู้ออกเก็บดอกเบี้ยไว้เกือบหมด แต่เมื่อการแข่งขันดุขึ้น และผู้กระจาย (อย่าง Coinbase) มีอำนาจต่อรองมากขึ้น แรงกดดันให้ “แบ่งดอกเบี้ยคืนผู้ใช้” หรือแบ่งให้ผู้กระจายมากขึ้นก็จะสูงตาม — ซึ่งจะค่อยๆ บีบกำไรมหาศาลของโมเดลเดิมให้บางลง
08ความท้าทายและความเสี่ยง
เสน่ห์ของ stablecoin มาพร้อมความเสี่ยงที่ฝังอยู่ในกลไกของมันเอง
ความเสี่ยงข้อแรกและสำคัญที่สุดต่อ “กำไร” คือ การพึ่งพาดอกเบี้ย ทั้งโมเดลธุรกิจนี้พึ่งดอกเบี้ยพันธบัตรล้วนๆ ปี 2025 Tether ทำกำไร $10B เพราะดอกเบี้ยสูง — แต่กำไรนั้นก็ ลดลง ~23% จากปีก่อนตามดอกเบี้ยที่เริ่มย่อ ถ้าธนาคารกลางสหรัฐลดดอกเบี้ยลงแรง รายได้ของผู้ออกทุกรายจะหดตามทันที นี่คือธุรกิจที่ “รวยตอนดอกเบี้ยสูง จนตอนดอกเบี้ยต่ำ”
ความเสี่ยงข้อสองคือ การหลุด peg (depeg) — ฝันร้ายที่สุดของ stablecoin บทเรียนจริงเกิดในเดือนมีนาคม 2023 เมื่อ Circle เปิดเผยว่ามีเงินสำรองของ USDC ราว $3,300 ล้าน (~8% ของทั้งหมด) ติดอยู่ในธนาคาร Silicon Valley Bank ที่ล้ม ผลคือ USDC หลุด peg ร่วงลงไปแตะ $0.86 ในชั่วข้ามคืน ก่อนจะกลับมาตั้งหลักได้เมื่อรัฐรับประกันเงินฝาก เหตุการณ์นี้ตอกย้ำว่า “ดอลลาร์ดิจิทัล” แข็งแกร่งได้แค่เท่าที่คลังสำรองของมันแข็งแกร่ง
ความเสี่ยงข้อสามคือ ความโปร่งใสและกฎกำกับ Tether ผู้นำตลาดถูกตั้งคำถามเรื่องคลังสำรองมาตลอด ขณะที่ GENIUS Act บังคับให้เปิดเผยและถือสินทรัพย์ปลอดภัยมากขึ้น — ซึ่งเป็นทั้งโอกาส (เพิ่มความเชื่อมั่น) และต้นทุน (ผู้ออกที่ปรับตัวไม่ได้อาจถูกผลักออกจากตลาดสหรัฐฯ) และในระยะยาว หากธนาคารกลางทั่วโลกออก เงินดิจิทัลของรัฐ (CBDC) เอง stablecoin เอกชนก็อาจต้องแข่งกับ “ดอลลาร์ดิจิทัลทางการ” โดยตรง
สรุปสั้นๆ: stablecoin คือเรื่องราวของการเอา “ดอลลาร์” มาวางบนอินเทอร์เน็ต แล้วค้นพบว่าธุรกิจรับฝากเงินแบบไม่จ่ายดอกเบี้ยนี่แหละ คือเครื่องพิมพ์เงินที่ดีที่สุดเครื่องหนึ่งของยุค การที่มันขยับจากมุมเล็กๆ ของโลกคริปโต มาสู่รางจ่ายเงินที่ Visa, Mastercard และธนาคารยักษ์ต้องเข้ามาเล่นด้วย คือสัญญาณว่า “เงินดิจิทัล” กำลังกลายเป็นโครงสร้างพื้นฐานของเศรษฐกิจจริง — และคำถามใหญ่ที่สุดไม่ใช่ “มันจะมาไหม” แต่เป็น “ใครจะได้ดอกเบี้ยก้อนนั้น”